Perché l'assicurazione kasko di un'auto ibrida è più costosa?
Condividi questa pagina
La kasko delle auto ibride risulta generalmente del 15–25% più costosa rispetto a quelle equivalenti a benzina; il motivo principale è l'elevato valore di mercato del veicolo, il costoso pacchetto batteria, l'obbligo di assistenza autorizzata e i ritardi nella fornitura dei ricambi. In sintesi, l'assicuratore calcola un costo medio dei danni più elevato per un veicolo ibrido e questa differenza si riflette direttamente sul nostro premio. Di seguito esamineremo passo passo i componenti concreti di questa differenza, i problemi che potreste incontrare in caso di sinistro e i modi efficaci per ridurre il premio.
In evidenza
- Il premio kasko per gli ibridi è stimato del 15–25% più alto rispetto ai veicoli a benzina.
- Il costo del pacchetto batteria ibrida varia nel mercato USA tra circa 1.000–6.000 USD .
- Il tempo massimo di riparazione legale per un'automobile è di 45 giorni lavorativi.
- La copertura per la batteria in Türkiye generalmente non è standard; richiede una copertura aggiuntiva o una clausola speciale.
- Non utilizzare la polizza per piccoli danni è il modo più semplice per mantenere lo sconto per assenza di sinistri.
Perché il kasko per veicoli ibridi è più costoso? Quattro motivi concreti
L'elemento più determinante nel premio kasko è il valore di mercato del veicolo. L'assicuratore calcola l'importo massimo che pagherà in caso di danno in base al valore del veicolo; più alto è il valore del veicolo, maggiore è il rischio che assume. Poiché i modelli ibridi vengono venduti a prezzi più alti rispetto agli equivalenti a benzina, il punto di partenza del premio risulta più elevato. Non si tratta di una politica speciale della compagnia assicurativa nei vostri confronti, ma di una logica di prezzo indicizzata al valore.
Il secondo fattore è la batteria stessa. Il pacchetto batteria ad alta tensione è il singolo componente più costoso del veicolo e la maggiore incertezza per l'assicuratore nella valutazione dei danni dopo un incidente. In caso di guasto alla batteria, il costo di sostituzione può superare persino l'intero valore dell'usato del veicolo. Questo rischio porta a una tariffazione più dettagliata delle assicurazioni kasko per veicoli elettrici e ibridi rispetto ai veicoli tradizionali.
Restrizioni sulle riparazioni e competenza della manodopera
Il numero di officine autorizzate a intervenire sul sistema ad alta tensione di un veicolo ibrido è limitato. Dal punto di vista assicurativo, questo significa che il danno può essere riparato solo in officine autorizzate e specializzate, con conseguente aumento dei costi di manodopera. I premi kasko di marche e modelli con ricambi e costi di assistenza elevati e manodopera complessa risultano più alti rispetto ad altri veicoli della stessa fascia di prezzo. Anche i regolatori assicurativi esteri elencano gli stessi tre fattori: elevato valore del veicolo, componenti che richiedono competenza specializzata e costo di riparazione/sostituzione della batteria.
Tempi di fornitura dei ricambi
I componenti specifici per gli ibridi non sono disponibili in magazzino presso ogni concessionaria; per componenti come il modulo batteria, l'invertitore o il convertitore dc-dc i tempi di fornitura possono allungarsi. Il quadro legale è chiaro: secondo il Regolamento sui Servizi Post-vendita, il tempo massimo di riparazione per automobili, furgoni e motocicli è di 45 giorni lavorativi. Tuttavia, per l'assicuratore un lungo tempo di riparazione significa costo del veicolo sostitutivo e spese operative. Anche queste voci indirette entrano nel calcolo del premio.
Esclusioni relative alla batteria nelle polizze
Ecco il punto che crea più confusione: anche se il premio della tua polizza kasko è costoso, la batteria potrebbe non essere automaticamente coperta. In Turchia la copertura della batteria generalmente non è standard; viene aggiunta come copertura aggiuntiva o mediante clausola nella polizza. Anche la stazione di ricarica e i cavi di ricarica sono esclusi dalla copertura e possono essere aggiunti su richiesta. Coperture aggiuntive come la "garanzia di protezione della batteria" fanno aumentare soprattutto i prezzi del kasko per veicoli nuovi. Per di più, la perdita di autonomia e capacità dovuta all'invecchiamento naturale della batteria e i richiami del produttore sono esclusi dal kasko; questi rientrano nella garanzia del produttore.
Come stanno i prezzi del kasko nel 2026?
Il 2026 viene definito un anno di trasformazione per il kasko: emergono l'ascesa dei veicoli elettrici, il passaggio a premi personalizzati e la diffusione delle pratiche di micro-riparazione. I prezzi del kasko per veicoli nuovi si muovono in media in una fascia di 15.000-45.000 TL ; in base al profilo del conducente scostamenti del 20-40% su questi importi vanno considerati normali. I fattori principali che aumentano i premi sono l'aumento dei prezzi dei veicoli, i tassi di cambio e la crescita dei costi dei ricambi.
| Veicolo | Fascia kasko 2026 per veicoli nuovi |
|---|---|
| Toyota Corolla 1.6 Vision | 17.000-22.000 TL |
| BMW X3 | 29.000-34.000 TL |
| Togg T10X | 32.000-37.000 TL |
| Tesla Model Y | 33.000-38.000 TL |
La lezione della tabella è chiara: il premio prezza insieme al valore di mercato anche il rischio batteria. Il kasko dei modelli elettrici che ospitano un grande pacco batteria può superare quello dei modelli equivalenti a combustione interna dello stesso prezzo. L'importo del kasko stesso, per tutti i veicoli, ibridi inclusi, viene determinato in base all'elenco ufficiale dei valori kasko aggiornato mensilmente; si usa lo stesso elenco sia per i nuovi che per i veicoli usati.
Cosa aspetta il proprietario di un ibrido in caso di danno?
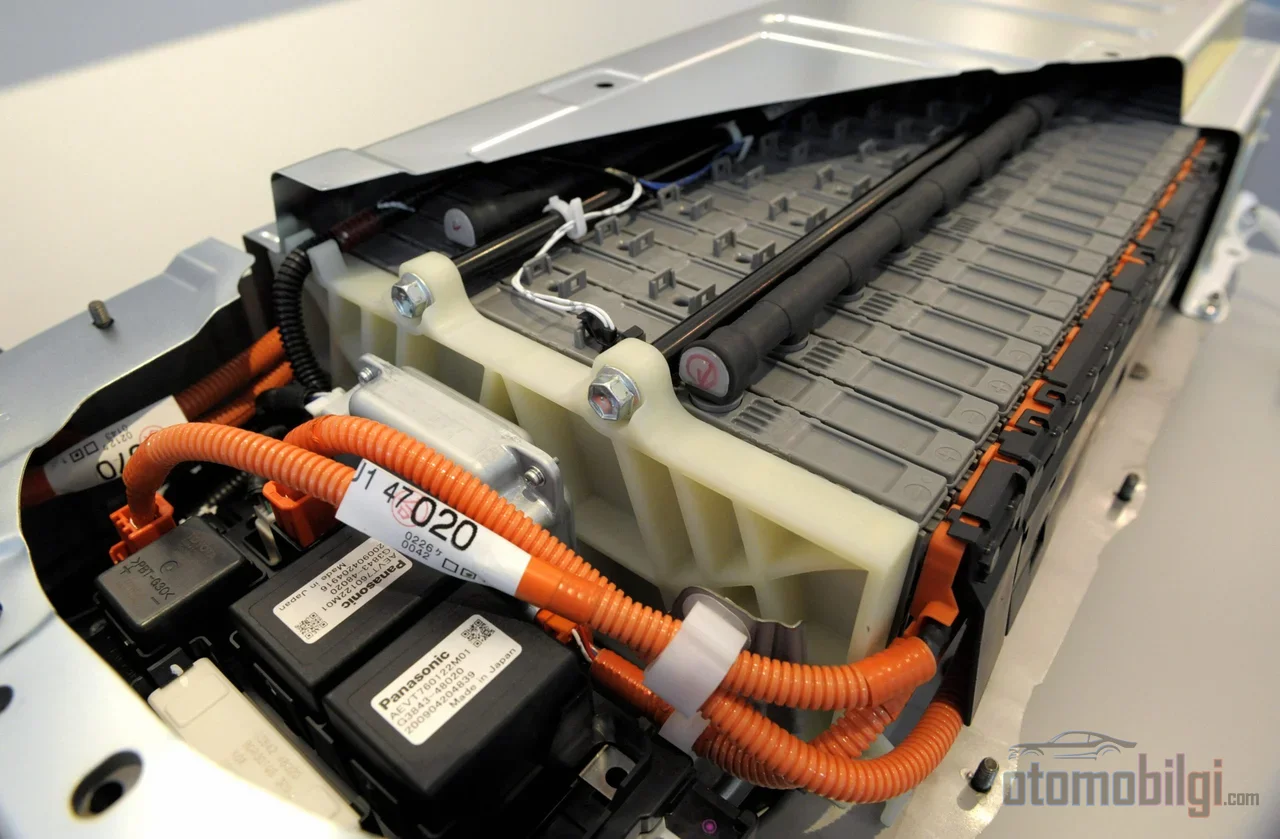
Il processo al momento del danno è in gran parte lo stesso degli altri veicoli, ma nell'ibrido entrano in gioco due variabili aggiuntive. La prima è il controllo del sistema ad alta tensione durante la perizia: in caso di urti nella zona del paraurti anteriore, sul telaio o nella parte inferiore, viene esaminato separatamente se l'alloggiamento della batteria è stato compromesso. La seconda è che la riparazione può essere effettuata solo presso officine certificate per l'alta tensione; questo può allungare i tempi di riparazione e la necessità di un veicolo sostitutivo.
Se si tratta della sostituzione della batteria, il quadro è più delicato. Un nuovo pacco batteria ibrido viene prezzato in un ampio intervallo a seconda del mercato e del modello; nel mercato USA questo importo varia intorno a 1.000-6.000 USD . Le batterie rigenerate offrono un costo iniziale più basso, ma comportano incertezza su prestazioni e durata; quale opzione verrà approvata nel file di sinistro dipende dalle condizioni della polizza.
Qui è necessario chiarire la linea di demarcazione tra la garanzia del produttore e il kasko. In Turchia le garanzie sulla batteria ad alta tensione dei veicoli ibridi ed elettrici variano a seconda della marca, ma generalmente si aggirano intorno a 8 anni . Toyota offre inoltre la Garanzia Estesa della Batteria Ibrida: per gli ibridi oltre i 4 anni/85.000 km e di età inferiore a 10 anni, se superano con successo il Controllo del Sistema Ibrido, la garanzia della batteria fino a 1 anno/15.000 km si estende. I dati dei service confermano che le batterie ibride Toyota possono durare 12-15 anni nell'uso reale. In sintesi, la batteria invecchiata è compito della garanzia, non della polizza kasko; la kasko copre invece i danni causati da incidenti. Anche dopo la scadenza della garanzia, il produttore o l'importatore è legalmente obbligato a offrire servizi di manutenzione e riparazione per tutta la vita utile del veicolo.
Cose a cui prestare attenzione nell'ispezione, nei registri dei danni e nella verifica tramer
Quando si acquista un'ibrida usata o si rinnova la polizza, tre punti di controllo sono critici. Innanzitutto lo storico della batteria: la documentazione registrata di sostituzioni, riparazioni o interventi in garanzia della batteria è un vantaggio sia per il prezzo sia per la sicurezza. È fondamentale che il report della perizia indichi chiaramente lo stato di salute della batteria, la copertura della garanzia e le esclusioni; le condizioni di trasferimento della garanzia e di esclusione dalla copertura variano da veicolo a veicolo.
Il secondo punto è la verifica dei registri dei danni. Con la targa o il numero di telaio è possibile conoscere lo storico della kasko, lo storico dei danni, lo stato di proprietà e le informazioni sui pezzi cambiati tramite e-Devlet, dalla pagina di verifica web SBM, dal call center Alo Hasar al numero 118 90 o inviando un SMS al 5664. I costi di verifica possono variare tra i canali; preferire i canali ufficiali (e-Devlet e SBM) è la strada più sicura sia in termini di costo che di accuratezza.
Terzo, lo sconto senza sinistri: nello primo anno senza sinistri parte da uno sconto del 30% che, con gli anni, può salire fino al 65%. Puoi trasferire il diritto di nessun sinistro acquisito con il veicolo precedente alla tua nuova ibrida. Inoltre, le pratiche di mini-riparazione (riparazione di graffi e piccole ammaccature) non invalidano il tuo stato di nessun sinistro. Le ibride hanno una forte domanda sul mercato dell'usato in Turchia; questo suggerisce che l'effetto del registro tramer sul valore di vendita del veicolo non è inferiore rispetto alle auto a benzina.
Modi per ridurre il premio kasko dell'ibrida
Non puoi eliminare completamente la differenza di premio; ma ci sono voci che puoi controllare. Queste fanno direttamente la differenza nella tua polizza:
- Conserva lo stato di nessun sinistro: Non usare la polizza per piccoli danni come graffi e piccole ammaccature; ogni utilizzo riduce lo sconto dell'anno successivo.
- Valuta la kasko con franchigia: Assumendo tu stesso l'1-2% del danno, puoi ottenere uno sconto significativo sul premio.
- Rivedi l'opzione di service: L'opzione "service specializzato autorizzato" riduce il premio; la dicitura "solo service autorizzato" aumenta il premio. Per l'ibrida, prendi questa decisione insieme al rischio della batteria.
- Sconto polizze multiple: Raggruppa le tue polizze di responsabilità civile auto, casa e salute nella stessa compagnia; avviare la kasko lo stesso giorno dell'immatricolazione offre anche un vantaggio.
- Rimuovi le coperture non necessarie: Escludi le coperture aggiuntive che non utilizzi; nei primi anni valuta l'alternativa della mini-kasko al posto della kasko completa.
- Usa il profilo conducente: La dichiarazione di conducente singolo, lo sconto professionale e dispositivi di sicurezza come immobilizer o sistema di tracciamento riducono il premio.
Per quanto riguarda la garanzia di protezione della batteria, valutate il rapporto costi-benefici in base all'età del veicolo: in un veicolo giovane con garanzia ancora valida, questa copertura è nella maggior parte dei casi un costo superfluo; in un veicolo con garanzia scaduta e chilometraggio elevato, invece, l'aumento del premio può essere considerato come un'assicurazione contro eventuali danni alla batteria.
Esiste una polizza collisione e furto speciale per gli ibridi, e per chi ha senso?
No, per un veicolo ibrido non è necessaria una polizza kasko separata; la polizza standard tratta l'ibrido con lo stesso procedimento degli altri tipi di veicoli. Le differenze si manifestano nel prezzo della polizza e nelle coperture aggiuntive. Per un acquirente in fase decisionale, la formula pratica è questa: quando richiedete i preventivi, confrontate con lo stesso set di coperture, chiedete per iscritto se la copertura della batteria è standard o aggiuntiva e, nell'acquisto dell'usato, verificate sempre lo stato di salute della batteria indicato nel rapporto di perizia e le condizioni di trasferimento della garanzia. La differenza di premio, valutata insieme al risparmio di carburante e alla domanda sull'usato dell'ibrido, nella maggior parte degli scenari risulta compensata; ciò che conta non è pagare la differenza alla cieca, ma sapere per cosa la state pagando.
Fonti
- I fattori che aumentano di più il premio della polizza casco nel 2026
- Guida alla polizza casco per le automobili ibride
- Prezzi della polizza casco per veicoli nuovi 2026
- Quali sono i fattori che determinano il prezzo della polizza casco e le coperture?
- Cosa copre la polizza casco per veicoli ibridi? Guida alle coperture
- Controllo del sistema ibrido Toyota e garanzia della batteria ibrida
- Quando ha senso un veicolo ibrido? - Guida alla decisione 2026
- Quanto dura la batteria di un veicolo ibrido?
- Assicurazione per veicoli elettrici 2026: guida alla copertura della batteria
- Electric Vehicle Insurance Rates – NAIC
- Hybrid Battery Replacement Cost – AutoZone
- Regolamento sui servizi post-vendita
- Consulta informazioni su polizza casco e sinistri - e-Devlet
- Consultazione tramite il web - SBM
- Polizza casco 2026: cosa aspetta i proprietari di veicoli?
- Cosa osservare quando si acquista un veicolo ibrido usato?