Mengapa Asuransi Tipe Lengkap Mobil Hibrida Lebih Mahal?
Bagikan Halaman Ini
Kasko mobil hibrid umumnya 15–25% lebih mahal dibandingkan padanan bensinnya; penyebab utamanya adalah nilai pasar kendaraan yang tinggi, paket baterai yang mahal, kewajiban servis resmi dan keterlambatan pengadaan suku cadang. Singkatnya, penanggung asuransi menghitung rata-rata biaya kerusakan pada kendaraan hibrid lebih tinggi, dan selisih ini langsung tercermin pada premi kita. Di bawah ini kita akan membahas langkah demi langkah komponen nyata dari selisih ini, masalah yang mungkin Anda hadapi saat terjadi kerusakan, dan cara-cara efektif untuk menurunkan premi.
Sorotan Utama
- Premi asuransi kendaraan hibrid diperkirakan 15–25% lebih tinggi dibandingkan kendaraan bensin.
- Biaya paket baterai hibrid di pasar Amerika Serikat berkisar antara sekitar 1.000–6.000 USD.
- Batas waktu perbaikan maksimum secara hukum untuk mobil penumpang adalah 45 hari kerja.
- Jaminan baterai biasanya bukan standar di Türkiye; memerlukan jaminan tambahan atau klausul khusus.
- Menggunakan polis untuk kerusakan kecil adalah cara paling sederhana untuk mempertahankan diskon bebas kerusakan.
Mengapa asuransi kendaraan hibrid lebih mahal? Empat alasan konkret
Unsur paling menentukan dalam premi asuransi kendaraan adalah nilai pasar kendaraan. Penanggung asuransi menghitung jumlah maksimum yang akan dibayarkan dalam keadaan kerusakan berdasarkan harga kendaraan; semakin tinggi harga kendaraan, semakin besar risiko yang ditanggungnya. Karena model hibrid dijual dengan harga lebih tinggi dibandingkan padanan bensinnya, titik awal premi menjadi lebih tinggi. Ini bukan kebijakan khusus perusahaan asuransi terhadap Anda, melainkan logika penetapan harga yang diindeks pada nilai.
Faktor kedua adalah baterai itu sendiri. Paket baterai tegangan tinggi adalah komponen tunggal termahal pada kendaraan dan ketidakpastian terbesar bagi penanggung asuransi dalam penentuan kerusakan setelah kecelakaan. Dalam kasus kerusakan baterai, biaya penggantian bahkan dapat melebihi seluruh nilai jual kembali kendaraan. Risiko ini menyebabkan asuransi kendaraan listrik dan hibrid dihargai secara lebih terperinci dibandingkan kendaraan tradisional.
Pembatasan perbaikan dan keahlian tenaga kerja
Jumlah servis yang dapat menangani sistem tegangan tinggi pada kendaraan hibrid terbatas. Dari sudut pandang asuransi, ini berarti kerusakan hanya dapat diperbaiki di servis resmi dan ahli, sehingga biaya tenaga kerja meningkat. Premi asuransi kendaraan untuk merek dan model dengan biaya suku cadang dan servis yang tinggi serta perbaikan yang sulit lebih tinggi dibandingkan kendaraan lain pada rentang harga yang sama. Regulator asuransi di luar negeri juga mencantumkan tiga hal yang sama: nilai kendaraan yang tinggi, komponen yang memerlukan keahlian, dan biaya perbaikan/penggantian baterai.
Waktu pengadaan suku cadang
Suku cadang khusus hibrid tidak tersedia di setiap dealer; waktu pengadaan dapat memanjang untuk komponen seperti modul baterai, inverter, atau konverter dc-dc. Kerangka hukumnya jelas: Menurut Peraturan Layanan Purna Jual, batas waktu perbaikan maksimum untuk mobil penumpang, pikap, dan sepeda motor adalah 45 hari kerja. Namun bagi penanggung asuransi, waktu perbaikan yang lama berarti biaya kendaraan pengganti dan biaya operasional. Pos-pos tidak langsung ini juga masuk dalam perhitungan premi.
Pengecualian baterai dalam polis
Inilah poin yang paling sering menyesatkan: meskipun premi kasko Anda mahal, baterai bisa jadi tidak otomatis termasuk dalam cakupan. Di Turki, jaminan baterai umumnya bukanlah standar; jaminan tambahan atau klausul ditambahkan ke dalam polis. Unit pengisian daya dan kabel charger juga di luar cakupan, dan dapat ditambahkan jika diminta. Cakupan tambahan seperti "jaminan perlindungan baterai" khususnya menaikkan harga kasko kendaraan baru. Bahkan, penurunan jangkauan dan kapasitas akibat penuaan alami baterai serta panggilan balik dari pabrikan berada di luar cakupan kasko; hal-hal tersebut adalah ranah garansi pabrikan.
Bagaimana kondisi harga kasko di tahun 2026?
Tahun 2026 disebut sebagai tahun transformasi bagi kasko: kebangkitan kendaraan listrik, peralihan ke era premi yang disesuaikan secara personal, dan meluasnya praktik perbaikan mini menjadi sorotan. Harga kasko kendaraan baru berkisar pada rata-rata kisaran 15.000–45.000 TL; deviasi 20–40% dari jumlah tersebut sesuai profil pengemudi harus dianggap normal. Sebagai faktor utama yang menaikkan premi disebutkan harga kendaraan yang meningkat, nilai tukar mata uang, dan biaya suku cadang yang naik.
| Kendaraan | Rentang kasko baru 2026 |
|---|---|
| Toyota Corolla 1.6 Vision | 17.000–22.000 TL |
| BMW X3 | 29.000–34.000 TL |
| Togg T10X | 32.000–37.000 TL |
| Tesla Model Y | 33.000–38.000 TL |
Pelajaran dari tabel itu jelas: premi mempertaruhkan risiko baterai sekaligus dengan nilai pasar. Kasko untuk model listrik yang membawa paket baterai besar dapat melampaui padanan bahan bakar dalam dengan harga yang sama. Sedangkan nilai kasko itu sendiri, untuk semua kendaraan termasuk hybrid, ditentukan berdasarkan daftar nilai kasko resmi yang diperbarui setiap bulan; daftar yang sama digunakan untuk kendaraan baru maupun bekas.
Apa yang menanti pemilik hybrid ketika terjadi kerusakan?
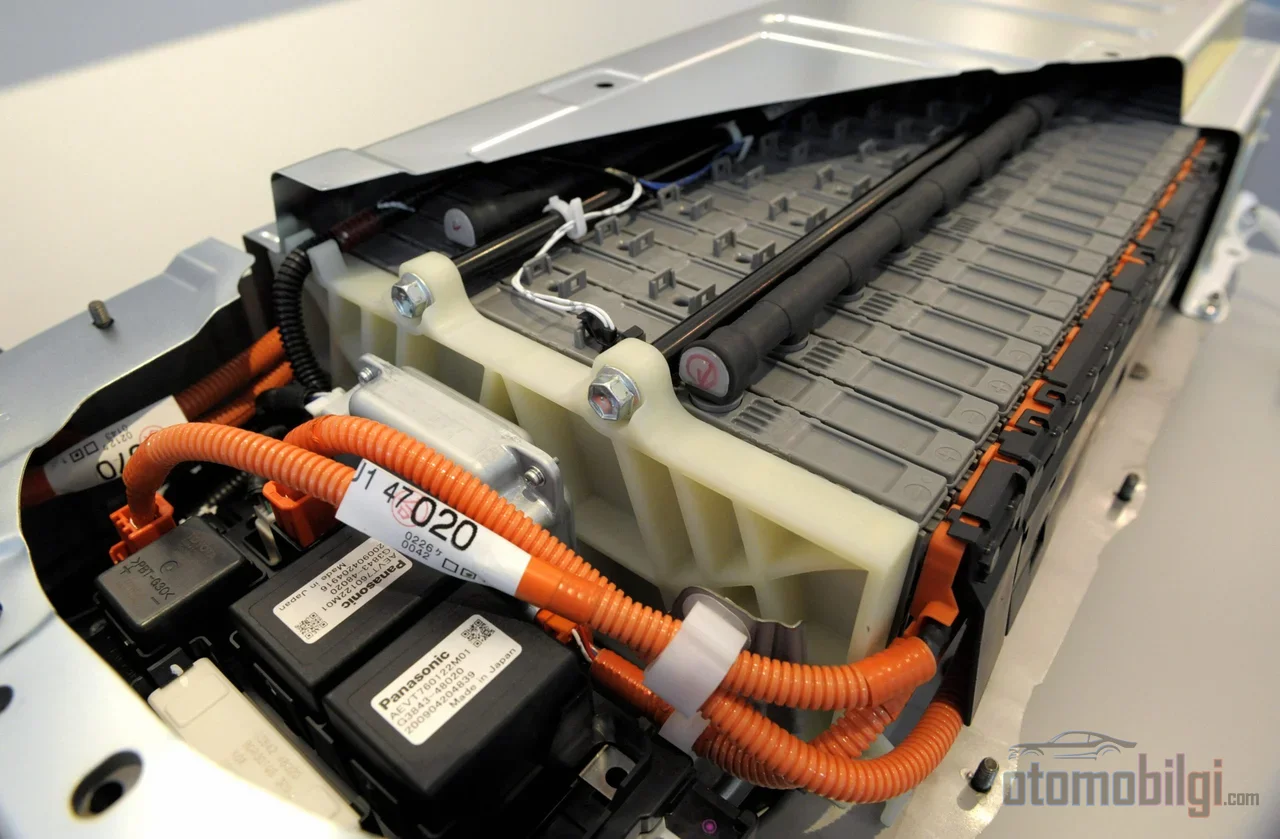
Proses saat terjadi kerusakan sebagian besar sama dengan kendaraan lain, namun pada hybrid ada dua variabel tambahan yang berperan. Pertama, pemeriksaan sistem tegangan tinggi dalam ekspertis: saat terjadi benturan pada area bumper depan, pada sasis atau bagian bawah, apakah casing baterai terpengaruh juga diperiksa secara terpisah. Kedua, perbaikan hanya dapat dilakukan di bengkel bersertifikat tegangan tinggi; ini dapat memperpanjang waktu perbaikan dan kebutuhan kendaraan pengganti.
Jika menyangkut penggantian baterai, situasinya lebih sensitif. Paket baterai hybrid baru dihargai dalam rentang yang luas tergantung pasar dan model; di pasar Amerika Serikat, jumlah ini berkisar antara 1.000–6.000 USD. Baterai yang diperbarui (reconditioned) menawarkan biaya awal yang lebih rendah, tetapi mengandung ketidakpastian performa dan masa pakai; opsi mana yang disetujui dalam berkas klaim asuransi bergantung pada syarat polis.
Di sini perlu ditegaskan garis batas antara garansi pabrikan dan kasko. Di Turki, garansi baterai tegangan tinggi untuk kendaraan hybrid dan listrik bervariasi antar merek, namun umumnya sekitar 8 tahun. Toyota juga menawarkan Jaminan Baterai Hybrid Diperpanjang: Untuk hibrit berusia di bawah 10 tahun dengan 4 tahun/85.000 km ke atas, jaminan baterai diperpanjang hingga 1 tahun/15.000 km jika lulus Pemeriksaan Sistem Hibrit. Data servis mendukung bahwa baterai hibrit Toyota dapat bertahan 12-15 tahun dalam penggunaan nyata. Singkatnya, baterai yang menua adalah urusan garansinya, bukan asuransi kendaraan; sementara asuransi kendaraan menanggung kerusakan akibat kecelakaan. Meski masa garansi telah berakhir, pabrikan atau importir secara hukum wajib menyediakan layanan perawatan dan perbaikan sepanjang umur pakai kendaraan.
Hal-hal yang perlu diperhatikan dalam inspeksi, catatan kerusakan, dan pengecekan tramer
Saat membeli hibrit bekas atau memperbarui polis, ada tiga titik pemeriksaan yang kritis. Pertama, riwayat baterai: catatan penggantian, perbaikan, atau klaim garansi baterai yang pernah dilakukan pada kendaraan merupakan keuntungan baik dari segi harga maupun keamanan. Dalam laporan inspeksi, kesehatan baterai, cakupan garansi, dan pengecualian harus tertulis dengan jelas; ketentuan pengalihan garansi dan pengecualian cakupan berbeda-beda untuk setiap kendaraan.
Titik kedua adalah pengecekan catatan kerusakan. Melalui nomor plat atau nomor sasis, Anda dapat mengetahui riwayat asuransi, riwayat kerusakan, status kepemilikan, dan informasi suku cadang yang diganti melalui e-Devlet, halaman pengecekan web SBM, Alo Pusat Panggilan Hasar 118 90, atau mengirim SMS ke 5664. Biaya pengecekan dapat berbeda antar saluran; memilih saluran resmi (e-Devlet dan SBM) adalah jalan paling aman baik dari segi biaya maupun akurasi.
Ketiga, diskon bebas klaim: diskon yang dimulai pada 30% di tahun pertama bebas klaim dapat meningkat hingga mencapai 65% seiring berjalannya tahun. Anda dapat memindahkan hak bebas klaim yang Anda peroleh dari kendaraan sebelumnya ke hibrit baru Anda. Selain itu, layanan perbaikan mini (perbaikan goresan dan penyok kecil) tidak membatalkan status bebas klaim Anda. Hibrit sangat diminati di pasar bekas di Türkiye; ini menunjukkan bahwa pengaruh catatan tramer terhadap nilai jual kendaraan tidak kalah penting dibandingkan kendaraan bensin.
Cara menurunkan premi asuransi kendaraan hibrit
Anda tidak dapat sepenuhnya menghilangkan selisih premi; namun ada beberapa komponen yang dapat Anda kendalikan. Berikut ini berpengaruh langsung pada polis Anda:
- Jaga status bebas klaim: Jangan gunakan polis untuk kerusakan kecil seperti goresan dan penyok ringan; setiap penggunaan akan mengurangi diskon Anda di tahun berikutnya.
- Pertimbangkan asuransi dengan deductible: Anda dapat memperoleh diskon premi yang signifikan dengan menanggung sendiri 1-2% kerusakan.
- Tinjau opsi bengkel servis: Opsi "bengkel khusus diizinkan" menurunkan premi; sedangkan opsi "hanya bengkel resmi" meningkatkan premi. Pada hibrit, buat keputusan ini dengan mempertimbangkan risiko baterai.
- Diskon multi-polis: Kumpulkan polis kendaraan, properti, dan kesehatan Anda di satu perusahaan yang sama; memulai asuransi kendaraan di hari yang sama dengan registrasi juga memberikan keuntungan.
- Hapus perlindungan yang tidak perlu: Singkirkan perlindungan tambahan yang tidak Anda gunakan; pada tahun-tahun awal, pertimbangkan alternatif asuransi mini alih-alih asuransi komprehensif.
- Gunakan profil pengemudi: Pernyataan pengemudi tunggal, diskon profesi, dan perangkat keamanan seperti immobilizer atau pelacak dapat menurunkan premi.
Untuk pertanggungan perlindungan baterai, sesuaikan rasio biaya-manfaat dengan usia kendaraan: pada kendaraan baru yang masih bergaransi, pertanggungan ini sebagian besar merupakan biaya yang tidak perlu; sedangkan pada kendaraan dengan garansi habis dan jarak tempuh tinggi, kenaikan premi dapat dianggap sebagai asuransi terhadap kemungkinan kerusakan baterai.
Apakah ada asuransi all-risk khusus untuk kendaraan hibrida, dan untuk siapa itu masuk akal?
Tidak, kendaraan hibrida tidak memerlukan produk asuransi all-risk terpisah; polis standar memproses kendaraan hibrida melalui proses yang sama dengan jenis kendaraan lainnya. Perbedaannya muncul pada harga polis dan pertanggungan tambahan. Bagi pembeli yang sedang mengambil keputusan, rumus praktisnya adalah: saat meminta penawaran premi, bandingkan dengan set pertanggungan yang sama, minta secara tertulis apakah pertanggungan baterai standar atau tambahan, dan saat membeli bekas pastikan untuk memverifikasi kesehatan baterai dalam laporan inspeksi serta syarat alih garansi. Selisih premi, jika dinilai bersama penghematan bahan bakar dan permintaan pasar bekas hibrida, pada sebagian besar skenario menghasilkan gambaran yang seimbang; yang penting bukan membayar selisihnya secara buta, melainkan mengetahui untuk komponen apa Anda membayarnya.
Sumber
- Faktor yang Paling Meningkatkan Premi Asuransi All-Risk pada 2026
- Panduan Asuransi All-Risk untuk Mobil Hibrida
- Harga Asuransi All-Risk Kendaraan Baru 2026
- Apa Saja Faktor yang Menentukan Harga Asuransi All-Risk dan Pertanggangannya?
- Apa Saja yang Dicakup Asuransi All-Risk Kendaraan Hibrida? Panduan Pertanggungan
- Pemeriksaan Sistem Hibrida Toyota dan Jaminan Baterai Hibrida
- Kapan Kendaraan Hibrida Masuk Akal? - Panduan Keputusan 2026
- Berapa lama daya tahan baterai kendaraan hibrida?
- Asuransi Kendaraan Listrik 2026: Panduan Pertanggungan Baterai
- Tarif Asuransi Kendaraan Listrik – NAIC
- Biaya Penggantian Baterai Hibrida – AutoZone
- Peraturan Layanan Purna Jual
- Pemeriksaan Informasi Polis dan Klaim Asuransi Comprehensive – e-Devlet
- Penelusuran melalui Web – SBM
- Asuransi Comprehensive 2026: Apa yang Menanti Pemilik Kendaraan?
- Apa yang Perlu Diperhatikan saat Membeli Kendaraan Hibrida Bekas?