Warum ist die Kaskoversicherung für Hybridautos teurer?
Diese Seite teilen
Die Kaskoversicherung für Hybridautos fällt in der Regel 15–25 % teurer aus als die ihrer Benziner-Pendants; die Hauptgründe sind der hohe Marktwert des Fahrzeugs, das teure Batteriepaket, die verpflichtende Vertragswerkstatt und Verzögerungen bei der Ersatzteilbeschaffung. Kurz gesagt: Der Versicherer kalkuliert die durchschnittlichen Kosten eines Schadens beim Hybridfahrzeug höher, und diese Differenz wirkt sich direkt auf unsere Prämie aus. Im Folgenden betrachten wir Schritt für Schritt die konkreten Bestandteile dieser Differenz, die Probleme, denen Sie im Schadensfall begegnen können, und die wirksamen Wege zur Prämienreduzierung.
Die wichtigsten Punkte
- Die Hybrid-Kaskoprämie ist im Vergleich zu Benziner-Schätzungen 15–25 % höher.
- Die Kosten für das Hybrid-Batteriepaket liegen auf dem US-Markt bei etwa 1.000–6.000 USD .
- Die gesetzlich zulässige maximale Reparaturdauer bei Pkw beträgt 45 Arbeitstage.
- Der Batterieschutz ist in der Türkei in der Regel nicht Standard; er erfordert einen Zusatzschutz oder eine Klausel.
- Die einfachste Methode, den Schadenfreiheitsrabatt zu bewahren, ist, die Police bei kleinen Schäden nicht zu nutzen.
Warum ist die Kaskoversicherung für Hybridfahrzeuge teurer? Vier konkrete Gründe
Der bestimmendste Faktor bei der Kaskoprämie ist der Marktwert des Fahrzeugs. Der Versicherer berechnet den maximalen Betrag, den er im Schadensfall zahlt, auf Grundlage des Fahrzeugwerts; je höher der Fahrzeugwert, desto größer sein Risiko. Da Hybridmodelle zu höheren Preisen verkauft werden als vergleichbare Benziner, ist der Ausgangspunkt der Prämie entsprechend höher. Dies ist keine spezielle Politik des Versicherungsunternehmens gegen Sie, sondern eine wertbezogene Preislogik.
Der zweite Faktor ist die Batterie selbst. Das Hochvolt-Batteriepaket ist das teuerste Einzelteil des Fahrzeugs und die größte Unsicherheit für den Versicherer bei der Schadensfeststellung nach einem Unfall. Im Falle eines Batteriedefekts können die Austauschkosten sogar den gesamten Gebrauchtwagenwert des Fahrzeugs übersteigen. Dieses Risiko führt dazu, dass Kaskoversicherungen für Elektro- und Hybridfahrzeuge detaillierter kalkuliert werden als für konventionelle Fahrzeuge.
Reparaturbeschränkungen und Fachwissen bei der Arbeit
Die Anzahl der Werkstätten, die in ein Hybridfahrzeug in das Hochvoltsystem eingreifen dürfen, ist begrenzt. Aus Versicherungssicht bedeutet dies, dass der Schaden nur in Vertrags- und Fachwerkstätten repariert werden kann, wodurch die Arbeitskosten steigen. Die Kaskoprämien von Marken und Modellen mit hohen Ersatzteil- und Werkstattkosten und anspruchsvoller Reparatur fallen im Vergleich zu anderen Fahrzeugen im gleichen Preissegment höher aus. Auch ausländische Versicherungsaufichtsbehörden nennen dasselbe Trio: hoher Fahrzeugwert, spezielles Fachwissen erfordernde Teile und die Kosten für Batteriereparatur/-austausch.
Beschaffungszeiten für Teile
Spezielle Teile für Hybridfahrzeuge sind nicht bei jedem Händler auf Lager; bei Komponenten wie Batteriemodul, Wechselrichter oder DC-DC-Wandler kann sich die Beschaffungszeit verlängern. Der rechtliche Rahmen ist klar: Nach der Verordnung über After-Sales-Dienste beträgt die maximale Reparaturdauer bei Pkw, Kleintransportern und Motorrädern 45 Arbeitstage. Für den Versicherer bedeutet eine lange Reparaturdauer jedoch Ersatzfahrzeugkosten und Betriebsausgaben. Auch diese indirekten Posten fließen in die Prämienermittlung ein.
Batterieausschlüsse in den Policen
Der am häufigsten missverstandene Punkt: Selbst wenn Ihre Kaskoprämie teuer ist, ist die Batterie nicht automatisch abgedeckt. In der Türkei ist der Batterieschutz in der Regel nicht Standard; er wird als zusätzliche Deckung oder durch eine Klausel in die Police aufgenommen. Auch die Ladestation und Ladekabel sind nicht abgedeckt und können auf Anforderung ergänzt werden. Zusätzliche Deckungen wie "Batterieschutz" erhöhen insbesondere die Kaskopreise für Neufahrzeuge. Darüber hinaus sind Reichweiten- und Kapazitätsverluste durch natürliche Batteriealterung sowie Hersteller-Rückrufe von der Kaskoversicherung nicht abgedeckt; diese fallen unter die Herstellergarantie.
Wie steht es 2026 um die Kaskopreise?
Das Jahr 2026 gilt als Umbruchjahr im Kaskobereich: Der Aufstieg der Elektrofahrzeuge, der Übergang zu individuellen Prämien und die Verbreitung von Mini-Reparaturverfahren stehen im Vordergrund. Die Kaskopreise für Neufahrzeuge bewegen sich im Durchschnitt zwischen 15.000-45.000 TL ; je nach Fahrerprofil sollten Abweichungen von 20-40 % bei diesen Beträgen als normal gelten. Als wichtigste prämientreibende Faktoren gelten steigende Fahrzeugpreise, Wechselkurse und wachsende Ersatzteilkosten.
| Fahrzeug | Kaskospanne 2026 Neufahrzeug |
|---|---|
| Toyota Corolla 1.6 Vision | 17.000-22.000 TL |
| BMW X3 | 29.000-34.000 TL |
| Togg T10X | 32.000-37.000 TL |
| Tesla Model Y | 33.000-38.000 TL |
Die Lehre aus der Tabelle ist klar: Die Prämiepreist neben dem Marktwert auch das Batterierisiko ein. Die Kaskoversicherungen von Elektromodellen mit großen Batteriepaketen können über denen von verbrennungsmotorischen Pendants zum selben Preis liegen. Die Kaskosumme selbst wird bei allen Fahrzeugen, einschließlich Hybriden, gemäß der monatlich aktualisierten offiziellen Kaskowertliste festgelegt; für Neu- und Gebrauchtfahrzeuge wird dieselbe Liste verwendet.
Was erwartet den Hybridbesitzer im Schadensfall?
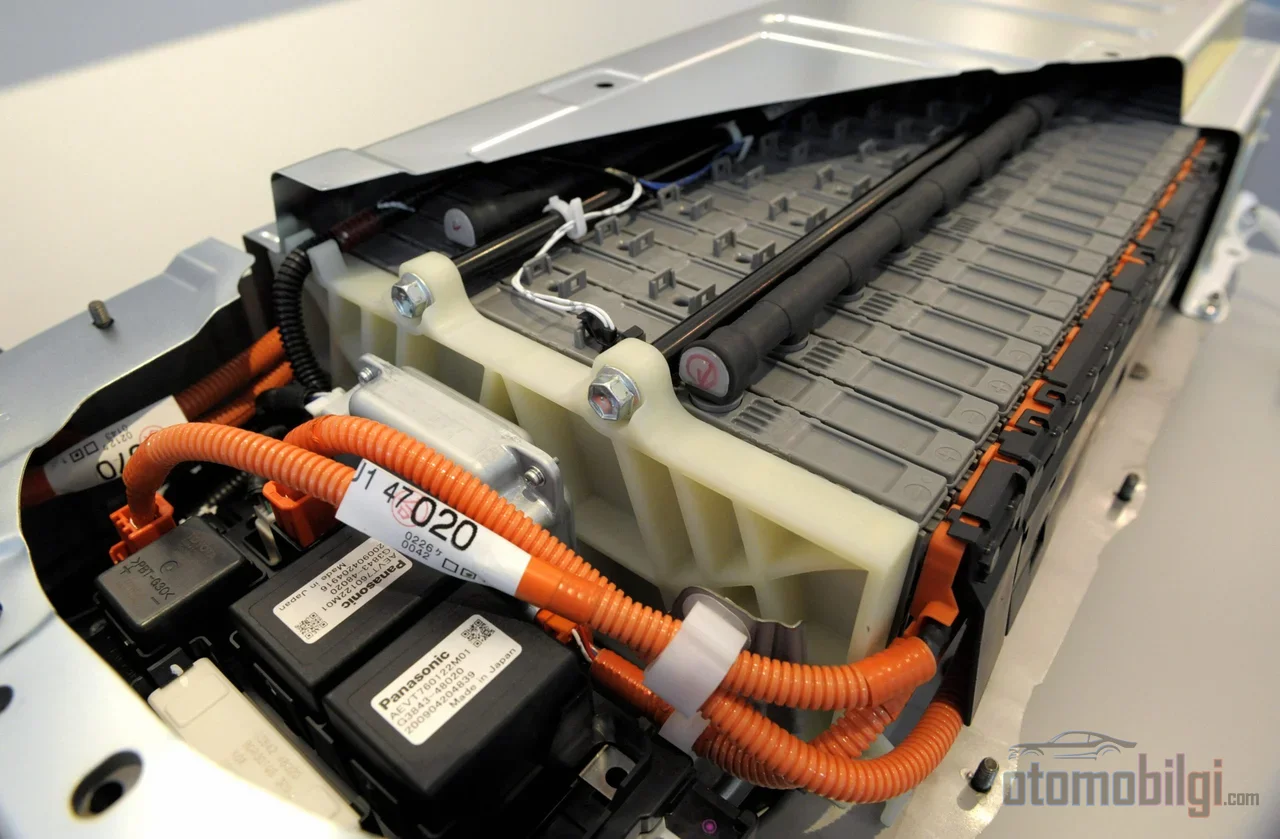
Der Ablauf im Schadensfall ist weitgehend derselbe wie bei anderen Fahrzeugen, beim Hybrid kommen jedoch zwei zusätzliche Variablen ins Spiel. Erstens die Prüfung des Hochvoltsystems im Gutachten: Bei Schlägen in den Bereich der vorderen Stoßstange, am Rahmen oder Unterboden wird zusätzlich untersucht, ob das Batteriegehäuse betroffen ist. Zweitens kann die Reparatur nur in hochvoltzertifizierten Werkstätten durchgeführt werden; dies kann die Reparaturdauer und den Bedarf an einem Ersatzfahrzeug verlängern.
Beim Batterietausch wird die Lage heikler. Ein neues Hybrid-Batteriepaket wird je nach Markt und Modell in einer großen Preisspanne angeboten; am US-Markt liegt dieser Betrag bei etwa 1.000-6.000 USD . Aufgearbeitete Batterien bieten zwar geringere Anfangskosten, bergen jedoch Unsicherheiten bei Leistung und Lebensdauer; welche Option im Versicherungsfall genehmigt wird, hängt von den Policebedingungen ab.
Hier muss die Grenze zwischen Herstellergarantie und Kaskoversicherung klargestellt werden. In der Türkei variieren die Hochvolt-Batterieggarantien für Hybrid- und Elektrofahrzeuge je nach Marke, liegen aber in der Regel bei etwa 8 Jahren . Toyota bietet zudem die verlängerte Hybrid-Batteriegarantie an: Bei Hybriden über 4 Jahre/85.000 km, die noch keine 10 Jahre alt sind, verlängert sich die Batteriegarantie um bis zu 1 Jahr/15.000 km verlängert. Servicedaten bestätigen, dass Toyota-Hybridbatterien im realen Einsatz 12-15 Jahre Lebensdauer erreichen können. Kurz gesagt: Eine alternde Batterie ist Sache der Garantie, nicht der Kasko; die Kasko übernimmt unfallbedingte Schäden. Auch nach Ablauf der Garantiezeit sind Hersteller oder Importeur gesetzlich verpflichtet, während der Nutzungsdauer des Fahrzeugs Wartungs- und Reparaturdienstleistungen anzubieten.
Worauf man bei Prüfung, Schadenshistorie und Tramer-Abfrage achten sollte
Beim Kauf eines gebrauchten Hybrids oder bei der Verlängerung der Police sind drei Prüfpunkte entscheidend. Zunächst die Batteriehistorie: Ein dokumentierter Batterietausch, eine Reparatur oder Garantiemaßnahmen am Fahrzeug sind preislich und sicherheitstechnisch von Vorteil. Im Gutachten müssen Batteriezustand, Garantieleistung und Ausschlüsse klar schriftlich festgehalten sein; Garantieübertragung und Ausschlussbedingungen variieren je nach Fahrzeug.
Der zweite Punkt ist die Schadenshistorien-Abfrage. Über das Kennzeichen oder die Fahrgestellnummer können Sie über e-Devlet, die SBM-Webabfrage, das 118 90 Alo Hasar Callcenter oder per SMS an 5664 die Kasko-Historie, die Schadenshistorie, den Eigentumsstatus und die Informationen zu ausgetauschten Teilen abfragen. Die Abfragegebühren können je nach Kanal variieren; offizielle Kanäle (e-Devlet und SBM) zu bevorzugen ist in Bezug auf Kosten und Genauigkeit der sicherste Weg.
Drittens der schadensfreie Rabatt: Er beginnt im ersten schadensfreien Jahr bei %30 und kann mit den Jahren auf bis zu %65 steigen. Ihren zuvor erworbenen schadensfreien Anspruch können Sie auf Ihren neuen Hybrid übertragen. Außerdem beeinträchtigen Mini-Reparaturleistungen (Kratzer und kleine Dellen) Ihren schadensfreien Status nicht. Gebrauchte Hybrids sind in der Türkei stark gefragt; das deutet darauf hin, dass sich die Tramer-Historie auf den Verkaufswert mindestens genauso positiv auswirkt wie bei Benziner.
Wege, die Hybrid-Kaskoprämie zu senken
Den Prämiennachlass können Sie nicht vollständig beseitigen; aber es gibt Posten, die Sie kontrollieren können. Folgendes wirkt sich direkt auf Ihre Police aus:
- Schadensfreiheit bewahren: Nutzen Sie die Police nicht für kleine Schäden wie Kratzer und kleine Dellen; jede Nutzung senkt Ihren Rabatt im Folgejahr.
- Kasko mit Selbstbeteiligung prüfen: Indem Sie 1-2% des Schadens selbst übernehmen, können Sie eine erhebliche Prämienersparnis erzielen.
- Servicewahl überprüfen: Die Option "freie Werkstattwahl" senkt die Prämie; "nur Vertragswerkstatt" erhöht sie. Treffen Sie diese Entscheidung beim Hybrid gemeinsam mit dem Batterierisiko.
- Mehrpoligen-Rabatt nutzen: Bündeln Sie Ihre Kfz-Haftpflicht, Wohngebäude- und Krankenversicherungen bei demselben Unternehmen; auch der Kaskostart am selben Tag wie die Zulassung bringt Vorteile.
- Unnötige Deckungen entfernen: Streichen Sie Zusatzdeckungen, die Sie nicht nutzen; prüfen Sie in den ersten Jahren alternativ zur Vollkasko die Mini-Kasko.
- Fahrerprofil nutzen: Die Angabe eines einzelnen Fahrers, Berufsrabatt und Sicherheitsausstattungen wie ein Immobilizer oder ein Ortungsgerät senken die Prämie.
Bei der Batterieschutzdeckung sollten Sie das Kosten-Nutzen-Verhältnis je nach Alter des Fahrzeugs abwägen: Bei einem jungen Fahrzeug mit laufender Garantie ist diese Deckung in den meisten Fällen eine unnötige Kosten; bei einem Fahrzeug mit abgelaufener Garantie und hoher Kilometerleistung lässt sich der Aufpreis auf die Prämie hingegen wie eine Versicherung gegen mögliche Batterieschäden betrachten.
Gibt es eine eigene Hybridkaskoversicherung und für wen ist sie sinnvoll?
Nein, für ein Hybridfahrzeug wird kein eigenes Kaskoprodukt benötigt; die Standardpolice behandelt das Hybridfahrzeug im gleichen Verfahren wie andere Fahrzeugtypen. Der Unterschied zeigt sich im Preis der Police und in den zusätzlichen Deckungen. Für einen Käufer in der Entscheidungsphase gilt folgende praktische Formel: Vergleichen Sie Prämienangebote mit demselben Deckungspaket, fordern Sie schriftlich an, ob die Batteriedeckung Standard oder Zusatz ist, und prüfen Sie beim Gebrauchtwagenkauf unbedingt den Batteriezustand im Gutachten sowie die Bedingungen der Garantieübertragung. Der Prämienvorteil gleicht sich in den meisten Szenarien aus, wenn man ihn zusammen mit der Kraftstoffeinsparung und der Gebrauchtwagennachfrage des Hybrids betrachtet; entscheidend ist nicht, blind die Differenz zu zahlen, sondern zu wissen, wofür man bezahlt.
Quellen
- Faktoren, die die Kasko-Prämie 2026 am stärksten erhöhen
- Kasko-Leitfaden für Hybridfahrzeuge
- Kasko-Preise für Neufahrzeuge 2026
- Welche Faktoren und Deckungen bestimmen den Kaskopreis?
- Was deckt die Kaskoversicherung für Hybridfahrzeuge? Leitfaden zu den Deckungen
- Toyota Hybrid-Systemprüfung und Hybrid-Batteriegarantie
- Wann lohnt sich ein Hybridfahrzeug? - Entscheidungsleitfaden 2026
- Wie lange hält die Batterie eines Hybridfahrzeugs?
- Versicherung für Elektrofahrzeuge 2026: Leitfaden zur Batteriedeckung
- Electric Vehicle Insurance Rates - NAIC
- Hybrid Battery Replacement Cost - AutoZone
- Verordnung über After-Sales-Dienstleistungen
- Abfrage von Kaskopolice- und Schadensinformationen - e-Devlet
- Abfrage über das Web - SBM
- Kaskoversicherung 2026: Was erwartet die Fahrzeugbesitzer?
- Worauf sollte man beim Kauf eines Gebraucht-Hybridfahrzeugs achten?