なぜ米国の高速道路では自動運転トラックに依然としてドライバーが乗っているのか?
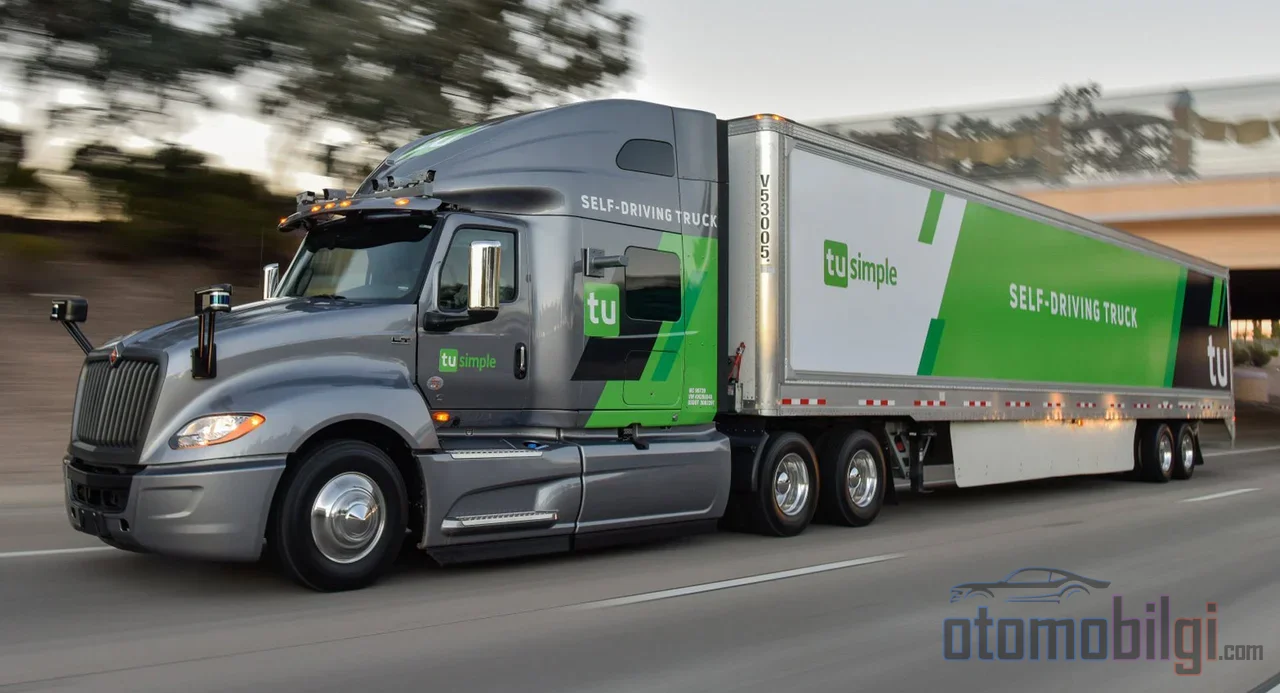
幹線道路をスムーズに走るトラックを想像してみてほしい: ハンドルはまっすぐ、キャビンは空っぽ. 企業は何年も前から無人配送がすぐそこまで来ていると言い、テック大手はそれを売り込んでいる.だが今日も米国の高速道路では、座席に腰かけてコーヒーをすすりながら運転するドライバーの姿が見られる. なぜなのか? 単なる好奇心ではない、本当に興味深い問いだ.しかもその答えは思っているよりはるかに多層的だ. では見ていこう.
まずここを整理しよう: トラックにおける自動運転レベルとは何を意味するのか?
「自動運転」と言っても、誰もが同じものを理解しているわけではなく、ここから混乱が始まる. SAEのJ3016標準は、車両の自動化レベルを0から5までの6段階で定義している. レベル0から2の間は、システムがどれほど賢くても、業務の一部またはすべてを人間が担う.つまり、ドライバーは依然としてあなた自身だ. 本当の転換点はレベル4: システムが定義されたサービスエリア内で運転任務のすべてに責任を持ち、人間のドライバーが不要になる. ある高速道路のルートや特定の地域が、ゲームのマップのようなものだ: システムはそのマップの中であれば、単独で走行できる.
トラック会社が狙っているのはまさにこれだ. レベル4の自動運転は特定の条件に依存する: 定義されたルート、高速道路走行のような予測可能なシナリオだ. つまり、トラックがあらゆる場所へあらゆる条件下で走れるという話ではなく、 高速道路のまっすぐで長い区間こそが、コンピュータにとって実は最も有利なフィールドなのだ. では、技術がここまで進歩したのに、なぜトラックの中には今も人間が座っているのか? その答えは、いくつかの層に分かれて浮かび上がってくる.
ハイライト
- レベル4の自動化では、システムが定義されたルート上の運転のすべてに責任を持ち、人間のドライバーは不要
- AuroraとKodiakは、キャビン上部の警告灯について、2026年10月7日に発効する 5年間の連邦免除を取得
- Kodiakはテキサス州の無人車両フリートを5台から10台に増やし、300万マイルを超える無人走行距離を報告
- 人件費はトラック輸送コストの約40%を占めており、ここに自動化の真の商用上の魅力がある
- 無人の商用運行を明示的に許可している州の数は、見解によって5から24以上まで幅がある
ハブ間( Hub-to-Hub )モデル: 高速道路はロボット、両端は人間
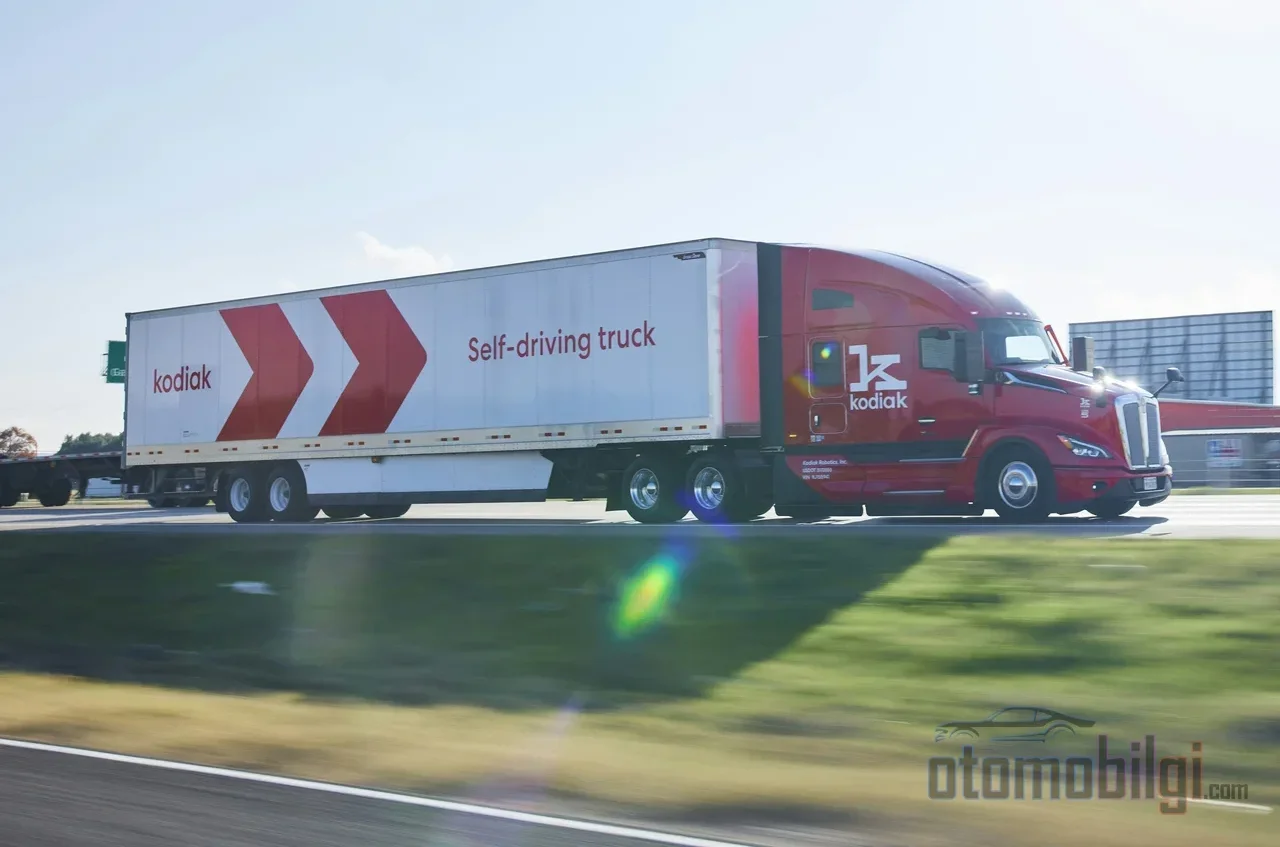
無人配送の夢の現場での実際の姿は、頭の中で描くイメージとは少し違う. 企業はトラックが最初から最後まで無人で走ることではなく、ハブ間( hub-to-hub )と呼ばれる中継モデルを構築している. その論理は非常にシンプルだ: 高速道路の長く退屈だが技術的には最も容易な区間を自動運転システムが担当し、 輸送の起点と終点の複雑な部分は人間のドライバーが担う. トラックは物流拠点間を自動運転で走り、市街地の狭い道路や荷役ランプの作業は人間に残される.
このモデルの実際の事例は非常に明確だ. Kodiakは2022年、大手運送会社のWerner Enterprisesと共に、ダラスからフロリダ州レイクシティまで伸びる路線でパイロット運行を実施した: 4回の往復、8回の異なる便. 合計152時間の運転、そして毎回、そう、セーフティドライバーの同行付きで100%定時納品. つまりシステムは高速道路を運転したが、キャブには常にバックアップの人間がいた. Wernerのローカルドライバーが最初と最後の1kmを担当し、 トラックが高速道路上で過ごす時間が最大化された.
Aurora側も状況は似ている: 商用展開の敷居として、同社は閉じたセーフティケース、つまりシステムの安全性を段階的に証明するドキュメント一式を完成させる必要がある. そしてAuroraは自社内で正直な評価を行っている: 高速道路での性能だけでは不十分で、バーストタイヤのような一部の状況では常に現場にいる人間のサポートが必要だと. Gatikはさらに短い固定ルートでの中距離物流に自社を位置づけている - 高速道路の王ではないが、自らの狭い領域のリーダーだ.
なぜまだドライバー付きなのか? ここに4つの大きな理由がある
1. 安全性の証明は構築よりも難しい
業界の最も著名な指摘はこれだ: 最大の不足はテクノロジーではなく、安全性の検証である. システムに80トンのトラックを、自分の荷物を持って交通に放り出せるようにするには、まずあらゆる条件で十分に安全であることを証明しなければならない. それを個々のシナリオではなく、何百万マイルにわたり、何千もの予想外の状況で立証する必要がある. テクノロジーは急速に進歩しているが、この試験はトラックの走行とは違って急がない.
2. 規則の本は空のキャブのために書かれていない
わかりやすい例を挙げよう: トラックが路上で故障したらどうするか? ドライバーはキャブから降りて後方に三角警告板を置き、必要なら反射ベストを着る. ではキャブが空だったら? 現在の連邦規則はまさに人間のドライバーがキャブから降りて警告装置を設置できることを前提としている. レベル4の車両にはこの規則を適用できないため、免除が必要になる. AuroraとKodiakはまさにこの理由で連邦の例外を取得した: キャブ上部のLED警告灯を使用できるようにする、2026年10月7日に発効する 5年間のFMCSA免除だ. つまり、空のキャブのトラックでさえ路上で警告を出すには、まず法律の言葉で特別な解決策を発明する必要があった. 少し混乱したならそれは正しい - 事態はまさにこれほどまでに官僚的なのだ.
3. 州ごとに変わる規則
米国では輸送規制の大部分は州に属しており、自律トラックにとってこれは、少しずつ進むが互いに整合しない規則の山を意味する. 業界はこれをパッチワークとして describe している; あるルートで自由に行えたことが、次の州では止められうる. カリフォルニア州が2026年に導入する新規則も、この段階的アプローチの典型的な例だ: メーカーは各段階で50万マイルのテストを完了し、ハードウェア、ソフトウェア、運用の安全性を証明しなければならない - しかも最初の段階では依然としてセーフティドライバーの同乗が必須だ. つまり最も厳しい州の一つで、最も先進的な企業でさえテスト段階ではドライバー付きで運用している.
4. 最初と最後の1kmは依然として人間の仕事
高速道路はコンピュータにとって理想的なフィールドだ: 平坦で予測可能、歩行者はおらず、交差点も少ない. しかし出荷の始まりと終わりの場所 - 倉庫のランプ、混雑した工業地域、狭い通り - は別世界だ. トラックが高速道路を降りて倉庫に乗り入れる場面は、テクノロジーが最も脆くなる瞬間の一つだ. ハブ・ツー・ハブモデルが存在するのはまさにそのためだ: システムが最も力を発揮する場面をシステムに任せ、残りは人間に委ねる. 次の疑問はこうだ: このパッチワークのようなシステムはどれくらい続き、州を跨ぐ格差は埋まるのだろうか?
パッチワークは崩壊しつつあるのか? 連邦の枠組みが目前に
州ベースの規制の混乱を解決するため、ワシントンでは二正面からの動きがある. SELF DRIVE Act of 2026は、州の制限を無効化し、自動運転トラックがパイロット運用で初めて収益を上げられるようにすることを定めており、立法上の障害を一つ突破したところだ. それに並ぶのがBUILD America 250法案だ: 自動運転トラック企業が支持するこの提案は、州ごとの不確実性を全国レベルの安全枠組みに置き換えることを目指している. 2026年に施行される新しい高速道路法も、自動運転システムに対する連邦の安全枠組みを構築しており - 業界が長年待ち望んでいたのはまさにこれだ.
とはいえ、現状を知っておく必要はある. 自動運転車は21の米国州で、ドライバーなしの商用および個人運用が完全に合法だ; テキサスやカリフォルニアのような大きな拠点もその中に含まれる. 完全なドライバーレストラックを明示的に許可している州の数は、定義によって異なる: 狭義の定義ではテキサス、アリゾナ、ネバダ、フロリダ、カリフォルニアなど5州、広義の定義では24以上の州が明示的に許可している. 実務上のルールもシンプルだ: ドライバーレストラックは、ルートの両端の州が許可していれば、今日でも州を跨いで走行できる. ルールを制定した州の数はすでに半数を超えているが、立法者はまだテクノロジーに追いつこうとしているところだ.
商業的な側面: コードはどこまで進んでいるのか?
言葉ではなく数字が必要だ - そして2026年時点で、数字が語っている. Kodiakは、年の後半に商用長距離ドライバーレス運用を開始する予定だ; Ares Acquisition IIとの合併によりNasdaqにKDKのティッカーシンボルで上場し、1億4,620万ドルの現金を保有している. テキサスでAtlas Energy Solutionsのために運用するドライバーレス車両は5台から10台に増加し、100台のドライバーレストラックのコミットメントもある. 同社が報告した累計数字は以下の通り: 5,200時間を超える有償の自動運転運用、300万マイルを超えるドライバーレス走行、10,000件を超える完了した配送. ZFおよびNXPとの協力は継続中; Roush Industriesは、完全自動運転用途向けに設計された初のトラックを完成させた. Atlas Energyは、稼働中の井戸サイトでの配送の約70%を自動運転で完了したと発表している. さらにKodiakは、Pilotと共にジョージア州で29,000 kmに及ぶ自動運転配送網を支えるトラックセンターを設立した.
なぜ業界はこれほど急ピッチで進めているのか? 答えは経済性だ. 人件費はトラック輸送コストの約40%を占めており - 自動化の真の約束はまさにこの項目にあります. 長期的な見通しはさらに大胆です: 自律走行トラック車両群の総所有コストの優位性が、2035年には4,050億ドル規模の市場に成長しうると試算されている. 業界の言説はドライバー不足を軸に展開されていますが、 メダルの裏面もまた力強いものがあります. 政策介入がなければ、自動化が高・中賃金のトラック運転仕事を廃しつつ低品質の運転仕事を生み出しうるという警告は、労働者の視点から見た議論の主要な反対意見です. つまりこれは単なる技術の物語ではなく、労働力の物語でもあり - 誰が何を得て、何を失うのかはまだ決まっていません.
率直に言いましょう: ドライバーなしのトラックが配送や食料品の価格を下げうるとする記事の一部には、スポンサー付きコンテンツが含まれていることも付記しておきます. 約束は現実的で理にかなっていますが、誰が語っているのかにも目を向ける価値があります.
では、なぜロボタクシーはより速く走っているのか?
公正な質問です: Waymoが複数の都市で完全なロボタクシーサービスを運営しているのに、なぜトラックはいまだに運転席にドライバーを乗せて回っているのでしょうか? 答えは部分的に規模の問題です. Waymoはすでに約2億マイルの完全自律走行の実績を積み重ねている; Baiduは1億3,700万マイルのドライバーレス走行規模に達しており、Teslaは完全ドライバーレスの規模で後れを取っている. より多くのマイルは、より多くのデータ、より速い安全性の証明を意味します.
2つ目の違いはセンサーの哲学です. テスラはカメラのみに依存するアプローチを採用する一方、WaymoはLiDARを含む複数のセンサーを使用しています. トラック業界の議論も同様の融合の論理に基づいています: それぞれのセンサーには利点と限界があります. アクティブセンサーは距離を測り、カメラは状況を語りますが、悪天候では知覚の障害が生じうります. 3つが揃うと、互いの死角を補い合います. ロボタクシーが市街地のゆっくりした短距離移動に限られていることも重要なポイントです: トラックが行う仕事は何時間も途切れない高速道路走行であり - まったく別の安全性の試練です.
要約すると: 無人トラックは今どこにいて、明日どこへ向かうのか?
約束した明快な答えがここにあります. 米国の高速道路上では自律型トラックはいまだにほとんどドライバー付きで運行されています.技術は準備できていても、以下の3つがまだ整っていないからです: 大規模運用におけるシステムの安全性の証明、無人キャビンに適合した連邦規則、そして州をまたいで一貫した法的枠組み. 今日の現実はレベル4の狭い谷です: ハブ間(hub-to-hub)モデルでは、高速道路の中央部はほぼ無人、両端は有人です. Kodiakの数字と2026年の連邦免除に向けた法的取り組みは、これがどれほど速く変化しうるかを示しており、 パンクタイヤのシナリオやカリフォルニア州の有人第一段階は、なぜまだ完了していないのかを示しています.
私の見立てはこうです: 無人トラックは夢物語ではありませんが、一夜にして訪れる革命でもありません. 高速道路では、まだ数年間ドライバーの席は埋まったままですが - キャビンに座る人の仕事は毎年少しずつ変わっていくでしょう. そして、本当に注目すべきはこの移行だと思います: ドライバーが待機する監視員のような役割に変わるとき、この職業はどう進化していくのでしょうか? これは、トラックのハンドルを握るソフトウェアよりも興味深い問いだと思います. あなたはどう思いますか? 2030年の米国の高速道路には、何人のドライバーが残っているでしょうか?
参考資料
- SAEの運転自動化レベルの明確化
- 自動化レベル - NHTSA
- FMCSAの無人トラック安全免除: 2026年の規則 - Metier Law
- Kodiak AI、2026年に向けた自動運転トラックの準備を進める - El Trailero Magazine
- 自動運転車ニュース: Gatik、Kodiak… - Auto Connected Car News
- 無人トラック輸送の最大の課題は技術ではない - Trucking Info
- 自動運転車関連の成立法案 - NCSL
- 自動化が長距離トラック輸送の労働時間に与える影響 - Nature
- 無人運転? 自動運転トラックと仕事の未来 - Berkeley Labor Center
- 自動運転トラック車両群のビジネスケース - McKinsey