Apollo GoかWaymoか?ロボタクシー競争で誰が先行しているか
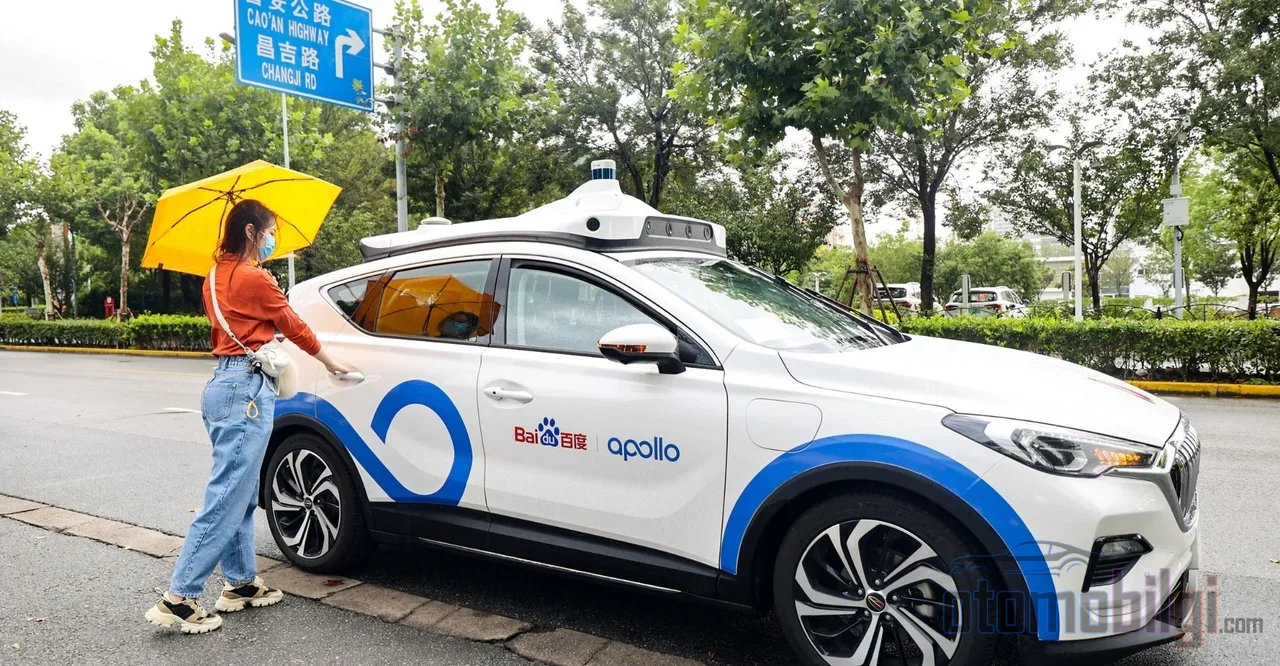
ある朝、武漢で何十台ものロボタクシーが同時に道路の真ん中で立ち往生しました. ハンドルに誰もおらず、車は動かず、交通は麻痺します. 数ヶ月後、同じ街でこれらの車は再び走っていました - しかし今度はそれぞれの車に安全スタッフが乗っています. 中国のロボタクシー大手 Apollo Go の物語は、まさにこうした弧を描いています: 一方には2,000万回を超える乗車、26都市、そして3桁の成長率. もう一方には、たった一つの出来事で事業全体を停止させ得る規制の現実. では、Baiduのサービスは Waymo より本当に大きいのでしょうか、それともこの話は思っているほど単純ではないのでしょうか? シートベルトをお締めください、この旅はカーブが多くなります.
Apollo Go の規模は実際どれほど大きいのか?
まずは数字から見ていきましょう.この分野では数字が本当に物語っています. 2026年2月時点で、Apollo Go は世界全体で2,000万回以上の乗車を完了し、サービス範囲は26都市に拡大しました. 2026年第1四半期だけでも320万回の完全無人乗車が行われ、成長は3桁の率で続いています. さらに、2025年10月までに週平均25万件を超えるドライバーなしの注文に達しています.
車両フリートの面では、正直に言うと状況は少し不透明です. Baidu はもはや総車両数を公式に公表していません. その代わりに乗車回数を誇っています. 第三者機関の計算によると、フリートは2026年3月25日時点で1,400台を超え、年末までに3,000台という目標が掲げられています. 同社の計画は、北京、広州、深圳をはじめとする5つの大都市で2026年末までにさらに1,200台を追加することです. つまり数字は大きいものの、「巨大なフリート」の図はもう少し先、目標の側に立っています.
ハイライト
- 2026年2月時点で Apollo Go は2,000万回以上の乗車、26都市に対応
- 2026年第1四半期に320万回の完全無人乗車、3桁の成長
- フリートは2026年3月に1,400台以上、年末目標は3,000台以上
- フリートでは Waymo がリード: 3,500〜4,000台、その80%がカリフォルニアとテキサスに
- RT6 ロボタクシーの費用は約37,000ドル
どの都市で無人乗車できますか?
Baidu の規制提出書類によると、完全無人運転に達した中国本土の都市には、北京、成都、重慶、海口、三亜、深圳、上海が含まれます. 2026年1月時点で、中国国内の運行は合計20都市に広がっています. しかしリストの中で最も注目すべき名前は武漢です. ここでの状況は、後ほどお伝えする出来事のせいで完全に変わりました. また、運転席を空けたまま一般の人が無人車に乗車できる国はわずか2つしかありません. 中国とUAEです. これは、この競争がいかに狭いコースで行われているかの証拠でもあります.
Waymo と Apollo Go の比較: どちらが先行しているのか?
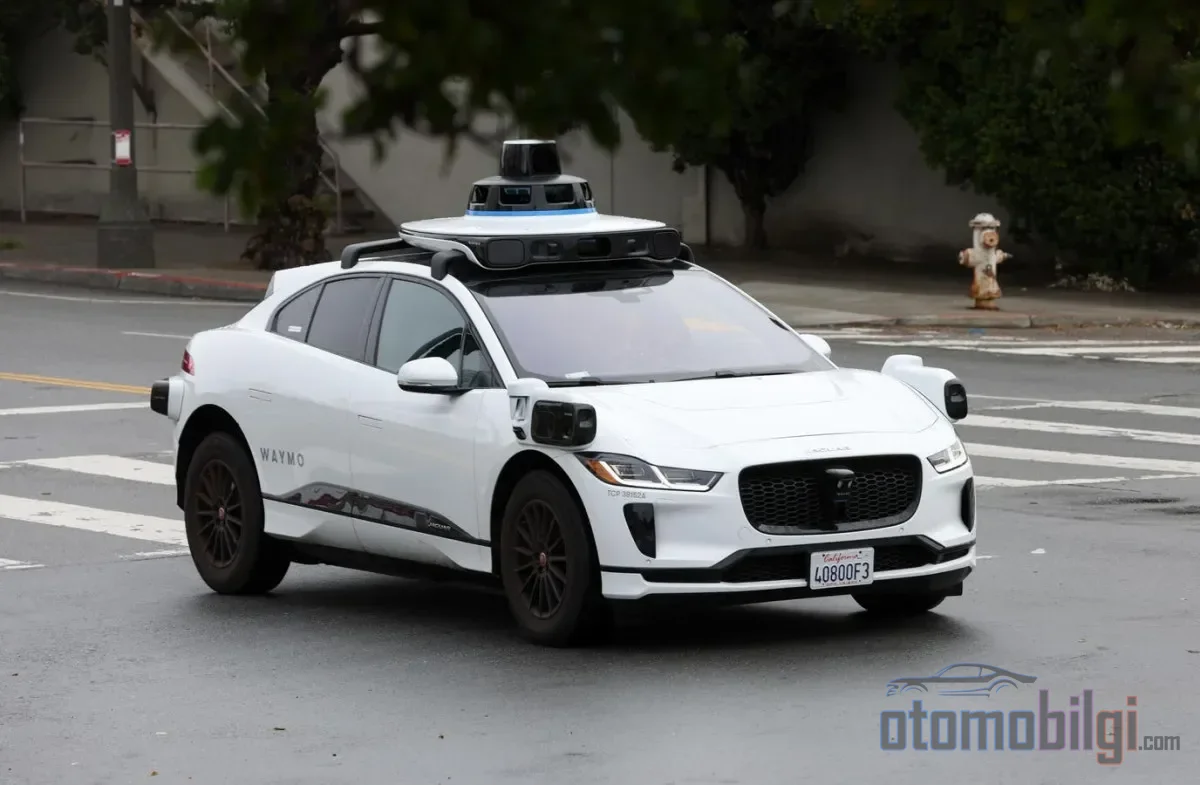
これこそ皆が問う質問ですが、残念ながら短い答えはありません. なぜなら「どちらが大きいか」という問いの答えは、どの指標で見るかによって変わるからです. フリート規模では明確に Waymo が先行しています. 2026年半ば時点で、3,500台を超える稼働車両を擁し、世界最大のロボタクシー事業者です. 2026年9月までにこの数は約4,000台に達しており、車両の約80%はカリフォルニア州とテキサス州に集中している. 走行台数では、Apollo Goが四半期あたり320万回の完全無人走行でリードしている.
| 指標 | Apollo Go | Waymo |
|---|---|---|
| フリート規模 | 1,400台以上(2026年3月)、目標は3,000台以上 | 3,500-4,000台(2026年) |
| 走行台数 | 320万回の無人走行(2026年第1四半期) | 公式の四半期データは公表していない |
| 地理的展開 | 26都市、中国+UAE+テスト走行 | 米国拠点、80%がカリフォルニア州とテキサス州 |
| 2026年の目標 | 5都市に1,200台追加 | 20都市以上への追加展開を準備 |
一部の分析では、Apollo GoがグローバルなロボタクシーランキングでWaymoを追い抜いたとする見出しを打ち出していますが、 同じ分析でも、フリート規模ではWaymoが依然としてリーダーであることを認めています. 業界の評価を見ても、監督なしの完全運用可能なフリート規模ではWaymoが先行しており、それをPony.ai、WeRide、Apollo Goが僅差で追っていることが示されています. つまり、見出しと実態は sometimes 別の物語を語っているのです. 正しい指標を尋ねていただければ、こちらも正確なデータをお伝えしましょう.
Cruiseはなぜレースから外れたのか?
比較を完成させるには、3つ目の名前にも触れる必要があります. GMは2024年12月にCruiseのロボタクシー開発を停止しました. その理由は、資本配分の優先順位、そしてロボタクシーの規模拡大に必要な時間とリソースでした. このプログラムには約100億ドルが投資されていましたが、致死性の歩行者巻き込み事故がプログラムの終わりをもたらしました. GMは閉鎖から約1年後、新しいテストフリートで自動運転のビジョンを再始動させていますが、ロボタクシーレースにおける本命ではなくなっています. Cruiseの物語は、実はこの業界の痛い教訓なのです: 金と技術だけでは足りず、信頼は一方通行の道 - 得るには何年もかかり、失うにはたった一度の事故で十分です.
中国はなぜより速くスケールできたのか: RT6と国家支援
では、中国の事業者はどうやってこのスピードに到達したのでしょうか? 答えは2本柱です: 安価な車両と支援的な規制. 1本目の柱はApollo RT6、Baiduの第6世代無人運転車です. RT6には38個のセンサーが搭載されています: 8基のLiDARと12台のカメラを含み、あらゆる方向に高精度・長距離の検知を実現しています. 真の驚きはそのコストです: RT6の1台あたりのコストは約37,000ドル、つまり25万元程度にまで引き下げられました. こう考えてみてください: 多くの普通の乗用車は、Waymoのロボタクシーの改造コストよりはるかに安くさえ売られていないのです. RT6は、LiDARサプライヤーによれば、前世代と比べて60%のコスト削減により運用効率を実現しました.
2本目の柱は国家です. 中国工業情報化部および他8機関は、2026-2030年の期間を対象とし、2030年までに自動運転車の大量普及を目標とする計画を公表しました. The Economistなどの分析では、中国は強力な国家支援のおかげでロボタクシーレースに勝つ可能性があると主張しています. 中国の運営事業者が混沌とした交通への適応と低コストでグローバルの主導権を握ったという評論も、同じ方向を指し示している. 西洋メディアの語りはときに誇張され、ときに見下したものになる - 現実はそこにある: 中国は急速にスケールアップした一方で、その速さの代償として規制上の脆弱性を支払っている.
地図、ライセンス、そして料金の現実
西洋ではロボタクシーサービスのために、都市ごとの地図承認、州ごとのライセンス手続き、そして長いテスト期間が必要とされる. 中国のモデルでは、これらのプロセスは中央集権的な計画によって加速できる - 問題が発生するまでは. 料金については、ここで正直にならなければならない: Apollo Goの2026年時点での中国国内の現在の乗客料金については、信頼できる確定的なデータは共有されていない. わかっていることは次の通り: ドバイではサービスは当初無料だったが、2026年8月20日からUber経由で有料になった; アブダビでも2026年4月12日まで乗車は無料だった. つまり、「中国ではロボタクシーがとても安い」という説を現時点で確定的な数字で検証することは不可能である - 約束と現実を切り分ける作業はまさにここから始まる.
武漢事件と規制凍結: 成功の影
2026年3月31日、この記事の冒頭シーンが現実のものとなった: 多数のApollo Go車両が武漢の道路上で停止し、車両安全性検査のため道路から引き揚げられた. それ以前から百度(Baidu)は、2024年6月以降、武漢のほぼ全域で100%ドライバーなしの運行を主張していた. この事件の後、中国は目立つ自動運転車の事故を理由にロボタクシーのライセンスを凍結した; Momentaや百度のような企業のテストと運行の拡大は数ヶ月間保留された. ライセンスは2026年7月、業界全体の安全性検査を経て再び発行され始めた.
武漢でのサービスは2026年8月に再開した - しかしプロファイルははるかに低かった: 経開、蔡甸、漢陽の各地区で、運転席に安全管理員が搭乗する車両によるものである. 百度自身の決算説明会でも、中国の一部の都市での運行が規制上の理由で調整されたことが明らかにされた. この状況は、中国において国家支援が同時に運営上のリスクを意味することを示している: 同じ手が素早く扉を開け、たった一つの過ちですべてを一斉に閉じることができるのだ. 5000万回の乗車成功が蓄積されていても、たった一つの注目度の高い事件が世間の信頼を揺るがしうる - これがロボタクシー運営の最も残酷な計算である.
中国は海外へ拡大中: ドバイ、アブダビ、そして香港
Apollo Goの物語は中国の国境にとどまらない. ドバイでは2026年3月30日、現地のタクシー会社との提携により完全ドライバーなしの商用乗車が開始された; 初年度の計画は50台で、2026年8月20日以降、UberXとUber Comfortの乗客はドライバーなしのApollo Go車両とマッチングできるようになった. アブダビでは2026年1月、ヤス島で一般向けの完全ドライバーなしサービスが開始された; これは地域運輸当局が発行した最初の2つのドライバーなし許可のうちの一つであった. 香港では、プロセスはより慎重である: 北ランタオでは有人乗客試験が継続中で、空港島で20台、トンチャンで8台が承認済み. 2026年7月に車内にバックアップオペレーターなしの無人走行テストが許可された.
競合も黙ってはいない: Pony.aiは4,000台超のロボタクシー展開計画を発表した. つまり中国では単一の企業ではなく、一つのレーンを複数の企業が一緒に走るレースが展開されており、そのレーンは中国国外にも広がりつつある.
では結論: Apollo Goはなぜ何百万人もの乗客を運んでいるのか?
まとめてみよう.冒頭の問いには明確な答えがふさわしい. Apollo Goが何百万人もの乗客を運んでいるのは、3つの条件が同時に成立しているからだ: 単体コストが37,000ドルまで下がった専用設計のLevel-4車両、中央集権的な計画によって加速されたライセンスと地図作成プロセス、そして30以上の都市で同時にテストを重ねて蓄積された実世界の経験. Waymoはフリート規模では依然として先行しており、技術面でも有力だ; 一方Apollo Goは、走行件数、都市数、コスト優位性によって、スケール化レースで最も速い存在となっている. Cruiseはこのレースから100億ドルの教訓を携えて撤退した.
しかし武漢での混乱が示したように、このスピードには代償がないわけではない: 「より多くの車両、より良いサービス」という言葉だけでなく、インフラのアップグレードなしにはロボタクシーの流入が交通をさらに圧迫する可能性がある. ロボタクシーの走行は結局、運転手付きの移動の代替となっている; つまり本当の主戦場は市場全体ではなく、ライドヘイリング市場にある. 2026-2030計画と、2030年の大量普及目標がテーブルに載っている. 今のところ、良いルールがある: 中国のロボタクシー勝利を一足飛びに宣言する語りも、まったく否定する語りも避けること. 本当の物語は、誇張と過小評価のちょうど中間で、進行中だ.
参考資料
- Apollo Go had a strong start to 2026 (Baidu Inc. official)
- World Robotaxi Map 2026 (DockDuty)
- Robotaxi Statistics 2026 (SQ Magazine)
- Baidu's Apollo Go has expanded its robotaxi operations to 20 cities (CnEVPost)
- Waymo is scaling fast: Here's what the fleet data shows (TechCrunch)
- 2025 Year in Review (Waymo Blog)
- GM to exit loss-making Cruise robotaxi business (Reuters)
- Baidu Unveils Next-Gen Autonomous Vehicle (PRNewswire - Baidu)
- China Resumes Issuing Robotaxi Licenses After Long Freeze (Bloomberg)
- Dubai Taxi Company and Baidu's Apollo Go Launch Fully Driverless Commercial Ride-Hailing (Dubai Taxi Company)