मूल्य हानि का दावा कैसे किया जाता है?
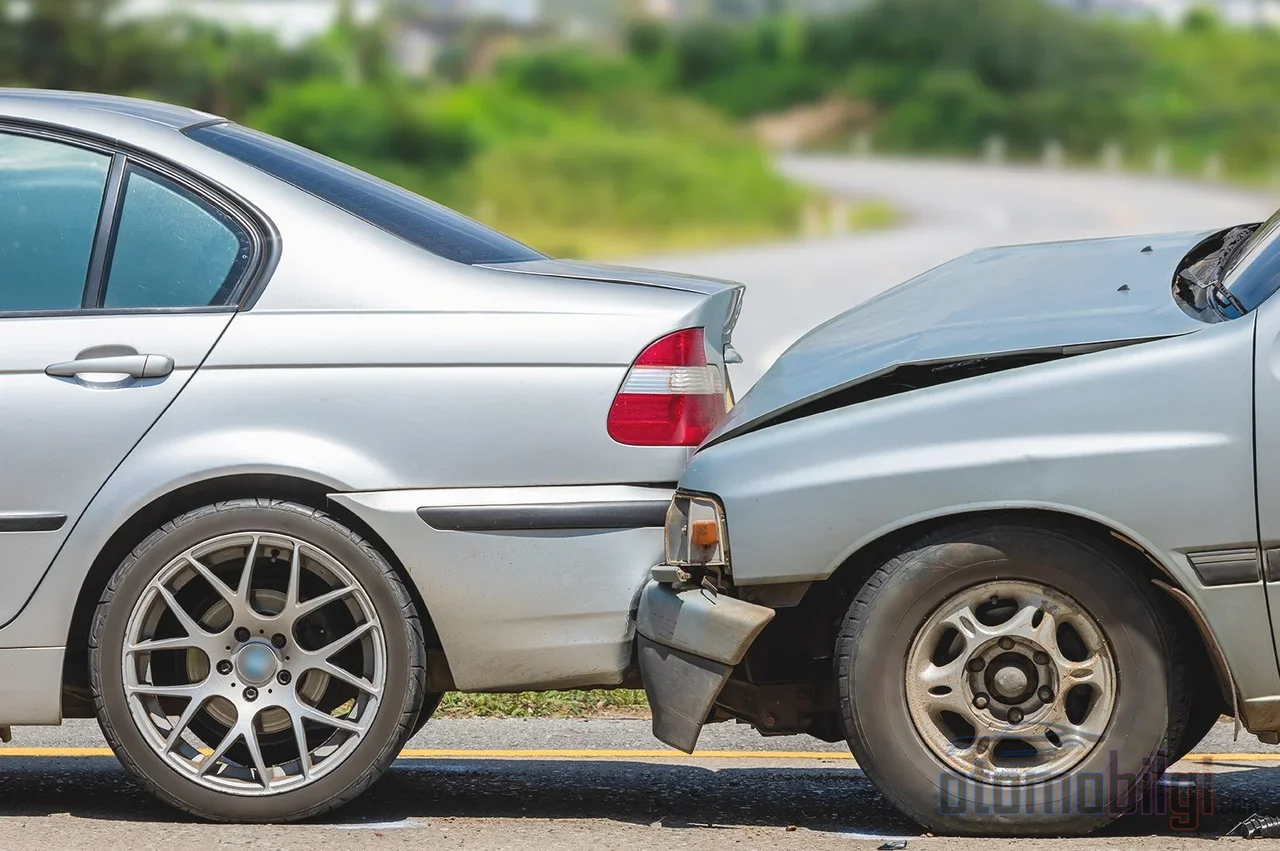
आपकी गाड़ी को हादसा हुआ, मरम्मत हो गई, उसका पेंट चमक रहा है और आप सड़क पर आगे बढ़ रहे हैं। सब कुछ ठीक लग रहा होता है, लेकिन सेकंड-हैंड बाज़ार में एक खरीदार जब बोनट खोलकर tramer रिकॉर्ड पूछता है, तो बात बदल जाती है: बिना हादसे वाली समान गाड़ी की उतनी ही कीमत पर वही गाड़ी बेचना असंभव हो जाता है। यही अंतर, जिसके अस्तित्व से अधिकांश ड्राइवर अनजान होते हैं, लेकिन जो अपना हक़ मांगना जानने वाला कोई भी व्यक्ति मांग सकता है, एक क्षति है: मूल्य हानि मुआवज़ा। मैं तीस से अधिक वर्षों से इस क्षेत्र में हूँ और फिर भी जिन ड्राइवरों से मैं सामने बात करता हूँ, उनमें से आधे से अधिक यह मानते हैं कि मरम्मत की लागत चुका दिए जाने से मामला ख़त्म हो गया। ख़त्म नहीं होता।
इस पृष्ठ पर मैं मूल्य हानि क्या है, किन शर्तों में इसकी मांग की जा सकती है, गणना कैसे की जाती है और आवेदन प्रक्रिया कैसे कदम-दर-कदम चलती है, यह सब वर्तमान राशियाँ बताए बिना, विधि सिखाने वाली एक गाइड के रूप में समझाऊँगा। क्योंकि राशियाँ हर साल बदलती हैं; जबकि विधि सीखने के बाद स्थायी रहती है।
मूल्य हानि ठीक-ठाक क्या है?
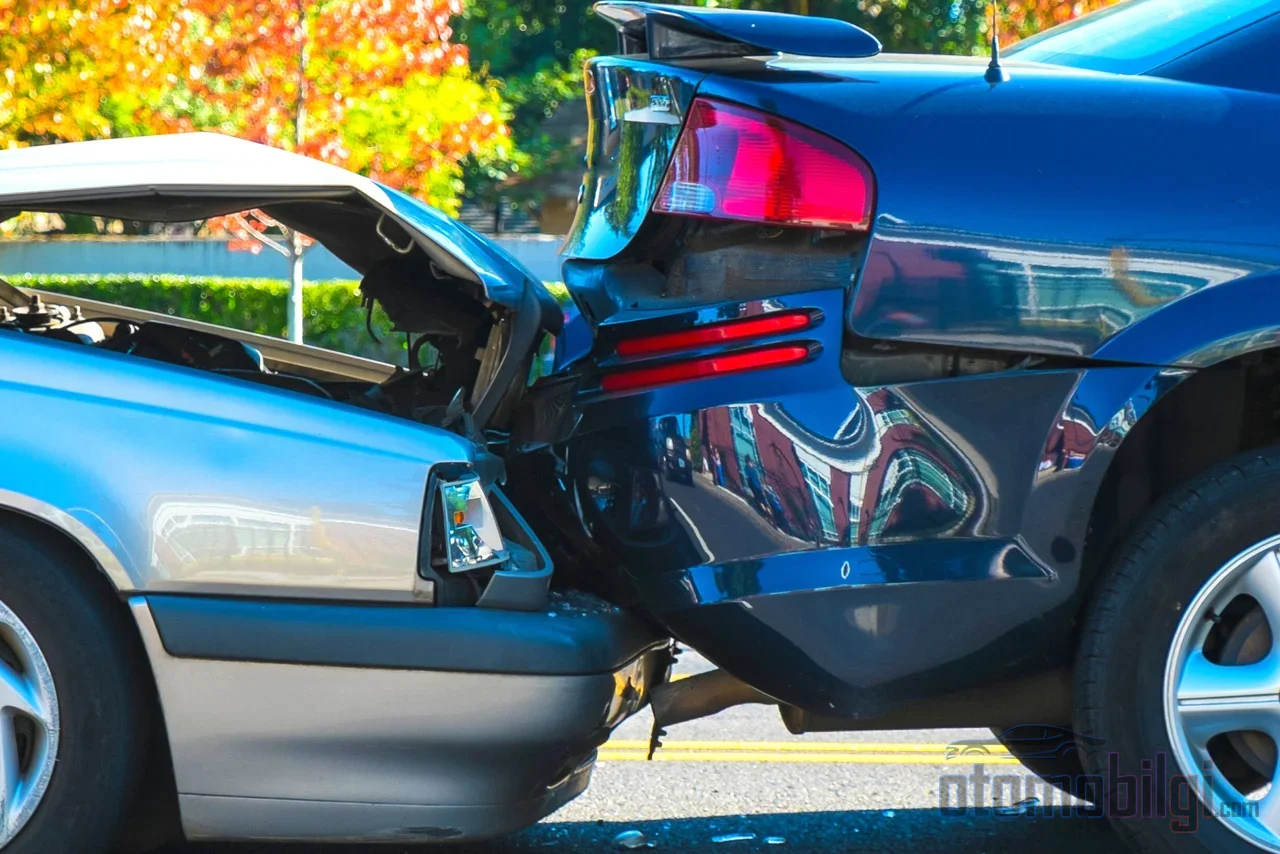
परिभाषा सरल है: हादसे से पहले गाड़ी के बाज़ार मूल्य और हादसे के बाद, पूरी मरम्मत के बाद के सेकंड-हैंड बिक्री मूल्य के बीच का अंतर। दोष गाड़ी में नहीं, बल्कि गाड़ी के इतिहास में होता है। Tramer और क्षति जाँच आज हर खरीदार का पहला काम है; कोई रिकॉर्ड देखने वाला खरीदार या तो अनुबंध से मुकर जाता है या कीमत नीचे खींच देता है। मरम्मत की गुणवत्ता इस तस्वीर को केवल हल्का कर सकती है। असली पुर्ज़ों से, अधिकृत सर्विस के हाथों मरम्मत की गई गाड़ी भी फिर भी हादसे के इतिहास के साथ रहती है, इसलिए मूल्य हानि उत्पन्न होती है; गुणवत्तापूर्ण मरम्मत केवल हानि की राशि को प्रभावित करती है, उसके होने को नहीं रोकती।
यह भी शुरू से कह लें: मूल्य हानि केवल पारंपरिक ट्रैफ़िक हादसे से उत्पन्न नहीं होती। प्राकृतिक आपदाएँ, तीसरे व्यक्ति या पशु से संबंधित क्षतियाँ और विशेष रूप से अधिकृत सर्विस के बाहर नकली पुर्ज़ों से की गई मरम्मतें भी वही परिणाम उत्पन्न कर सकती हैं। यदि आपकी गाड़ी स्क्रैप हो गई है, यानी pert प्रक्रिया में बाज़ार मूल्य और स्क्रैप मूल्य के बीच का अंतर चुका दिया गया है, तो आप अलग से मूल्य हानि की मांग नहीं कर सकते; ये दो अवधारणाएँ एक-दूसरे का स्थान नहीं लेतीं।
साथ चलने वाली दो अवधारणाएँ
मूल्य हानि अधिकांश समय अकेली नहीं होती। क्षति अंतर, बीमाकर्ता द्वारा मरम्मत में नकली या समतुल्य पुर्ज़ा लगवाने के कारण असली पुर्ज़े के साथ मूल्य अंतर से उत्पन्न अतिरिक्त क्षति है और इसे क़ानूनी रूप से मांगा जा सकता है। प्रतिस्थापन गाड़ी क्षति वह मूल्य है जो आपकी गाड़ी के मरम्मत में पड़े रहने के दौरान उपयोग खोने का होता है: किराए की गाड़ी या वैकल्पिक परिवहन के खर्च। पॉलिसी में कोई विशेष प्रावधान न होने पर यह क्षति दोषी पक्ष के बीमाकर्ता से नहीं, बल्कि सीधे दोषी व्यक्ति से मांगी जाती है। इन अंतरों को जानना आपको यह समझने में मदद करता है कि जब मामला विशेषज्ञ के हाथ में जाता है, तो आप किस पर हस्ताक्षर कर रहे हैं।
मुख्य बिंदु
- मूल्य हानि, मरम्मत किए जाने पर भी हादसे वाली गाड़ी और बिना क्षति वाली समतुल्य गाड़ी के सेकंड-हैंड मूल्य अंतर है और इसे अलग से मांगा जाता है।
- मांग की पूर्व शर्त: हादसे में 100% दोषी न होना।
- किलोमीटर सीमा 1 अप्रैल 2020 को समाप्त कर दी गई; अब किलोमीटर की परवाह किए बिना मांग की जा सकती है।
- समय सीमा: zarar öğrenildiği tarihten itibaren 2 साल, her durumda kazadan itibaren 10 साल.
- बीमाकर्ता को आवेदन का 15 कार्य दिवसों के भीतर लिखित उत्तर देना अनिवार्य है।
मूल्य हानि दावे के लिए कौन-सी शर्तें मानी जाती हैं?
ट्रैफिक बीमा की सामान्य शर्तें दावे की स्वीकृति के लिए पांच शर्तों को समग्र रूप से देखती हैं। इन्हें फ़ॉर्म भरते समय आपके द्वारा चिह्नित किए गए बॉक्स जैसा समझा जा सकता है; एक भी कमी होने पर आवेदन दरवाज़े पर ही लौट जाता है।
- दावा समय-सीमा से बाहर न होना,
- मूल्य हानि के अधीन क्षति का वाहन में पहले से क्षतिग्रस्त क्षेत्र में न होना,
- वाहन का भारी क्षति रिकॉर्ड न होना,
- क्षति का साधारण मरम्मत कार्यों से ठीक न किए जा सकने वाला होना,
- दावा करने वाले का दुर्घटना में %100 दोषी न होना।
अंतिम बिंदु हमेशा बहस खोलता है: स्वयं दोषी ड्राइवर अपनी मूल्य हानि सामने वाले के ट्रैफिक बीमा से नहीं प्राप्त कर सकता; इस स्थिति में केवल तभी रास्ता बचता है जब कॉम्प्रिहेंसिव कार इंश्योरेंस में विशेष प्रावधान हो। समय से संबंधित एक मिथक को भी दूर करना ज़रूरी है। पुराने लेखों में आपको मिलने वाली 165,000 किलोमीटर की सीमा, 20 मार्च 2020 को आधिकारिक गजट में प्रकाशित और 1 अप्रैल 2020 से लागू हुई सामान्य शर्तों के संशोधन के साथ समाप्त कर दी गई। आज किलोमीटर पढ़ी की परवाह किए बिना मूल्य हानि का दावा किया जा सकता है; किलोमीटर केवल गणना की गई राशि को प्रभावित करता है। यानी 200,000 किमी वाले आपके वाहन का अधिकार शून्य नहीं है, बस उसका मान कम राशि के बराबर होता है।
समय-सीमा: घड़ी क्यों चल रही है?
क्षति और क्षतिपूर्ति के दायित्वधारी को जानने की तिथि से 2 साल, और किसी भी स्थिति में दुर्घटना की तिथि से 10 साल के भीतर अपना दावा प्रस्तुत करना आवश्यक है। यदि दुर्घटना किसी दंडनीय अपराध से उत्पन्न हुई हो और आपराधिक कानून अधिक लंबा समय निर्धारित करता हो, तो वही अवधि आधार ली जाती है। व्यवहार में सबसे आम गलती मरम्मत पूरी होने के बाद मामले को सोचा हुआ मान लेना है। मामला मरम्मत पूरी होने पर शुरू होता है; प्रत्येक विलंबित महीना, आपके द्वारा प्रस्तुत राशि के समर्थन को कठिन बनाता है।
ट्रैफिक बीमा या कॉम्प्रिहेंसिव कार इंश्योरेंस: पैसा कौन चुकाता है?
मूल्य हानि किस बीमा से कवर होगी, यह प्रश्न अधिकांश ड्राइवरों को उलझाने वाला है। तर्क यह है: क्षति दोषी पक्ष के कारण हुई क्षति है; इसलिए दावा, दुर्घटना का कारण बनने वाले वाहन की अनिवार्य वित्तीय दायित्व यानी ट्रैफिक बीमा के माध्यम से, आपके दोष के अनुपात में पूरा किया जाता है। यदि दोषी पक्ष का वाहन टोटल लॉस हो गया हो और अनिवार्य वित्तीय दायित्व बीमा की सीमा पार हो गई हो, तो शेष भाग के लिए ऐच्छिक वित्तीय दायित्व बीमाकर्ता प्रवेश करता है।
वहीं कॉम्प्रिहेंसिव कार इंश्योरेंस नियमतः मूल्य हानि का भुगतान नहीं करता; कॉम्प्रिहेंसिव कार इंश्योरेंस की सामान्य शर्तें सीधे भौतिक क्षतियों को कवर करती हैं। हालांकि पिछले कुछ वर्षों में कुछ पॉलिसियों में मूल्य हानि अपवाद या अतिरिक्त कवर के रूप में शामिल हो सकती है। यानी पॉलिसी पर हस्ताक्षर करने से पहले कुछ मिनट का पढ़ना, दुर्घटना के बाद हफ़्तों तक चल सकने वाली मेहनत का रास्ता खोल सकता है। एक और बात: ट्रैफिक कानून में वाहन स्वामी का दायित्व खतरे पर आधारित दोषरहित दायित्व है; किंतु यदि अप्रत्याशित कारण, क्षतिग्रस्त या तृतीय पक्षों का गंभीर दोष कार्य-कारण संबंध तोड़ देता है, तो वह दायित्व से मुक्त हो जाता है। यार्गिताय 17. कानून मंडल के 2016 के एक निर्णय में महत्वपूर्ण बात रेखांकित की गई है कि मरम्मत के बाद भी बाजार मूल्य में गिरावट को वास्तविक क्षति माना गया है और इस क्षति के लिए क्षति पहुंचाने वाले तथा ZMSS कंपनी दोनों को जिम्मेदार ठहराया गया है - यानी मौजूदा केस लॉ निवेदनकर्ता के पक्ष में झुका हुआ है।
| कवरेज | क्या मूल्य-ह्रास की क्षतिपूर्ति की जाती है? | किसके माध्यम से दावा किया जाता है? |
|---|---|---|
| ट्रैफिक बीमा (ZMSS) | हाँ, सामने वाले की गलती के अनुपात में | दोषी पक्ष का ट्रैफिक बीमाकर्ता |
| कॉम्प्रिहेंसिव कार इंश्योरेंस | सामान्य नियम के अनुसार नहीं; पॉलिसी में विशेष प्रावधान होने पर संभव | आपकी अपनी कॉम्प्रिहेंसिव कार इंश्योरेंस कंपनी |
| व्यक्तिगत दुर्घटना बीमा | ZMSS सीमा पार होने पर शेष राशि के लिए | दोषी पक्ष का व्यक्तिगत दुर्घटना बीमाकर्ता |
मूल्य-ह्रास की गणना कैसे की जाती है?
गणना का गणित स्कूल के सवालों जैसा निश्चित नहीं है, लेकिन तर्क स्पष्ट है। सामान्य सूत्र की संरचना इस प्रकार है: पहले वाहन के बाजार मूल्य को एक दर से गुणा करके आधारभूत मूल्य-ह्रास निकाला जाता है; फिर क्षति की मात्रा और वाहन की उपयोग की स्थिति के अनुसार इस आधारभूत राशि को समायोजित किया जाता है। यानी वास्तविक मूल्य-ह्रास, वाहन की आयु, किलोमीटर रीडिंग, क्षति इतिहास, मरम्मत का तरीका, बदले और पेंट किए गए पुर्जों, ब्रांड-मॉडल, पहली पंजीकरण तिथि और बाजार मूल्य को साथ में ध्यान में रखकर पहुंचाया गया एक परिणाम है। व्यवहार में सूत्र गणना और बीमाकर्ता या विशेषज्ञ गवाह के अपने मूल्यांकन के बीच व्यावहारिक अंतर निकल सकता है; अंतिम गणना न्यायालय के चरण में विशेषज्ञ गवाह उन्हीं मानदंडों से करते हैं।
इस काम की गहराई चखने वाले किसी व्यक्ति के रूप में कहूंगा: यह पहचानना कि राशि कागज़ पर चर्चित है या बाजार में, ही सब कुछ है। दुर्घटना से पहले और बाद के मूल्य को ठोस रूप से दिखाने वाला विशेषज्ञ निरीक्षण रिपोर्ट, फ़ाइल का सबसे महत्वपूर्ण सबूत है; मुकदमे की राशि निर्धारित करने में भी वही रिपोर्ट उपयोग की जाती है। एक व्यावहारिक अवलोकन: लक्ज़री सेगमेंट के वाहनों में औसत मूल्य-ह्रास, अन्य सेगमेंट की तुलना में अधिक होता है; क्योंकि खरीदार वर्ग क्षति इतिहास के प्रति अधिक संवेदनशील होता है।
आवेदन प्रक्रिया: चरण दर चरण आपको क्या करना चाहिए?
सही क्रम में व्यवस्थित करने पर प्रक्रिया अनुमान से अधिक तेज़ी से आगे बढ़ती है। चरण इस प्रकार हैं:
- दुर्घटना को दस्तावेजित करें। दुर्घटना निर्धारण रिपोर्ट, क्षति की फोटो और क्षति रिकॉर्ड फ़ाइल का आधार हैं।
- दोषी पक्ष को स्पष्ट करें। दोष का बंटवारा निर्धारित करता है कि आप किस बीमाकर्ता से और किस दर पर दावा करेंगे।
- विशेषज्ञ निरीक्षण या मूल्य-ह्रास रिपोर्ट लें। यह रिपोर्ट राशि का आधार भी है और सबूत का साधन भी।
- बीमा कंपनी को लिखित आवेदन करें। सामने वाले पक्ष के ZMSS बीमाकर्ता को अर्ज़ी के माध्यम से आवेदन किया जाता है; दुर्घटना रिपोर्ट, पंजीयन प्रमाणपत्र, पॉलिसी, मरम्मत बिल, सर्विस रिपोर्ट, क्षति की फोटो और विशेषज्ञ निरीक्षण रिपोर्ट दस्तावेज़ों में जोड़े जाते हैं।
- उत्तर की अवधि पर नज़र रखें। बीमाकर्ता को आवेदन का 15 कार्य दिवसों के भीतर लिखित उत्तर देना अनिवार्य है। समय पर उत्तर न आने, दावे अस्वीकार होने या भुगतान अपर्याप्त होने पर आपके आपत्ति अधिकार उत्पन्न होते हैं।
यदि आप विशेषज्ञ निरीक्षण के निष्कर्ष से असहमत हैं, तो एक अवधि याद रखनी चाहिए: विशेषज्ञ निरीक्षणों के विरुद्ध तीन कार्य दिवसों के भीतर आपत्ति दर्ज की जा सकती है। मरम्मत की जल्दबाज़ी में यह तीन दिन आसानी से निकल जाते हैं; खोया हुआ समय बाद में मोलभाव की मेज पर आपकी स्थिति को कमजोर करता है।
यदि मना कर दिया जाए: अर्बिट्रेशन या मुकदमा?
अस्वीकृति या अपर्याप्त भुगतान पर दो रास्ते हैं। तेज़ रास्ता है सिगोर्ता तहकीम कमीशन (बीमा आर्बिट्रेशन कमीशन); लेकिन शर्त यह है कि आवेदन से पहले बीमा कंपनी को लिखित रूप से आवेदन किया गया हो। यह कदम छोड़ दिया जाए तो तहकीम आवेदन प्रक्रिया के आधार पर खारिज कर दिया जाता है। तहकीम के फैसलों में 5,000 TL से कम के फैसले अंतिम होते हैं; 5,000 से 40,000 TL के बीच के फैसले अपील पर अंतिम होते हैं, इससे ऊपर के लिए अदालत और अपील का रास्ता खुला है। राशि के अनुसार रास्ता बदलता है, यानी रकम का ठोस तय होना सिर्फ जीतने के लिए नहीं, बल्कि यह जानने के लिए भी महत्वपूर्ण है कि आप किस दरवाजे से गुजरेंगे।
दूसरा रास्ता मुकदमा है। बीमाकर्ता के खिलाफ आस्लिये तिजारत महकमा (प्रथम श्रेणी वाणिज्यिक अदालत) में, और केवल ड्राइवर, मालिक या संचालक के खिलाफ मामले में आस्लिये हुकुक महकमा (प्रथम श्रेणी दीवानी अदालत) में जाते हैं। सक्षम अदालत प्रतिवादी के निवास स्थान, दुर्घटना स्थल, पीड़ित के निवास स्थान या बीमाकर्ता का मुख्यालय होती है; यानी कभी-कभी अपने ही शहर में मुकदमा दायर करना संभव है।
सबसे ज्यादा उत्सुकता के विषय: छोटे सवाल, स्पष्ट जवाब
- क्या मरम्मत की गई गाड़ी से मूल्य हानि ली जा सकती है? हाँ। मरम्मत, दुर्घटनाग्रस्त इतिहास की सेकंड-हैंड बाजार पर छोड़ी गई छाप को मिटा नहीं देती।
- क्या दुर्घटना में 100 % दोषी व्यक्ति दावा कर सकता है? ट्रैफिक बीमा से नहीं; कॉम्प्रिहेंसिव कार इंश्योरेंस अनुबंध में विशेष प्रावधान होने पर उससे दावा संभव हो सकता है।
- क्या मूल्य हानि मरम्मत राशि में जोड़ी जाती है? हाँ, इसे मरम्मत राशि के ऊपर अलग से जोड़ा जाता है।
- मरम्मत की अवधि में किराए और परिवहन खर्च? ठोस दस्तावेज के साथ दोषी पक्ष से मांगे जा सकते हैं।
अंत में: आपकी गाड़ी के मरम्मत हो जाने से आपके अधिकार खत्म नहीं हुए। यदि दुर्घटना में आप 100% निर्दोष हैं, आपका भारी क्षति का रिकॉर्ड नहीं है और आपकी क्षति साधारण मरम्मत से ठीक होने वाली नहीं है, तो दुर्घटना के बाद के 2 साल के भीतर - हर हाल में 10 साल के भीतर - ठोस एक्सपर्टाइज़ रिपोर्ट के साथ सामने वाले पक्ष के ट्रैफिक बीमाकर्ता को लिखित आवेदन करें; 15 कार्य दिवसों के भीतर लिखित जवाब न आए या आया हुआ जवाब अपर्याप्त हो, तो तहकीम या मुकदमे का रास्ता आपके समर्थन में है। पुराने जमाने में हम बीमाकर्ता के दरवाजे पर इंतजार करते थे और जवाबी पत्र हफ्तों बाद मिलता था; अब समय-सीमा लिखित है, रास्ते बताए गए हैं। बस एक काम बाकी है: अपने अधिकार को समय पर और दस्तावेजों के साथ मेज पर रखना।