Dəyər İtkisi İddiası Necə Edilir?
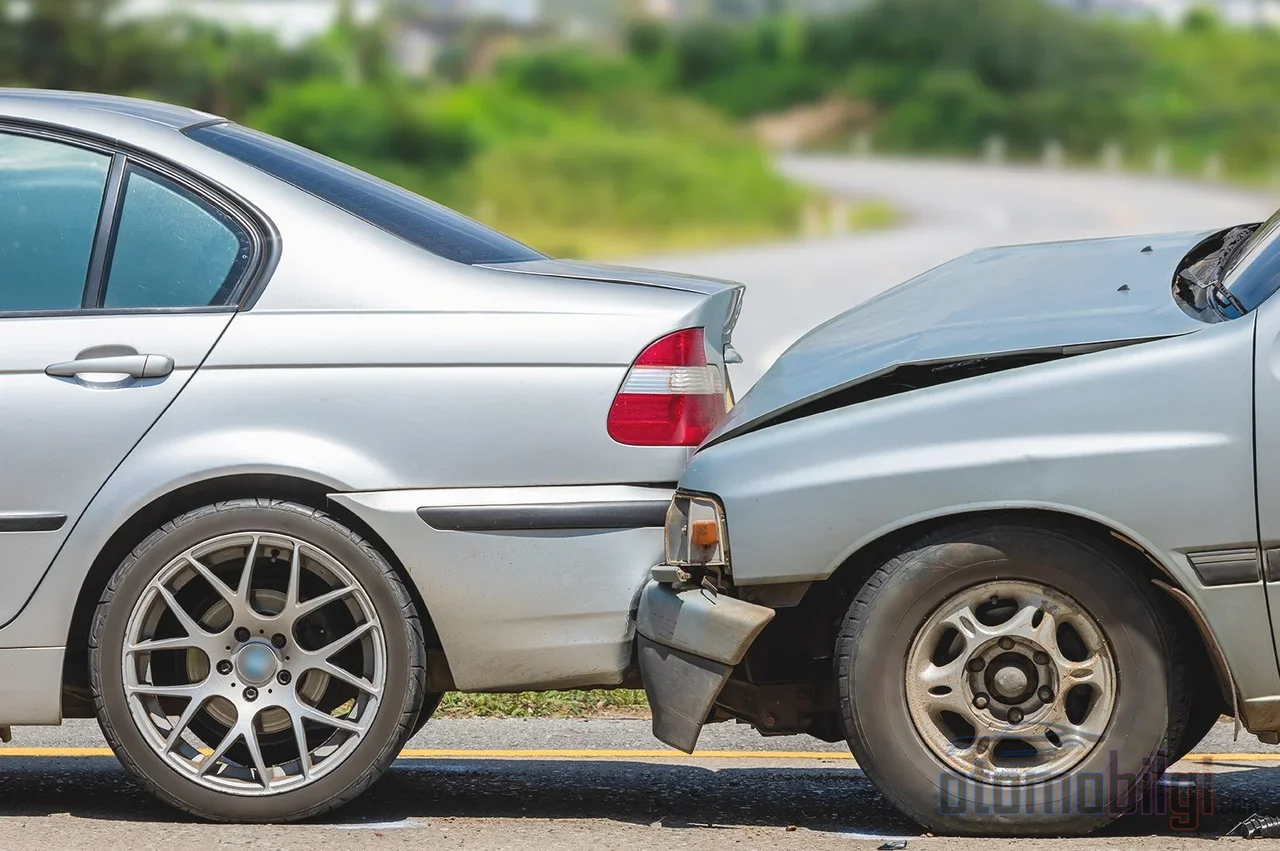
Avtobil məniz qəza keçirdi, təmir olundu, boyası parıldayır və yola davam edirsiniz. Hər şey yolunda görünərkən ikinci əll bazarında alıcı kapotu açıb tramer qeydiyyatını soruşduqda işlər dəyişir: qəzasız ekvivalent avtomobillə eyni pul üçün onu satmaq mümkünsüz olur. Bu fərq, əksər sürücünün varlığından xəbərsiz olduğu, lakin haqqını müdafiə etməyi bilən hər kəsin tələb edə bildiyi bir zərərdir: dəyər itkisi təzminatı. Otuz ildən çoxdur bu işin içindəyəm və hələ də üz-üzə danışdığım sürücülərin yarısından çoxu, təmir haqqı ödəndiyi üçün hadisənin bağlandığını düşünür. Bağlanmır.
Bu səhifədə dəyər itgisinin nə olduğunu, hansı şərtlərdə tələb oluna bildiyini, hesablanmanın necə qurulduğunu və müraciət prosesinin addım-addım necə davam etdiyini, aktual məbləğlər vermədən, üsulu öyrədən bir bələdçi şəklində izah edəcəyəm. Çünki məbləğlər hər il dəyişir; üsul isə öyrəniləndə davamlıdır.
Dəyər İtkisi Tam Olaraq Nədir?
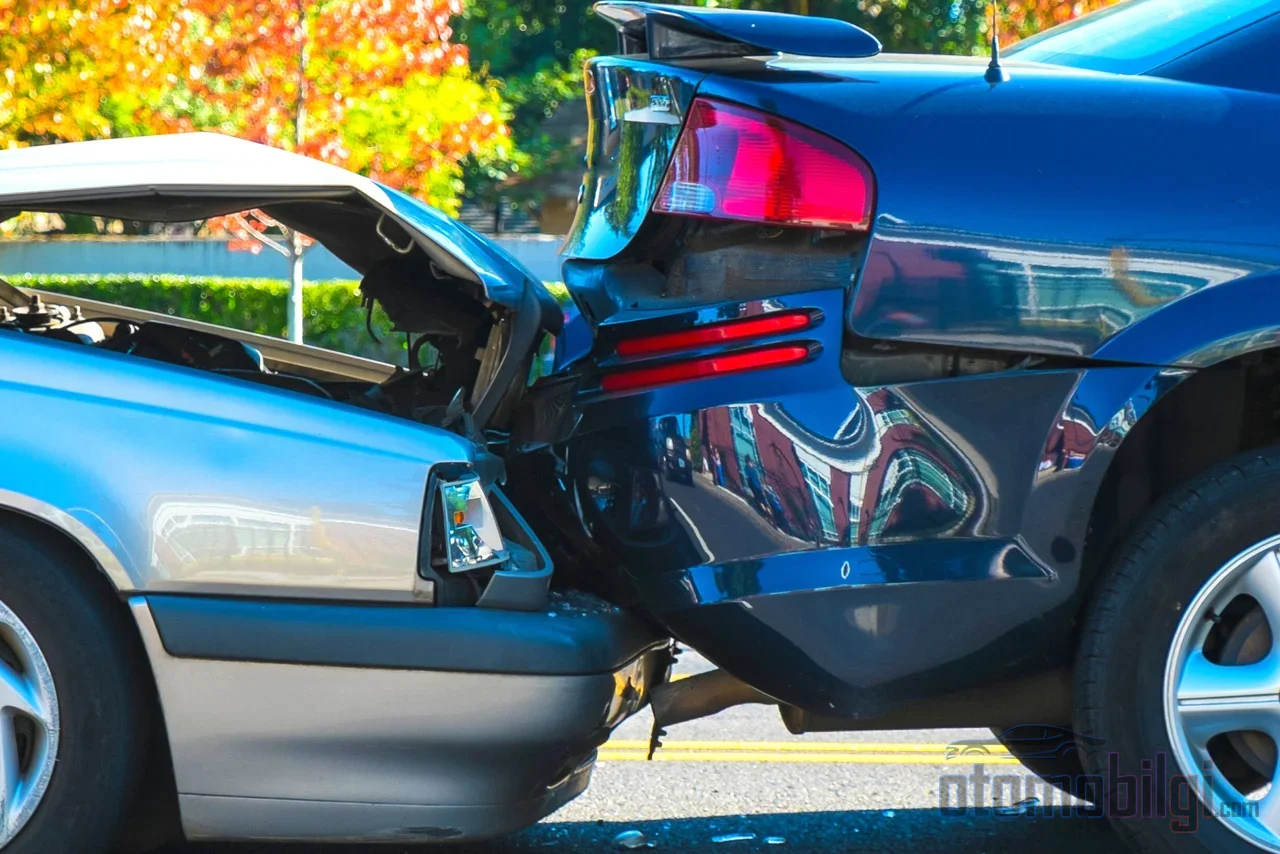
Tərif sadədir: avtomobilin qəzadan əvvəlki bazar dəyəri ilə qəzadan sonra, təmiri tamamlanmış vəziyyətdəki ikinci əll satış dəyəri arasındakı fərq. Qüsur avtomobildə deyil, avtomobilin keçmişindədir. Tramer və zədə sorğusu bugün hər alıcının ilk gördüyü işdir; qeydiyyat görən alıcı ya müqavilədən əl çəkir, ya da qiyməti aşağı çəkir. Təmirin keyfiyyəti bu mənzərəni yalnız yüngülləşdirir. Orijinal hissə ilə, səlahiyyətli servis tərəfindən təmir olunmuş avtomobil yenə də qəzalı keçmişə malik olduğu üçün dəyər itkisi yaranır; keyfiyyətli təmir yalnız itkinin məbləğini təsir edir, yaranmasına mane olmur.
Bunu da əvvəldən deyək: dəyər itkisi yalnız klassik yol qəzasından yaranmır. Təbii fəlakətlər, üçüncü şəxs və ya heyvan mənbəli zədələr və xüsusilə səlahiyyətli servis xaricində yan hissə ilə yapılan təmirlər də eyni nəticə yarada bilər. Avtobiliniz xərələnmişsə, yəni pert əməliyyatında rayiç dəyərlə xəra pulu arasındakı fərq ödənilibsə, əlavə dəyər itkisi tələb edə bilməzsiniz; bu iki anlayış bir-birinin əvəzedicisi deyil.
Yanında Gəzməsi Lazım Olan İki Anlayış
Dəyər itkisi çox vaxt tək deyil. Zədə fərqi, sığortacının təmirdə yan və ya ekvivalent hissə quraştırması səbəbindən orijinal hissə arasındakı məbləğ fərqindən yaranan əlavə zərərdir və hüquqi cəhətdən tələb oluna bilər. Əvəzedici avtomobil zərəri isə avtomobiliniz təmirdə olarkən istifadənizi itirməyinizin qiymətidir: kirayə avtomobil və ya alternativ nəqliyyat xərcləri. Poliçada xüsusi şərt yoxdursa, bu zərər qusurlu tərəfin sığortacısından deyil, birbaşa qusurlu şəxsdən tələb olunur. Bu fərqləri bilmək, mütəxəssisin əlinə keçdikdə nəyə imza atdığınızı anlamağınıza imkan verir.
Önə Çıxanlar
- Dəyər itkisi, təmir olunsa belə, qəzalı avtomobil ilə qəzasız ekvivalentin ikinci əll qiymət fərqidir və ayrıca tələb olunur.
- Tələbin ön şərti: qəzada %100 qusurlu olmamaq.
- Kilometraj həddi 1 aprel 2020-də ləğv olundu; artıq km-dən asılı olmayaraq tələb oluna bilər.
- Müddət həddi: zərardan xəbərdar olunduğu andan etibarən 2 il, hər halda qəzadan etibarən 10 il.
- Sığortacı müraciətə 15 iş günü içində yazılı cavab vermək mükəlləfidir.
Dəyər İtirafı Tələbi Üçün Hansı Şərtlər Tələb Olunur?
Yol hərəkəti sığortasının ümumi şərtləri tələbin qəbulu üçün beş şərtə toplu baxır. Bunları formanı doldurarkən işarələdiyiniz qutular kimi təsəvvür edə bilərsiniz; biri əskik olsa müraciət daha qapıda geri qaytarılır.
- Tələbin müddət keçməsinə məruz qalmamış olması,
- Dəyər itirməsinə səbəb olan zərərin, avtomobildə əvvəllər zərər görməmiş bir bölgədə baş verməsi,
- Avtomobilin ağır zərər qeydinin olmaması,
- Zərərin sadə təmir əməliyyatları ilə aradan qaldırıla bilməyəcək xarakterdə olması,
- Tələb edənin qəzada %100 günahkar olmaması.
Son maddə mübahisəni hər zaman açır: özü günahkar olan sürücü, öz dəyər itirməsini qarşı tərəfin yol hərəkəti sığortasından ala bilməz; bu nöqtədə yalnız kasko müqaviləsində xüsusi bir şərt varsa bir qapı qalır. Bir də zamana aid bir əfsanəni dağıtmaq lazımdır. Köhnə yazılarda rast gələcəyiniz 165.000 kilometr həddi, 20 mart 2020-də Rəsmi Qəzetdə dərc olunan və 1 aprel 2020-də qüvvəyə minən ümumi şərtlər dəyişikliyi ilə ləğv edildi. Bu gün kilometrajından asılı olmayaraq dəyər itirməsi tələb edilə bilər; kilometraj yalnız hesablanan məbləğə təsir edir. Yəni 200.000 km-də olan avtomobilinizin hüququ yox deyil, yalnız daha aşağı məbləğə uyğun gəlir.
Müddət keçməsi: Saat Niyə İşləyir?
Zərəri və təzmin öhdəliyi daşıyanı öyrəndiyiniz tarixdən etibarən 2 il, hər halda qəza tarixindən etibarən 10 il içində tələbinizi irəli sürməlisiniz. Qəza, cəza tələb edən bir əməldən doğubsa və cəza qanunu daha uzun müddət nəzərdə tutursa o müddət əsas götürülür. Təcrübədə ən çox edilən səhv, təmir bitdikdən sonra işin düşünülmüş sayılmasıdır. İş, təmir bitəndə başlayır; gecikdirilən hər ay, irəli sürdüyünüz rəqəmin təsbitini çətinləşdirir.
Yol Hərəkəti Sığortası mı Kasko mı: Pulu Kim Ödəyir?
Dəyər itirməsinin hansı sığortadan ödəniləcəyi sualı, çox sürücünün qarışdırdığı yerdir. Məntiq budur: zərər, günahkar olanın yaratdığı zərərdir; buna görə də tələb, qəzaya səbəb olan avtomobilin Məcburi Mali Məsuliyyət, yəni yol hərəkəti sığortası üzərindən, öz günahınızın nisbətində ödənilir. Günahkar tərəfin avtomobili pert olubsa və MMSS limiti aşılıbsa qalan hissə üçün İMM sığortacısı işə qarışır.
Kasko isə qayda olaraq dəyər itirməsini ödəmir; kaskonun ümumi şərtləri birbaşa maddi zərərləri əhatə edir. Yalnız son illərdə bəzi polislərdə dəyər itirməsi istisna və ya əlavə təminat kimi yer ala bilir. Yəni polisi imzalamazdan əvvəlki bir neçə dəqiqəlik oxuma, qəzadan sonrakı həftələrlə davam edə biləcək bir məşğuliyyətin yolunu aça bilər. Bir qeyd daha: avtomobil sahibinin məsuliyyəti yol hərəkəti qanunvericiliyində təhlükə prinsipinə əsaslanan qüsursuz məsuliyyətdir; lakin qüvvədən yatmamış hallar, zərərçəkənin və ya üçüncü şəxslərin ağır qüsurluğu səbəb-nəticə bağını kəsərsə məsuliyyətdən xilas olur. Ali Məhkəmə 17. Hüquq Dairəsinin 2016-cı ilə aid bir qərarında təmir edilsə belə bazar rayicindəki satış qiymətinin düşməsinin real zərər sayıldığı və bu zərərə görə həm zərər verənin, həm də ZMSS şirkətinin məsuliyyət daşıdığı vurğulanmışdır - yəni mövcud təcrübə tələb edənin xeyrinədir.
| Təminat | Dəyər itkinizini ödəyir? | Kimin üzərindən tələb edilir? |
|---|---|---|
| Əqli məsuliyyət təminatı (ZMSS) | Bəli, əks tərəfin qusuru nisbətində | Qusurlu tərəfin əqli məsuliyyət təminatçısı |
| Kasko | Qayda olaraq xeyr; siyasətdə xüsusi şərt varsa mümkündür | Öz kasko şirkətiniz |
| İMM təminatı | ZMSS limiti aşılandığında qalan hissə üçün | Qusurlu tərəfin İMM təminatçısı |
Dəyər İtkisi Necə Hesablanır?
Hesablamasının riyaziyyatı məktəb məsələləri kimi sabit deyil, amma məntiqi aydındır. Ümumi düstur quruluşu belədir: əvvəlcə avtomobilin rayic dəyəri bir əmsalla vurularaq baza dəyər itkinizi tapılır; sonra zərərin həcmi və avtomobilin istifadə dərəcəsi ilə bu baza məbləği düzəldilir. Yəni real dəyər itkinizi, avtomobilin yaşı, kilometrajı, zərər tarixçəsi, təmir üsulu, dəyişdirilən və boyanan hissələr, marka-model, istifadəyə verilmə tarixi və bazar dəyəri birlikdə qiymətləndirilməklə əldə edilən nəticədir. Təcrübədə düstur hesablaması ilə təminatçının və ya ekspertin öz qiymətləndirməsi arasında praktik fərqlər çıxa bilər; son hesabı məhkəmə mərhələsində peşəkar ekspertlər eyni meyarlarla aparır.
Bu işin tozunu yutmuş biri kimi deyirəm: rəqəmin kağız üzərindəmi, bazarmı müzakirə olunduğunu ayırmaq hər şeydir. Qəzadan əvvəlki və sonrakı dəyəri konkret göstərən ekspertiza hesabatı işin ən vacib dəlilidir; iddia dəyərinin müəyyənləşdirilməsində də eyni hesabatdan istifadə olunur. Praktik bir müşahidə: lüks seqment avtomobillərdə orta dəyər itkinizi digər seqmentlərə görə daha yüksəkdir; çünki alıcı kütləsi zərər tarixçəsinə daha həssasdır.
Müraciət Prosesi: Addım-addım Nə Etməlisiniz?
Proses düzgün ardıcıllıqla düzəldilsə, gözləniləndən daha sürətli irəliləyir. Addımlar belədir:
- Qəzanı sənədləşdirin. Qəzarəti, zərər fotoşəkilləri və zərər qeydiyyatı işin təməlidir.
- Qusurlu tərəfi dəqiqləşdirin. Qusur bölgüsü hansı təminatçıdan və hansı nisbətdə tələb edəcəyinizi müəyyən edir.
- Ekspertiza və ya dəyər itkisi hesabatı alın. Bu hesabat həm rəqəmin əsası, həm də isbat vasitəsidir.
- Sığorta şirkətinə yazılı müraciət edin. Əks tərəfin ZMSS təminatçısına ərizə ilə müraciət olunur; qəza tutanağı, texniki pasport, siyasət, təmir fakturaları, servis hesabatı, zərər fotoşəkilləri və ekspertiza hesabatı sənədlərə əlavə olunur.
- Cavab müddətini izləyin. Təminatçı müraciətə 15 iş günü içində yazılı cavab vermək məcburiyyətindədir. Vaxtında cavab gəlməsə, tələb rədd edilsə və ya ödəniş çatışmazsa, etiraz hüquqlarınız yaranır.
Ekspert qiymətləndirməsinə qoşulmursunuzsa, unutmamaq lazım olan bir müddət var: ekspert qiymətləndirmələrinə üç iş günü içində etiraz edilə bilər. Təmir qayğısında bu üç gün asanlıqla keçib gedir; qaçan müddət, sonradan sövdələşmə masasındakı mövqeyinizi zəiflədir.
Rədd edilərsə: Təhkimdən yoxsa məhkəmədən?
Rədd və ya natamam ödəmə üzrə iki yol var. Sürətlisi Sığorta Təhkim Komissiyasıdır; lakin şərt odur ki, müraciətdən əvvəl sığorta şirkətinə yazılı müraciət edilməli olmuşdur. Bu addım atılmasa, təhkimə müraciəti usuldan rədd edilir. Təhkim qərarlarında 5.000 TL -yə qədər olan qərarlar kesindir; 5.000 ilə 40.000 TL arasında olan qərarlar etiraz üzrə kesinləşir, ondan yuxarı olanlar üçün məhkəmə və apellyasiya yolu açıqdır. Məbləğə görə yol dəyişir, deməli rəqəmin düzgün qoyulması yalnız qazanmaq üçün deyil, hansı qapıdan keçəcəyinizi bilmək üçün də vacibdir.
İkinci yol isə məhkəmə iddiasıdır. Sığortacıya qarşı Birinci Ticarət Məhkəməsində, yalnız sürücü, sahib və ya istismarçıya qarşı isə Birinci Hüquq Məhkəməsində gedilir. Səlahiyyətli məhkəmə cavabdehin yaşayış yeri, qəza yeri, zərərçəkənin yaşayış yeri və ya sığortacının mərkəzidir; yəni bəzən öz şəhərinizdə iddia qaldırmaq mümkündür.
Ən Çox Maraqlandırılanlar: Qısa Suallar, Aydın Cavablar
- Təmir edilmiş avtomobildən dəyər itkisi alınarmı? Bəli. Təmir, qəzalı keçmişin ikinci əlv bazarında qoyduğu izi silmir.
- Qəzada 100% günahkar olan tələb edə bilərmi? Yol hərəkəti sığortasından xeyr; kasko müqaviləsində xüsusi şərt varsa, kaskodan tələb mümkün ola bilər.
- Dəyər itkisi təmir məbləğinə əlavədirmi? Bəli, təmir məbləğinin ayrıca üstünə əlavə edilir.
- Təmir müddətində kirayə və nəqliyyat xərcləri? Konkret sənədlə, günahkar tərəfdən tələb edilə bilər.
Nəticə etibarilə: avtomobiliniz təmir edilib deyə hüquqlarınız tükənmədi. Qəzada 100% günahsızsınızsa, ağır zədə qeydiniz yoxdursa və zədəniz sadə təmir ilə aradan qaldırılacaq növdedirsə, qəzadan sonrakı 2 il ərzində - hər halda 10 il ərzində - möhkəm ekspertiza rəyi ilə əks tərəfin yol hərəkəti sığortacısına yazılı müraciət edin; 15 iş günü ərzində yazılı cavab gəlməzsə və ya gələn cavab natamam olarsa, təhkim və ya məhkəmə yolu arxanızdadır. Köhnə üsulla biz sığortacı qapısında gözləyər, cavab məktubunu həftələr sonra alardıq; indi müddətlər yazılı, yollar təsvirli. Qalan yeganə iş, hüququnuzu vaxtında və sənədli şəkildə masaya qoymaqdır.