Come presentare un reclamo per perdita di valore?
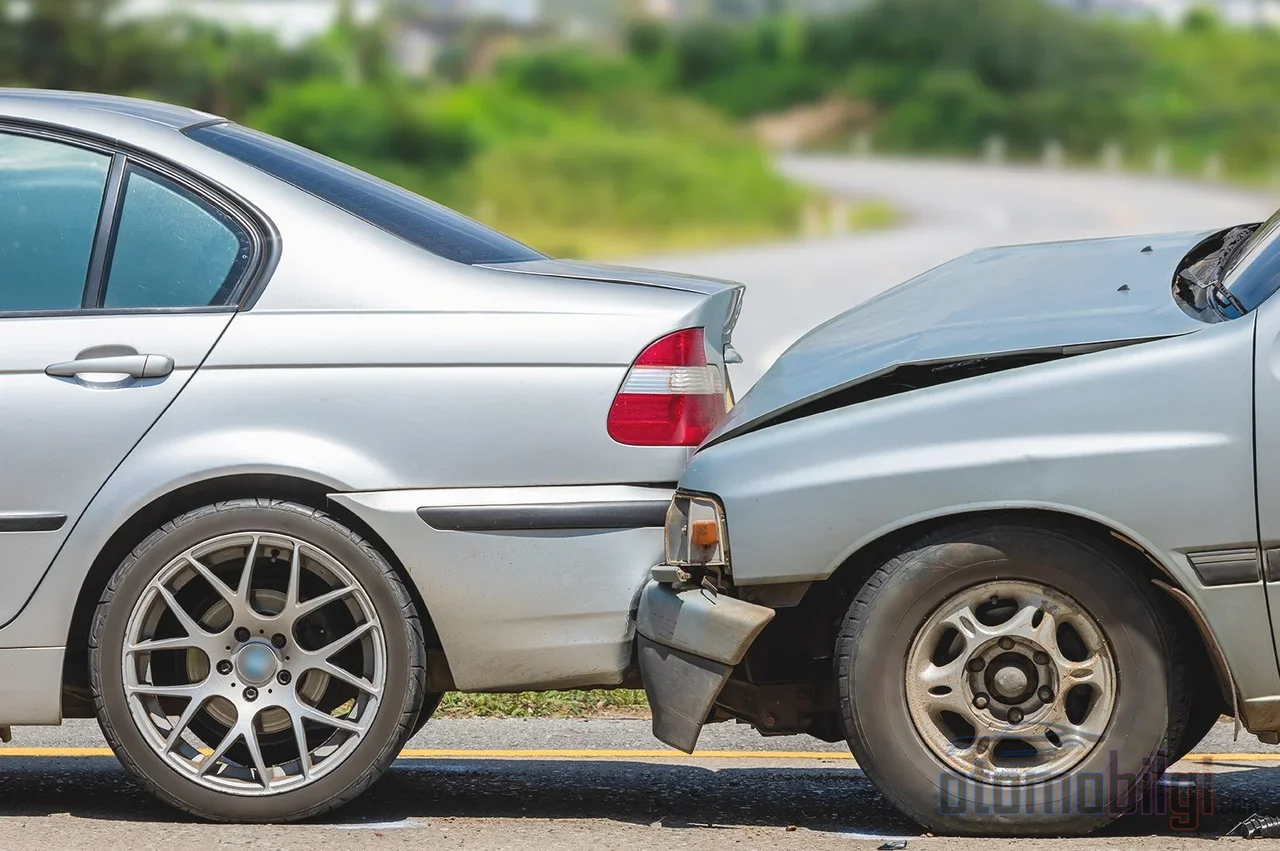
La vostra auto ha avuto un incidente, è stata riparata, la vernice luccica e voi ripartite. Ma quando tutto sembra andare bene, nel mercato dell'usato un acquirente apre il cofano e chiede il registro dei sinistri, e la situazione cambia: vendere la stessa auto allo stesso prezzo di un veicolo equivalente senza incidenti diventa impossibile. Ecco questa differenza: un danno di cui la maggior parte degli automobilisti ignora l'esistenza, ma che chiunque sappia far valere i propri diritti può richiedere: il risarcimento per la perdita di valore. Sono oltre trent'anni che faccio questo lavoro e ancora più della metà degli automobilisti con cui parlo pensa che, una volta pagato il costo della riparazione, la questione sia chiusa. Non lo è.
In questa pagina spiegherò cos'è la perdita di valore, in quali condizioni può essere richiesta, come è strutturato il calcolo e come procede passo dopo passo il processo di richiesta, senza fornire importi aggiornati, sotto forma di una guida che insegna il metodo. Perché gli importi cambiano ogni anno; il metodo, una volta appreso, è invece permanente.
Che cos'è esattamente la perdita di valore?
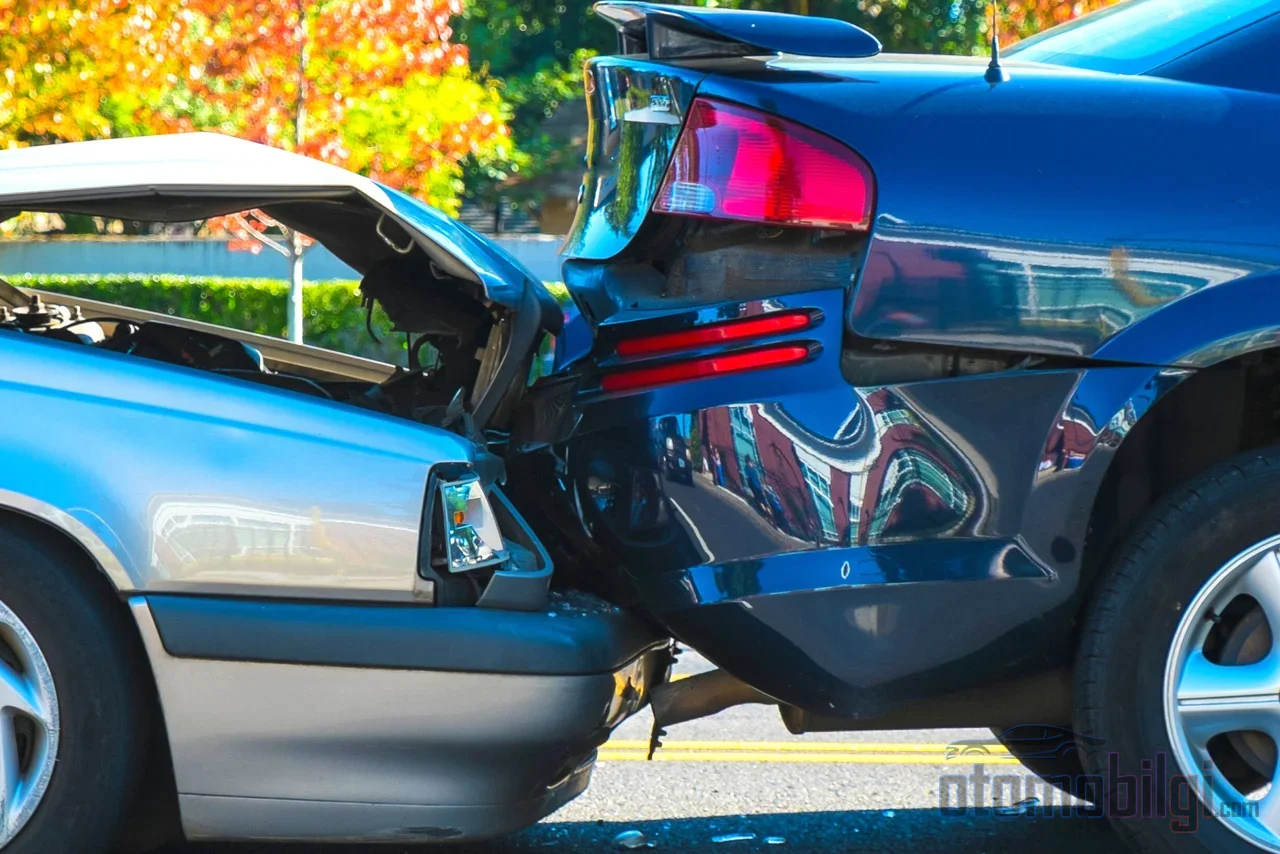
La definizione è semplice: la differenza tra il valore di mercato dell'auto prima dell'incidente e il suo valore di vendita usato dopo l'incidente, una volta completata la riparazione. Il difetto non è nell'auto, ma nel suo passato. Oggi la verifica dei sinistri e dei danni è la prima cosa che fa ogni acquirente; un acquirente che vede un segnalazione o rinuncia al contratto o fa scendere il prezzo. La qualità della riparazione può solo attenuare questo scenario. Un'auto riparata con pezzi originali da un centro assistenza autorizzato ha comunque un passato da incidentata, ed è per questo che si genera la perdita di valore; una riparazione di qualità incide solo sull' entità della perdita, ma non ne impedisce il verificarsi.
Diciamo anche subito una cosa: la perdita di valore non deriva solo dal classico incidente stradale. Anche i disastri naturali, i danni causati da terzi o da animali e in particolare le riparazioni effettuate fuori dal centro assistenza autorizzato con pezzi non originali possono produrre lo stesso risultato. Se la vostra auto è stata dichiarata rottame, cioè se nel procedimento di demolizione è stata pagata la differenza tra il valore di mercato e il prezzo del rottame, non potete richiedere inoltre il risarcimento della perdita di valore; questi due concetti non si sostituiscono l'uno all'altro.
Due concetti che devono andare di pari passo
La perdita di valore spesso non è da sola. La differenza dei danni è un danno aggiuntivo che nasce dalla differenza di costo tra i pezzi originali e quelli non originali o equivalenti fatti installare dall'assicuratore durante la riparazione, ed è giuridicamente reclamabile. Il danno da veicolo sostitutivo invece è il costo della perdita d'uso mentre la vostra auto è in riparazione: i costi di un'auto a noleggio o di mezzi di trasporto alternativi. Se la polizza non contiene una clausola specifica, questo danno non si chiede all'assicuratore della parte colpevole, ma direttamente alla persona responsabile. Conoscere queste distinzioni vi permette di capire cosa state firmando quando la pratica finisce nelle mani di un perito.
In evidenza
- La perdita di valore è la differenza di prezzo sul mercato dell'usato tra un'auto incidentata, anche se riparata, e un veicolo equivalente senza danni, e va richiesta separatamente.
- La condizione preliminare della richiesta: non essere colpevole al 100% nell'incidente.
- Il limite di chilometraggio è stato abolito il 1 aprile 2020; ora la richiesta può essere fatta indipendentemente dai km percorsi.
- Prescrizione: dal momento in cui si è venuti a conoscenza del danno 2 anni, in ogni caso 10 anni dall'incidente.
- L'assicuratore è tenuto a rispondere per iscritto entro 15 giorni lavorativi dalla richiesta.
Quali Condizioni Sono Richieste Per La Richiesta Di Diminuzione Del Valore?
Le condizioni generali dell'assicurazione responsabilità civile autoveicoli valutano congiuntamente cinque condizioni per l'accettazione della richiesta. Queste possono essere considerate come le caselle da spuntare durante la compilazione del modulo; se anche una sola manca, la richiesta viene respinta già alla porta.
- Che la richiesta non sia prescritta,
- Che il danno soggetto a diminuzione del valore si sia verificato in una zona del veicolo precedentemente non danneggiata,
- Che il veicolo non abbia una registrazione di danno grave,
- Che il danno sia di entità tale da non poter essere risolto con semplici interventi di riparazione,
- Che chi presenta la richiesta non sia colpevole al 100% nell'incidente.
L'ultimo punto apre sempre il dibattito: il conducente che è colpevole non può ottenere la propria diminuzione del valore dall'assicurazione RC auto della controparte; solo in questo caso resta una porta aperta se nel contratto kasko è presente una clausola speciale. Occorre anche sfatare una leggenda legata al tempo. Il limite di 165.000 chilometri che incontrerete in vecchi testi è stato eliminato con la modifica delle condizioni generali pubblicata sulla Gazzetta Ufficiale il 20 marzo 2020 ed entrata in vigore il 1° aprile 2020. Oggi la diminuzione del valore può essere richiesta indipendentemente dal chilometraggio; i chilometri influiscono solo sull'importo calcolato. Quindi il diritto del vostro veicolo con 200.000 km non è nullo, corrisponde semplicemente a un importo più basso.
Prescrizione: Perché Il Tempo Corre?
Dal momento in cui venite a conoscenza del danno e del soggetto obbligato al risarcimento dovete presentare la vostra richiesta entro 2 anni, in ogni caso entro 10 anni dalla data dell'incidente. Se l'incidente deriva da un fatto che comporta una pena e la legge penale prevede un termine più lungo, si assume tale termine. In pratica l'errore più frequente è considerare la faccenda chiusa una volta terminata la riparazione. La faccenda inizia quando la riparazione è completata; ogni mese rimandato rende più difficile rafforzare la cifra che avanzate.
Assicurazione RC Auto O Kasko: Chi Paga?
La domanda su quale assicurazione copra la diminuzione del valore è il punto che confonde la maggior parte degli automobilisti. La logica è questa: il danno è un danno causato dal colpevole; quindi la richiesta viene soddisfatta tramite l'assicurazione Obbligatoria di Responsabilità Civile, cioè la RC auto, del veicolo che ha causato l'incidente, nella proporzione della vostra colpa. Se il veicolo della parte colpevole è stato dato per perduto e il limite RMSA è superato, per la parte restante interviene l'assicuratore della garanzia facultativa contro i danni.
Il kasko, come regola, non paga la diminuzione del valore; le condizioni generali del kasko coprono direttamente i danni materiali. Solo negli ultimi anni in alcune polizze la diminuzione del valore può figurare come esenzione o garanzia aggiuntiva. Quindi alcuni minuti di lettura prima di firmare la polizza possono aprirvi la strada a una trafila che potrebbe durare settimane dopo l'incidente. Un'altra nota: la responsabilità del proprietario del veicolo nella normativa sulla circolazione stradale è una responsabilità oggettiva basata sul principio del rischio; tuttavia si libera dalla responsabilità se la forza maggiore, la colpa grave del danneggiato o di terzi interrompe il nesso causale. Corte di Cassazione Sezione 17. In una sentenza del 2016 la Sezione Legale ha sottolineato che anche dopo la riparazione la diminuzione del prezzo di vendita di mercato è considerata danno reale, e che di questo danno rispondono sia il responsabile dell'incidente sia la compagnia ZMSS - cioè la giurisprudenza attuale è a favore di chi presenta la richiesta.
| Copertura | Indennizza la perdita di valore? | Da chi si richiede? |
|---|---|---|
| Assicurazione RC auto (ZMSS) | Sì, in proporzione alla colpa della controparte | L'assicuratore RC della parte colpevole |
| Assicurazione kasko | Di regola no; possibile se la polizza contiene una clausola specifica | La vostra compagnia kasko |
| Assicurazione Danni da incidente (IMM) | Per la parte restante quando il limite ZMSS è superato | L'assicuratore IMM della parte colpevole |
Come si calcola la perdita di valore?
La matematica del calcolo non è fissa come i problemi scolastici, ma la logica è chiara. Lo schema della formula comune è questo: prima il valore di mercato del veicolo viene moltiplicato per una percentuale per ottenere una perdita di valore base; poi questo importo base viene corretto in base all'entità del danno e al grado di usura del veicolo. Cioè la perdita di valore reale è un risultato raggiunto valutando insieme l'età del veicolo, il chilometraggio, la storia dei danni, il tipo di riparazione, i pezzi sostituiti e verniciati, marca-modello, data di prima immatricolazione e valore di mercato. Nella pratica possono emergere differenze concrete tra il calcolo con la formula e la valutazione dell'assicuratore o del perito; il calcolo definitivo in sede processuale viene fatto da periti esperti con gli stessi criteri.
Come qualcuno che ha fatto il mestiere, ve lo dico: distinguere se la cifra viene discussa sulla carta o sul mercato è tutto. La perizia che dimostra concretamente il valore prima e dopo l'incidente è la prova più importante del fascicolo; lo stesso documento viene usato anche per determinare il valore della causa. Un'osservazione pratica: nei veicoli di fascia lusso la perdita di valore media è più alta rispetto alle altre fasce; perché la platea degli acquirenti è più sensibile alla storia dei danni.
Procedura di richiesta: Cosa dovete fare passo dopo passo?
Quando il processo è ordinato correttamente, va più veloce del previsto. I passaggi sono questi:
- Documentate l'incidente. Il verbale di constatazione dell'incidente, le foto del danno e la registrazione del sinistro sono la base del fascicolo.
- Chiarite la parte colpevole. La ripartizione della colpa determina da quale assicuratore e in che percentuale presenterete la richiesta.
- Ottenete una perizia o una relazione sulla perdita di valore. Questo documento è sia la base della cifra sia lo strumento di prova.
- Presentate domanda scritta alla compagnia assicurativa. Ci si rivolge con un'istanza all'assicuratore ZMSS della controparte; al fascicolo vengono allegati verbale dell'incidente, libretto di circolazione, polizza, fatture di riparazione, rapporto dell'officina, foto del danno e perizia.
- Seguite i tempi di risposta. L'assicuratore è obbligato a rispondere per iscritto entro 15 giorni lavorativi. Se la risposta non arriva in tempo, se la richiesta viene respinta o se il pagamento è insufficiente, maturano i vostri diritti di impugnazione.
Se non siete d'accordo con l'accertamento del perito, c'è un termine da non dimenticare: contro gli accertamenti del perito si può fare ricorso entro tre giorni lavorativi. Nella frettola della riparazione questi tre giorni sfuggono facilmente; il tempo perso indebolisce la vostra posizione al tavolo di negoziazione.
In caso di rifiuto: Arbitrato o causa?
Davanti a un rifiuto o a un pagamento insufficiente ci sono due strade. Il più rapido è la Commissione di Arbitrato Assicurativo; ma la condizione è aver presentato prima una richiesta scritta alla compagnia assicurativa. Se questo passaggio viene saltato, la domanda di arbitrato viene respinta per vizio di procedura. Nelle decisioni arbitrali, quelle inferiori a 5.000 TL sono definitive; le decisioni tra 5.000 e 40.000 TL diventano definitive a seguito di opposizione, mentre per importi superiori è aperta la via del tribunale e dell'appello. La strada cambia in base all'importo, quindi fissare correttamente la cifra è importante non solo per vincere, ma anche per sapere quale porta varcare.
La seconda strada è la causa. Contro l'assicuratore si agisce davanti al Tribunale Commerciale di Primo Grado, mentre solo contro il conducente, il proprietario o l'esercente si ricorre al Tribunale Civile di Primo Grado. Il tribunale competente è quello del luogo di residenza del convenuto, del luogo dell'incidente, del luogo di residenza del danneggiato oppure la sede dell'assicuratore; cioè a volte è possibile agire in giudizio nella propria città.
Le domande più frequenti: Domande brevi, risposte chiare
- Si può ottenere il calo di valore per un veicolo riparato? Sì. La riparazione non cancella l'ombra lasciata dal passato di incidente sul mercato dell'usato.
- Chi è colpevole al 100% nell'incidente può presentare richiesta? Dall'assicurazione obbligatoria no; dalla polizza kasko la richiesta potrebbe essere possibile se è prevista una clausola specifica.
- Il calo di valore si aggiunge al costo di riparazione? Sì, viene aggiunto separatamente al costo di riparazione.
- Spese di affitto e trasporto durante la riparazione? Possono essere richieste alla parte colpevole con documentazione concreta.
In conclusione: il fatto che il vostro veicolo sia stato riparato non significa che i vostri diritti siano esauriti. Se siete senza colpa al 100% nell'incidente, non avete precedenti di gravi danni e il danno non è di quelli riparabili con un intervento semplice, presentate entro 2 anni dall'incidente - in ogni caso entro 10 anni - una richiesta scritta, corredata da una solida relazione di perizia, all'assicuratore della responsabilità civile della controparte; se entro 15 giorni lavorativi non arriva una risposta scritta oppure la risposta ricevuta è insufficiente, la via dell'arbitrato o della causa è a vostro sostegno. Con il vecchio sistema aspettavamo alla porta dell'assicuratore e ricevevamo la lettera di risposta dopo settimane; ora i termini sono scritti e le strade tracciate. L'unica cosa che resta da fare è far valere i vostri diritti al tavolo, in tempo e con i documenti.
Fonti
- Calo di valore del veicolo e condizioni - 2026
- Che cos'è il risarcimento per il calo di valore del veicolo?
- Calo di valore del veicolo
- Risarcimento per il calo di valore del veicolo
- Come ottenere il calo di valore del veicolo con l'assicurazione kasko?
- Che cos'è il calo di valore del veicolo? Come si ottiene?
- condizioni per la causa per calo di valore 2026
- Calo di valore del veicolo