ドライ電極が電池生産を加速させる
このページを共有する
リチウムイオンバッテリーと聞くと、誰もが化学を思い浮かべる: 新しいカソード、シリコンアノード、全固体電池への期待. しかし2026年に業界を本当に揺るがしたのは、研究室での処方ではなく、工場の生産ラインだ. ドライ電極プロセスは、何十年も変わらなかったウェットコーティングから溶剤を排除し、バッテリーを従来とはまったく異なる方法で生産することを約束している. では、この約束のどれだけが実際に工場の現場に降りてきたのか? 見てみよう.答えは思っているほど単純ではないからだ.
ドライ電極生産とは何か、ウェットコーティングとの違いは?
まずはシンプルに始めよう. 従来のウェットコーティングでは、活物質、導電助剤、バインダーを液体溶剤と混ぜてペースト状にする. カソード側でこの溶剤はNMPという有毒な化学物質、アノード側では水だ. このペーストは銅箔とアルミ箔の上に塗布され、その後、最も負担の大きな工程が始まる: 乾燥だ. 電極は数十メートルの長さがあり、多くの場合100°C以上で稼働するオーブンを通過する. しかもこのオーブンは、リチウムイオンバッテリー生産の総エネルギーの約39%を消費している. そう、たった一つの工程で、エネルギーの半分近くだ!
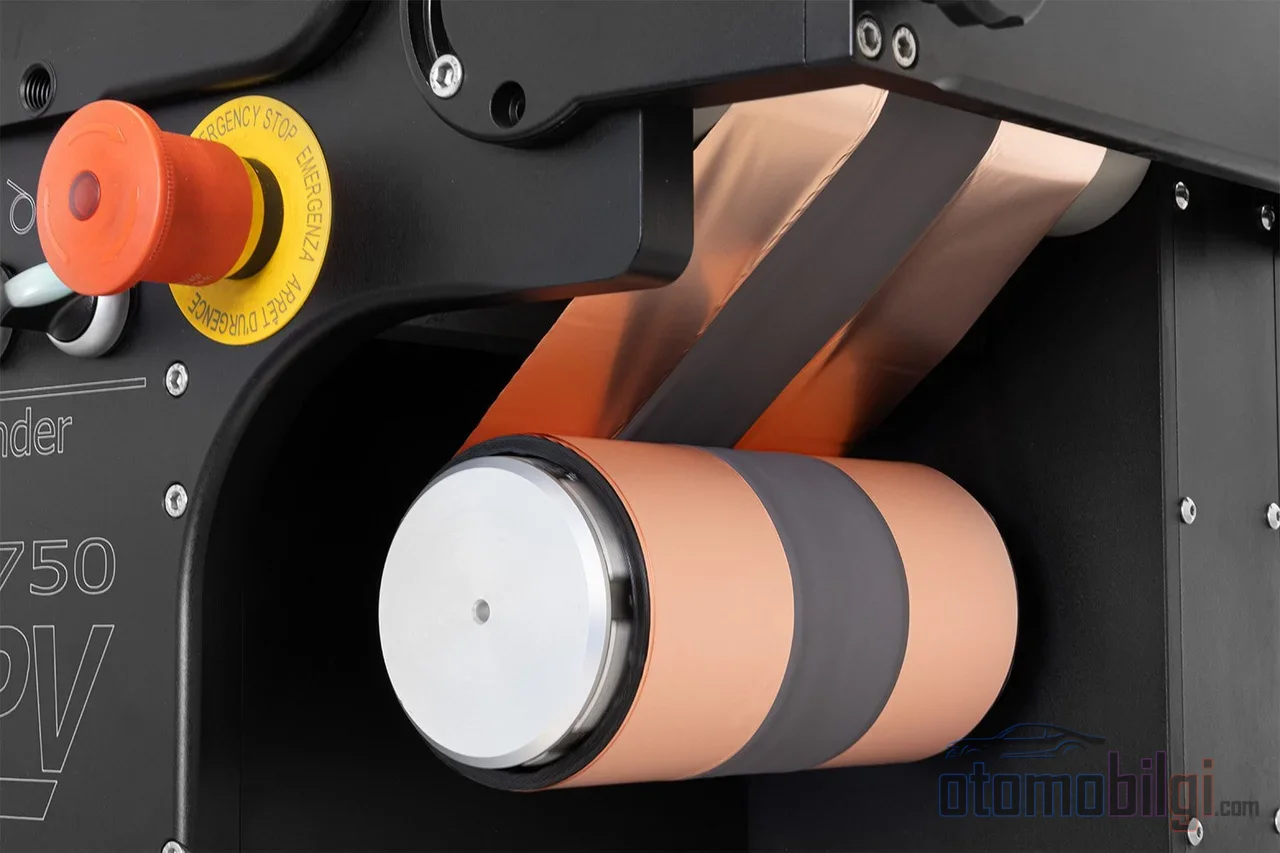
ドライ電極プロセスには、溶剤というものが存在しない. 粉は乾燥した状態で混合され、バインダーとしてPTFEが使用される.せん断力を受けると、このバインダーが繊維状に伸びて粒子同士を結びつけるネットワークを形成する. 技術的にはフィブリル化と呼ばれるが、私の例えはこうだ: 小麦粉、水、塩をペーストにする代わりに、液体を一切加えず、練り続けることで生地の状態に到達させるようなものだと考えてほしい. その後、この乾燥した材料は集電体に直接塗布され、カレンダーと呼ばれる圧縮工程で最終形態になる. 三つの工程: 乾燥混合、乾燥コーティング、圧縮. オーブンも、溶剤回収設備も必要ない.
注目ポイント
- 電極乾燥はバッテリー生産エネルギーの約39%を消費している.ドライプロセスはこの工程を完全に排除する.
- テスラは2025年第4四半期に、ギガテキサスで完全にドライ電極を採用した4680の生産に到達した; 2026年1月にこれらのセルがモデルYのパックへの搭載を開始した.
- エネルギー節約の主張は30%から71%の間でばらついており; どの境界で計算するかで結果が変わる.
- ドライプロセスは200 µmを超える厚さの電極を生産できる; ウェットプロセスは100 µmまでしか下げられない.
- 世界的な電極生産におけるドライコーティングの割合はまだ非常に低く、つまりこの技術は依然として初期の商業段階にある.
約束された利益: 数字は本当にそれほど刺激的か?
ここからが面白いところだ.数字に関する噂話は、もう少し注意深く読む価値がある. エネルギー節約率については、次の数字が目を引く: ある計算では30%という控えめな数値を示す一方、電極生産に限定して見ると最大71%までの節約に言及するものもある. この差の理由は、どこで計算するかにある: セル生産全体を基準にすれば割合は下がり、電極ラインだけを見れば上がる. つまり矛盾はなく、測定方法の違いがあるだけだ.
コスト面では、さらに幅広い表になる. 総コストで50%もの削減を謳うメーカーもある一方で、より慎重な予測は6~15%の範囲にとどまっている. 工場面積の必要性は22~60%減少し、新設備への設備投資はウェットプロセスの約半分、運営コストは60~70%低くなると言われている. これらの数字が正しければ、新しいギガファクトリーを建設するルールは完全に変わる. しかし注意が必要だ. これらの多くはメーカー自身の主張であり、独立して検証された工場データはまだ非常に少ない. そして市場におけるドライエレクトロードの総生産シェアは現時点でまだ1桁のはるか下にとどまっており、つまり約束と現実の間には明確な隔たりがある.
環境面も意欲的だ. この技術の恩恵を受ける製造プロセスを世界の電池生産に広めることで、年間700万トンのCO₂削減さえ予測されている. もちろん、これは完全普及のシナリオに基づくものであり、今日の状況ではない.
テスラと4680: 8年間の待望の末、工場で何が起きたのか?
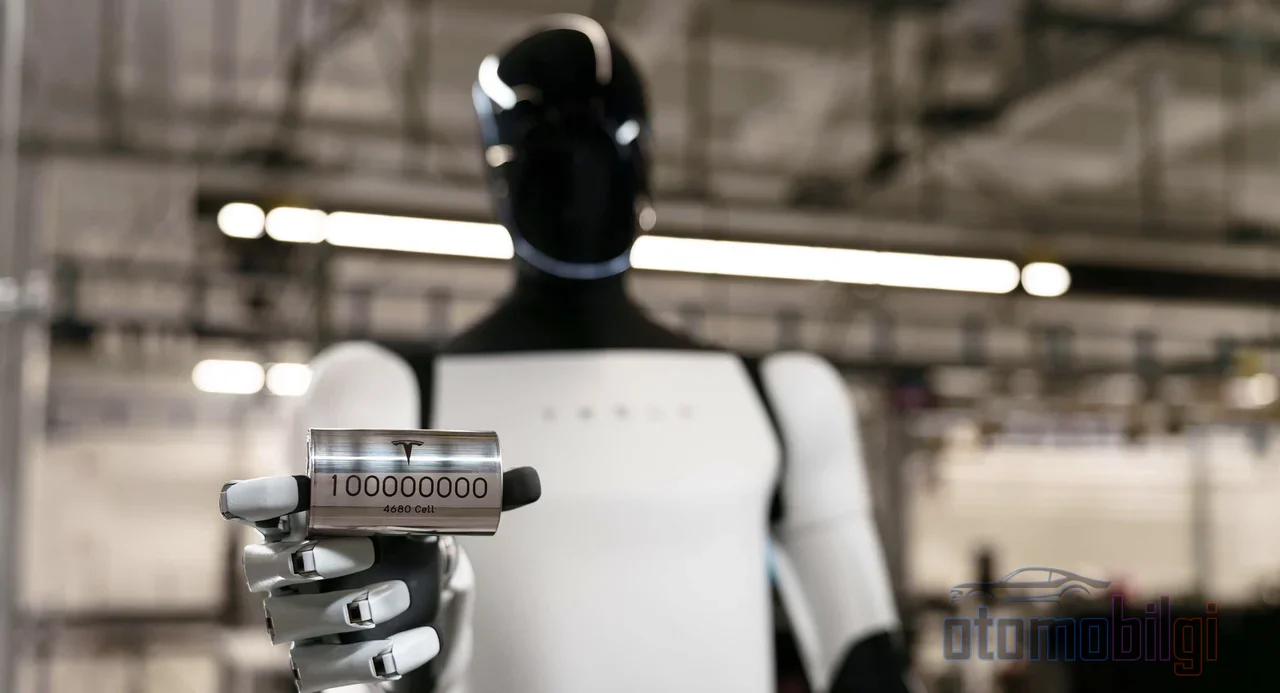
ドライエレクトロード物語の主役は、いうまでもなくテスラだ. 同社は2019年にMaxwell Technologiesを買収してこのプロセスを取り込み、4680セルとともにドライカソードの約束を発表した. その後の経緯は、技術デモと量産の間の隔たりを示す教科書のようなものだった. 初期の試作ではドライカソードの歩留まり損失は70~80%に達し、設備の修理サイクルは45日に延び、初期製品の歩留まりはわずか20%程度だった. エンジニアたちは接着の問題、層の厚みの不均一、そしてデラミネーションに苦しめられた. つまり、ドライフィルム形成は紙の上では3ステップに見えても、現実には頑固な怪物なのだ.
しかし、ここで転換点が来た. テスラは、2025年第4四半期に Giga Texasで、アノードとカソードの両方がドライエレクトロードである、つまり完全ドライの4680生産に到達したことを確認した. これは、長年語られてきた約束が初めて工場レベルで実現したことを意味する. さらに重要なのは、2026年1月28日に同社が自社製4680セルを使ってModel Yのバッテリーパックの生産を再開したことだ. 初期段階ではこれらのセルは特定の車両にのみ使用されており、2026年を通じて適用範囲の拡大が期待されている. テキサスでの国産カソードとネバダでのLFPラインは今年、生産開始が計画されている. 一方、Giga Berlinの4680ラインは2027年の議題にある.
批判的な目で見てみよう. テスラのドライエレクトロードへの道のりにおける初期の歩留まりの数字は、この技術がいかに難しいかを示している. テスラの創業者イーロン・マスクが強調する点は、別の角度から来ている. ドライエレクトロードの本当の利点は、セル性能よりも新しい電池工場の設備投資コストを下げることにある. つまり、マスクの語る物語は資本の節約であり、一部のメーカーの語る物語は製品の改良なのだ. この二つの語りの矛盾こそ、テクノロジーの真の価値を語る上で頭に置いておくべき最も重要なポイントだと思います.
他のメーカーはどこに: LG、Volkswagen、LiCAP、そして韓国勢
Teslaは孤独な存在ではありませんが、ライバルたちはやや慎重に進んでいます. LGエナジーソリューションは乾式電極技術に約10年間取り組んでおり、梧倉エネルギー工場にパイロットラインを設置し、2028年に商用化を目指しています. 同社はこの分野で最も多くの特許出願を行っている企業の一つでもあり、この技術への長期的な本気の賭けと言えます. Volkswagenは乾式コーティングで大きな進展を主張しており、30%の省エネを公表していましたが、この数字は先に述べた幅広いレンジの控えめな下限に留まっています.
装置とプロセスの面では、LiCAP Technologiesが際立っています. 溶剤を使わないプロセスでコストを50%まで削減できると主張するLiCAPは、Cellforce(Porscheの系列企業)やNissanと協力しています. Nissanとともに固体電池EVバッテリーを開発し、2028年の生産を目標としています. さらに、大手装置メーカーのDürrもこの技術をライセンス取得しており、乾式電極はもはや一社だけの企業秘密ではなく、産業基盤へと変わりつつあります. 韓国メーカーはまだ基盤構築の段階にあり、TeslaとPanasonicが量産の経験を積んでいるこの時期は、業界にとって一種の潮目として見られています.
性能面のメリット: 工場だけか、それともセル自体も優れるのか?
乾式電極が単なる工場経済の話だと思っているなら、ここに驚きがあります. セル自体も恩恵を受けるのです. 乾式プロセスでは200 µmを超える厚みの電極を製造できます. 一方、湿式プロセスでは100 µmを超えるのが難しく、乾燥中にバインダーが表面に移動して構造的な完全性が損なわれるためです. より厚い電極とは、同じ面積でより多くの活物質、つまりより高いエネルギー密度を意味します. 計算はシンプルで美しいものです.
このプロセスはケミストリーに依存しないため、高ニッケル、LFP、三元系正極とも問題なく動作します. ただし注意点があります. シリコン主体の負極には特別なバインダー配合が必要です. それでもこの組み合わせは将来にとって重要です.シリコン負極はグラファイトの10倍もの容量を提供する一方で、大きな体積変化に直面するからです. 溶剤を使わない乾式加工は、まさにこの理由からシリコン負極にとって理想的な相性と言えます. さらに、乾式加工された電極はより柔軟で、組立時の割れに強く、バインダーの均一な分散によってより優れたサイクル寿命を示します. つまりこの技術は、工場の財布だけでなく、セルの寿命もゲームに投入しているのです.
課題: 1%のシェアと歩留まりの悪夢はまだ終わっていない
さて、疑問を投げかける側の番です. 乾式電極はなぜまだどこにでも普及していないのか? 最初の問題はスケーリングです. 混練工程での材料の凝集、つまり粉の塊化などの問題が、依然として産業規模での量産を難しくしています. 乾式フィルム形成における均一性と一貫性の管理は、ウェットスラリーよりも困難; プロセスパラメータには厳格な管理と適切なバインダー配合が求められる. PTFEは依然として主要なバインダーであり、代替品はまだ開発段階にある.
Tesla/Maxwellプロセスにおける非常に高い圧力も技術的な議論の対象となっている: 押出成形された材料の品質と一貫性を長期間の生産シリーズにわたって維持するのは難しい可能性がある. 業界内の評価によれば、Teslaは乾式カソードを体積面で2025年末から2026年初めの間に解決しており、残る主な課題は収率と効率だという. ウェットスラリーは依然としてより速く動作している. つまり、乾式電極はもう可能だが、まだ速くはない.
その一方で、市場予測も注目に値する: 世界の乾式電池電極市場は、2026年に15.7億ドルの水準から2034年に65億ドルへ、年間約19.5%の成長で拡大すると予測されている. つまり成長ストーリーは力強いが、今日の生産シェアは、これらの野心的な数字のすべてがまだ非常に初期の段階にあることをはっきりと思い出させる.
乾式電極技術は2026年時点で実際にどこに位置しているのか?
ここにあなたが探している明確な答えがある. 乾式電極プロセスは、2026年時点で実験室の約束ではなくなったが、完全に成熟した業界標準でもない: TeslaはGiga Texasで完全ドライの4680セルを製造し、Model Yパックに組み込むことに成功したが、この技術の世界生産におけるシェアはまだ非常に小さく、収率の問題は完全には解決されておらず、印象的なエネルギーとコスト削減の数字のほとんどはメーカーの主張の域を出ていない. 最も正直な要約はこうだ: この技術はもう工場の現場にあり、動作している.しかし、約束された利点のどれだけが量産で再現可能かは、今後数年以内に初めて示せるものである. 化学の約束とは異なり、これは製造技術の分析であるため、技術が成熟するにつれてこのページを更新し続ける価値のある永続的なテーマだ. あなたはどのメーカーがTeslaに追いつくと思うか、2028年のLGの目標か、それともNissan-LiCAPの全固体電池の連携の方がより積極的な動きか? コメントで会いましょう!
出典
- 乾式電極プロセス: この技術が電池製造をどう変えるか - Highstar
- 乾式電極プロセスガイド: 電池製造の計測学 - IEST
- 乾式電極電池製造: LiCAP、溶媒フリープロセスでコストを最大50%削減可能と発表 - Charged EVs
- Teslaの完全ドライ4680電池、8年間の約束をついに実現 - battery-tech.net
- Tesla、4680電池セルをModel Yに再搭載 - Electrek
- Tesla 4680電池「完全形態」: フルドライ電極量産 - EVLithium
- 乾式電極技術における課題と解決策 - IAC
- Sakuu、TeslaのDBE技術生産における課題を探る - Battery Tech Online
- 電池のパイオニア: 革新的な乾式電極プロセス - LG Energy Solution
- 2026年 ドライ電極製造技術の動向 - PatSnap
- ドライ電極塗工と湿式プロセスのエネルギーコスト比較 - PatSnap Eureka
- Anaphiteの電極ドライコーティング技術は年間700万トンのCO₂削減が可能 - Anaphite
- ドライ電極市場の規模・シェア | 成長レポート [2034] - Fortune Business Insights
- 量産可能なドライプロセス電池電極が直面する材料課題 - ACS
- シリコン負極のブレイクスルー: ドライ電極プロセス - InfinityPV
- 4680バッテリー技術の開発動向 - SNE Research