ヨーロッパ製(Made in Europe)の判断は11月末までに明確になる可能性
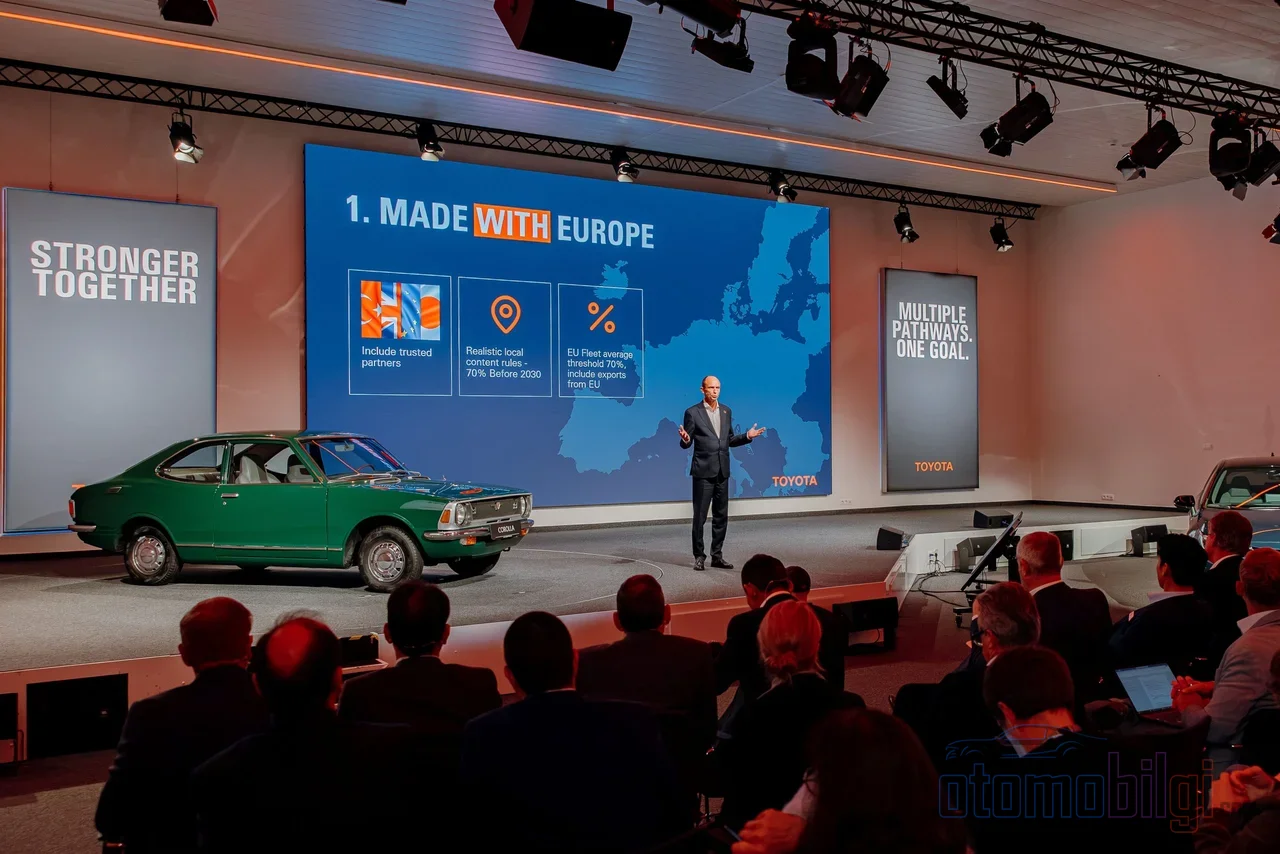
欧州連合の産業政策で準備されている段階のひとつが、自動車産業に直接関わる「Made in Europe」の考え方です. 電気自動車の支援策および一部の産業支援策を、EU域内で生産された車両のみに限定するという考え方です. オメール・ボラト貿易大臣は11月12日の評価の中で、この規制に関する決定は11月末までに明確になる可能性があると述べました. 30年の関税同盟統合を持つ国にとって、この明確化は、数十億ドル規模の輸出バランスに加え、トルコ市場におけるメーカーとブランドのポジショニングをも再定義しうる岐路を意味しています.
Made in Europe規制は実際に何をもたらすのか?
規制の核心はシンプルですが、その結果は広範囲に及びます: 欧州連合は、中国に対して準備している産業政策の枠組みの中で、電気自動車への支援策および一部の産業・自動車関連の支援策を、EU域内で生産された車両のみに適用することを目指しています. 草案では、公共調達および一部の産業支援策において、少なくとも70%の欧州原産部品と組立の条件、つまり「Made in Europe」の基準が求められることが想定されています.
ここでよくある誤解を正しておく必要があります: この規制は、トルコから欧州への自動車輸出を直接禁止する条項ではありません. しかし、欧州生産を優先する支援策と公共調達の条件は、トルコ自動車産業の競争力を間接的に左右する力を持っています. 現行草案に対するIKVの評価でも強調されているように、トルコで組み立てられた車両は「連合内で組み立てられた」ものとはみなされません; 一方、関税同盟のおかげで、トルコで生産された車両のEUへの無関税輸入は続いています.
注目ポイント
- ボラト貿易大臣: Made in Europeの決定は11月末までに明確になる可能性があります.
- トルコの2026年1月-9月の自動車輸出は311億ドル; そのうち229億ドルがEU諸国向けです.
- 草案には、一部の支援策において少なくとも70%の欧州原産部品と組立の条件が盛り込まれています.
- トルコにおける自動車生産の約75%は欧州企業によって行われています.
ボラト大臣の11月末への期待とアンカラの主張
ボラト氏の発言は、トルコ大国民議会で貿易省の予算が審議されていた時期に行われました. 採択された法案では、トルコは関税同盟およびMade in EUの枠組みで評価されているものの、EU議会および閣僚理事会での議論が続いていると記されました. 大臣は、トルコのEUとの30年の関税同盟統合に言及し、産業および鉄鋼セクターにおける商品の自由移動が存在することを改めて指摘しました.
アンカラの主な主張は二方向から成ります. 第一に、トルコが規制の対象から外されることが、欧州自身の自動車産業にも害を及ぼしうるということ; ボラト氏は、トルコが排除された場合、欧州側が損害を被るというメッセージを明確に伝えました. 第二に、トルコの自動車生産の約75パーセントが欧州系企業によって行われているという点です. この割合により、適用範囲への組み入れを求める声は、トルコだけでなく欧州メーカーにとっても利益となるものになっています. 実際、欧州自動車産業界はトルコの「Made in EU」構想への組み入れを支持しています. VolkswagenとStellantisも、メーカーに現地調達部品の使用を促す公的プログラムの創設を求めています. 市場の側でも、こうした感応度は明らかに見て取れます. EU側でトルコを対象とする取り組みが報じられた後、自動車関連株は上昇しました.
決定は実際にどの土台の上で形作られるのか?
11月末という期待はあくまで政治的な予測です. 一方、規制の技術的な枠組みは、EUの総合産業政策を形作ることになる産業加速法 (IAA)の提案で明確になります. フランスは、この法の準備作業においても「Made in Europe」の主張を貫いています. 10月16日、ドイツとフランスは、欧州自動車産業を保護するための新しいアプローチに関する共通の枠組みで合意に達していました.
しかし、こうしたすべての取り組みにもかかわらず、トルコがプログラムに組み入れられる可能性は低いという見解も存在します. 現在の暫定文案では、トルコが除外されているという解釈がなされています. つまり、11月末が決定の確定時点ではない可能性があります. 重要な節目は、今後数か月で最終形を整えるIAA提案です. かつてこの種の規制は二国間の合意によって進められていました. 今やドイツとフランスの連携により、ブリュッセルでの協議は一つの大きな軸に圧縮されています. これは、トルコのようなパートナーの立場を強化するどころか、交渉の場を狭めています.
中国系ブランドにとってトルコは何を意味しているのか?
この規制の背後にある圧力の大きさを示す数字があります. 中国から欧州へは、たった1か月で60万6千台の電気自動車およびハイブリッド車が輸出されました. EUの「Made in EU」の議題は、この流入が生んだ懸念の産物と言えます.
トルコはこの方程式において、市場であると同時に通過の玄関口でもあります. 2023年に中国からの輸入電気自動車に導入された追加の40パーセント関税の適用範囲が拡大されました. それにもかかわらず、中国系メーカーはトルコから離れませんでした. それどころか、トルコでの生産を発表したのです. BYDのようなブランドは、低い人件費を理由にトルコへの投資を前倒しし、「Made in Turkiye」のラベルによって欧州で中国メーカーに課される関税の壁を乗り越えたいと伝えられています.
業界の経営層は、この流れに対して慎重な姿勢を取っています. OSD会長のCengiz Erolduは、中国の投資についてはEUと共通の政策をとるべきだというメッセージを発し、トルコに新たな組立工場は必要ないと述べ、トルコが「中国の裏庭」になることへの懸念に回答を示しました. 業界関係者のSaim Asciは、既存および将来の投資に対する恒久的な保証を求めています. つまり、中国系ブランドのトルコにおける位置づけは、関税政策だけでなく、EUと調和した産業戦略の選択によって決定されるのです.
なぜ輸出数字がこれほど重要なのか?
トルコは2026年1月から9月の期間に311億4,500万ドル相当の自動車輸出を行いました. そのうち229億4,800万ドルがEU諸国へ向かいました. EUへのこの依存度こそが、"Made in Europe"条件がトルコを方程式の外に置く規制として、約300億ドル規模の自動車輸出に直接影響を及ぼす理由を説明している.
一方で、パニックの雰囲気を作るのは大げさすぎるだろう. 関税同盟の条件が続く限り、トルコで生産される車両のEUへの関税なしの輸入は続いている. 問題は輸出の停止ではなく、 EU域内生産に与えられるインセンティブの優位性が、コスト面でトルコの生産を追い越すリスクである. 長期的な投資判断もこの不確実性に影響を受けており、 恒久的な保証の要求の源泉はまさにここにある.
国内市場と国産生産インセンティブへの影響
この規制がトルコの国内市場をどう縛るかについては、輸出側ほど明確ではない. EU発の車両がトルコで値上がりするかどうかが議論のテーマとして浮上しているが、 確定的な結論はまだない. データの面でも正直に言えば、 この規制がトルコにおける中国系ブランドの市場シェアやEUからの車両輸入に与える具体的影響について、手元の資料には数的な指標が見当たらない. このページが明確になるまで、国内市場への影響は可能性の領域にとどまる.
構造的な状況は次の通りである. EUは自国の境界内で生産される車両をインセンティブで報いる枠組みへと進みつつある. トルコがこの枠組みに含まれれば、トルコの生産施設は欧州原産とみなされる生産拠点となり、 中国系ブランドのトルコへの投資もこの枠組みの中で新たな意味を持つことになる. 排除されれば、たとえ関税同盟が関税なしの輸入を守ってもインセンティブの優位性は失われ、トルコと欧州メーカーの30年にわたる生産関係は新たなコスト計算に直面する.
11月末の持ち越し待ちとは何を意味するのか?
簡潔な答えはこうである. ボラット大臣によれば、"Made in Europe"に関する決定は11月末までに明確になる可能性があるが、規制の確定枠組みはEUの産業加速法の提案とともに今後数か月で形作られる. トルコが含まれればトルコの生産は欧州原産とみなされ、排除されれば輸出は止まらないがインセンティブの優位性は失われる.
30年間この業界にいる人々は知っている. この種の規制は一日で終わることは稀である. 11月末は、テーブル上の立場が明確になる日付として読まれるべきである. 本当の試練は、IAA提案のEU機関での経過とトルコのそこでの位置となるだろう. アンカラの手にある最強の切り札は、欧州メーカー自身の産業チェーンがトルコに依存していることであり、 最大のリスクはドイツとフランスの妥協がこの関係を二次的な位置に追いやることである. 今後数週間で、どの勢力が優勢になるかが明らかになるだろう.