"欧洲制造"决定可能在11月底明朗
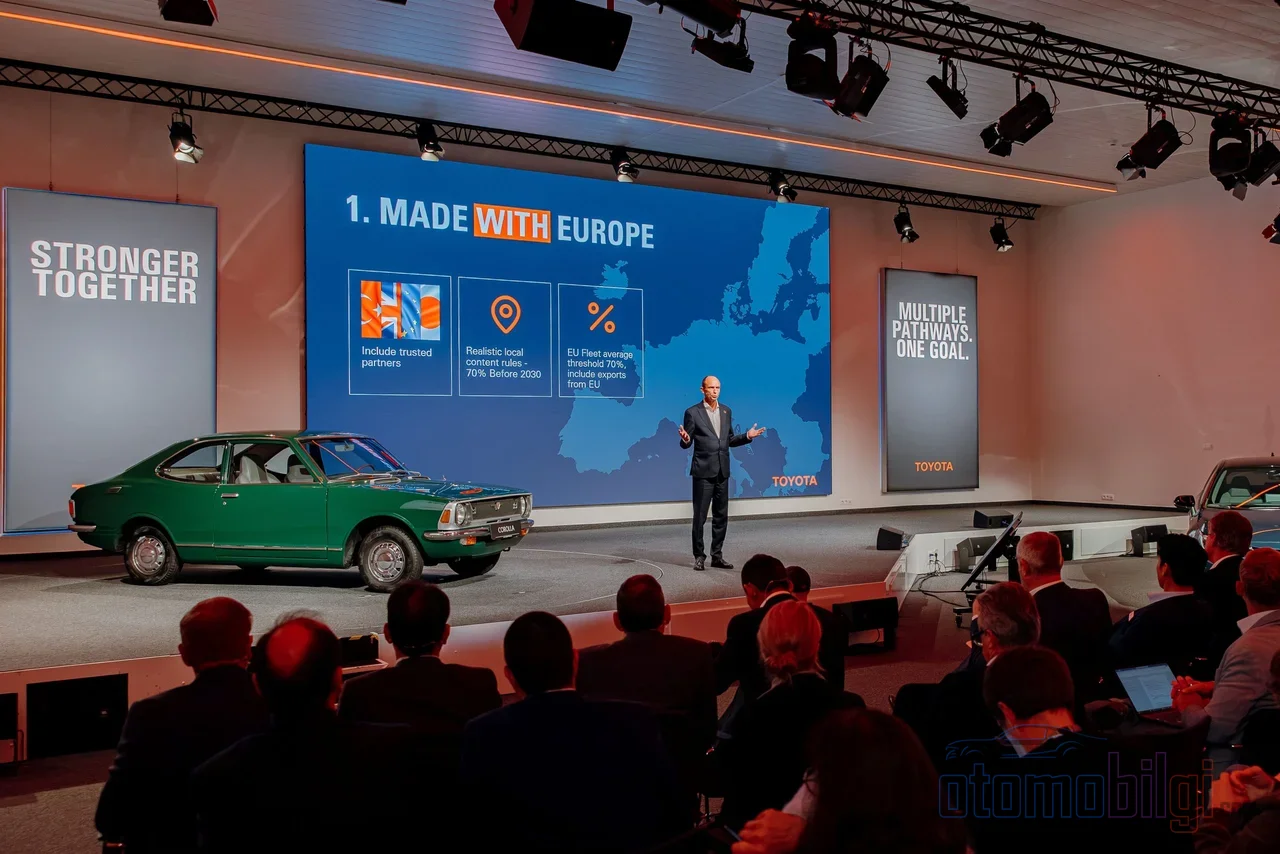
欧盟产业政策中拟定的步骤之一,是直接关系到汽车行业的"Made in Europe"(欧洲制造)方针: 电动汽车激励政策以及部分工业激励政策仅限于在欧盟境内生产车辆的想法. 贸易部长Omer Bolat在11月12日的评估中表示,有关该规定的决定可能在11月底明朗. 对于一个拥有三十年关税同盟一体化经验的国家而言,这一明朗化意味着一个门槛:它可能不仅重新定义价值数十亿美元的出口格局,还将重新定义制造商和品牌在土耳其市场的定位.
"Made in Europe"规定究竟带来什么?
该规定的核心很简单,但其影响却十分广泛: 欧盟在其针对中国制定的产业政策框架内,目标是仅对在欧盟境内生产的车辆实施电动汽车激励政策以及部分工业和汽车业激励政策. 草案规定,在公共采购和部分产业激励政策中,要求至少70%的欧洲原产地零部件和组装条件,即"Made in Europe"标准.
这里需要纠正一个常见的误解: 该规定并非一条直接禁止土耳其向欧洲出口汽车的条款. 然而,优先面向欧洲生产的激励措施和公共采购条件,有可能通过间接途径影响土耳其汽车工业的竞争力. 正如IKV(经济开发基金会)评估报告中所强调的,在土耳其组装的车辆不被视为“在联盟境内组装”; 但与此同时,得益于关税同盟,土耳其生产的车辆仍可免关税进入欧盟.
要点速览
- 贸易部长Bolat: "Made in Europe"决定可能于11月底明朗.
- 土耳其2026年1月至9月汽车出口额为311亿美元; 其中229亿美元出口至欧盟国家.
- 草案中部分激励政策要求至少70%的欧洲原产地零部件和组装条件.
- 土耳其的汽车产量约75%由欧洲公司完成.
部长Bolat对11月底的预期与安卡拉的论点
Bolat的声明是在土耳其大国民议会审议贸易部预算期间发表的. 据称,已获通过的法案草案将土耳其纳入关税同盟和Made in EU框架之内,但欧盟议会和部长理事会中的讨论仍在继续. 部长指出土耳其与欧盟长达三十年的关税同盟一体化,并提醒称工业和钢铁领域存在商品自由流通.
安卡拉的核心论点分为两个方面. 其一,将土耳其排除在法规范围之外,可能也会损害欧洲自身的汽车工业; Bolat明确表示,若土耳其被排除在外,欧洲一方将蒙受损失. 其二,土耳其约75%的汽车生产由欧洲公司完成. 这一比例使得纳入该机制的诉求不仅符合土耳其的利益,也符合欧洲制造商的利益. 事实上,欧洲汽车工业协会也支持将土耳其纳入"Made in EU"方案; 大众和Stellantis也已呼吁推出一项鼓励制造商使用本地成分的公共政策. 在市场层面,这种敏感性也已清晰可见: 在欧盟方面为土耳其开展的工作消息传出后,汽车类股票应声上涨.
决定实际上将在什么基础上形成?
11月底的预期只是一种政治预测; 而该法规的技术框架,将随欧盟将构成其总体产业政策的产业加速法案 (IAA)提案而明确. 法国在"Made in Europe"上的坚持也延续到了该法案的筹备过程中. 10月16日,德国与法国就已就保护欧洲汽车工业的新方案达成了共同框架.
尽管有种种努力,也有评估认为土耳其被纳入该计划的可能性较低; 现有共识文本被解读为将土耳其排除在外. 也就是说,11月底未必是决定落定的时点; 真正的关键节点,是将在未来几个月内定稿的IAA提案. 过去,这类法规通常通过两国协商推进; 如今,德国-法国的立场趋同,使布鲁塞尔的谈判被压缩至一个单一的大轴心. 这不仅无助于增强土耳其这类伙伴的筹码,反而收窄了谈判空间.
对中国的品牌而言,土耳其代表着什么?
有一个数字可以说明该法规背后压力的大小: 仅一个月内,中国对欧洲出口了60.6万辆电动和混合动力汽车. 欧盟"Made in EU"议程在很大程度上正是这股涌入所引发的担忧的产物.
土耳其在这个等式中既是市场,也是过境之门. 2023年对中国进口电动汽车加征的额外40%关税,其适用范围已被扩大. 尽管如此,中国制造商并未放弃土耳其; 相反,它们宣布了在土耳其的生产计划. 据悉,BYD等品牌因低廉的劳动力成本而加快了在土耳其的投资步伐,并希望借助"Made in Turkiye"标签绕过欧盟对中国制造商征收的关税壁垒.
汽车行业管理层对这一趋势持谨慎态度. OSD主席Cengiz Eroldu传达了对华投资应与欧盟保持一致政策的信息,并表示土耳其并不需要新的组装工厂,以此回应了土耳其将成为“中国后院”的担忧. 行业代表Saim Asci则呼吁为现有和未来的投资提供持久保障. 也就是说,中国品牌在土耳其的地位,不仅取决于关税政策,更取决于是否选择一种与欧盟协调一致的产业战略.
出口数据为何如此关键?
土耳其在2026年1月至9月期间完成了311.45亿美元的汽车出口; 其中229.48亿美元流向了欧盟国家. 对欧盟的这种依赖,解释了为什么"欧洲制造"条件作为一项将土耳其排除在等式之外的规则,直接影响约300亿美元的汽车出口.
但另一方面,制造恐慌情绪也属夸大其词. 只要关税同盟条件持续,在土耳其生产的车辆仍将免税进入欧盟. 问题不在于出口停滞; 而在于欧盟内部生产所享有的激励优势有可能在成本方面超越土耳其的生产. 长期投资决策同样受到这种不确定性的影响; 这正是要求永久保障的根源所在.
对国内市场和国产生产激励的影响
该规则将如何影响土耳其国内市场,尚不如出口方面明确. 欧盟产车辆是否会在土耳其涨价,已成为热议话题之一; 但目前尚无定论. 就数据而言,坦率地说: 就现有材料而言,没有任何数字指标能说明该法规对中国品牌在土耳其的市场份额或从欧盟进口车辆的具体影响. 在这一条款明确之前,国内市场的影响仍属于可能性范畴.
而结构性图景是这样的: 欧盟正朝着一种框架迈进,即对在其境内生产的车辆给予激励奖励. 如果土耳其被纳入这一框架,土耳其的生产工厂将成为被视为欧洲原产地的生产中心; 在此背景下,中国品牌在土耳其的投资也获得了新的意义. 如果被排除在外,即使关税同盟保住免关税准入,激励优势也将丧失,土耳其与欧洲制造商之间三十年的生产纽带将进入新的成本核算.
十一月底的等待意味着什么?
简短的回答是: 据Bolat部长称,"欧洲制造"的决定有可能在十一月底明朗,但该规则的确切框架将随欧盟《产业加速法案》提案在未来数月内成形; 若纳入土耳其,土耳其产品将被视为欧洲原产地;若排除在外,出口不会停止,但将失去激励优势.
在这一行干了三十年的人都明白; 这类规则很少能在一天之内完成. 十一月底应被解读为各方立场趋于明朗的日期. 真正的考验,将是IAA提案在欧盟机构中的走向以及土耳其在其中所处的位置. 安卡拉手中最有力的筹码,是欧洲制造商自身的工业链条依赖于土耳其; 而最大的风险,则是德国与法国的妥协将这种依赖推向次要地位. 未来几周将显示哪种力量占据上风.