奇瑞仍在坚持:土耳其市场上中国品牌放缓扩张
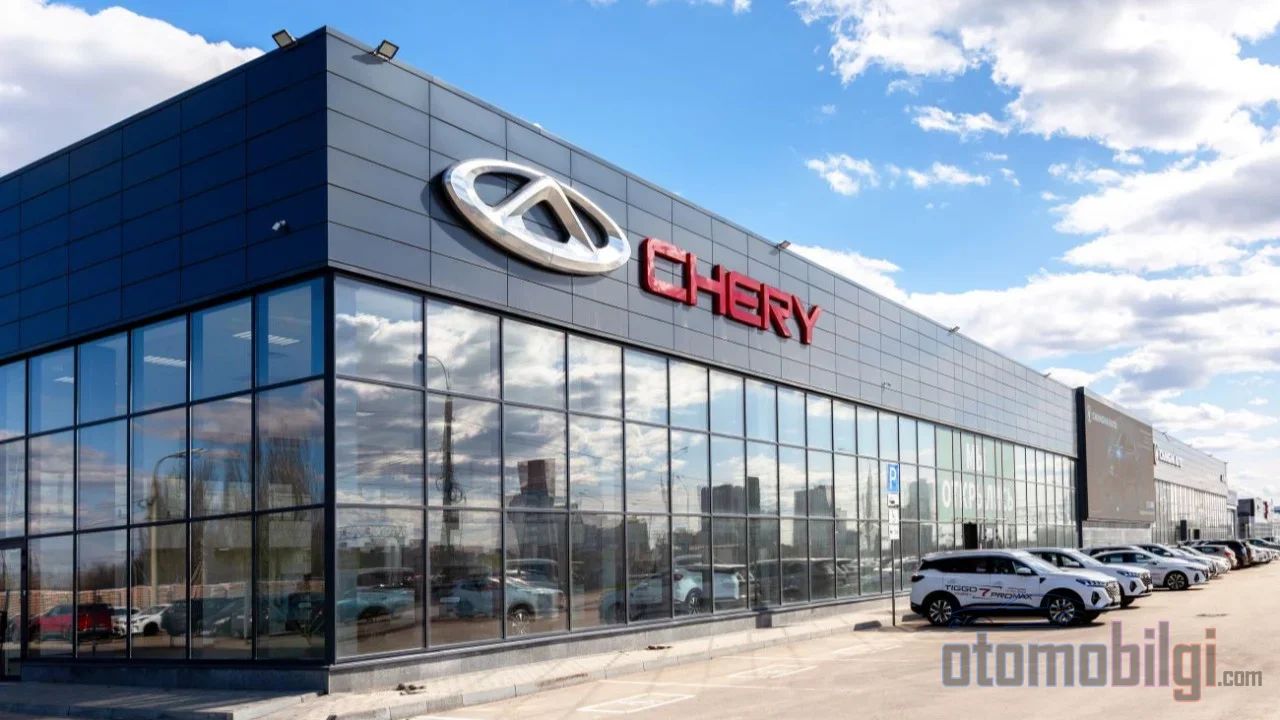
土耳其汽车市场前九个月13.39%的萎缩并未同等地影响所有品牌. 整体市场承压之际,中国品牌的表现更为引人注目: 2026年上半年,中国品牌销量下滑39.6%,降至28,602辆,市场份额从7.8%跌至5.1%. 然而,在这幅图景中有一个例外. 奇瑞集团凭借Chery品牌单品牌12,690辆的销量,以及与OMODA & JAECOO合计达到19,313辆的规模,遥遥领先地保持了中国品牌中的领导地位. 为什么撞上同一堵税收之墙的品牌,一个崩溃,另一个却能屹立不倒?
中国品牌在土耳其的下滑:用数字说话
ODMD数据显示,2026年上半年土耳其乘用车和轻型商用车市场萎缩了8.19%. 这一萎缩随着时间推移而加速: 1月至9月市场收缩13.39%,7月同比萎缩25%,9月同比萎缩24.33%. 10月份萎缩幅度进一步扩大到30.84%; 资金危机导致的购车推迟以及二手车销售的影响,是这一急剧下滑的关键因素.
而中国品牌遭受的损失远超这一大环境. 上半年最引人注目的下滑来自BYD: 这个在2025年同期销售了25,501辆的品牌,2026年上半年只售出6,809辆. 这意味着73.3%的衰退. 2026年6月,BYD在土耳其的销量仅为83辆. 上半年按品牌划分的情况如下:
| 品牌 | 2026年1月至6月销量 |
|---|---|
| Chery | 12,690辆 |
| BYD | 6,809辆 |
| OMODA & JAECOO | 6,623辆 |
| MG | 1,412辆 |
| Foton(商用车) | 1,026辆 |
| Tenax(商用车) | 458辆 |
| Hongqi | 13辆 |
损失在各品牌之间分布并不均衡. 奇瑞集团上半年以19,313辆收官,略高于上年19,026辆的总销量. 也就是说,"中国品牌在衰退"这一标题没错,但衰退几乎全部由主打电动产品的品牌承担.
要点 highlights
- 中国品牌在土耳其2026年上半年的销量下降39.6%,降至28,602辆.
- BYD上半年遭受了73.3%的损失; 6月销量降至83辆.
- 奇瑞集团(Chery + OMODA & JAECOO)以19,313辆保持中国品牌的领先地位.
- 奇瑞在10月的促销活动中提供60万里拉6个月0%利息的贷款.
- 整体市场在1月至9月期间收缩了13.39%.
下滑背后的结构性原因
额外关税与电动汽车法规
决定中国品牌在土耳其地位的两个监管措施尤为突出. 第一个是针对中国原产车辆征收的附加关税. 根据最新调整,欧盟和自由贸易协定国家以外的原产地转向标准税率; 内燃机、柴油和混动车辆面临超过10%的额外负担,而纯电动和插电混动车辆的这一负担在更高水平上执行.
其次,是实际上锁死电动汽车进口的公告. 由于服务网络强制要求等条件,从欧盟和自由贸易协定之外的国家进口电动和插电式混合动力汽车几乎变得不可能. 除获得投资激励的BYD之外,中国品牌难以顺利将其电动车型引入土耳其. 对于以电动产品为主力的品牌而言,这直接意味着销量损失.
贷款条件与品牌退出市场
需求端的形势同样严峻. 截至2026年6月,个人汽车贷款降至4320万土耳其里拉; 较2023年95943万土耳其里拉的峰值名义上下滑54.87%. 可用贷款额度维持在200万里拉左右,而新车的平均价格也处于类似水平,两者叠加使分期购车变得非常困难. 高利率、税收负担和不确定性使豪华细分市场销量在最初几个月下滑了30%.
与此同时,阵营也在缩水: 2025年,Hozon Meta、Lynk & Co和Seres退出了土耳其市场; 2026年,DFSK也启动了退出进程. 对于观察这个市场三十年的人来说,这一幕并不陌生: 每一次收缩期都会淘汰靠临时方案进入市场的品牌,留下那些在成本和产品规划上扎实稳健的玩家.
BYD为何下滑如此之多?
BYD的下滑,正处于其产品结构与监管政策的交汇点. 在马尼萨建设一座投资约10亿美元、年产能15万辆的工厂; 预计生产将于2026年底启动. 在属于投资激励范围的这一过渡期内,该品牌的进口势头减弱,其在土耳其的车型数量从8款降至4款,入门细分市场出现空缺. 因此,BYD的衰退与其说是需求问题,不如应解读为转向本地生产之前的战略性停顿. 在全球层面,公司第三季度净利润同比增长28%,而中国市场国内销量在1月至9月下滑4.5%,这也印证了出口的核心重要性.
Chery抗跌能力的三大支柱
产品结构: 汽油涡轮增压SUV
Chery和Jaecoo在土耳其的销量大部分来自内燃机、汽油涡轮增压发动机的SUV. 这一产品结构受电动车品牌面临的进口限制影响要小得多. 市场上电动中国车型越少,销售汽油涡轮增压SUV的中国品牌相对地位就越强.
税务优化: 1600cc以下发动机
第二个因素是有意压低发动机排量. 例如, Jaecoo J7的1598cc发动机落入1600cc以下的特别消费税档位. 对土耳其税制以排量为基准的档位的这种适配,直接转化为厂商指导价上的优势. 根据Araclo整理的大致价格表,Omoda 5起价约180万里拉,Tiggo 7处于200万-210万里拉区间,Jaecoo 7起价约215万里拉,Tiggo 8 Pro则从约220万里拉起售. 作为对比,MG HS起价约为238万里拉.
金融与促销举措
第三个层面是在信贷条件收紧时期提供激进的金融支持. 奇瑞在2026年10月的促销活动中,TIGGO 8为商业客户提供最高200,000 TL的现金折扣,以及600,000 TL额度、6个月0%利率的贷款. TIGGO 7 Prestige 4x2则提供约400,000 TL的支持. 在经销商价目表中,TIGGO 8 Prestige 1.6 TGDI的标价为2,930,000 TL,而促销价降至2,730,000 TL; TIGGO 7 Comfort 4x2起价为2,264,400 TL. 在贷款可得性被压缩在200万TL区间的市场中,这类支持在消费者决策时刻起到了决定性作用.
在全球纪录与本土困局之间
评估奇瑞在土耳其的表现时,也需要关注其全球格局. 2026年上半年,集团以1,357,533辆的销量创下了其历史上最佳上半年成绩; 前九个月销量达到2,206,789辆. 上半年出口增长71.5%,达到943,817辆; 9月以207,814辆创下中国制造商的出口纪录. 在欧洲,前8个月销量增长193%; 8月,在英国以8,618辆的销量登顶品牌排行榜.
然而,这一全球势头并未完全反映到土耳其. 在奇瑞的全球版图中,土耳其只是边缘市场; 不过集团自2023年以TIGGO 8 PRO和TIGGO 7 PRO进入该市场以来,已在7个地区建立了54家授权经销商网络. 在OMODA & JAECOO方面,截至2026年7月底,土耳其总销量已达31,902辆; 其中30,470辆为OMODA 5.
中国品牌在市场总排名中的位置
在土耳其前九个月的品牌排名中,雷诺以102,818辆领先; 大众以66,112辆和菲亚特以65,875辆紧随其后. 中国品牌总份额下滑至5%,在这一格局中只是一个小玩家. 当本土生产投入运营时,平衡可能会改变: 比亚迪曼尼斯法工厂于2026年底投产,使中国品牌摆脱额外关税负担、重新获得价格优势,是市场份额再度回升的最具体情景. 奇瑞和MG方面也有关于在土耳其进行生产可行性研究的表态.
结论: 奇瑞是如何站稳脚跟的?
简短回答是: 奇瑞恰好定位在土耳其处罚措施所覆盖的范围之外. 汽油涡轮增压SUV的产品结构未受到电动车进口限制的约束,凭借1600 cc以下的排量避开了高额特别消费税档位,并在信贷枯竭的时期通过零利率金融方案维持了需求. 当然也有可批评之处: 这一策略依赖于法规的现状,而二手车残值与售后服务网络的问题仍摆在买家面前. 然而,在市场整体萎缩13%、中国品牌合计下跌40%的一年里,仍保住了19,313辆的集团销量,这绝非偶然. 未来一段时期的关键问题在于,这种韧性依托进口模式能持续多久,以及本地化生产将把哪个品牌推向下一个优势地位.