Chery 맞불행동: 튀르키예에서 중국 브랜드들이 주춤하다
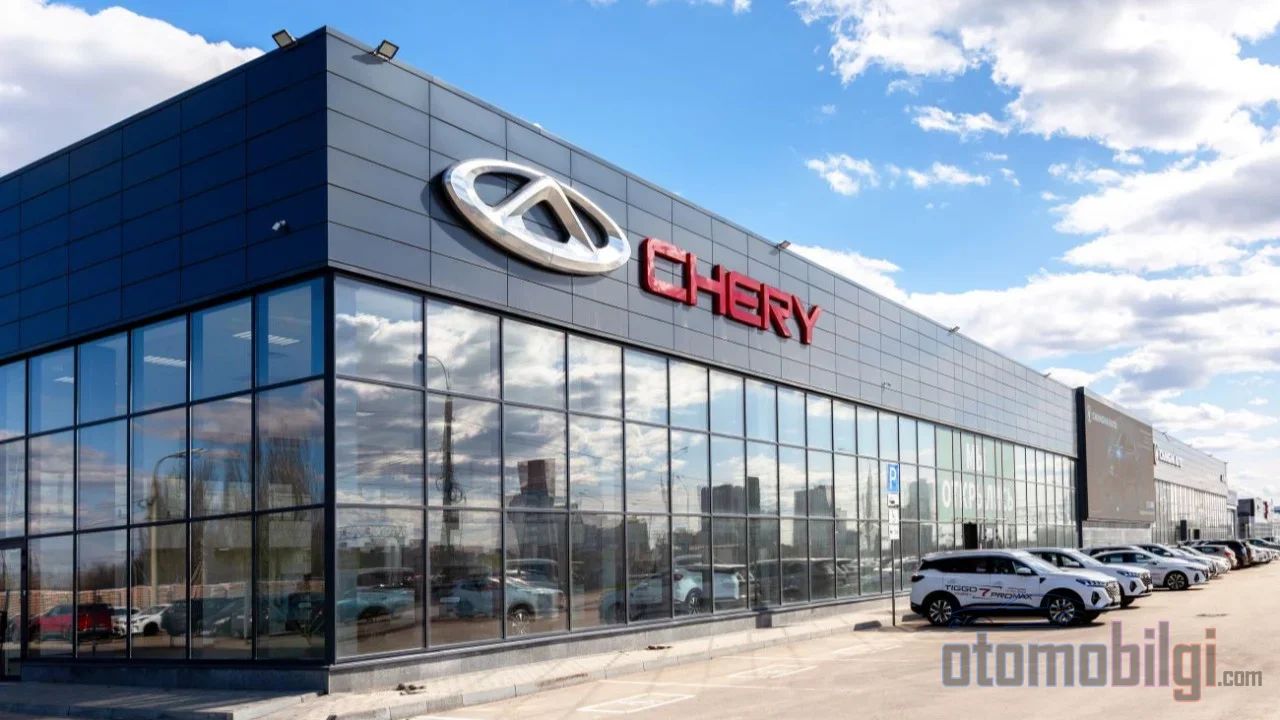
터키 자동차 시장이 상반기에 13.39% 위축되었지만 모두에게 똑같이 영향을 미치지는 않았습니다. 전체 시장이 어려움을 겪는 가운데 중국 계열 브랜드의 상황은 더욱 극적입니다: 2026년 상반기 중국 브랜드의 판매는 39.6% 감소한 28,602대에 그쳤고, 시장 점유율은 7.8%에서 5.1%로 하락했습니다. 하지만 이 풍경 속에는 예외가 하나 있습니다. Chery 그룹은 Chery 브랜드 단독으로 12,690대의 판매를 기록했고, OMODA & JAECOO를 합치면 19,313대의 볼륨에 도달하며 중국 브랜드 사이에서 압도적인 리더십을 유지했습니다. 같은 세금 장벽에 부딪힌 브랜드 중 하나는 무너지고 다른 하나는 어떻게 버틸 수 있었을까요?
숫자로 보는 중국 브랜드의 터키 내 부진
ODMD 데이터에 따르면 2026년 상반기 터키의 승용차 및 경상용차 시장은 8.19% 위축되었습니다. 이 위축은 연말이 다가오면서 가속화되었습니다: 1-9월 기간 동안 시장은 13.39% 축소되었고, 7월에는 25%, 9월에는 24.33%의 연간 위축이 있었습니다. 10월에는 축소폭이 30.84%까지 확대되었습니다; 자금 위기로 인한 구매 연기와 중고차 판매의 영향이 이러한 급격한 하락에 결정적인 역할을 했습니다.
중국 브랜드는 이 환경을 훨씬 뛰어넘는 손실을 겪었습니다. 상반기 가장 극적인 하락은 BYD에서 나왔습니다: 2025년 같은 기간에 25,501대를 판매했던 브랜드는 2026년 상반기에 6,809대에 머물렀습니다. 이는 73.3%의 감소입니다. 2026년 6월에 BYD의 터키 판매는 83대에 불과했습니다. 브랜드별 상반기 현황은 다음과 같이 형성되었습니다:
| 브랜드 | 2026년 1-6월 판매 |
|---|---|
| Chery | 12,690대 |
| BYD | 6,809대 |
| OMODA & JAECOO | 6,623대 |
| MG | 1,412대 |
| Foton (상용) | 1,026대 |
| Tenax (상용) | 458대 |
| Hongqi | 13대 |
손실은 브랜드 간에 균등하게 분배되지 않았습니다. Chery 그룹은 상반기를 전년 동기 19,026대 총량을 소폭 상회하는 19,313대로 마무리했습니다. 즉, "중국 브랜드의 부진"이라는 제목은 맞지만, 감소의 거의 전부를 전기차 중심의 제품 포트폴리오를 가진 브랜드가 감당했습니다.
주요 내용
- 중국 브랜드의 터키 판매는 2026년 상반기에 39.6% 하락한 28,602대 로 감소했습니다.
- BYD는 상반기에 73.3%의 손실 을 겪었습니다; 6월에는 판매가 83대로 떨어졌습니다.
- Chery 그룹(Chery + OMODA & JAECOO)은 19,313대로 중국 브랜드의 리더로 남았습니다.
- Chery의 10월 캠페인에서는 600,000 TL까지 6개월 연 0% 금리 대출이 제공됩니다.
- 전체 시장은 1-9월에 13.39% 위축되었습니다.
부진의 배후에 있는 구조적 원인
부가 관세 및 전기차 고시
중국 브랜드의 터키 내 위상을 결정하는 두 가지 규정이 눈에 띕니다. 첫째, 중국산 차량에 적용되는 부가 관세입니다. 최근 개정으로 EU 및 자유무역협정 체결국을 제외한 원산지에 대해서는 표준 관세가 적용되었습니다; 내연, 디젤 및 하이브리드 차량에는 10%를 넘는 추가 부담이 발생하는 반면, 전기차 및 충전식 하이브리드에는 이 부담이 더 높은 수준으로 적용됩니다.
두 번째는 전기차 수입을 사실상 잠가버린 고시입니다. EU 및 FTA 비체결국으로부터의 전기차와 충전식 하이브리드 자동차 수입은 서비스 네트워크 의무와 같은 조건 때문에 거의 불가능해졌습니다. 투자 인센티브를 받는 BYD를 제외한 중국 브랜드들은 전기 모델을 Turkiye로 쉽게 들여올 수 없습니다. 이는 전기차 중심의 제품 라인업을 가진 브랜드에게 직접적인 매출 손실을 의미합니다.
대출 조건과 시장 철수
수요 측면의 상황도 험합니다. 개인 승용차 대출은 2026년 6월 기준 4,320만 TL로 감소했으며, 2023년의 95,943백만 TL라는 정점보다 명목상 54.87% 낮은 수준입니다. 이용 가능한 대출 한도가 약 200만 TL에 머무는 데다 평균 신차 가격도 비슷한 수준이면서 할부 구매가 크게 어려워졌습니다. 높은 금리, 세금 부담과 불확실성으로 프리미엄 세그먼트 매출은 연초에 30% 감소했습니다.
한편 진영도 축소되었습니다: 2025년에 Hozon Meta, Lynk & Co와 Seres가 Turkiye 시장에서 철수했고, 2026년에는 DFSK의 절차가 시작되었습니다. 이 시장을 30년간 지켜본 사람에게 이 풍경은 낯익습니다: 모든 축소기는 임시방편으로 시장에 진입한 브랜드를 걸러내고, 탄탄한 원가와 제품 계획을 세운 브랜드만 남깁니다.
BYD는 왜 이렇게 하락했는가?
BYD의 하락은 제품 구조와 규제가 교차하는 지점에 있습니다. 마니사에 연간 15만 대 생산 능력을 갖춘 약 10억 달러 규모의 공장을 건설하고 있습니다; 생산은 2026년 말에 시작될 것으로 예상됩니다. 투자 인센티브 대상인 이 전환 과정에서 브랜드의 수입 모멘텀이 약화되었고, Turkiye 내 모델 수는 8개에서 4개로 줄었으며 엔트리 세그먼트가 비게 되었습니다. 즉, BYD의 부진은 수요 문제라기보다 현지 생산으로의 전환 이전에 나타난 전략적 정체로 읽어야 합니다. 글로벌 측면에서 회사의 3분기 순이익은 연간 28% 증가했지만 1월부터 9월까지 중국 내수 시장 매출이 4.5% 감소한 것은 수출의 핵심적 중요성을 다시 확인시켜 줍니다.
Chery의 저항을 받쳐주는 세 가지 축
제품 구조: 가솔린 터보 SUV
Chery와 Jaecoo의 Turkiye 매출 대부분은 내연기관, 가솔린 터보 엔진을 얹은 SUV에서 나옵니다. 이 제품 구조는 전기차 중심 브랜드가 직면한 수입 제한의 영향을 훨씬 덜 받습니다. 시장에 전기 중국 모델이 적을수록 가솔린 터보 SUV를 판매하는 중국 브랜드의 상대적 지위는 강해집니다.
세금 최적화: 1,600cc 미만 엔진
두 번째 축은 엔진 배기량을 의도적으로 낮게 유지하는 것입니다. 예를 들어 Jaecoo J7의 1,598cc 엔진은 1,600cc 미만 특별소비세 구간에 해당합니다. 터키 세금 체계의 cc 기준 구간에 맞춘 이러한 조율은 제조가격에 직접적인 이점으로 돌아옵니다. Araclo가 정리한 대략적인 가격표에 따르면 Omoda 5는 약 1,800,000 TL부터 시작하고, Tiggo 7는 2,000,000-2,100,000 TL 범위, Jaecoo 7는 약 2,150,000 TL부터, Tiggo 8 Pro는 2,200,000 TL 안팎에서 판매됩니다. 비교를 위해 MG HS는 약 2,380,000 TL부터 시작합니다.
금융 및 캠페인 움직임
세 번째 축은 대출 조건이 엄격해지는 시기에 공격적인 금융 지원입니다. Chery의 2026년 10월 캠페인에서 TIGGO 8의 법인 고객에게 최대 200,000 TL의 현금 할인과 600,000 TL까지 6개월 연 0% 대출이 제공됩니다. TIGGO 7 Prestige 4x2에서는 약 400,000 TL 규모의 지원이 이루어집니다. 딜러 가격표에서 TIGGO 8 Prestige 1.6 TGDI의 기본 가격은 2,930,000 TL이지만 캠페인을 통해 2,730,000 TL로 내려갑니다. TIGGO 7 Comfort 4x2는 2,264,400 TL부터 시작합니다. 대출 가용성이 200만 TL 대역에 머물러 있는 시장에서 이러한 지원은 구매자의 결정 순간에 결정적 역할을 합니다.
글로벌 신기록과 현지의 어려움 사이에서
Chery의 튀르키예 성과를 평가할 때 글로벌 상황도 살펴봐야 합니다. 그룹은 2026년 상반기에 1,357,533대의 판매로 역사상 최고의 상반기를 기록했습니다. 상반기 9개월 동안 2,206,789대에 도달했습니다. 상반기 수출은 71.5% 증가한 943,817대였으며; 9월에는 207,814대로 중국 제조업체 수출 기록을 세웠습니다. 유럽에서는 상반기 8개월간 판매가 193% 증가했습니다; 8월에는 영국에서 8,618대로 브랜드 순위 정상에 올랐습니다.
이러한 글로벌한 호흡이 튀르키예에 그대로 반영되지 않았다는 것도 사실입니다. 튀르키예는 Chery의 글로벌 규모에서 주변에 머무는 시장입니다. 하지만 그룹은 2023년 TIGGO 8 PRO와 TIGGO 7 PRO로 진입한 이 시장에서도 7개 지역에 54개 공식 딜러를 두고 운영하고 있습니다. OMODA & JAECOO 측에서는 2026년 7월 말 기준 튀르키예 누적 판매가 31,902대에 도달했습니다; 이 중 30,470대가 OMODA 5입니다.
튀르키예의 상반기 수출은 71.5% 증가한 943,817대였습니다.
튀르키예의 첫 9개월 브랜드 순위에서 Renault가 102,818대로 선두입니다. Volkswagen이 66,112대, Fiat이 65,875대로 그 뒤를 따릅니다. 5%로 내려간 중국 브랜드들의 합계는 이 표에서 작은 플레이어 모습입니다. 현지 생산이 가동되면 균형이 바뀔 수 있습니다. BYD의 마니사 공장이 2026년 말에 생산을 시작함에 따라 중국 브랜드들이 추가 관세 부담에서 벗어나 가격 우위를 다시 확보하고 시장 점유율이 다시 상승하는 것이 가장 구체적인 시나리오입니다. Chery와 MG 쪽에서도 튀르키예 생산 타당성에 관한 언급이 있습니다.
결론: Chery는 어떻게 버텼는가?
짧은 답은 이렇습니다. Chery는 튀르키예가 제재를 가한 영역의 정확히 바깥에 자리 잡았습니다. 가솔린 터보 SUV라는 제품 구성은 전기차 수입 제한에 걸리지 않았고, 1,600cc 이하의 엔진 배기량으로 특별소비세 구간 아래를 통과했으며, 대출이 말라붙는 시기에 무이자 금융으로 수요를 유지했습니다. 비판할 부분이 아예 없는 것은 아닙니다. 이 전략은 규정의 현행 형태에 의존하고 있으며, 중고 가치와 서비스 네트워크 문제는 여전히 구매자의 관심사입니다. 그러나 시장이 13% 축소되고 중국 브랜드들이 전체적으로 40%를 잃은 해에 19,313대의 그룹 판매량을 유지한 것은 우연이 아닙니다. 다가오는 기간의 핵심 질문은, 이러한 강세가 수입 기반 모델과 함께 얼마나 지속될 것인지, 그리고 현지 생산이 어떤 브랜드를 다음 우위로 이끌지가 될 것입니다.
출처
- 중국 자동차 브랜드는 튀르키예에서 어떤 상황일까? 2026년 상반기 분석
- ODMD 보도자료 - 2026년 9월
- 글로벌 성장과 기록적 수출 2026 - Chery 튀르키예
- Chery 그룹 2026년 9월 판매 실적
- 튀르키예에서의 2년과 5만 대 판매 성과 - OMODA & JAECOO
- Chery 가격표 2026년 10월
- 튀르키예에서 주춤하는 중국 브랜드: BYD는 4개 모델로 축소
- 튀르키예에서 2026년 상반기 9개월간 가장 많이 팔린 10개 브랜드
- 중국 브랜드 기어 DOWN: 판매 감소, 시장 점유율 5%로 하락
- 기금 위기가 자동차 시장으로 확산: 10월 판매 30.84% 감소