Chery stawia opór: Chińskie marki tracą w Turcji pozycje
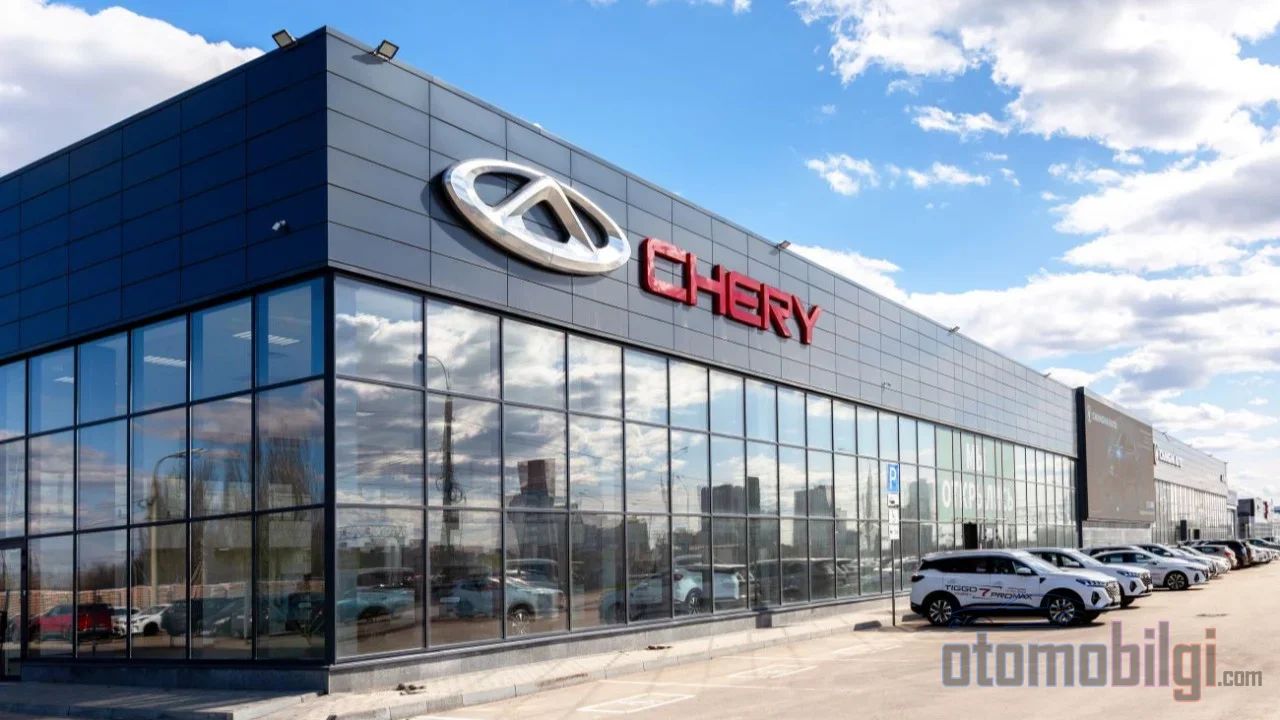
Spadek tureckiego rynku motoryzacyjnego o 13,39% w pierwszych dziewięciu miesiącach nie dotknął wszystkich w takim samym stopniu. Podczas gdy cały rynek zmagał się z problemami, sytuacja marek pochodzenia chińskiego była jeszcze bardziej uderzająca: W pierwszej połowie 2026 roku sprzedaż marek chińskich spadła o 39,6% do 28 602 sztuk, a ich udział w rynku zmniejszył się z 7,8% do 5,1%. Jednak w tym obrazie jest wyjątek. Grupa Chery, dzięki sprzedaży samej marki Chery w wysokości 12 690 sztuk oraz wolumenu sięgającego 19 313 sztuk wraz z OMODA & JAECOO, zdecydowanie utrzymała pozycję lidera wśród marek chińskich. Jak to się stało, że podczas gdy jedna z marek uderzających w ten sam mur podatkowy upadła, druga zdołała się utrzymać?
Spadek sprzedaży chińskich marek w Turcji w liczbach
Dane ODMD pokazują, że w pierwszej połowie 2026 roku rynek samochodów osobowych i lekkich pojazdów użytkowych w Turcji skurczył się o 8,19%. Ten spadek przyspieszał wraz z upływem roku: W okresie styczeń-wrzesień rynek zmniejszył się o 13,39%, w lipcu odnotowano roczny spadek o 25%, a we wrześniu o 24,33%. W październiku kurczenie się rynku sięgnęło 30,84%; decydujący wpływ na ten gwałtowny spadek miało przesunięcie zakupów ze względu na kryzys finansowania oraz sprzedaż na rynku wtórnym.
Chińskie marki poniosły straty znacznie przekraczające te warunki rynkowe. Najbardziej uderzający spadek w pierwszej połowie roku dotyczył BYD: Marka, która w tym samym okresie 2025 roku sprzedała 25 501 sztuk, w pierwszej połowie 2026 roku zatrzymała się na 6 809 sztukach. To spadek o 73,3%. W czerwcu 2026 roku sprzedaż BYD w Turcji wyniosła zaledwie 83 sztuki. Tabela pierwszej połowy roku w podziale na marki wyglądała następująco:
| Marka | Sprzedaż styczeń-czerwiec 2026 |
|---|---|
| Chery | 12 690 sztuk |
| BYD | 6 809 sztuk |
| OMODA & JAECOO | 6 623 sztuki |
| MG | 1 412 sztuk |
| Foton (komercyjne) | 1 026 sztuk |
| Tenax (komercyjne) | 458 sztuk |
| Hongqi | 13 sztuk |
Straty nie rozłożyły się równomiernie między marki. Grupa Chery zamknęła pierwszą połowę roku wynikiem 19 313 sztuk, nieco powyżej łącznej sprzedaży 19 026 sztuk z poprzedniego roku. Więc nagłówek "Chińczycy tracą tempо" jest poprawny, ale niemal cały ten spadek poniosły marki z ofertą zorientowaną na pojazdy elektryczne.
Najważniejsze informacje
- Sprzedaż chińskich marek w Turcji w pierwszej połowie 2026 roku spadła o 39,6% do 28 602 sztuk.
- BYD w pierwszej połowie roku poniosła straty w wysokości 73,3%; w czerwcu sprzedaż spadła do 83 sztuk.
- Grupa Chery (Chery + OMODA & JAECOO) pozostała liderem chińskich marek z wynikiem 19 313 sztuk.
- W październikowych kampaniach Chery oferowane są kredyty z 0% odsetek na 6 miesięcy do 600 000 TL.
- Cały rynek w okresie styczeń-wrzesień skurczył się o 13,39%.
Przyczyny strukturalne stojące za spadkiem
Dodatkowa opłata celna i komunikat w sprawie pojazdów elektrycznych
Dwa akty prawne określają pozycję chińskich marek w Turcji. Pierwszym z nich jest dodatkowa opłata celna nakładana na pojazdy pochodzenia chińskiego. Ostatnia nowelizacja wprowadziła standardową stawkę dla pochodzeń spoza krajów UE i krajów mających umowy o wolnym handlu; w przypadku pojazdów z silnikiem spalinowym, Diesla i hybrydowych dodatkowe obciążenie przekracza 10%, a w przypadku pojazdów elektrycznych i hybryd plug-in jest ono stosowane na jeszcze wyższym poziomie.
Drugi z nich to obwieszczenie, które de facto zablokowało import pojazdów elektrycznych. Import pojazdów elektrycznych i hybryd plug-in z krajów spoza UE i poza umową STA stał się praktycznie niemożliwy z powodu wymogów takich jak obowiązkowa sieć serwisowa. Chińskie marki, poza BYD objętym zachętami inwestycyjnymi, nie mogą swobodnie sprowadzać swoich modeli elektrycznych do Turcji. Dla marek z ofertą opartą głównie na pojazdach elektrycznych oznacza to bezpośrednią utratę sprzedaży.
Warunki kredytowe i wycofywanie z rynku
Po stronie popytu sytuacja również wygląda ostro. Kredyty samochodowe dla osób fizycznych do czerwca 2026 roku spadły do 43,2 mln TL; o 54,87 procent nominalnie poniżej szczytu z 2023 roku wynoszącego 95 943 mln TL. Fakt, że dostępna kwota kredytu pozostała na poziomie około 2 mln TL, a średnia cena nowego pojazdu jest na podobnym poziomie, znacznie utrudnił zakup na raty. Wysokie odsetki, ciężar podatkowy i niepewność obniżyły sprzedaż w segmencie luksusowym o 30 procent w pierwszych miesiącach.
W międzyczasie szeregi też się przerzedziły: W 2025 roku Hozon Meta, Lynk & Co i Seres wycofały się z rynku tureckiego; w 2026 roku rozpoczął się proces DFSK. Dla kogoś, kto obserwuje ten rynek od trzydziestu lat, ten obraz jest znajomy: każdy okres kurczenia się rynku odsiewa marki, które wchodziły na niego z doraźnymi rozwiązaniami, i pozostawia te, które prowadziły solidne planowanie kosztów i produktów.
Dlaczego BYD tak spadło?
Spadek BYD leży na styku struktury produktowej i regulacji. W Manisie buduje fabrykę o wartości około 1 miliarda dolarów i mocy produkcyjnej 150 tys. pojazdów rocznie; przewiduje się, że produkcja ruszy pod koniec 2026 roku. W okresie przejściowym objętym zachętami inwestycyjnymi marka straciła tempo importu, liczba modeli w Turcji spadła z 8 do 4, a segment wprowadzający się opróżnił. Oznacza to, że spadek BYD należy odczytywać nie tyle jako problem z popytem, ile jako strategiczną pauzę przed przejściem na produkcję lokalną. Po stronie globalnej wzrost netto zysku za trzeci kwartał o 28 procent rok do roku oraz spadek sprzedaży na wewnętrznym rynku chińskim o 4,5 procent w okresie styczeń-wrzesień potwierdzają też centralne znaczenie eksportu.
Trzy filary odporności Chery
Struktura produktowa: Benzynowe SUV-y z turbo
Większość sprzedaży Chery i Jaecoo w Turcji pochodzi z SUV-ów z silnikami spalinowymi, benzynowymi z turbodoładowaniem. Taka struktura produktowa jest znacznie mniej dotknięta ograniczeniami importowymi, z którymi zmagają się marki nastawione na elektryki. Im mniej chińskich modeli elektrycznych na rynku, tym silniejsza relatywna pozycja Chińczyka sprzedającego benzynowe SUV-y z turbo.
Optymalizacja podatkowa: Silniki poniżej 1 600 cc
Drugi filar to świadome utrzymywanie pojemności silników na niskim poziomie. Na przykład silnik Jaecoo J7 o pojemności 1 598 cc mieści się w przedziale akcyzy poniżej 1 600 cc. To dopasowanie do progów opartych na cc w tureckim systemie podatkowym przekłada się bezpośrednio na przewagę w cenie katalogowej. Według zestawienia cen przygotowanego przez Araclo, Omoda 5 zaczyna się od około 1 800 000 TL, Tiggo 7 mieści się w przedziale 2 000 000-2 100 000 TL, Jaecoo 7 od około 2 150 000 TL, a Tiggo 8 Pro sprzedawany jest od około 2 200 000 TL. Dla porównania MG HS zaczyna się od około 2 380 000 TL.
Finansowanie i ruchy kampanijne
Trzeci filar to agresywne wsparcie finansowania w okresie zaostrzenia warunków kredytowych. W kampaniach Chery na październik 2026 dla modelu TIGGO 8 oferowane są klientom komercyjnym rabaty gotówkowe do 200.000 TL oraz kredyt z oprocentowaniem 0 procent na 6 miesięcy przy kwocie do 600.000 TL. W przypadku TIGGO 7 Prestige 4x2 mowa o wsparciu w wysokości około 400.000 TL. Na cennikach dealerskich cena katalogowa TIGGO 8 Prestige 1.6 TGDI wynosi 2.930.000 TL, a dzięki kampanii spada do 2.730.000 TL; TIGGO 7 Comfort 4x2 startuje od 2.264.400 TL. Na rynku, gdzie dostępność kredytów jest ściśnięta w przedziale do 2 mln TL, tego typu wsparcia stają się decydujące w momencie decyzji zakupowej.
Między globalnymi rekordami a lokalnym ściskiem
Oceniając wyniki Chery w Turcji, trzeba też zobaczyć obraz globalny. W pierwszej połowie 2026 grupa odnotowała sprzedaż 1.357.533 pojazdów, co było najlepszym pierwszym półroczem w jej historii; w pierwszych dziewięciu miesiącach osiągnęła 2.206.789 sztuk. Eksport w pierwszym półroczu wzrósł o 71,5 procent do 943.817 sztuk; we wrześniu pobito rekord eksportu chińskiego producenta wynoszący 207.814 sztuk. W Europie sprzedaż w pierwszych 8 miesiącach wzrosła o 193 procent; w sierpniu w Wielkiej Brytanii marka z 8.618 sztukami trafiła na szczyt rankingu marek.
Prawdą jest jednak, że ten globalny impetus nie odbił się w Turcji wprost jeden do jednego. Turcja to rynek pozostający na marginesie globalnej skali Chery; mimo to grupa jest tu związana z rynkiem, na który weszła w 2023 z modelami TIGGO 8 PRO i TIGGO 7 PRO, za pośrednictwem 54 autoryzowanych sprzedawców w 7 regionach. Jeśli zaś chodzi o OMODA & JAECOO, na koniec lipca 2026 łączna sprzedaż w Turcji osiągnęła 31.902 sztuki; z czego 30.470 sztuk przypada na OMODA 5.
Miejsce Chińczyków w ogólnej rankingu rynku
W rankingu marek w Turcji za pierwsze dziewięć miesięcy liderem jest Renault z 102.818 sztukami; Volkswagen z 66.112 i Fiat z 65.875 sztukami idą tuż za nim. Łączny udział chińskich marek, spadając do 5 procent, wygląda w tym zestawieniu jak niewielki gracz. Równowaga może się zmienić, gdy ruszy produkcja lokalna: uruchomienie fabryki BYD w Manisie pod koniec 2026 pozwoli chińskim markom uwolnić się od ciężaru dodatkowego cła i odzyskać przewagę cenową, co jest najbardziej konkretnym scenariuszem ponownego wzrostu udziału w rynku. W przypadku Chery i MG również padały wypowiedzi dotyczące badań wykonalności produkcji w Turcji.
Wniosek: Jak Chery utrzymała się na powierzchni?
Krótka odpowiedź brzmi tak: Chery pozycjonowała się dokładnie poza obszarami, na które Turcja nakładała sankcje. Struktura produktowa benzynowych turbo SUV-ów nie wpadła w ograniczenia importu elektryków, pojemności silników poniżej 1.600 cc pozwoliły prześlizgnąć się pod progiem stawek podatku OTV, a w okresie wysychania kredytów popyt utrzymano dzięki finansowaniu z oprocentowaniem zerowym. Nie brakuje też stron, które można krytykować: ta strategia jest zależna od obecnego kształtu przepisów, a pytania o wartość aut używanych i sieć serwisową wciąż są w centrum uwagi kupujących. Jednak utrzymanie wolumenu grupy na poziomie 19.313 sztuk w roku, w którym rynek skurczył się o 13 procent, a Chińczycy łącznie stracili 40 procent, to nie przypadek. W nadchodzącym okresie kluczowe pytanie będzie brzmiało: jak długo ta odporność utrzyma się przy modelu opartym na imporcie i który marka lokalnej produkcji wyniesie do kolejnej przewagi.
Źródła
- Jak sytuacja chińskich marek samochodów wygląda w Turcji? Analiza pierwszej połowy 2026 roku
- Komunikat prasowy ODMD - wrzesień 2026
- Globalny wzrost i rekordowy eksport 2026 - Chery Türkiye
- Wyniki sprzedaży Chery Group za wrzesień 2026
- Drugi rok w Turcji i sukces 50 tysięcy sprzedanych egzemplarzy - OMODA & JAECOO
- Cennik Chery na październik 2026
- Chińskie marki tracą w Turcji: BYD spadł do 4 modeli
- 10 najlepiej sprzedających się marek w pierwszych 9 miesiącach 2026 roku w Turcji
- Chińczycy zwolnili tempo: spadek sprzedaży, udział w rynku spadł do 5 procent
- Kryzys funduszy przeniósł się na rynek motoryzacyjny: w październiku sprzedaż spadła o 30,84 procent