Chery resiste: las marcas chinas retroceden en Turquía
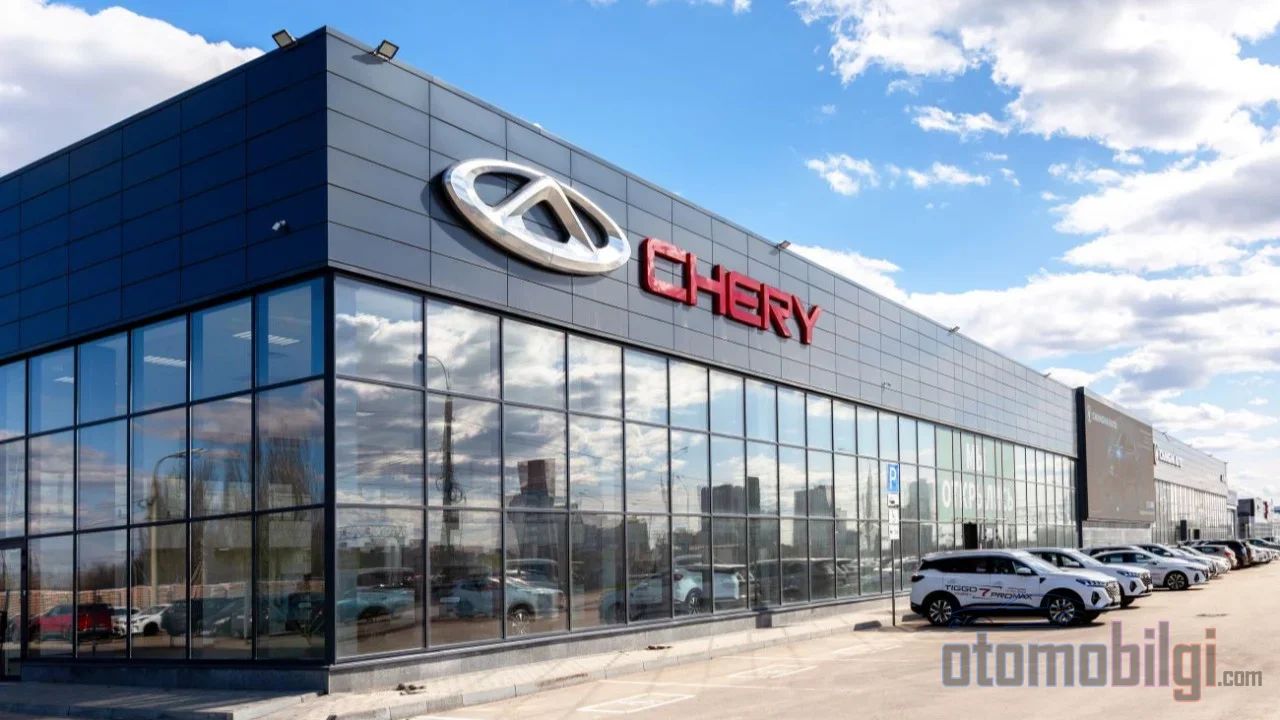
La contracción del 13,39 por ciento en los primeros nueve meses del mercado automovilístico de Turquía no afectó a todos por igual. Mientras el mercado general sufría dificultades, la situación de las marcas de origen chino es aún más llamativa: En la primera mitad de 2026, las ventas de las marcas chinas cayeron un 39,6 por ciento hasta 28.602 unidades, y su cuota de mercado bajó del 7,8 por ciento al 5,1 por ciento. Sin embargo, dentro de este panorama hay una excepción. El grupo Chery mantuvo con claridad el liderazgo entre las marcas chinas, con 12.690 unidades vendidas de la marca Chery por sí sola y un volumen de 19.313 unidades junto con OMODA & JAECOO. ¿Cómo pudo una marca que chocó contra el mismo muro fiscal sobrevivir mientras otra se derrumbaba?
La caída de las marcas chinas en Turquía en cifras
Los datos de ODMD muestran que en la primera mitad de 2026 el mercado de automóviles y vehículos comerciales ligeros en Turquía se contrajo un 8,19 por ciento. Esta contracción se aceleró a medida que avanzaba el año: En el período de enero-septiembre el mercado se redujo un 13,39 por ciento; en julio se registró una caída anual del 25 por ciento y en septiembre del 24,33 por ciento. En octubre la contracción subió hasta el 30,84 por ciento; el aplazamiento de las compras debido a la crisis de financiamiento y el efecto de las ventas de segunda mano fueron determinantes en esta fuerte caída.
Las marcas chinas sufrieron una pérdida muy por encima de este contexto. En la primera mitad, la caída más llamativa vino de BYD: Una marca que vendió 25.501 unidades en el mismo período de 2025 se quedó en 6.809 unidades en la primera mitad de 2026. Eso supone una caída del 73,3 por ciento. En junio de 2026, las ventas de BYD en Turquía bajaron a solo 83 unidades. El cuadro de la primera mitad por marca quedó así:
| Marca | Ventas enero-junio de 2026 |
|---|---|
| Chery | 12.690 unidades |
| BYD | 6.809 unidades |
| OMODA & JAECOO | 6.623 unidades |
| MG | 1.412 unidades |
| Foton (comercial) | 1.026 unidades |
| Tenax (comercial) | 458 unidades |
| Hongqi | 13 unidades |
Las pérdidas no se repartieron de forma equitativa entre las marcas. El grupo Chery cerró la primera mitad con 19.313 unidades, ligeramente por encima del total de 19.026 unidades del año anterior. Es decir, el titular "los chinos retroceden" es correcto, pero casi toda la caída la cargaron las marcas con una gama de productos centrada en eléctricos.
Lo más destacado
- Las ventas de las marcas chinas en Turquía en la primera mitad de 2026 cayeron un 39,6 por ciento, hasta 28.602 unidades.
- BYD sufrió en la primera mitad una pérdida del 73,3 por ciento; en junio sus ventas bajaron a 83 unidades.
- El grupo Chery (Chery + OMODA & JAECOO) se mantuvo como líder de las marcas chinas con 19.313 unidades.
- En las campañas de octubre, Chery ofrece un crédito con 6 meses al 0 por ciento de interés hasta 600.000 TL.
- El mercado general se contrajo un 13,39 por ciento entre enero y septiembre.
Las causas estructurales detrás de la caída
El Impuesto Aduanero Adicional y la Comunicación sobre Vehículos Eléctricos
Dos regulaciones destacan en la posición de las marcas chinas en Turquía. La primera es el impuesto aduanero adicional aplicado a los vehículos de origen chino. Con la última regulación se pasó al impuesto estándar para los orígenes fuera de la UE y de los países con acuerdos de libre comercio; mientras que en los vehículos de combustión interna, diésel e híbridos la carga adicional supera el 10 por ciento, en los eléctricos y los híbridos enchufables esta carga se aplica en un nivel aún más alto.
La segunda, una circular que bloquea de facto la importación de vehículos eléctricos. La importación de vehículos eléctricos e híbridos enchufables desde países fuera de la UE y sin TLC se ha vuelto casi imposible debido a requisitos como la obligación de red de servicio. Las marcas chinas distintas de BYD, que recibió incentivo de inversión, no pueden traer sus modelos eléctricos a Turquía con facilidad. Esto supone una pérdida directa de ventas para las marcas con una estructura de producto centrada en el eléctrico.
Condiciones de crédito y salidas del mercado
En el lado de la demanda, el panorama también es duro. Los créditos individuales para vehículos descendieron a 43,2 millones de TL a junio de 2026; nominalmente un 54,87 % por debajo del pico de 95.943 millones de TL alcanzado en 2023. Que el monto de crédito disponible se mantenga en torno a los 2 millones de TL, combinado con que el precio medio de un vehículo nuevo esté en niveles similares, ha hecho que comprar a plazos sea considerablemente más difícil. Los altos intereses, la carga fiscal y la incertidumbre redujeron un 30 % las ventas del segmento de lujo en los primeros meses.
Mientras tanto, las filas también se han adelgazado: En 2025, Hozon Meta, Lynk & Co y Seres se retiraron del mercado turco; y en 2026 comenzó el proceso de DFSK. Para alguien que lleva treinta años observando este mercado, el panorama es familiar: cada período de contracción depura las marcas que entraron con soluciones temporales y deja a las que hacen una sólida planificación de costes y producto.
¿Por qué BYD cayó tanto?
La caída de BYD está en la intersección de su estructura de producto con las regulaciones. La marca está construyendo en Manisa una fábrica de unos 1.000 millones de dólares con capacidad anual de 150.000 vehículos; se prevé que la producción comience a finales de 2026. Durante este período de transición, dentro del marco de incentivo a la inversión, la marca perdió impulso en las importaciones, el número de modelos en Turquía bajó de 8 a 4 y el segmento de entrada quedó vacío. Es decir, el retroceso de BYD debe interpretarse más como una pausa estratégica antes del paso a la producción local que como un problema de demanda. En el plano global, mientras el beneficio neto del tercer trimestre de la empresa crecía un 28 % interanual, la caída del 4,5 % de las ventas en el mercado interno chino entre enero y septiembre confirma también la importancia central de la exportación.
Los tres pilares de la resistencia de Chery
Estructura de producto: SUV turbo de gasolina
La mayor parte de las ventas de Chery y Jaecoo en Turquía proviene de SUV con motor de gasolina turbo de combustión interna. Esta estructura de producto se ve mucho menos afectada por las restricciones de importación que enfrentan las marcas centradas en el eléctrico. Cuantos menos modelos eléctricos chinos hay en el mercado, más se fortalece la posición relativa del chino que vende SUV turbo de gasolina.
Optimización fiscal: Motores por debajo de 1.600 cc
El segundo pilar es el mantenimiento deliberadamente bajo de las cilindradas. Por ejemplo, el motor de 1.598 cc del Jaecoo J7 entra en el tramo de EEVV por debajo de 1.600 cc. Esta adaptación a los tramos basados en la cilindrada del sistema fiscal turco se convierte en una ventaja directa en el precio de lista. Según la tabla de precios aproximados compilada por Araclo, el Omoda 5 parte de unos 1.800.000 TL, el Tiggo 7 se ubica en la banda de 2.000.000-2.100.000 TL, el Jaecoo 7 desde unos 2.150.000 TL y el Tiggo 8 Pro desde alrededor de 2.200.000 TL. Para comparar, el MG HS parte de unos 2.380.000 TL.
Movimientos de Financiación y Campañas
El tercer pilar, un apoyo financiero agresivo en un período de endurecimiento de las condiciones crediticias. En las campañas de octubre de 2026 de Chery, para el TIGGO 8 se ofrece a los clientes comerciales un descuento en efectivo de hasta 200.000 TL y un crédito con interés del 0 por ciento a 6 meses por 600.000 TL. En el TIGGO 7 Prestige 4x2 hay un apoyo de aproximadamente 400.000 TL. En las listas de precios de los concesionarios, mientras el precio de lista del TIGGO 8 Prestige 1.6 TGDI es de 2.930.000 TL, con la campaña baja a 2.730.000 TL; el TIGGO 7 Comfort 4x2 comienza desde 2.264.400 TL. En un mercado donde la disponibilidad de crédito está comprimida en la franja de 2 millones de TL, este tipo de apoyos resulta decisivo en el momento de la decisión del comprador.
Entre los Récords Globales y el Estancamiento Local
Al evaluar el desempeño de Chery en Turquía, también hay que ver el panorama global. El grupo vivió en el primer semestre de 2026 su mejor primer semestre de su historia, con 1.357.533 vehículos vendidos; en los primeros nueve meses alcanzó 2.206.789 unidades. Las exportaciones del primer semestre aumentaron un 71,5 por ciento hasta 943.817 unidades; en septiembre se batió el récord de exportaciones de un fabricante chino con 207.814 unidades. En Europa, las ventas en los primeros 8 meses aumentaron un 193 por ciento; en agosto, con 8.618 unidades en el Reino Unido, se llegó a la cima del ranking de marcas.
También es una realidad que este impulso global no se refleja de forma idéntica en Turquía. Turquía es un mercado que queda al margen en la escala global de Chery; sin embargo, el grupo también está vinculado aquí al mercado que ingresó en 2023 con el TIGGO 8 PRO y el TIGGO 7 PRO, con 54 vendedores autorizados en 7 regiones. En el lado de OMODA & JAECOO, el total de Turquía alcanzó 31.902 unidades a finales de julio de 2026; de ellas, 30.470 unidades corresponden al OMODA 5.
El Lugar de los Chinos en el Ranking General del Mercado
En el ranking de marcas de Turquía de los primeros nueve meses, Renault lidera con 102.818 unidades; Volkswagen con 66.112 y Fiat con 65.875 unidades lo siguen. El total de marcas chinas, que cayó al 5 por ciento, aparece como un pequeño jugador en este panorama. Cuando entre en producción local, el equilibrio puede cambiar: Con el inicio de producción a finales de 2026 de la fábrica de BYD en Manisa, que las marcas chinas se liberen de la carga del arancel adicional y recuperen la ventaja de precios es el escenario más concreto para que la cuota de mercado vuelva a subir. También hay declaraciones sobre la viabilidad de producción en Turquía por parte de Chery y MG.
Conclusión: ¿Cómo se Mantuvo en Pie Chery?
La respuesta corta es esta: Chery se posicionó exactamente fuera de las áreas donde Turquía impuso sanciones. La estructura de producto de SUV turbo gasolina no chocó con las restricciones a las importaciones eléctricas, con cilindradas inferiores a 1.600 cc esquivó los tramos del impuesto OTV y, en un período en que el crédito se secó, sostuvo la demanda con financiación a interés cero. Tampoco le falta lo criticable: esta estrategia depende del estado actual de las regulaciones y la cuestión del valor de segunda mano y la red de servicios sigue presente en la agenda del comprador. Sin embargo, mantener un volumen de grupo de 19.313 unidades en un año en que el mercado se contrajo un 13 por ciento y los chinos perdieron en conjunto un 40 por ciento no es casualidad. En el próximo período, la pregunta decisiva será cuánto tiempo se mantiene esta resiliencia con un modelo basado en importaciones y qué marca llevará la producción local a la siguiente ventaja.
Fuentes
- ¿En qué situación están las marcas de automóviles chinas en Turquía? Análisis del primer semestre de 2026
- Comunicado de prensa de ODMD - Septiembre de 2026
- Crecimiento global y exportaciones récord 2026 - Chery Turquía
- Resultados de ventas de septiembre de 2026 de Chery Group
- Segundo año en Turquía y éxito de 50 mil ventas - OMODA & JAECOO
- Lista de precios de Chery octubre de 2026
- Las marcas chinas pierden fuerza en Turquía: BYD cayó a 4 modelos
- Las 10 marcas más vendidas en los primeros 9 meses de 2026 en Turquía
- Los chinos redujeron la marcha: las ventas cayeron y su cuota de mercado bajó al 5 por ciento
- La crisis del fondo salta al mercado automotriz: en octubre las ventas cayeron un 30,84 por ciento