El 65% de las ventas de vehículos nuevos se realiza con crédito
Comparte esta página
Cuánto de la compra de automóviles nuevos en Türkiye se financia con créditos es desde hace mucho una de las preguntas más debatidas del sector; la opinión generalizada en el mercado es que cerca de dos tercios de las ventas se realizan con financiación. Para quienes quieren poner a prueba la veracidad de este panorama con cifras, existen muchos indicadores concretos: las tasas de interés de los créditos para vehículos oscilan en una banda mensual del 3 al 3,5 por ciento, los plazos bajan hasta 12 meses en los rangos de precios altos y casi todas las marcas tienen una campaña de financiación en su escaparate. En este artículo, partiendo de las evaluaciones del director general de Hyundai en Türkiye, que ha logrado crecimiento en ventas en un mercado que se contrae, analizamos la dependencia de las ventas de vehículos nuevos respecto a la financiación y sus reflejos en las políticas de precios.
Lo más destacado
- El mercado que batió récords en 2025, en los primeros 8 meses de 2026 11,9 por ciento retrocedió.
- Las tasas de interés de los créditos para vehículos, mensualmente, en una banda del 3-3,5 por ciento .
- De los vehículos vendidos en el mercado, el 66 por ciento son modelos SUV.
- Hyundai revisó su expectativa de cierre de 2026 a 1 millón 50 mil unidades .
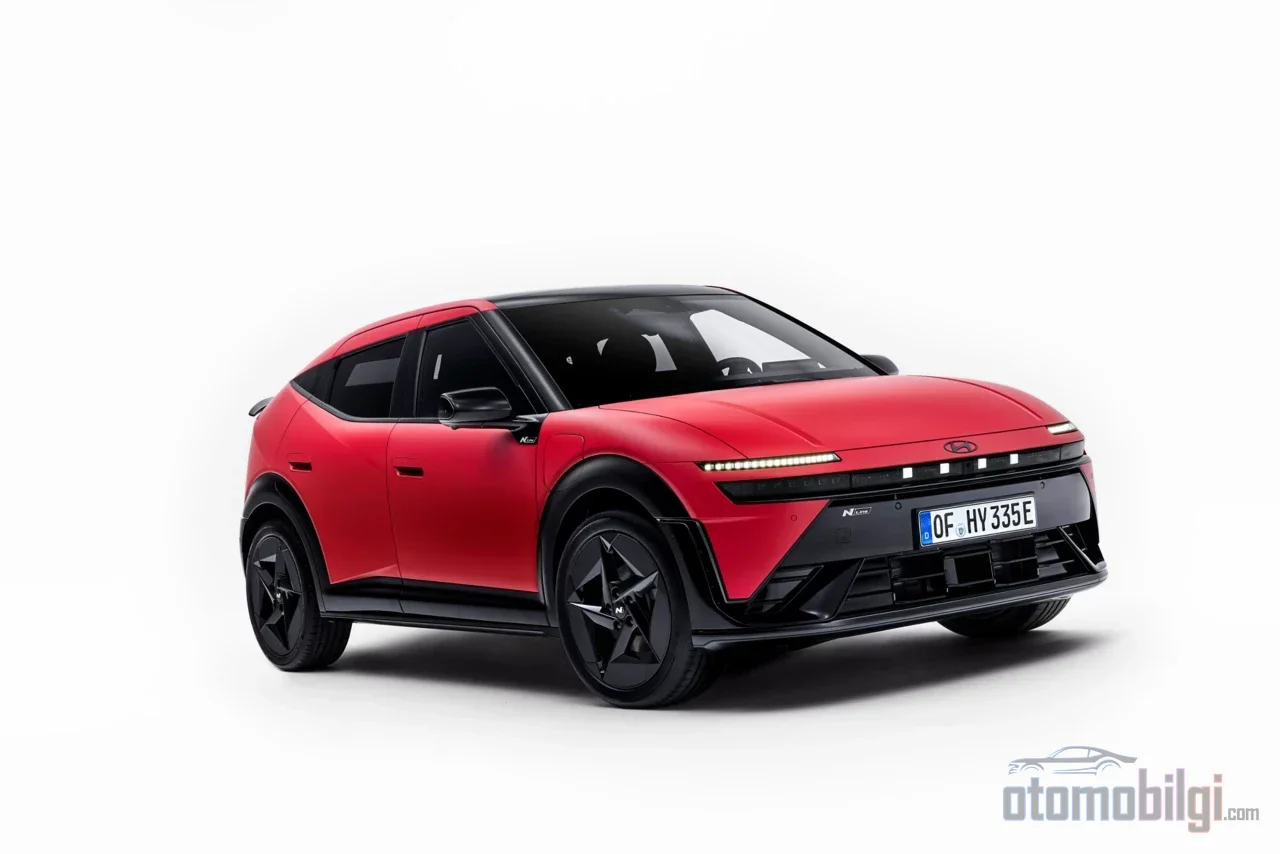
- En la campaña del nuevo IONIQ 3, en 2 semanas se ganaron más de 500 clientes.
El mercado se contrae, pero la contracción no se distribuye por igual entre todos
Primero hay que establecer correctamente el panorama. El sector automotriz de Türkiye cerró 2025 con 1 millón 230 mil unidades vendidas, es decir, su mejor año de la historia. El 2026 siguiente, sin embargo, no comenzó como esperábamos. En el periodo enero-mayo, el mercado de automóviles y vehículos comerciales ligeros se contrajo un 7,4 por ciento, mientras que en julio la caída mensual se agudizó hasta el 25 por ciento y bajó a 80.786 unidades. En agosto, el mercado total se contrajo un 20,28 por ciento y el segmento de automóviles un 25,16 por ciento.
El balance de los primeros nueve meses del año es el siguiente: las ventas de automóviles retrocedieron un 15,45 por ciento hasta 627.977 unidades, y el mercado total se contrajo un 13,39 por ciento hasta 803.465 unidades. Estamos dejando atrás un periodo en el que la postergación de la demanda llegó en algunos casos al 20 por ciento. Según la expectativa revisada que Murat Berkel, director general de Ventas, Mercadotecnia y Posventa de Hyundai Motor Türkiye, presentó en la Cumbre Automotriz de BloombergHT, si el mercado cierra 2026 en 1 millón 50 mil unidades, esto se considerará un equilibrio razonable; la estimación inicial era de 1 millón 150 mil, y la evaluación de mediados de septiembre aún mantenía el 1 millón 150 mil. En resumen, la misma persona redujo su expectativa en 100 mil unidades en seis meses. En este mercado, donde la velocidad a la que se deterioran las expectativas es en sí misma un indicador, esta revisión también es un dato aparte.
Lo interesante del asunto es que la contracción no se reparte de manera equitativa entre las marcas. En la clasificación de septiembre, Renault lidera con 11.430 unidades; Togg lo sigue con 6.692, Fiat con 6.208 y Volkswagen con 6.140, mientras que Hyundai se encuentra entre los cinco primeros con ventas que superan las 5.000 unidades. Que algunas marcas puedan aumentar su cuota mientras el mercado se contrae en su conjunto no es casualidad: acertar con el segmento adecuado en el momento oportuno con la gama de productos y ofrecer una propuesta competitiva en materia de financiamiento funcionan como la llave de paso en un mercado reducido. Para alguien que sigue este sector desde hace más de treinta años, esto tampoco es nada nuevo; antiguamente, en épocas de crisis se vendía con descuentos, y ahora tanto el descuento como el crédito se ofrecen juntos dentro de la misma campaña.
¿Por qué es tan alta la dependencia del financiamiento en la compra de un vehículo nuevo?
Quien compare la relación entre los precios de los vehículos nuevos y el ingreso promedio de hace tres años y la actual verá de inmediato el origen de esta dependencia. El precio de lista de un automóvil de turismo estándar ya superó con creces el nivel que la mayoría puede pagar con ahorros. Comprar un vehículo sin crédito es hoy más la excepción que la regla. Y el crédito en sí mismo es caro: las tasas de interés de los créditos para vehículos oscilan entre el 3 y el 3,5 por ciento mensual; en un ejemplo concreto, un crédito de 150.000 TL a 36 meses alcanza una tasa anual de costo del 91,42 por ciento. En este panorama, donde la política monetaria restrictiva se refleja directamente en el financiamiento al consumidor, es previsible cuán sensible son las ventas al crédito.
Además, no solo los intereses son altos, sino que el acceso al crédito en sí está restringido. A medida que sube el precio, se acorta el plazo: en vehículos de entre 5 y 6,5 millones de TL se exige un plazo de 24 meses y un pago inicial del 30 por ciento, mientras que en el rango de 6,5 a 7,5 millones de TL el plazo baja a 12 meses y el pago inicial al 20 por ciento; en vehículos de más de 7,5 millones de TL la vía del crédito individual está prácticamente cerrada. Asimismo, el hecho de que no se concedan créditos individuales para vehículos de más de 2 millones de TL se cita como una de las principales causas del aplazamiento de la demanda. Que el 66 por ciento de los vehículos vendidos en el mercado sean SUV complica aún más este panorama: debido a las restricciones, en muchas compras de SUV no se puede utilizar crédito alguno, y los intereses elevados afectan negativamente las ventas en el segmento individual. La valoración de que un ajuste al alza de los límites de uso de crédito, que llevan mucho tiempo sin actualizarse, se reflejaría positivamente en las ventas resume la expectativa del sector.
¿Se ha vuelto el mercado automovilístico de Türkiye incapaz de funcionar sin créditos para vehículos nuevos? Las cifras responden afirmativamente a esta pregunta: la mayor parte de las ventas está financiada, casi todas las campañas se estructuran sobre un esquema de crédito y la primera condición para la recuperación de la demanda es la flexibilización de los intereses y de las restricciones de límites. Dentro del sector, la estimación de que, de mejorar las condiciones crediticias, las ventas de vehículos nuevos podrían acercarse a 1,5 millones de unidades muestra la dimensión de esta dependencia; el techo del mercado ya no lo determina el producto, sino las condiciones de financiamiento.
Las campañas de pago a plazos se han convertido en el nuevo lenguaje de marketing
La cara más visible de la dependencia financiera se reflejó en el calendario de campañas de las marcas. Antes, la renovación del año del modelo era una noticia con valor; ahora la noticia principal es cuántos meses de plazo y qué tasa de interés ofrece cada marca en cada modelo. Los ejemplos recientes muestran de un solo vistazo cuánto se han extendido las campañas:
| Marca y modelo | Oferta de financiamiento | Nota |
|---|---|---|
| Togg T10F | 0 por ciento de interés a un número limitado de usuarios; opción de 2,95 por ciento a 48 meses | Con la campaña, el precio efectivo baja al nivel de 1,5 millones de TL |
| Toyota C-HR Hybrid | Descuento de hasta 450.000 TL | Precio de entrada: 2.400.000 TL |
| Nissan Juke | Descuento de 100.000 TL en compra al contado | Para clientes comerciales: 360.000 TL, 6 meses al 0 por ciento de interés |
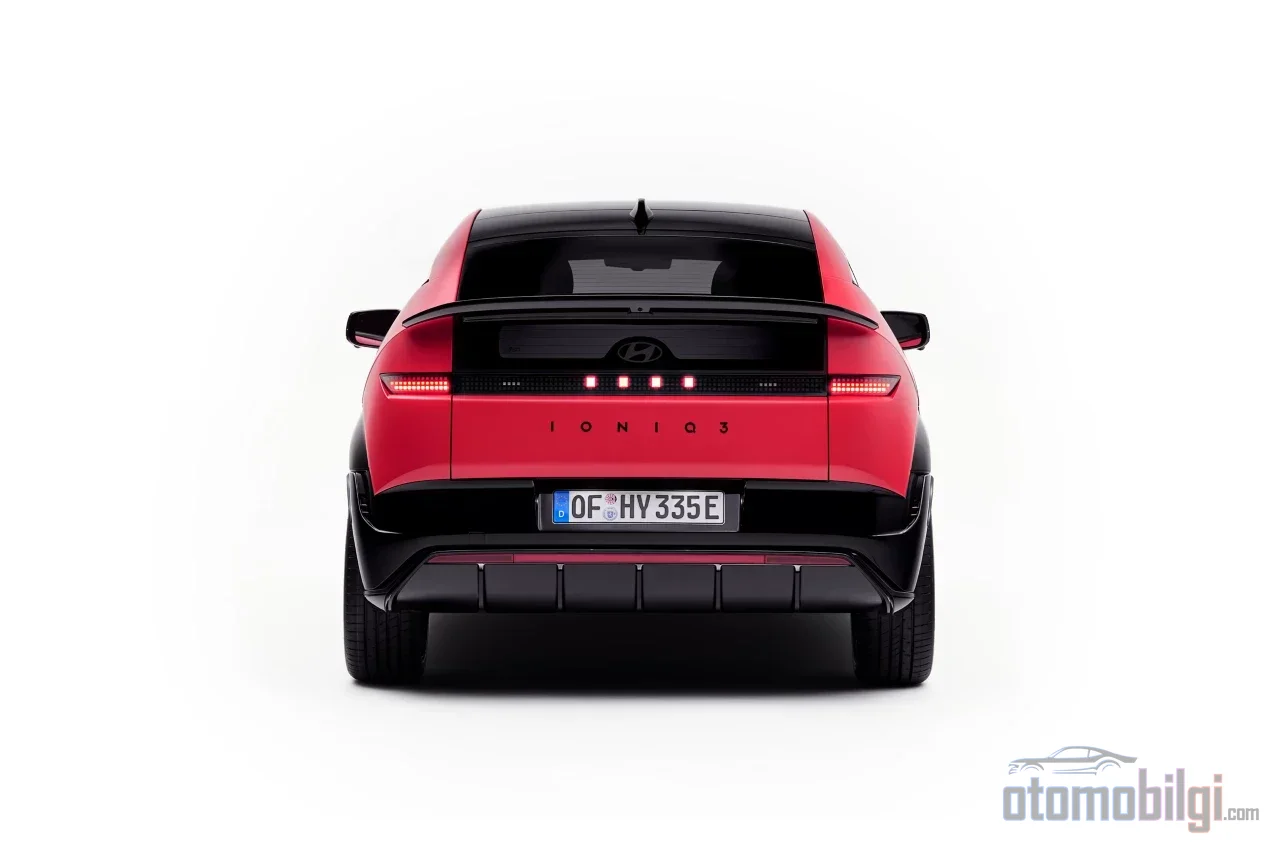
| Hyundai IONIQ 3 | Crédito con 3 meses de aplazamiento, interés desde el 3,39 por ciento | Equipamiento Select por 1.799.000 TL |
| Opel / Citroën | Financiamiento desde el 3,79 por ciento; en el Ami, 12 meses al 0 por ciento | En el Combo Electric, 300.000 TL al 0,99 por ciento a 12 meses |
La campaña que Hyundai lanzó en octubre para el IONIQ 3, con la lógica de compra ahora y empieza a pagar en 2027 resume bien el espíritu de este período: el modelo, ofrecido con crédito de 3 meses de aplazamiento e interés desde el 3,39 por ciento, llegó a más de 500 clientes en aproximadamente dos semanas; se fijó el objetivo de vender más de 3.500 unidades del IONIQ 3 hasta fin de año. La campaña de este modelo, que ofrece 482 km de autonomía y se vende con cuatro opciones de equipamiento, es un ejemplo vivo de cuánto facilita la decisión de compra el pago aplazado.
Sin embargo, cuánto representan del mercado las campañas con 0 por ciento de interés es otro tema de debate. Entre estas ofertas limitadas en cantidad y reducidas a ciertos equipamientos y plazos, y el costo anual de hasta el 91 por ciento de un crédito estándar del mercado, hay un abismo. Para el consumidor, la pregunta clave no es si el interés de escaparate es realmente válido, sino cuánto saldrá el pago total en su propio escenario. Como alguien que ya conoce este negocio de pies a cabeza, lo digo: por más deslumbrante que sea la tabla de campañas, la tasa de costo anual del contrato tiene la última palabra.
¿Cómo crece Hyundai en un mercado que se contrae?
La historia de Hyundai muestra que, más allá de la dependencia financiera, el producto y la producción siguen siendo determinantes. La marca preveía cerrar 2025 con más de 66.000 ventas; en los primeros 11 meses del año vendió 59.618 unidades, de las cuales más de 37.000 eran modelos de producción local. La marca, que aumentó sus ventas un 128 por ciento en los últimos cinco años, tiene un objetivo de 100.000 unidades para 2030. Estar entre los cinco primeros en septiembre de 2026 es un desempeño notable en un período en el que el mercado se contrajo más de un 13 por ciento.
Parte de este impulso proviene de la electrificación. Hyundai, segunda marca que produce automóviles eléctricos en Turquía, en su planta de Izmit IONIQ 3 comenzó su producción y está previsto que este modelo se exporte a más de 40 países. La fábrica de Izmit es el primer centro de producción en el extranjero de la marca, fundado en 1997; hoy la mitad de la instalación ya está modernizada y también se ha establecido una fábrica de baterías dentro de la empresa. La gama cuenta con seis modelos eléctricos y la participación de los vehículos eléctricos en las ventas de la marca se sitúa entre el 8 y el 10 por ciento. Se espera que a partir de 2027 lleguen los modelos EREV con nueva tecnología híbrida y una promesa de autonomía superior a los 965 km, y que el nuevo Bayon, presentado en París, salga a la venta en el primer trimestre de 2027.
El panorama del mercado también refuerza la posición de la marca. El parque de vehículos eléctricos en Turquía ha superado las 470.000 unidades; se prevé que el mercado eléctrico, que hace un año alcanzó una cuota del 14 por ciento, suba hasta una banda del 35-40 por ciento para 2030. Unos 40.000 puntos de carga proporcionan la infraestructura para este crecimiento. Que Berkel señale que sus mayores mercados están en Europa también constituye un contexto importante: el papel de los modelos eléctricos fabricados en Izmit no es solo la venta en Turquía, sino también el expediente de exportación.
Las políticas de precios se enfrentan a la realidad del financiamiento
En un mercado donde el crédito es la principal fuente de ventas, las listas de precios también se estructuran ahora según esta realidad. Hyundai misma lo demuestra con un ejemplo concreto: en el modelo 2026 del Tucson se aplican descuentos de hasta 130.000 TL, mientras que el precio de entrada del Bayon parte de 1.642.000 TL y el del IONIQ 6 desde 3.246.000 TL. El precio apoyado con descuentos en el segmento más vendido de la marca, combinado con financiamiento promocional, intenta superar el umbral de asequibilidad.
En el terreno eléctrico, el precio y el financiamiento son aún más críticos. Además de los precios de etiqueta de Togg, de 1.909.048 TL para el T10X y 1.884.980 TL para el T10F, la oferta que reduce el T10F al nivel de 1,5 millones de TL mediante una campaña es el indicio más claro del esfuerzo por rebajar el umbral en los vehículos eléctricos. Mientras el mercado eléctrico crece un 100 por ciento anual, la sostenibilidad de este crecimiento depende directamente del costo del financiamiento. Que a mayor precio el plazo se acorte y que en algunas franjas el crédito desaparezca hace cada vez más determinante la distancia entre el precio de etiqueta y el poder de compra real.
Otra preocupación expresada por Berkel entra en juego aquí: la caída de la cuota de ventas de los vehículos de producción local, del 46 por ciento en 2020 al 29 por ciento. Que una marca que fabrica y expande su producción en Turquía observe esta caída con preocupación no es solo una cuestión comercial; existe una repercusión a escala nacional en la cadena entre la planta de producción, el empleo y la exportación. En un período en el que las tensiones geopolíticas de origen en Medio Oriente elevan los costos de energía, producción y logística, la competitividad de la producción local cobra aún más importancia.
¿Qué le espera al consumidor en este panorama?
Para el lado del comprador, el entorno actual tiene dos caras. Por un lado, gracias a la abundancia de campañas, las rebajas de precios y las opciones de pago aplazado, el momento de la compra está más negociable que nunca. Por otro lado, la tendencia de tipos de interés elevados, las restricciones de plazos y las obligaciones de pago inicial hacen que, mientras la cuota mensual es visible, el coste total pase desapercibido. Especialmente en los modelos de precio alto, el estrechamiento de la vía del crédito lleva a una parte de los consumidores a posponer su demanda a un periodo posterior; la expectativa de que el mercado seguirá contrayéndose también en el último trimestre indica que este aplazamiento continuará.
En un mercado donde el crédito es la principal arteria de las ventas, las actualizaciones de límites y la trayectoria de los tipos de interés han llegado a determinar más cosas que la lista de precios del fabricante. Mientras se espera que 2026 cierre en torno a 1 millón 50 mil unidades, la verdadera pregunta que suscita curiosidad es la siguiente: ¿cuándo y en cuánto llegará la esperada flexibilización de las condiciones crediticias? Cuando llegue la respuesta, las tablas de ventas también se ajustarán a ella.
Fuentes
- Cumbre del Automóvil 2026 – Murat Berkel (BloombergHT)
- Campaña exclusiva para el Hyundai IONIQ 3 "Cómprelo ahora, empiece a pagar en 2027"
- Expectativa crítica en el mercado automotriz: se podrían vender 1 millón 150 mil vehículos a finales de 2026
- ¡Decisión de Hyundai para Turquía! Una primicia después de Togg
- Septiembre de 2026 – Ventas del Automóvil, Informe Especial
- Comunicado de Prensa de ODMD, 2 de septiembre de 2026
- Datos de ventas del mercado de automóviles de Turquía, septiembre de 2026
- Condiciones de financiación y opciones de pago de Togg
- Campañas de Toyota
- Campañas de vehículos nuevos de Nissan para el año modelo 2026
- Crédito de vehículos de Yapı Kredi
- Límite de plazo y tasas de pago inicial del crédito de vehículos
- La realidad de la financiación en el automóvil va a la zaga del mercado
- Lista de precios de Hyundai
- Retroceso en las ventas de vehículos nuevos – Informe de julio de 2026