65% das Vendas de Veículos Novos São Realizadas com Crédito
Partilhe Esta Página
Há muito tempo se discute no setor qual porcentagem da compra de carros novos na Turquia é feita com financiamento; a percepção generalizada no mercado é de que quase dois terços das vendas ocorrem com financiamento. Para quem deseja testar a veracidade desse quadro com números, existem muitos indicadores concretos: as taxas de juros dos créditos para veículos oscilando na faixa de 3% a 3,5% ao mês, o prazo caindo para até 12 meses nas faixas de preço mais altas e quase todas as marcas mantendo uma campanha de financiamento em sua vitrine. Neste artigo, com base nas avaliações do diretor-geral da Hyundai na Turquia, que conquistou crescimento de vendas em um mercado em contração, abordamos a dependência das vendas de veículos novos em relação ao financiamento e seus reflexos nas políticas de preços.
Destaques
- O mercado que bateu recorde em 2025 recuou 11,9% nos primeiros 8 meses de 2026.
- As taxas de juros dos créditos para veículos estão na faixa mensal de 3% a 3,5%. na faixa de.
- Dos veículos vendidos no mercado, 66% são modelos SUV.
- A Hyundai revisou sua expectativa para o final de 2026 para 1 milhão e 50 mil unidades. revisou.
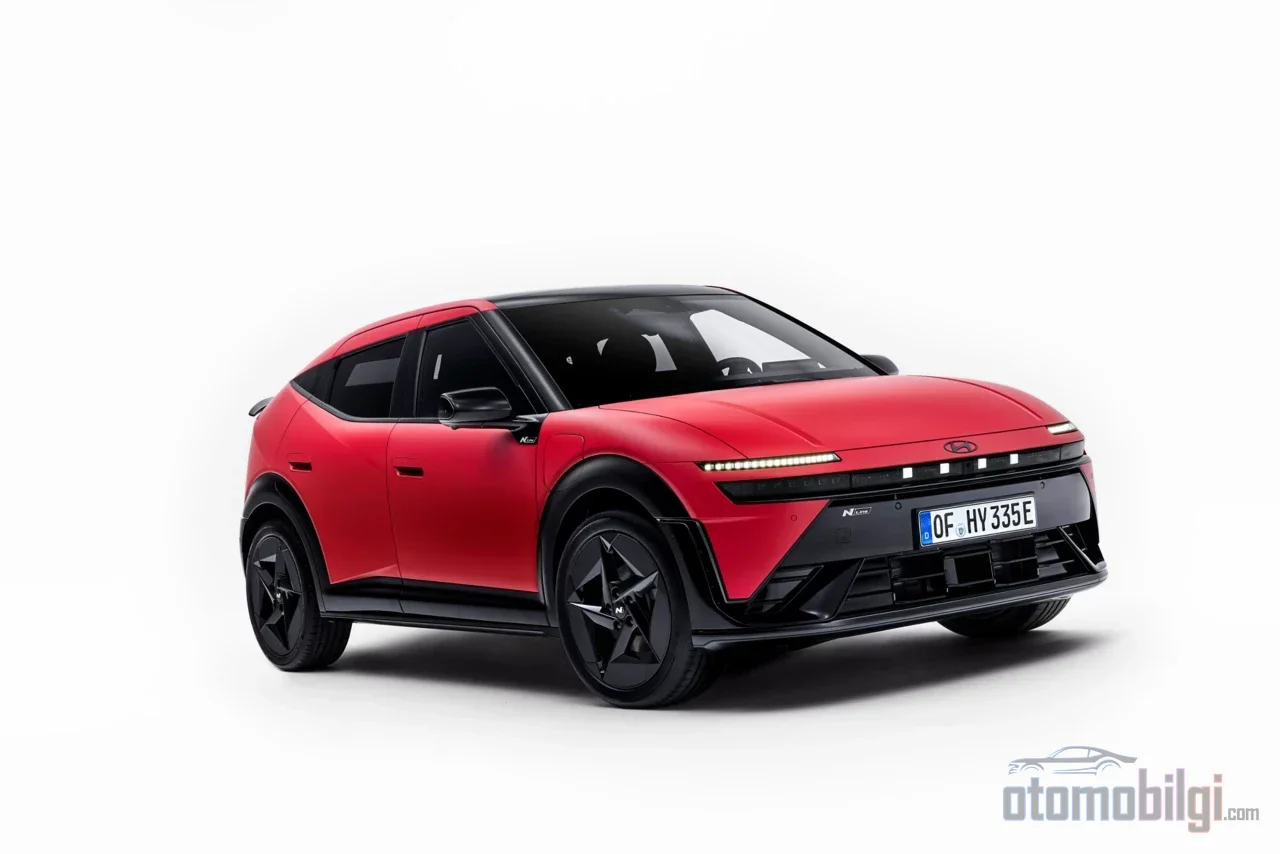
- Na campanha do novo IONIQ 3, foram conquistados mais de 500 clientes em 2 semanas.
O mercado está encolhendo, mas a contração não se distribui igualmente
Primeiro, é preciso montar o quadro corretamente. O setor automotivo turco fechou 2025 com 1 milhão e 230 mil vendas, ou seja, seu melhor ano da história. O ano seguinte, 2026, não começou como esperávamos. Enquanto o mercado de automóveis e veículos comerciais leves encolheu 7,4% no período de janeiro a maio, em julho a queda mensal se agravou até 25%, caindo para 80.786 unidades. Em agosto, o mercado total encolheu 20,28%, e o segmento de automóveis, 25,16%.
O balanço dos primeiros nove meses do ano é o seguinte: as vendas de automóveis recuaram 15,45%, para 627.977 unidades, e o mercado total encolheu 13,39%, para 803.465 unidades. Estamos deixando para trás um período em que o adiamento da demanda chegou, em alguns momentos, a 20%. Segundo a expectativa revisada apresentada por Murat Berkel, diretor-geral de Vendas, Marketing e Pós-Venda da Hyundai Motor Turquia, no Cume Automotivo da BloombergHT, se o mercado encerrar 2026 com 1 milhão e 50 mil unidades, isso será considerado um equilíbrio razoável; a estimativa inicial era de 1 milhão e 150 mil, e a avaliação de meados de setembro ainda mantinha os 1 milhão e 150 mil. Em resumo, a mesma pessoa reduziu sua expectativa em 100 mil unidades em seis meses. Neste mercado, onde a velocidade com que as expectativas se deterioram é por si só um indicador, essa revisão também é um dado à parte.
O curioso é que a contração não se distribui igualmente entre as marcas. No ranking de setembro, a Renault lidera com 11.430 unidades; Togg com 6.692, Fiat com 6.208 e Volkswagen com 6.140 unidades a seguem, enquanto a Hyundai, com vendas acima de 5.000 unidades, está entre as cinco primeiras. Quando o mercado encolhe no total, o fato de algumas marcas conseguirem aumentar sua participação não é coincidência: acertar o segmento certo na época certa com a sua gama de produtos e oferecer uma proposta competitiva no financiamento funciona como uma chave de acesso num mercado em contração. Para alguém que acompanha este setor há mais de trinta anos, isso também não é novidade; antigamente, nos períodos de crise, vendia-se com desconto, agora o desconto e o crédito são oferecidos juntos dentro da mesma campanha.
Por que a dependência de financiamento na compra de veículos zero-quilômetro é tão alta?
Quem comparar a relação entre os preços dos veículos zero-quilômetro e a renda média há três anos e hoje percebe imediatamente a origem da dependência atual. O preço de tabela de um automóvel de passeio padrão já superou há muito o nível que poderia ser pago com poupança para a maioria das pessoas. Comprar um veículo sem crédito já é mais a exceção do que a regra. E o crédito em si também é caro: as taxas de juros dos créditos para veículos variam entre 3% e 3,5% ao mês; num exemplo concreto, um crédito de 150.000 TL com prazo de 36 meses atinge uma taxa de custo anual de 91,42%. Neste quadro, em que a política monetária restritiva se reflete diretamente no financiamento ao consumidor, é previsível o quanto as vendas dependem do financiamento.
Além disso, não são apenas os juros: o próprio acesso ao crédito também está restrito. À medida que o preço aumenta, o prazo diminui: em veículos entre 5 e 6,5 milhões de TL há prazo de 24 meses e entrada de 30%, enquanto na faixa de 6,5 a 7,5 milhões de TL o prazo cai para 12 meses e a entrada para 20%; em veículos acima de 7,5 milhões de TL, o caminho do crédito individual está amplamente fechado. Além disso, a impossibilidade de conceder crédito individual para veículos acima de 2 milhões de TL é apontada como uma das principais razões do adiamento da demanda. O fato de 66% dos veículos vendidos no mercado serem SUV torna esse quadro ainda mais complexo: devido às restrições, o crédito não pode ser usado em muitas compras de SUV, e os juros elevados afetam negativamente as vendas na esfera individual. A avaliação de que uma correção para cima dos limites de utilização de crédito, que não são atualizados há muito tempo, refletiria positivamente nas vendas resume a expectativa do setor.
O mercado automóvel da Türkiye tornou-se incapaz de funcionar sem crédito para veículos zero-quilômetro? Os números respondem positivamente a essa pergunta: a maior parte das vendas é financiada, quase a totalidade das campanhas se baseia numa estrutura de crédito e a primeira condição para a recuperação da demanda é o relaxamento dos juros e das restrições de limites. A estimativa dentro do setor de que, se houver melhoria nas condições de crédito, as vendas de veículos zero-quilômetro podem se aproximar de 1,5 milhão de unidades mostra a dimensão dessa dependência; o teto do mercado agora é determinado pelas condições de financiamento, e não pelo produto.
As campanhas de parcelamento tornaram-se a nova linguagem de marketing
O rosto mais visível da dependência do financiamento refletiu-se no calendário de campanhas das marcas. Antigamente, a renovação do ano-modelo gerava valor de notícia; agora a verdadeira notícia é quantos meses de prazo e que taxa de juros cada marca oferece em cada modelo. Os exemplos recentes mostram de relance o quanto as campanhas se generalizaram:
| Marca e modelo | Proposta de financiamento | Observação |
|---|---|---|
| Togg T10F | Juros de 0% para um número limitado de usuários; opção de 2,95% em 48 meses | Com a campanha, o preço efetivo cai para o patamar de 1,5 milhão de TL |
| Toyota C-HR Hybrid | Desconto de até 450.000 TL | Preço inicial de 2.400.000 TL |
| Nissan Juke | Desconto de 100.000 TL na compra à vista | Para clientes corporativos, 360.000 TL, 6 meses com juros de 0% |
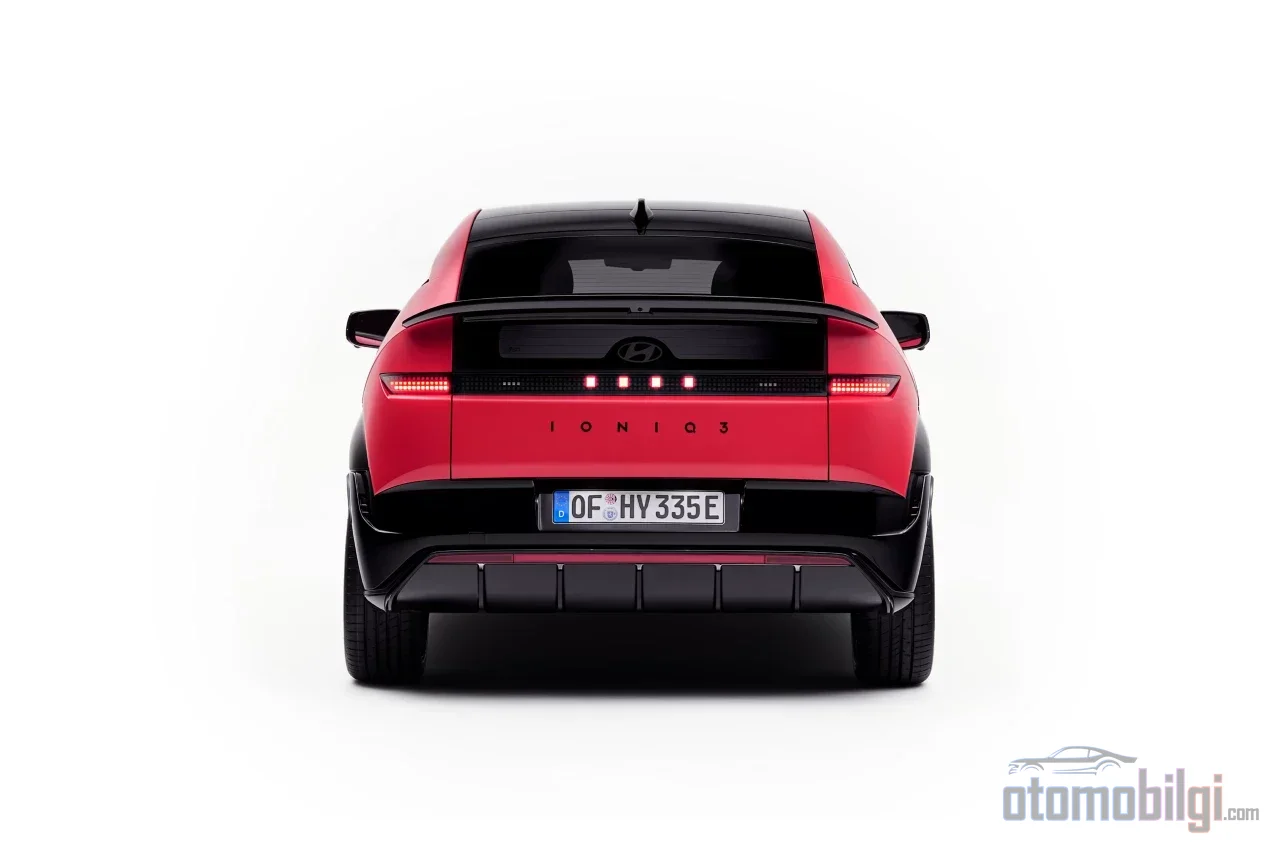
| Hyundai IONIQ 3 | Crédito com carência de 3 meses, juros a partir de 3,39% | Versão Select por 1.799.000 TL |
| Opel / Citroën | Financiamento a partir de 3,79%; no Ami, 12 meses com juros de 0% | No Combo Elétrico, 300.000 TL, 12 meses com juros de 0,99% |
A campanha que a Hyundai lançou em outubro para o IONIQ 3, compre agora e comece a pagar em 2027, resume bem o espírito deste período: o modelo, oferecido com crédito de carência de 3 meses e juros a partir de 3,39%, alcançou mais de 500 clientes em cerca de duas semanas; foi estabelecida a meta de vender mais de 3.500 unidades do IONIQ 3 até o fim do ano. A campanha do modelo, que oferece 482 km de autonomia e é vendido em quatro versões, é um exemplo vivo de quanto o pagamento com carência facilita a decisão de compra.
Por outro lado, o quanto as campanhas com juros de 0% representam o mercado é uma questão à parte. Com essas ofertas limitadas em quantidade e restritas a certas versões e condições de prazo, há um abismo em relação ao custo anual de até 91% do crédito padrão no mercado. A pergunta crítica para o consumidor não é se os juros da vitrine realmente se aplicam, mas quanto sairá o pagamento total no seu próprio cenário. Como alguém que já viu desse jogo, digo: por mais chamativa que seja a tabela de campanhas, a taxa de custo anual no contrato tem a palavra final.
Como a Hyundai está crescendo num mercado em contração?
A história da Hyundai mostra que, além da dependência do financiamento, o lado do produto e da produção continua sendo determinante. A marca projetava encerrar 2025 com mais de 66 mil vendas; nos primeiros 11 meses do ano vendeu 59.618 unidades, das quais mais de 37 mil eram modelos fabricados localmente. A marca, que aumentou suas vendas em 128% nos últimos cinco anos, tem uma meta de 100 mil unidades para 2030. Estar entre as cinco primeiras em setembro de 2026 é um desempenho notável num período em que o mercado encolheu mais de 13%.
Parte desse impulso vem da eletrificação. Hyundai, segunda marca a produzir automóveis elétricos na Turquia, na sua unidade de Izmit IONIQ 3 iniciou sua produção e está planejada a exportação deste modelo para mais de 40 países. A fábrica de Izmit é o primeiro centro de produção no exterior da marca, fundado em 1997; hoje metade da instalação está modernizada e uma fábrica de baterias também foi instalada dentro da empresa. A gama conta com seis modelos elétricos e a participação dos veículos elétricos nas vendas da marca oscila entre 8 e 10 por cento. Espera-se que a partir de 2027 cheguem os modelos EREV com nova geração de tecnologia híbrida e a promessa de autonomia acima de 965 km, e que o novo Bayon seja apresentado em Paris e chegue ao mercado no primeiro trimestre de 2027.
O cenário do mercado também fortalece a posição da marca. A frota de veículos elétricos na Turquia ultrapassou 470 mil unidades; prevê-se que o mercado elétrico, que atingiu 14 por cento de participação há um ano, alcance a faixa de 35 a 40 por cento até 2030. Aproximadamente 40 mil pontos de recarga fornecem a infraestrutura para esse crescimento. A afirmação de Berkel de que os maiores mercados da marca estão na Europa é um contexto importante: o papel dos modelos elétricos produzidos em Izmit não é apenas a venda na Turquia, mas o portfólio de exportação.
As políticas de preços enfrentam a realidade do financiamento
Em um mercado onde o crédito é a principal fonte de vendas, as tabelas de preços também passam a ser estruturadas conforme essa realidade. A própria Hyundai dá um exemplo concreto: no modelo 2026 do Tucson é aplicado um desconto de até 130.000 TL, enquanto o preço de entrada do Bayon parte de 1.642.000 TL e o do IONIQ 6 de 3.246.000 TL. O preço com desconto no segmento mais vendido da marca, combinado com financiamento promocional, tenta ultrapassar o limiar de acessibilidade.
No lado elétrico, preço e financiamento são ainda mais críticos. Além dos preços de tabela da Togg, de 1.909.048 TL para o T10X e de 1.884.980 TL para o T10F, a oferta que reduz o T10F para o patamar de 1,5 milhão de TL é o indicador mais claro do esforço para baixar a barreira nos veículos elétricos. Enquanto o mercado elétrico cresce 100 por cento ao ano, a sustentabilidade desse crescimento depende diretamente do custo do financiamento. O encurtamento dos prazos à medida que o preço aumenta e o fechamento do crédito em algumas faixas tornam a distância entre o preço de tabela e o poder de compra real cada vez mais decisiva.
Outra preocupação expressa por Berkel entra em cena aqui: a queda da participação de vendas dos veículos produzidos localmente, de 46 por cento em 2020 para 29 por cento. O acompanhamento dessa queda com preocupação por parte de uma marca que produz e expande sua produção na Turquia não se limita a um interesse comercial; há uma repercussão em escala nacional na cadeia entre unidade de produção, emprego e exportação. Em um período em que as tensões geopolíticas de origem no Oriente Médio elevam os custos de energia, produção e logística, a competitividade da produção local ganha ainda mais importância.
O que espera o consumidor neste cenário?
Para o lado do comprador, o cenário atual tem duas faces. Por um lado, a abundância de campanhas, descontos de preços e opções de pagamento parcelado tornam o momento da compra mais negociável do que nunca. Por outro lado, a trajetória elevada dos juros, as restrições de prazo e as exigências de entrada levam a que, enquanto a prestação mensal aparece, o custo total passe despercebido. Especialmente nos modelos de preço mais alto, o estreitamento do caminho do crédito faz com que uma parte dos consumidores adie a sua demanda para um período posterior; a expectativa de que o mercado continue a encolher também no último trimestre indica que esse adiamento vai continuar.
Num mercado onde o crédito é a principal artéria das vendas, as atualizações de limites e a trajetória dos juros passaram a determinar mais coisas do que a lista de preços do fabricante. Enquanto se espera que 2026 feche na casa de 1 milhão e 50 mil unidades, a grande questão é a seguinte: quando e quanto virá o esperado abrandamento nas condições de crédito? Quando a resposta chegar, as tabelas de vendas também se adaptarão a ela.
Fontes
- Cúpula Automotiva 2026 – Murat Berkel (BloombergHT)
- Campanha Exclusiva do Hyundai IONIQ 3 "Compre Agora, Comece a Pagar em 2027"
- Expectativa Crítica no Mercado Automotivo: 1 Milhão e 150 Mil Veículos Podem Ser Vendidos até o Fim de 2026
- Decisão da Hyundai para a Turquia! Uma primeira após a Togg
- Setembro de 2026 – Vendas Automotivas, Relatório Especial
- Comunicado de Imprensa da ODMD, 2 de Setembro de 2026
- Dados de Vendas do Mercado Automóvel Turco em Setembro de 2026
- Condições de Financiamento e Opções de Pagamento da Togg
- Campanhas da Toyota
- Campanhas de Veículos Novos do Ano-Modelo 2026 da Nissan
- Crédito Automóvel do Yapı Kredi
- Limite de Prazo e Taxas de Entrada do Crédito Automóvel
- A Realidade do Financiamento no Setor Automotivo Fica Atrás do Mercado
- Lista de Preços da Hyundai
- Recuo nas Vendas de Veículos Novos – Relatório de Julho de 2026