Na Turquia 491 mil veículos elétricos, 49 mil tomadas de carregamento: a infraestrutura está acompanhando?
Partilhe Esta Página
Número de veículos elétricos na Turquia em setembro de 2026 atingiu 491.492, enquanto o número de tomadas de carregamento comerciais chegou a 48.971 ; ou seja, para cada aproximadamente 10 veículos elétricos na estrada há 1 tomada de carregamento pública embora o parque de veículos tenha crescido 52,8% no último ano, o número de tomadas aumentou 39,9%; essa diferença é o indicador mais claro de que os investimentos em infraestrutura ainda não acompanham totalmente o ritmo das vendas. A seguir, analisamos os dados de mercado do serviço de carregamento de setembro da Agência Reguladora do Mercado de Energia (EPDK), junto com as tendências por trás dos números.
Destaques
- O número de veículos elétricos em setembro atingiu 491.492; aumento mensal de 3,1%.
- O número de tomadas de carregamento comerciais é 48.971: 27.664 AC, 21.307 DC.
- Potência instalada total 3.875 MW; aumento anual de 49,7% - abaixo do crescimento dos veículos.
- Consumo de setembro 83.253 MWh; queda de 14,6% em relação ao recorde de agosto.
- Do consumo, 61,89% veio de carregamento verde com certificação YEK-G.
O Que Dizem os Números: Quadro de Setembro de 2026
A EPDK publicou em 16 de outubro as Estatísticas Mensais do Mercado de Serviço de Carregamento de setembro; os dados baseiam-se nos registros de veículos do TÜİK. De acordo com isso, a passagem de agosto para setembro elevou o número de veículos de 476.934 para 491.492 e o número de tomadas de 47.908 para 48.971. Em termos mensais, o aumento de veículos foi de 3,1% e o de tomadas de 2,2%. A diferença é pequena, mas a direção é a mesma: o parque corre à frente da rede.
A potência instalada total 3.875 MW foi atingida. A comparação anual conta a verdadeira história: em setembro de 2025 havia 321.710 veículos elétricos e 35.002 tomadas. Em um ano, o parque ganhou 169.782 veículos - aumento de 52,8%. No mesmo período, apenas 13.969 tomadas foram adicionadas à rede; 39,9%. Essa diferença entre as duas taxas de crescimento é a resposta mais honesta à pergunta "a infraestrutura está acompanhando?".
| Indicador | Setembro de 2025 | Setembro de 2026 | Variação anual |
|---|---|---|---|
| Veículo elétrico | 321.710 | 491.492 | 52,8% |
| Tomada de carregamento | 35.002 | 48.971 | 39,9% |
| Tomada AC | 19.992 | 27.664 | ~38,4% |
| Tomada DC | 15.010 | 21.307 | 42% |
| Potência instalada por veículo | 8,05 kW | 7,89 kW | Regressão |
A última linha da tabela é um cenário familiar para quem acompanha esse setor há anos. Embora a potência instalada tenha aumentado 49,7% em termos anuais, o número de veículos cresceu mais rapidamente, fazendo com que a potência por veículo regredisse de 8,05 kW para 7,89 kW. Não é um número catastrófico por si só; mas a tendência permanece como uma luz de alerta a ser monitorada até que se inverta uma vez. Enquanto a proporção se deteriorar, mesmo com o crescimento da rede, a capacidade por veículo diminui.
Carregamento rápido ou AC? Bastidores da distribuição
Das 48.971 tomadas, 27.664 são AC e 21.307 são DC. Embora o AC pareça à frente no número de tomadas, o peso dos investimentos claramente se deslocou para o carregamento rápido: o número de tomadas DC aumentou 42% em um ano, e o de tomadas AC 38,4%. Isso mostra que o setor está abordando pelo lado certo; pois os dados de uso também apontam na mesma direção.
Em setembro, do consumo total, 82,44% foi DC tomou lugar nos soquetes; a participação do AC ficou em 17,56 por cento. Há um quadro semelhante no número de transações: 74,64 por cento das operações de recarga são de recarga rápida. O consumo médio por transação é de 29,17 kWh em DC e 18,28 kWh em AC. Ou seja, os usuários na maioria das vezes recarregam em viagem, buscando obter alta energia em pouco tempo. Já os soquetes AC entram mais em cena em cenários com longos períodos de estacionamento. Vale acrescentar que, com a entrada em operação das estações da classe de 350 kW no ano anterior, a corrida no lado da recarga rápida ganhou mais uma dimensão e, em 2026, esse segmento se popularizou.
A distribuição horária das operações de recarga também reflete um padrão típico de tráfego: a faixa de maior pico é entre 17h e 18h, com consumo de 5.730 MWh nessa hora. O momento mais calmo é entre 4h e 5h, com 725 MWh. A intensidade do retorno no fim da tarde é um dado que os operadores devem colocar no centro de suas preocupações, tanto para a gestão da rede quanto para a localização das estações.
Por Que o Consumo Recuou? Como Ler Corretamente a Flutuação Mensal
Em setembro, o consumo de recarga comercial recuou para 83.253 MWh, ficando 14,6 por cento abaixo do recorde de 97.469 MWh registrado em agosto. O número de operações de recarga também caiu de 3,53 milhões para 3.152.733, uma queda de 10,6 por cento. À primeira vista, isso pode dar a impressão de uma rede esvaziando; mas interpretar uma queda de apenas um mês como redução de uso seria apressado.
Aqui vários fatores atuam ao mesmo tempo. Em primeiro lugar, uma parte significativa dos proprietários de veículos elétricos faz sua recarga diária em casa ou no trabalho; essas recargas não aparecem nas estatísticas comerciais. A participação da rede comercial pode oscilar à medida que a frota de veículos cresce e os hábitos dos usuários se consolidam. Além disso, após o tráfego de férias do verão, a normalização do uso das estradas em setembro naturalmente equilibra a demanda. As médias se mantêm estáveis: por transação, 26,41 kWh e 1,13 horas. A rede funciona; a questão é se ela oferecerá flexibilidade suficiente no pico de demanda.
A geografia também é um capítulo importante. Istambul, com 22.383 MWh , sozinha responde por 26,89 por cento do consumo. Ancara tem 11.057 MWh, com 13,28 por cento de participação, crescendo 3,3 por cento no mês; Esmirna, com 5.094, Bursa, com 4.299, e Antália, com 3.699 MWh, completam as cinco primeiras. Essa concentração explica também por que os novos investimentos fluem prioritariamente para as três grandes cidades; entretanto, a possibilidade de recarga contínua na rede rodoviária segue sendo a questão permanente no tema das viagens longas de veículo elétrico.
Operadores: Quem Tem a Maior Rede, Quem Tem a Maior Potência?
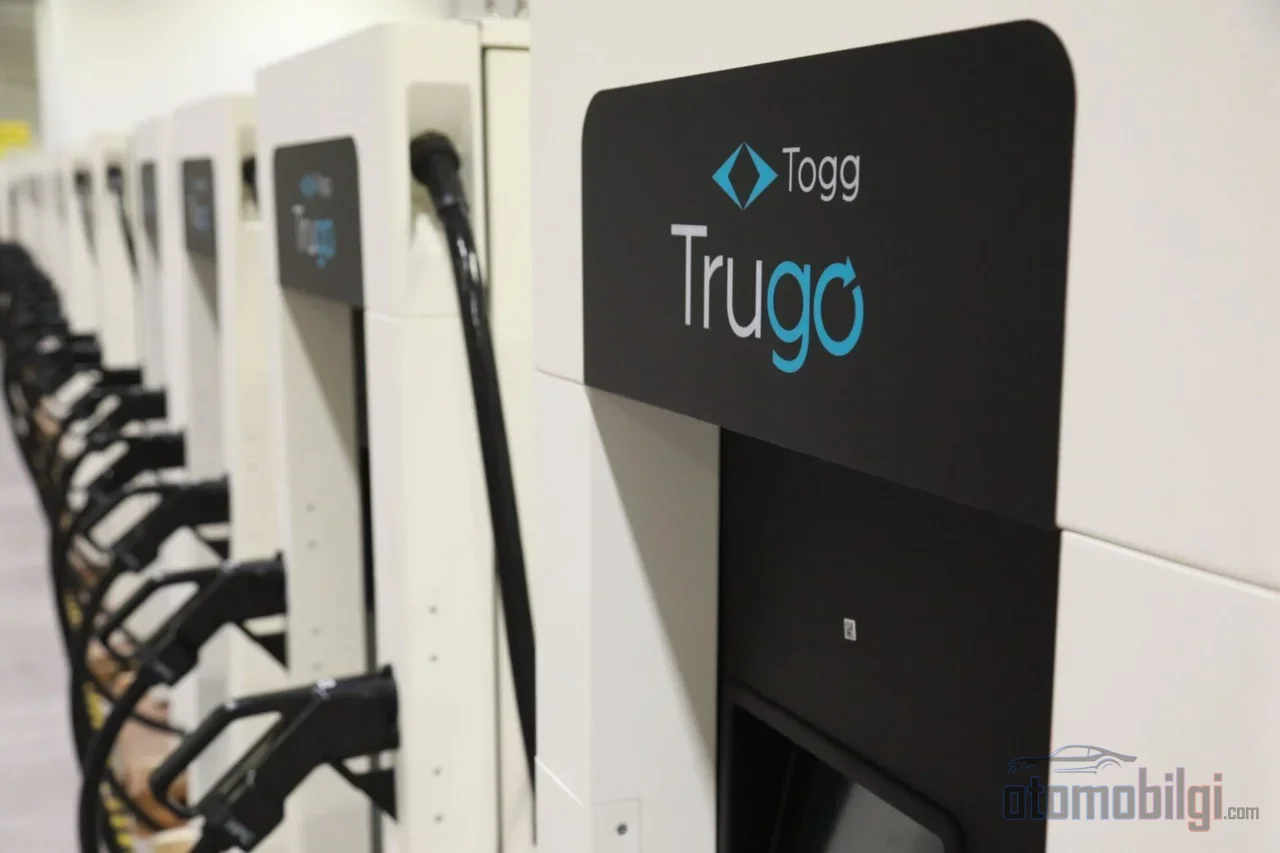
Como o mercado não apresenta uma concentração evidente, vários players seguem presentes com diferentes graus de sucesso. No ranking de consumo, a Trugo, em setembro, ocupa o primeiro lugar com 18.543 MWh , com 22,27 por cento de participação. A Zes vem em segundo com 13.885 MWh e 16,68 por cento; Eşarj, com 5.107 MWh, Wat Mobilite, com 3.966 MWh, Astor, com 3.664 MWh, e Tesla, com 3.510 MWh, as seguem.
Na quantidade de tomadas, a liderança muda: a Zes tem a maior rede com 5.553 tomadas (2.861 AC / 2.692 DC). A Trugo vem em segundo com 4.200 tomadas; mas há um detalhe notável - 3.375 da rede da Trugo são DC, ou seja, uma estrutura voltada para o carregamento rápido. A Voltrun com 2.719, a Wat com 2.416, a Eşarj com 2.072 e a Zeplin com 1.735 tomadas completam o primeiro grupo. O fato de a classificação de consumo não coincidir com a classificação de tamanho de rede mostra que o determinante não é a tomada, mas a taxa de ocupação; a localização e o nível de potência dizem mais do que a quantidade.
No lado do carregamento verde, também foi ultrapassado um marco significativo. Das estações certificadas YEK-G foram fornecidos 51.522 MWh de energia; isso corresponde a 61,89 por cento do consumo total. A preocupação com carbono de quem compra um veículo elétrico tornou-se mensurável na rede - há alguns anos não seria possível falar em um percentual assim.
Contexto de Mercado: O Que a Infraestrutura Deve Fazer Enquanto as Vendas Desaceleram?
De acordo com os dados do ODMD de setembro de 2026, foram vendidos 15.074 automóveis elétricos; a participação dos elétricos nas vendas de automóveis atingiu 23,7 por cento e as vendas cresceram 18,6 por cento em base anual. Em contrapartida, o mercado geral encolheu 24,33 por cento no mesmo mês, caindo para 83.469 unidades. Nos primeiros nove meses do ano, o mercado automotivo total recuou 15,45 por cento. O fato de o segmento elétrico ganhar participação enquanto o mercado geral encolhe mostra que este segmento não é mais um nicho, mas sim mainstream; na primeira metade de 2026, foram vendidos 81.331 automóveis elétricos e a participação de mercado subiu para 18,5 por cento.
Na classificação de modelos há pequenas diferenças entre as fontes; esse tipo de lista pode variar conforme as definições e o momento da compilação. O quadro comum é o seguinte: as vendas totais da Togg em setembro foram divulgadas como 6.692 unidades, com o T10X e o T10F no topo. Em uma compilação, a Togg T10X lidera com 1.832 unidades, seguida pelo T10F com 1.673; segundo outra lista, o Tesla Model Y avança com 1.664 unidades, seguido pelo T10F (1.194), T10X (1.061), Kia EV3 (880) e BYD Atto 3 (713). A diferença está em qual modelo ocupa qual posição; há consenso sobre quais são as marcas líderes.
Agora, voltando à questão principal: a infraestrutura acompanha esse ritmo de vendas? O número de veículos aumenta 170 mil unidades por ano; o número de tomadas, cerca de 14 mil por ano. A matemática é simples e impiedosa: a cada mês, as tomadas adicionadas à rede ficam atrás das necessidades dos veículos que entram na frota. Por outro lado, há dois fatores que suavizam esse quadro. Primeiro, o aumento de 49,7 por cento da potência instalada mostra que o lado da potência cresceu tanto quanto o número de tomadas; as estações, em média, migraram para classes de maior potência em watts. Segundo, a difusão do carregamento em casa e no trabalho mantém a carga sobre a rede pública em nível sustentável. O problema hoje não está na fila; está na velocidade de deterioração dos índices. Nos próximos trimestres, o indicador de potência instalada por veículo voltar ou não a subir acima do nível de 7,89 kW dirá da forma mais pura se os investimentos em infraestrutura estão acompanhando o ritmo de vendas.
Vistos na perspectiva de longos anos, o cenário não é nada desprezível: em 2022, a Türkiye tinha 14.896 veículos elétricos. Hoje, esse número triplicou trinta e três vezes e a rede de carregamento também alcançou, do zero, uma potência instalada de 3.875 MW. Antigamente, o debate girava em torno de "há carregamento em viagens entre continentes"; agora, o debate é sobre a densidade nos horários de pico e o equilíbrio das proporções. Este é um sinal positivo quanto à direção do desenvolvimento - mas ainda não enquanto a tesoura não se fechar.
Conclusão: Não Há Como Relaxar Sem Que a Proporção Melhore
Os dados de setembro de 2026 mostram que o ecossistema de veículos elétricos da Türkiye está crescendo rapidamente, mas que o crescimento não é equilibrado. A frota de veículos cresceu 52,8%, a rede de tomadas cresceu 39,9%; a potência instalada por veículo recuou. O peso dos investimentos no lado do carregamento rápido DC e proporções como os 61,89% de participação de energia verde provam que a qualidade da rede está subindo. O trabalho restante é a quantidade alcançar a qualidade - ou seja, as proporções de tomadas e potência por veículo voltarem a uma trajetória de melhoria. Até que isso comece a acontecer, a pergunta "a infraestrutura está acompanhando?" não sairá da pauta; e, para ser honesto, não é nada ruim para o setor que ela não saia.
Fontes
- Estatísticas Mensais do Mercado de Serviços de Carregamento da EPDK
- Comunicado de Imprensa do ODMD, 2 de setembro de 2026
- Número de veículos elétricos ultrapassa 491 mil: Trugo lidera no consumo
- Dados da EPDK de setembro de 2026: consumo de carregamento de veículos elétricos e análise de Ancara
- Dados da EPDK de janeiro de 2026 sobre o mercado de veículos elétricos e carregamento
- Setembro de 2026: Quantos automóveis foram vendidos na Türkiye
- Vendas automotivas de 2026: o mercado encolheu, automóveis elétricos
- Mercado de Veículos Elétricos - Primeiro Semestre de 2026