Chery ยังสู้: แบรนด์จีนในตุรกีเริ่มถอย
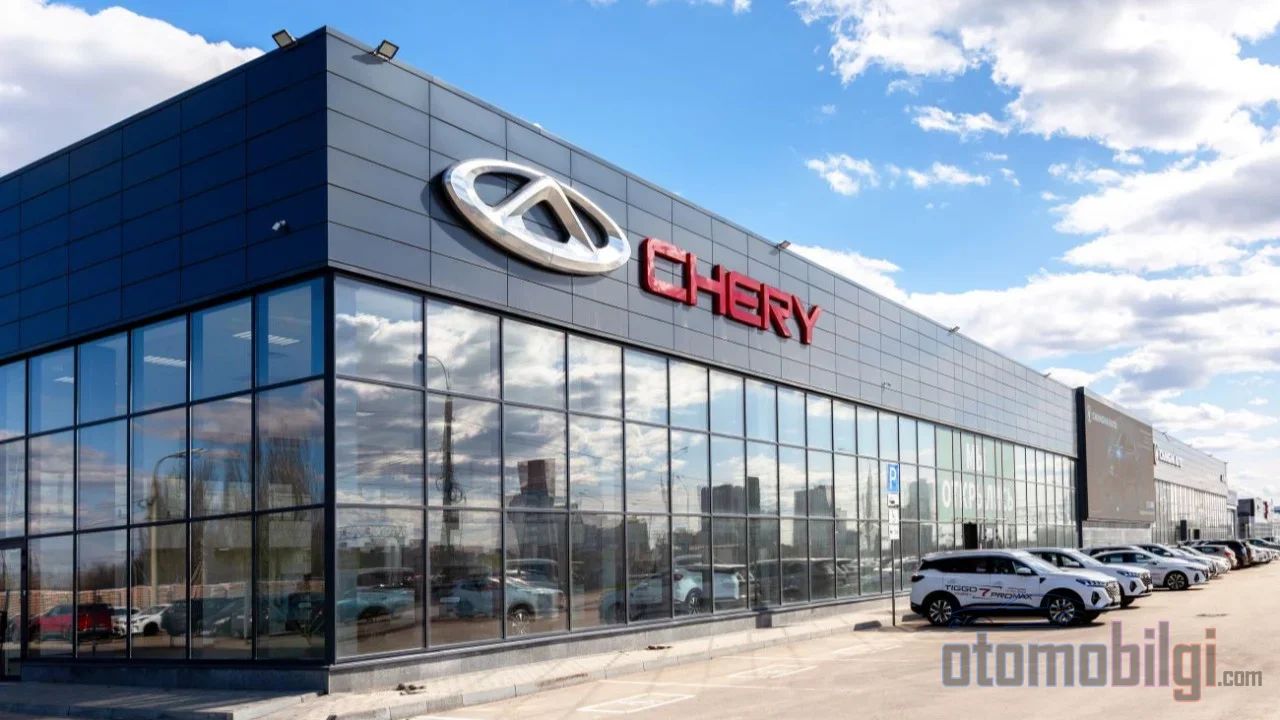
การหดตัว 13.39% ในเก้าเดือนแรกของตลาดรถยนต์ Turkiye ไม่ได้ส่งผลกระทบต่อทุกคนอย่างเท่ากัน ขณะที่ตลาดโดยรวมเป็นไปอย่างยากลำบาก สถานการณ์ของแบรนด์สัญชาติจีนยิ่งฉูดฉาดกว่านั้น: ในครึ่งแรกของปี 2026 ยอดขายของแบรนด์จีนร่วงลง 39.6% เหลือเพียง 28,602 คัน และส่วนแบ่งตลาดลดจาก 7.8% เหลือ 5.1% อย่างไรก็ตาม ในภาพรวมนี้ยังมีข้อยกเว้นอยู่ กลุ่ม Chery ยังคงครองตำแหน่งผู้นำในบรรดาแบรนด์จีนอย่างเบ็ดเสร็จ ด้วยยอดขาย 12,690 คันจากแบรนด์ Chery เพียงลำพัง และปริมาณรวมถึง 19,313 คันเมื่อรวม OMODA & JAECOO เป็นไปได้อย่างไรที่แบรนด์หนึ่งล้มลง ขณะที่อีกแบรนด์ยังยืนหยัดได้ ทั้งที่เจอกำแพงภาษีเดียวกัน?
การถดถอยของแบรนด์จีนใน Turkiye ในตัวเลข
ข้อมูล ODMD ชี้ว่าตลาดรถยนต์นั่งและรถบรรทุกเล็กใน Turkiye หดตัว 8.19% ในครึ่งแรกของปี 2026 การหดตัวนี้เร่งตัวขึ้นเรื่อยๆ ตามช่วงเวลาของปี: ในช่วงมกราคม-กันยายน ตลาดหดตัว 13.39% โดยเดือนกรกฎาคมมีการหดตัวรายปี 25% และเดือนกันยายนหดตัว 24.33% ส่วนเดือนตุลาคม การหดตัวพุ่งไปที่ 30.84% การเลื่อนการซื้อเนื่องจากวิกฤตสินเชื่อและผลกระทบจากยอดขายรถมือสองเป็นปัจจัยชี้ขาดต่อการดิ่งลงอย่างรุนแรงครั้งนี้
แบรนด์จีนสูญเสียไปมากกว่าสภาพแวดล้อมนี้อย่างมาก ในครึ่งแรก การดิ่งลงที่ฉูดฉาดที่สุดมาจาก BYD: แบรนด์ที่ขายได้ 25,501 คันในช่วงเดียวกันของปี 2025 เหลือยอดขายเพียง 6,809 คันในครึ่งแรกของปี 2026 นั่นคือการถดถอยถึง 73.3% ในเดือนมิถุนายน 2026 ยอดขายของ BYD ใน Turkiye ลดลงเหลือเพียง 83 คัน ตารางรายแบรนด์ในครึ่งแรกมีดังนี้:
| แบรนด์ | ยอดขาย มกราคม-มิถุนายน 2026 |
|---|---|
| Chery | 12,690 คัน |
| BYD | 6,809 คัน |
| OMODA & JAECOO | 6,623 คัน |
| MG | 1,412 คัน |
| Foton (COMMERCIAL ยี่ห้อ COMMERCIAL) | 1,026 คัน |
| Tenax (COMMERCIAL) | 458 คัน |
| Hongqi | 13 คัน |
ความสูญเสียไม่ได้กระจายเท่าๆ กันระหว่างแบรนด์ กลุ่ม Chery ปิดครึ่งแรกด้วยยอด 19,313 คัน ซึ่งสูงกว่ายอดรวม 19,026 คันของปีก่อนเพียงเล็กน้อย กล่าวคือ พาดหัว "แบรนด์จีนถอยหลัง" นั้นถูกต้อง แต่การถดถอยเกือบทั้งหมดตกอยู่กับแบรนด์ที่มีผลิตภัณฑ์เน้นรถยนต์ไฟฟ้าเป็นหลัก
ประเด็นเด่น
- ยอดขายแบรนด์จีนใน Turkiye ในครึ่งแรกของปี 2026 ลดลง 39.6% เหลือ 28,602 คัน
- BYD ขาดทุน 73.3% ในครึ่งแรก ยอดขายในเดือนมิถุนายนลดลงเหลือ 83 คัน
- กลุ่ม Chery (Chery + OMODA & JAECOO) ยังคงเป็นผู้นำของแบรนด์จีนด้วยยอด 19,313 คัน
- แคมเปญเดือนตุลาคมของ Chery มีเงินกู้ ดอกเบี้ย 0% นาน 6 เดือน สำหรับราคาถึง 600,000 TL
- ตลาดโดยรวมหดตัว 13.39% ในช่วงมกราคม-กันยายน
สาเหตุเชิงโครงสร้างเบื้องหลังการถดถอย
ภาษีศุลกากรเพิ่มเติมและประกาศรถยนต์ไฟฟ้า
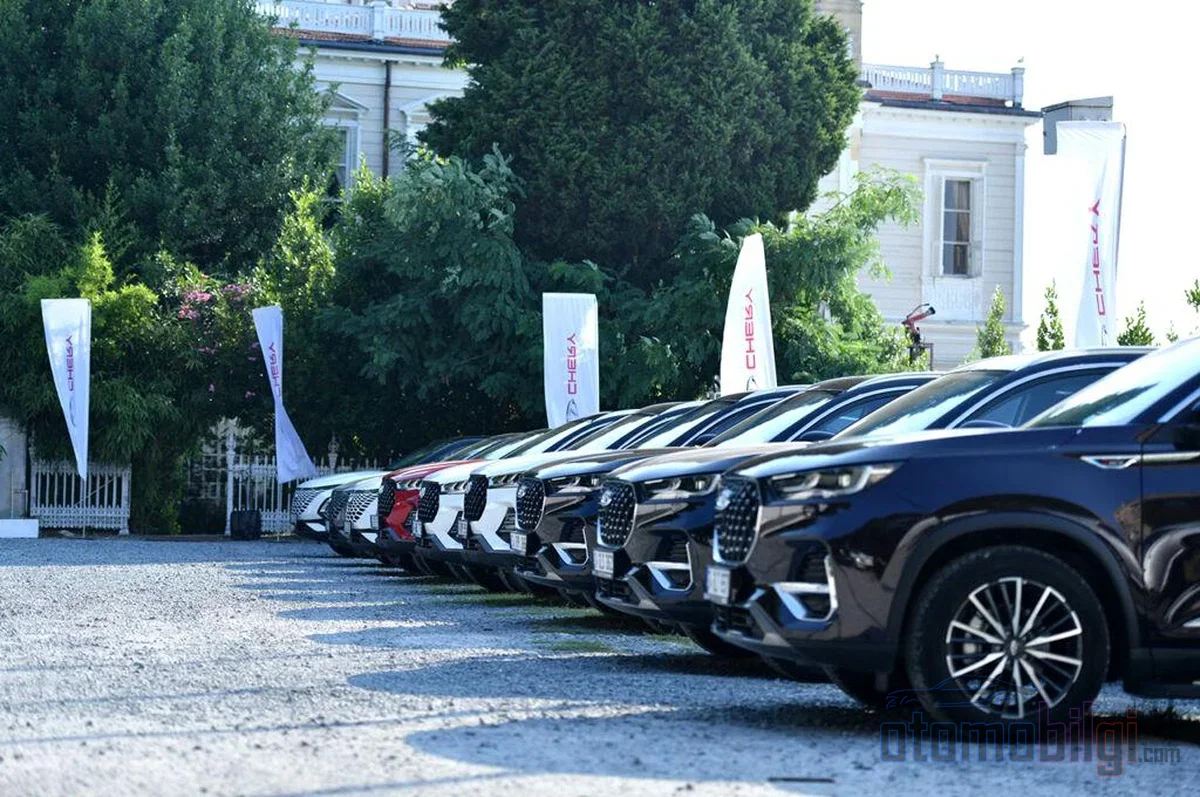
กฎระเบียบสองฉบับที่กำหนดตำแหน่งของแบรนด์จีนใน Turkiye มีดังนี้ ประการแรกคือ ภาษีศุลกากรเพิ่มเติมที่เก็บจากรถที่ผลิตในจีน จากการแก้ไขล่าสุด ประเทศต้นทางนอกเหนือจากสหภาพยุโรปและประเทศที่มีข้อตกลงการค้าเสรี ได้เปลี่ยนไปใช้ภาษีมาตรฐาน รถเครื่องยนต์สันดาปภายใน รถดีเซล และรถไฮบริด มีภาระเพิ่มเติมเกิน 10% ขณะที่รถยนต์ไฟฟ้าและไฮบริดแบบชาร์จไฟได้ ภาระนี้ถูกเก็บในระดับที่สูงกว่านั้นอีก
ประกาศที่สองซึ่งล็อกการนำเข้ายานยนต์ไฟฟ้าอย่างแท้จริง การนำเข้ายานยนต์ไฟฟ้าและไฮบริดแบบชาร์จไฟจากประเทศนอก EU และนอก FTA แทบเป็นไปไม่ได้แล้วเนื่องจากเงื่อนไขต่างๆ เช่น ข้อบังคับเครือข่ายศูนย์บริการ แบรนด์จีนอื่นๆ นอกเหนือจาก BYD ซึ่งได้รับแรงจูงใจลงทุน ไม่สามารถนำรุ่นยานยนต์ไฟฟ้ามายังตุรกีได้อย่างสะดวก ซึ่งสำหรับแบรนด์ที่มีโครงสร้างผลิตภัณฑ์เน้นยานยนต์ไฟฟ้า หมายถึงการสูญเสียยอดขายโดยตรง
เงื่อนไขสินเชื่อและการถอนตัวจากตลาด
ฝั่งด้านความต้องการก็เผชิญสถานการณ์ที่รุนแรงเช่นกัน สินเชื่อยานพาหนะส่วนบุคคลลดลงเหลือ 43.2 ล้าน TL ณ เดือนมิถุนายน 2026 ซึ่งต่ำกว่าจุดสูงสุด 95,943 ล้าน TL ในปี 2023 ในเชิงมูลค่าโดยนาม 54.87 เปอร์เซ็นต์ เมื่อวงเงินสินเชื่อที่ใช้ได้อยู่ราว 2 ล้าน TL และราคายานยนต์ใหม่เฉลี่ยก็อยู่ในระดับใกล้เคียงกัน การซื้อแบบผ่อนจึงยากลำบากอย่างมาก ดอกเบี้ยสูง ภาระภาษี และความไม่แน่นอน ดึงยอดขายกลุ่มพรีเมียมลง 30 เปอร์เซ็นต์ในช่วงเดือนแรกๆ
ในขณะเดียวกัน แถวก็เบาบางลง: ในปี 2025 Hozon Meta, Lynk & Co และ Seres ถอนตัวจากตลาดตุรกี และในปี 2026 กระบวนการของ DFSK ก็เริ่มต้นขึ้น สำหรับคนที่ติดตามตลาดนี้มาสามสิบปี ภาพนี้ไม่ใช่เรื่องแปลก: ทุกช่วงเศรษฐกิจหดตัวจะคัดกรองแบรนด์ที่เข้ามาด้วยทางแก้ชั่วคราว เหลือไว้แต่ผู้ที่วางแผนต้นทุนและผลิตภัณฑ์อย่างมั่นคง
ทำไม BYD จึงตกต่ำลงมาก?
การลดลงของ BYD อยู่ที่จุดตัดกันระหว่างโครงสร้างผลิตภัณฑ์กับข้อกำหนดด้านกฎระเบียบ บริษัทกำลังสร้างโรงงานที่มานิซา มูลค่าประมาณ 1 พันล้านดอลลาร์ กำลังการผลิตปีละ 150,000 คัน คาดว่าการผลิตจะเริ่มต้นช่วงปลายปี 2026 ในช่วงเปลี่ยนผ่านซึ่งอยู่ภายใต้แรงจูงใจลงทุน แบรนด์สูญเสียโมเมนตัมการนำเข้า จำนวนรุ่นในตุรกีลดจาก 8 เหลือ 4 รุ่น และกลุ่มรุ่นเริ่มต้นก็ว่างเปล่า กล่าวคือ ควรอ่านภาวะถดถอยของ BYD ไม่ใช่เป็นปัญหาด้านความต้องการ แต่เป็นการพักทางยุทธศาสตร์ก่อนเปลี่ยนไปสู่การผลิตในประเทศ ในภาพรวมโลก กำไรสุทธิไตรมาสสามของบริษัทเพิ่มขึ้น 28 เปอร์เซ็นต์ต่อปี ขณะที่ยอดขายในตลาดภายในจีนลดลง 4.5 เปอร์เซ็นต์ในช่วงมกราคม-กันยายน ยืนยันความสำคัญส่วนกลางของการส่งออก
สามเสาหลักของการต้านทานของ Chery
โครงสร้างผลิตภัณฑ์: SUV เบนซินเทอร์โบ
ยอดขายส่วนใหญ่ของ Chery และ Jaecoo ในตุรกีมาจาก SUV เครื่องยนต์สันดาปภายใน เบนซินเทอร์โบ โครงสร้างผลิตภัณฑ์นี้ได้รับผลกระทบจากข้อจำกัดการนำเข้าที่แบรนด์เน้นไฟฟ้าเผชิญอยู่น้อยกว่ามาก ยิ่งมีรุ่นยานยนต์ไฟฟ้าจีนในตลาดน้อยเท่าไร ตำแหน่งเชิงเปรียบเทียบของผู้ขาย SUV เบนซินเทอร์โบจากจีนยิ่งแข็งแกร่งขึ้นเท่านั้น
การเพิ่มประสิทธิภาพด้านภาษี: เครื่องยนต์ต่ำกว่า 1,600 ซีซี
เสาหลักที่สองคือการรักษาความจุเครื่องยนต์ให้ต่ำอย่างมีเจตนา ตัวอย่างเช่น เครื่องยนต์ 1,598 ซีซี ของ Jaecoo J7 อยู่ในกลุ่มภาษีสรรพสามิตสำหรับเครื่องยนต์ต่ำกว่า 1,600 ซีซี การปรับให้เข้ากับกลุ่มภาษีตามจุด (cc) ของระบบภาษีตุรกีนี้ กลายเป็นข้อได้เปรียบโดยตรงในราคาแนะนำ ตามตารางราคาที่ Araclo รวบรวมไว้ Omoda 5 เริ่มต้นประมาณ 1,800,000 TL ส่วน Tiggo 7 อยู่ในช่วง 2,000,000-2,100,000 TL, Jaecoo 7 เริ่มต้นประมาณ 2,150,000 TL และ Tiggo 8 Pro จำหน่ายราว 2,200,000 TL เพื่อการเปรียบเทียบ MG HS เริ่มต้นประมาณ 2,380,000 TL
กลยุทธ์ทางการเงินและแคมเปญส่งเสริมการขาย
เสาหลักที่สามคือการสนับสนุนด้านการเงินอย่างเข้มข้นในช่วงที่เงื่อนไขสินเชื่อเข้มงวดขึ้น ในแคมเปญเดือนตุลาคม 2026 ของ Chery มีการเสนอส่วนลดเงินสดสำหรับลูกค้าธุรกิจในรุ่น TIGGO 8 สูงสุดถึง 200,000 TL และสินเชื่อดอกเบี้ย 0 เป็นเวลา 6 เดือนสำหรับวงเงิน 600,000 TL สำหรับ TIGGO 7 Prestige 4x2 มีการสนับสนุนประมาณ 400,000 TL ในราคาสำหรับตัวแทนจำหน่าย TIGGO 8 Prestige 1.6 TGDI มีราคาแสดงอยู่ที่ 2,930,000 TL แต่ด้วยแคมเปญราคาลดลงเหลือ 2,730,000 TL ส่วน TIGGO 7 Comfort 4x2 เริ่มต้นที่ 2,264,400 TL ในตลาดที่การเข้าถึงสินเชื่อติดขัดอยู่ในกรอบ 2 ล้าน TL การสนับสนุนเช่นนี้กลายเป็นตัวชี้ขาดในช่วงตัดสินใจซื้อของผู้ซื้อ
ระหว่างสถิติโลกกับความอึดอัดในระดับท้องถิ่น
เมื่อประเมินผลงานของ Chery ในตุรกี จำเป็นต้องมองภาพรวมระดับโลกด้วย ในครึ่งแรกของปี 2026 กลุ่มบริษัททำยอดขาย 1,357,533 คัน ซึ่งเป็นครึ่งแรกที่สูงที่สุดในประวัติศาสตร์ของบริษัท และในเก้าเดือนแรกยอดขายไปถึง 2,206,789 คัน ยอดส่งออกครึ่งแรกเพิ่มขึ้น 71.5 เป็น 943,817 คัน และในเดือนกันยายน ทำลายสถิติการส่งออกของผู้ผลิตจีนด้วยยอด 207,814 คัน ในยุโรป ยอดขาย 8 เดือนแรกเพิ่มขึ้น 193 เปอร์เซ็นต์ และในเดือนสิงหาคม ทำยอด 8,618 คันในสหราชอาณาจักร พาแบรนด์ขึ้นสู่จุดสูงสุดของตารางจัดอันดับแบรนด์
แต่ก็เป็นความจริงที่ว่าแรงผลักดันระดับโลกนี้ไม่ได้สะท้อนมาถึงตุรกีอย่างตรงกัน ตุรกีเป็นตลาดที่อยู่ชายขอบในมาตราส่วนระดับโลกของ Chery แต่กลุ่มบริษัทก็ผูกพันกับตลาดที่เข้ามาในปี 2023 ด้วย TIGGO 8 PRO และ TIGGO 7 PRO ด้วยผู้จำหน่ายที่ได้รับอนุญาต 54 รายใน 7 ภูมิภาค ส่วนฝั่ง OMODA & JAECOO ยอดรวมในตุรกี ณ สิ้นเดือนกรกฎาคม 2026 ไปถึง 31,902 คัน โดย OMODA 5 คิดเป็น 30,470 คัน
ตำแหน่งของผู้ผลิตจีนในตารางจัดอันดับตลาดโดยรวม
ในตารางจัดอันดับแบรนด์ 9 เดือนแรกของตุรกี Renault นำด้วยยอด 102,818 คัน โดยมี Volkswagen ที่ 66,112 คัน และ Fiat ที่ 65,875 คันตามมาติด ๆ ผลรวมของแบรนด์จีนที่ลดลงเหลือ 5 เปอร์เซ็นต์ดูเหมือนผู้เล่นรายย่อยในภาพรวมนี้ แต่สมดุลอาจเปลี่ยนได้เมื่อการผลิตในประเทศเริ่มต้นขึ้น การเริ่มผลิตของโรงงาน BYD ที่มานิซาในสิ้นปี 2026 ที่จะทำให้แบรนด์จีนหลุดพ้นจากภาระอากรศุลกากรเพิ่มเติมและเรียกคืนความได้เปรียบด้านราคา คือสถานการณ์ที่จับต้องได้ที่สุดสำหรับการกลับมาเพิ่มขึ้นของส่วนแบ่งตลาด ทั้งฝั่ง Chery และ MG ก็มีข้อความเกี่ยวกับการศึกษาความเป็นไปได้ของการผลิตในตุรกีเช่นกัน
บทสรุป: Chery อยู่รอดได้อย่างไร?
คำตอบสั้น ๆ คือ: Chery วางตำแหน่งตัวเองอยู่นอกขอบเขตที่ตุรกีกำหนดบทลงโทษโดยสิ้นเชิง โครงสร้างผลิตภัณฑ์ SUV เบนซินเทอร์โบไม่ติดข้อจำกัดการนำเข้ารถไฟฟ้า ขนาดเครื่องยนต์ต่ำกว่า 1,600 cc ช่วยให้หลุดจากกรอบอัตราภาษีพิเศษ และในช่วงที่สินเชื่อขาดแคลน การเงินดอกเบี้ยศูนย์ช่วยพยุงดีมานด์ไว้ได้ แต่ก็ไม่ใช่ว่าไม่มีจุดที่ควรถูกวิจารณ์: กลยุทธ์นี้ขึ้นอยู่กับสภาพปัจจุบันของข้อกำหนด และคำถามเรื่องมูลค่ารถมือสองกับเครือข่ายบริการยังคงเป็นวาระของผู้ซื้ออยู่ แต่การรักษาปริมาณกลุ่มบริษัทไว้ที่ 19,313 คันในปีที่ตลาดหดตัว 13 เปอร์เซ็นต์ และผู้ผลิตจีนสูญเสียรวมกันถึง 40 เปอร์เซ็นต์ ไม่ใช่เรื่องบังเอิญ คำถามที่จะเป็นตัวกำหนดในช่วงต่อไปคือ ความทนทานนี้จะอยู่ได้นานเพียงใดกับโมเดลที่พึ่งพาการนำเข้า และการผลิตในท้องถิ่นจะผลักดันแบรนด์ใดไปสู่ความได้เปรียบลำดับถัดไป
แหล่งที่มา
- แบรนด์รถยนต์จีนในตุรกีเป็นอย่างไร? การวิเคราะห์ครึ่งแรกปี 2026
- ข่าวแจ้ง ODMD - กันยายน 2026
- การเติบโตระดับโลกและสถิติการส่งออกปี 2026 - Chery ตุรกี
- ผลการขายเดือนกันยายน 2026 ของ Chery Group
- ความสำเร็จปีที่ 2 ในตุรกีและยอดขาย 50,000 คัน - OMODA & JAECOO
- ราคา Chery ตุลาคม 2026
- แบรนด์จีนอ่อนกำลังลงในตุรกี: BYD เหลือเพียง 4 รุ่น
- 10 แบรนด์ที่ขายดีที่สุดในตุรกีในช่วง 9 เดือนแรกของปี 2026
- ค่ายจีนเข้าเกียร์ต่ำ: ยอดขายลดลง ส่วนแบ่งตลาดลดลงเหลือ 5%
- วิกฤตกองทุนแผ่มาถึงตลาดยานยนต์: ยอดขายเดือนตุลาคมร่วง 30.84%