Chery wehrt sich: Chinesische Marken verlieren in der Türkei an Boden
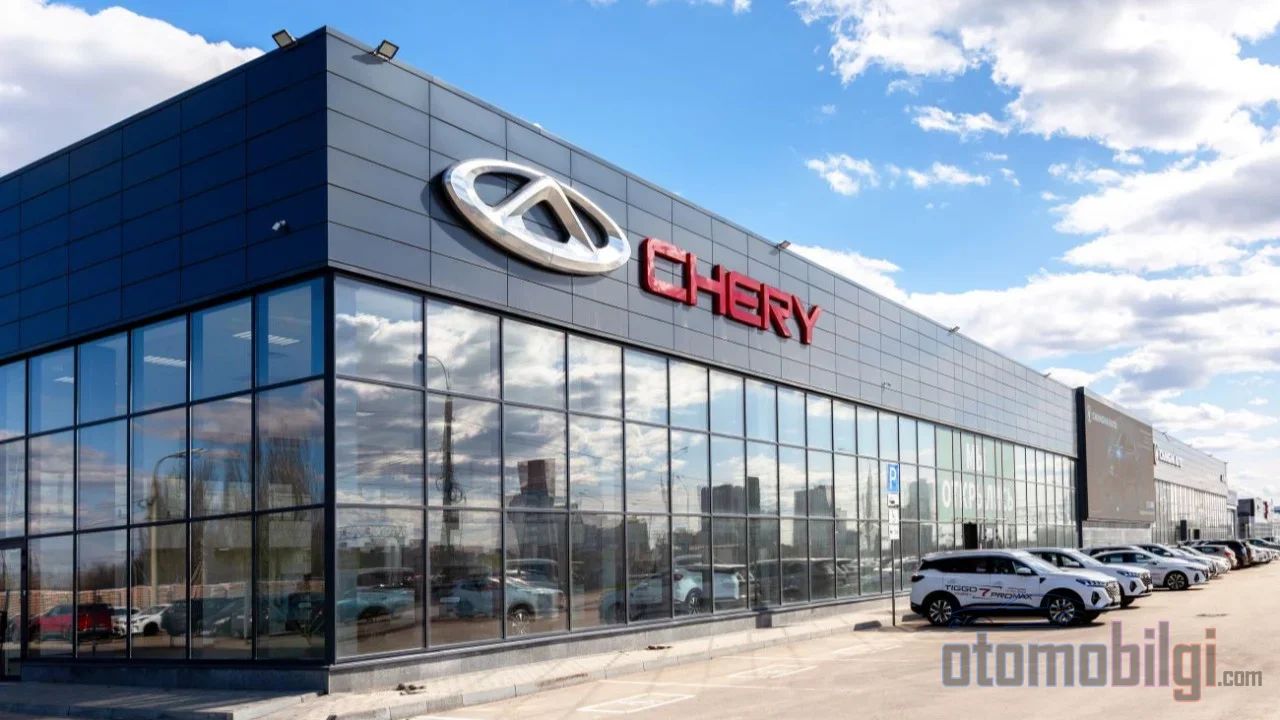
Die Schrumpfung des türkischen Automobilmarktes um 13,39 Prozent in den ersten neun Monaten hat nicht jeden gleichermaßen betroffen. Während der Gesamtmarkt unter Druck geriet, ist die Lage der chinesischen Marken noch dramatischer: In der ersten Hälfte von 2026 sanken die Verkäufe chinesischer Marken um 39,6 Prozent auf 28.602 Einheiten, ihr Marktanteil fiel von 7,8 Prozent auf 5,1 Prozent. Doch in diesem Bild gibt es eine Ausnahme. Die Chery-Gruppe behauptete mit allein 12.690 verkauften Einheiten der Marke Chery und einem Volumen von 19.313 Einheiten zusammen mit OMODA & JAECOO mit deutlichem Abstand die Führung unter den chinesischen Marken. Wie konnte eine Marke, die gegen dieselbe Steuermauer fuhr, untergehen, während eine andere überleben konnte?
Der Rückgang der chinesischen Marken in der Türkei in Zahlen
Die ODMD-Daten zeigen, dass der Markt für Automobile und leichte Nutzfahrzeuge in der Türkei in der ersten Hälfte von 2026 um 8,19 Prozent geschrumpft ist. Diese Schrumpfung beschleunigte sich im Laufe des Jahres: Im Zeitraum Januar-September schrumpfte der Markt um 13,39 Prozent; im Juli wurde ein Rückgang von 25 Prozent, im September von 24,33 Prozent gegenüber dem Vorjahr verzeichnet. Im Oktober stieg die Schrumpfung auf 30,84 Prozent; die Verschiebung von Käufen aufgrund der Finanzkrise und die Wirkung der Gebrauchtwagenverkäufe waren für diesen drastischen Einbruch ausschlaggebend.
Die chinesischen Marken erlitten einen Verlust, der weit über dieses Umfeld hinausging. Den dramatischsten Rückgang in der ersten Jahreshälfte gab es bei BYD: Die Marke, die im gleichen Zeitraum 2025 noch 25.501 Einheiten verkauft hatte, kam in der ersten Hälfte von 2026 nur noch auf 6.809 Einheiten. Das ist ein Rückgang von 73,3 Prozent. Im Juni 2026 sanken die Verkäufe von BYD in der Türkei auf lediglich 83 Einheiten. Die Tabelle der ersten Jahreshälfte nach Marken sah wie folgt aus:
| Marke | Verkäufe Januar-Juni 2026 |
|---|---|
| Chery | 12.690 Einheiten |
| BYD | 6.809 Einheiten |
| OMODA & JAECOO | 6.623 Einheiten |
| MG | 1.412 Einheiten |
| Foton (Nutzfahrzeuge) | 1.026 Einheiten |
| Tenax (Nutzfahrzeuge) | 458 Einheiten |
| Hongqi | 13 Einheiten |
Die Verluste verteilten sich nicht gleichmäßig auf die Marken. Die Chery-Gruppe schloss die erste Jahreshälfte mit 19.313 Einheiten leicht über dem Gesamtvolumen von 19.026 Einheiten des Vorjahres ab. Die Schlagzeile "Die Chinesen verlieren an Boden" stimmt also, aber den Rückgang trugen fast ausschließlich Marken mit einem elektrolastigen Produktportfolio.
Die wichtigsten Punkte
- Die Verkäufe chinesischer Marken in der Türkei gingen in der ersten Hälfte von 2026 um 39,6 Prozent auf 28.602 Einheiten zurück.
- BYD erlitt in der ersten Jahreshälfte einen Verlust von 73,3 Prozent; im Juni sanken die Verkäufe auf 83 Einheiten.
- Die Chery-Gruppe (Chery + OMODA & JAECOO) blieb mit 19.313 Einheiten führend unter den chinesischen Marken.
- In den Oktoberkampagnen von Chery wird 6 Monate 0 Prozent Zinsen auf Kredite bis 600.000 TL angeboten.
- Der Gesamtmarkt schrumpfte von Januar bis September um 13,39 Prozent.
Die strukturellen Ursachen des Rückgangs
Zusätzlicher Zoll und Elektrofahrzeug-Verordnung
Zwei Regelungen bestimmen die Position der chinesischen Marken in der Türkei. Die erste ist der zusätzliche Zoll, der auf Fahrzeuge chinesischer Herkunft erhoben wird. Mit der letzten Regelung wurde bei Herkünften außerhalb der EU und der Länder mit Freihandelsabkommen auf den Standardsatz umgestellt; bei Fahrzeugen mit Verbrennungs-, Diesel- und Hybridantrieb kommt eine Zusatzbelastung von über 10 Prozent hinzu, während diese Belastung bei Elektro- und steckbaren Hybridfahrzeugen auf einem noch höheren Niveau angesetzt wird.
Das zweite ist eine Bekanntmachung, die den Import von Elektrofahrzeugen faktisch blockiert. Der Import von Elektro- und Plug-in-Hybridfahrzeugen aus Ländern außerhalb der EU und ohne Freihandelsabkommen ist aufgrund von Bedingungen wie der Pflicht zu einem Servicenetz fast unmöglich geworden. Chinesische Marken außer BYD, die Investitionsanreize erhalten, können ihre Elektromodelle nicht problemlos in die Turkiye bringen. Das bedeutet für Marken mit einem elektrolastigen Produktportfolio einen direkten Umsatzverlust.
Kreditbedingungen und Marktrückzüge
Auch auf der Nachfrageseite ist die Lage hart. Die PKW-Kredite für Privatpersonen sanken bis Juni 2026 auf 43,2 Millionen TL; nominal 54,87 Prozent unter dem Höchststand von 95.943 Millionen TL aus dem Jahr 2023. Da der verfügbare Kreditbetrag bei rund 2 Millionen TL bleibt und der durchschnittliche Neuwagenpreis in ähnlichen Höhen liegt, ist der Kauf auf Raten erheblich schwieriger geworden. Hohe Zinsen, Steuerlast und Unsicherheit drückten die Luxussegmentverkäufe in den ersten Monaten um 30 Prozent.
Inzwischen haben sich auch die Reihen gelichtet: 2025 zogen sich Hozon Meta, Lynk & Co und Seres vom Turkiye-Markt zurück; 2026 begann der Prozess bei DFSK. Für jemanden, der diesen Markt seit dreißig Jahren beobachtet, ist dieses Bild vertraut: Jede Schrumpfungsphase siebt die Marken aus, die mit Übergangslösungen gekommen sind, und lässt diejenigen zurück, die solide Kosten- und Produktplanung betreiben.
Warum ist BYD so stark gefallen?
BYDs Rückgang liegt im Schnittpunkt von Produktstruktur und Regulierungen. In Manisa entsteht ein Werk mit rund 1 Milliarde US-Dollar Investition und einer Jahreskapazität von 150.000 Fahrzeugen; der Produktionsbeginn wird für Ende 2026 erwartet. In dieser Übergangsphase im Rahmen der Investitionsförderung verlor die Marke ihre Importdynamik, die Modellzahl in der Turkiye sank von 8 auf 4, und das Einstiegssegment blieb leer. BYDs Rückgang sollte also weniger als Nachfrageproblem, sondern als strategische Pause vor dem Übergang zur lokalen Produktion gelesen werden. Auf globaler Seite stieg der Nettogewinn des dritten Quartals um 28 Prozent im Jahresvergleich, während die Verkäufe auf dem chinesischen Binnenmarkt von Januar bis September um 4,5 Prozent sanken - was die zentrale Bedeutung des Exports bestätigt.
Die drei Säulen von Cherys Widerstand
Produktstruktur: Benzin-Turbo-SUVs
Der Großteil der Verkäufe von Chery und Jaecoo in der Turkiye stammt aus SUVs mit Verbrennungsmotoren, nämlich Benzin-Turbomotoren. Diese Produktstruktur ist von den Importbeschränkungen, mit denen elektrolastige Marken konfrontiert sind, weit weniger betroffen. Je weniger chinesische Elektromodelle es auf dem Markt gibt, desto stärker wird die relative Position des Chinesen, der Benzin-Turbo-SUVs verkauft.
Steueroptimierung: Motoren unter 1.600 ccm
Die zweite Säule ist die bewusst niedrige Hubraumhaltung. Der 1.598-ccm-Motor des Jaecoo J7 fällt beispielsweise in die OTV-Stufe unter 1.600 ccm. Diese Anpassung an die hubraumbezogenen Stufen des türkischen Steuersystems wird direkt zu einem Vorteil beim Listenpreis. Laut der von Araclo zusammengestellten Preisliste startet der Omoda 5 bei etwa 1.800.000 TL, der Tiggo 7 liegt bei 2.000.000-2.100.000 TL, der Jaecoo 7 bei etwa 2.150.000 TL und der Tiggo 8 Pro bei rund 2.200.000 TL. Zum Vergleich: Der MG HS startet bei etwa 2.380.000 TL.
Finanzierungs- und Kampagnenoffensive
Der dritte Hebel: aggressive Finanzierungsunterstützung in einer Zeit, in der sich die Kreditbedingungen verschärfen. In Cherys Kampagnen im Oktober 2026 gibt es beim TIGGO 8 für gewerbliche Kunden einen Barabatt von bis zu 200.000 TL sowie einen zinsfreien Kredit mit 6 Monaten Laufzeit und 0 Prozent für 600.000 TL. Beim TIGGO 7 Prestige 4x2 handelt es sich um eine Unterstützung von rund 400.000 TL. In den Händlerpreislisten sinkt der Listenpreis des TIGGO 8 Prestige 1.6 TGDI von 2.930.000 TL mit der Kampagne auf 2.730.000 TL; der TIGGO 7 Comfort 4x2 beginnt bei 2.264.400 TL. In einem Markt, in dem die Kreditverfügbarkeit im Bereich von 2 Millionen TL festhängt, werden solche Unterstützungen im Kaufmoment entscheidend.
Zwischen globalen Rekorden und lokalem Gedränge
Bei der Bewertung von Cherys Türkei-Performance muss man auch das globale Bild betrachten. Die Gruppe erzielte im ersten Halbjahr 2026 mit 1.357.533 verkauften Fahrzeugen ihr bisher bestes erstes Halbjahr; in den ersten neun Monaten erreichte sie 2.206.789 Einheiten. Der Export im ersten Halbjahr stieg um 71,5 Prozent auf 943.817 Einheiten; im September wurde mit 207.814 Einheiten ein Exportsrekord für chinesische Hersteller aufgestellt. In Europa stiegen die Verkäufe in den ersten 8 Monaten um 193 Prozent; im August erreichte man im Vereinigten Königreich mit 8.618 Einheiten die Spitze der Markenrangliste.
Es ist allerdings eine Tatsache, dass sich dieser globale Schwung nicht eins zu eins auf die Türkei überträgt. Die Türkei ist in Cherys globalem Maßstab ein Randmarkt; doch ist die Gruppe auch hier mit 54 autorisierten Händlern in 7 Regionen an dem Markt gebunden, in den sie 2023 mit dem TIGGO 8 PRO und dem TIGGO 7 PRO eingetreten ist. Bei OMODA & JAECOO erreichte die Türkei-Gesamtzahl bis Ende Juli 2026 31.902 Einheiten; davon entfallen 30.470 Einheiten auf den OMODA 5.
Der Platz der Chinesen in der Gesamtrangliste des Marktes
In der Markenrangliste der Türkei für die ersten neun Monate führt Renault mit 102.818 Einheiten; Volkswagen mit 66.112 und Fiat mit 65.875 Einheiten folgen ihm. Die Gesamtheit der chinesischen Marken, die auf 5 Prozent zurückgefallen ist, erscheint in diesem Bild als kleiner Spieler. Wenn die lokale Produktion ins Spiel kommt, kann sich das Gleichgewicht ändern: Mit dem Produktionsstart der BYD-Fabrik in Manisa Ende 2026, wodurch chinesische Marken die Zusatzzollbelastung loswerden und ihren Preisvorteil zurückerlangen könnten, liegt das konkretste Szenario für einen erneuten Anstieg des Marktanteils. Auch von Chery und MG gibt es Aussagen zur Machbarkeitsprüfung einer Produktion in der Türkei.
Fazit: Wie ist Chery überlebt?
Die kurze Antwort lautet: Chery hat sich genau außerhalb der Bereiche positioniert, in denen die Türkei Strafen verhängt hat. Die Produktstruktur aus Benzin-Turbo-SUVs traf nicht auf die Beschränkungen für Elektro-Importe, mit Motorvolumina unter 1.600 cc schlüpfte man unter den OTV-Stufen hindurch, und in einer Zeit, in der Kredite austrockneten, hielt man die Nachfrage mit zinsfreien Finanzierungen aufrecht. Zu kritisieren gibt es durchaus: diese Strategie hängt von der aktuellen Form der Regelungen ab, und die Fragen nach dem Gebrauchtwagenwert und dem Servicenetz stehen weiterhin im Fokus der Käufer. Doch ein Grupenvolumen von 19.313 Einheiten zu halten, in einem Jahr, in dem der Markt um 13 Prozent schrumpfte und die Chinesen insgesamt 40 Prozent verloren, ist kein Zufall. Die entscheidende Frage in der kommenden Zeit wird sein, wie lange diese Widerstandsfähigkeit mit dem importbasierten Modell anhält und welche Marke die lokale Produktion zum nächsten Vorteil tragen wird.
Quellen
- Wie steht es um chinesische Automarken in der Türkei? Analyse des ersten Halbjahres 2026
- ODMD-Pressemitteilung - September 2026
- Globales Wachstum und Rekordexporte 2026 - Chery Türkiye
- Chery Group: Verkaufsergebnisse September 2026
- Zweites Jahr in der Türkei und Erfolg mit 50.000 verkauften Fahrzeugen - OMODA & JAECOO
- Chery-Preisliste Oktober 2026
- Chinesische Marken verlieren in der Türkei an Boden: BYD auf 4 Modelle geschrumpft
- Die 10 meistverkauften Marken in den ersten 9 Monaten von 2026 in der Türkei
- Die Chinesen schalten einen Gang zurück: Verkäufe gesunken, Marktanteile auf 5 % gefallen
- Fondskrise springt auf den Automarkt über: Verkäufe im Oktober um 30,84 % gesunken