Cheri مقاومت میکند: برندهای چینی در ترکیه عقبنشینی میکنند
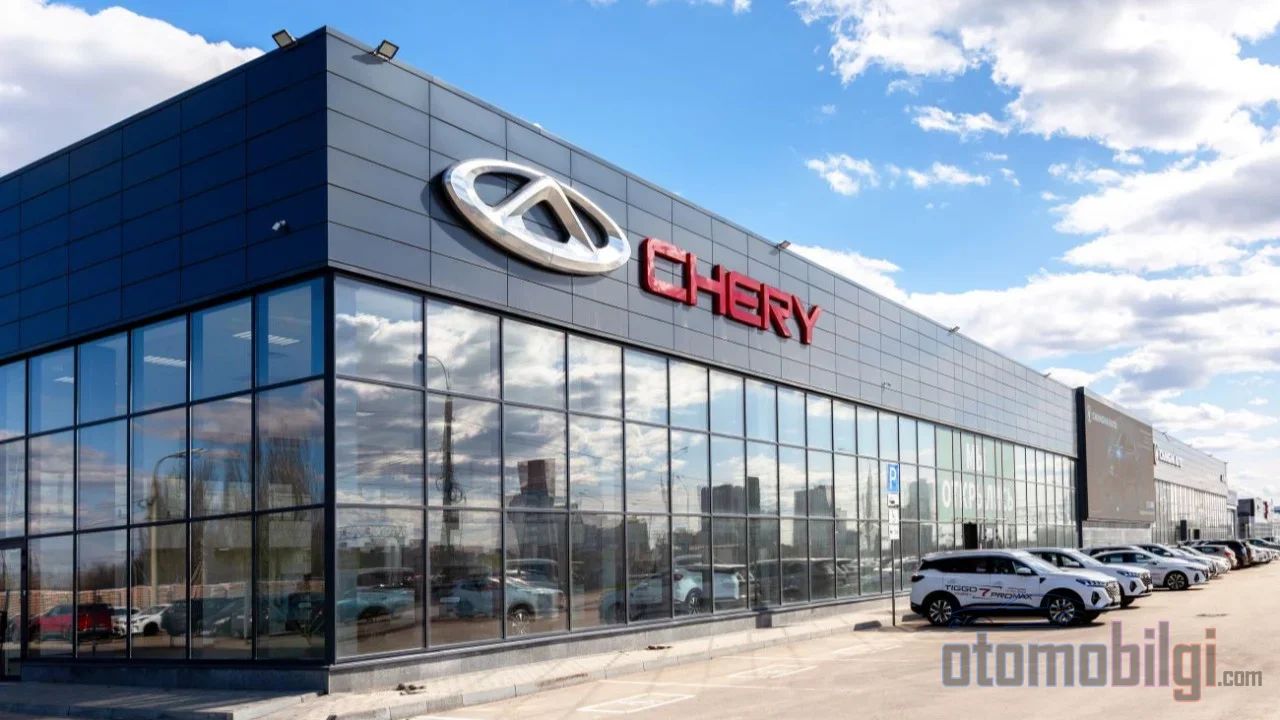
ارزشی 13.39 درصدی بازار خودرو ترکیه در نُه ماه نخست، همه را به یک اندازه تحت تأثیر قرار نداد. در حالی که بازار کل تحت فشار بود، وضعیت برندهای با منشأ چین حتی چشمگیرتر بود: در نیمه نخست 2026، فروش برندهای چینی با افت 39.6 درصدی به 28602 واحد رسید و سهم بازارشان از 7.8 درصد به 5.1 درصد کاهش یافت. اما در این میان یک استثنا وجود دارد. گروه چری (Chery) تنها با فروش 12690 واحدی برند Chery و با رسیدن به حجم 19313 واحدی همراه با OMODA & JAECOO، با فاصله زیاد صدرنشینی خود را در میان برندهای چینی حفظ کرد. چگونه ممکن است در حالی که همه برندها با همان دیوار مالیاتی روبهرو شدهاند، یکی فرو میریزد و دیگری سرپا میماند؟
افت برندهای چینی در ترکیه به روایت اعداد
دادههای ODMD نشان میدهد که در نیمه نخست 2026، بازار خودرو و تجاری سبک در ترکیه 8.19 درصد کوچک شده است. این افت با پیشرفت سال شتاب گرفت: در بازه ژانویه تا سپتامبر بازار 13.39 درصد کوچک شد؛ در ژوئیه افت سالانه 25 درصدی و در سپتامبر افت سالانه 24.33 درصدی ثبت شد. در ماه اکتبر however کوچک شدن به 30.84 درصد رسید؛ تعویق خریدها به دلیل بحران تأمین مالی و تأثیر فروشهای دست دوم، عامل تعیینکننده در این سقوط شدید بود.
برندهای چینی ضرری بسیار فراتر از این فضا متحمل شدند. چشمگیرترین افت در نیمه نخست از سوی BYD بود: برندی که در دوره مشابه 2025 تعداد 25501 واحد فروخته بود، در نیمه نخست 2026 به 6809 واحد بسنده کرد. این یعنی افت 73.3 درصدی. در ژوئن 2026، فروش BYD در ترکیه تنها به 83 واحد رسید. جدول نیمه نخست به تفکیک برند به این شکل شکل گرفت:
| برند | فروش ژانویه تا ژوئن 2026 |
|---|---|
| Chery | 12690 واحد |
| BYD | 6809 واحد |
| OMODA & JAECOO | 6623 واحد |
| MG | 1412 واحد |
| Foton (تجاری) | 1026 واحد |
| Tenax (تجاری) | 458 واحد |
| Hongqi | 13 واحد |
ضررها به طور مساوی میان برندها توزیع نشد. گروه چری (Chery) نیمه نخست را با 19313 واحد، اندکی بالاتر از مجموع 19026 واحدی سال گذشته به پایان رساند. یعنی تیتر «چینیها در حال عقبنشینی هستند» درست است، اما تقریباً تمام این افت بر دوش برندهایی بود که سبد محصولاتشان برقیمحور است.
نکات برجسته
- فروش برندهای چینی در ترکیه در نیمه نخست 2026 با افت 39.6 درصدی به 28602 واحد کاهش یافت.
- BYD در نیمه نخست افت 73.3 درصدی را تجربه کرد؛ فروشش در ژوئن به 83 واحد رسید.
- گروه چری (Chery + OMODA & JAECOO) با 19313 واحد همچنان پیشتاز برندهای چینی ماند.
- در کمپینهای اکتبر چری، وام 6 ماهه با نرخ بهره صفر تا 600000 TL ارائه میشود.
- بازار کل در بازه ژانویه تا سپتامبر 13.39 درصد کوچک شد.
دلایل ساختاری پشت این افت
مالیات گمرکی Additional و بخشنامه خودروهای برقی
دو مقرره موقعیت برندهای چینی در ترکیه را تعیین میکنند. نخست، مالیات گمرکی اضافهای که بر خودروهای با منشأ چین اعمال میشود. با آخرین تغییر مقررات، برای منشأهای خارج از کشورهای اتحادیه اروپا و دارای موافقتنامه تجارت آزاد، مالیات استاندارد اعمال شد؛ در خودروهای احتراق داخلی، دیزلی و هیبریدی بار اضافی بیش از 10 درصد اعمال میشود و در خودروهای برقی و هیبریدی شارژشونده این بار در سطحی حتی بالاتر اعمال میگردد.
دوم، اطلاعیهای که واردات خودروهای برقی را عملاً قفل کرده است. واردات خودروهای برقی و هیبریدی قابل شارژ از کشورهای غیر از اتحادیه اروپا و کشورهای دارای موافقتنامه تجاری آزاد، به دلیل الزاماتی مانند شبکه خدمات پس از فروش تقریباً غیرممکن شده است. برندهای چینی غیر از BYD که مشوق سرمایهگذاری دریافت کرده، نمیتوانند مدلهای برقی خود را به سهولت به ترکیه بیاورند. این موضوع برای برندهایی با ساختار محصول متمرکز بر خودروهای برقی، به معنای از دست رفتن مستقیم فروش است.
شرایط وام و خروجها از بازار
در سمت تقاضا نیز وضعیت سختگیرانه است. وامهای شخصی خرید خودرو تا ژوئن 2026 به 43.2 میلیون TL کاهش یافته است؛ این رقم به صورت اسمی 54.87 درصد کمتر از اوج 95.943 میلیون TL در سال 2023 است. ماندن مبلغ وام قابل استفاده در حدود 2 میلیون TL، در ترکیه با قیمت متوسط خودروهای صفر در سطوح مشابه، خرید اقساطی را به شدت دشوار کرده است. نرخ بهره بالا، بار مالیاتی و عدم قطعیت، فروش خودروهای لوکس را در ماههای نخست 30 درصد کاهش داد.
در همین حال، ردیف بازیگران بازار نیز کمتر شد: در سال 2025، Hozon Meta، Lynk & Co و Seres از بازار ترکیه عقب نشستند؛ و در سال 2026 نیز روند DFSK آغاز شد. برای کسی که سی سال است این بازار را دنبال میکند، این تصویر آشناست: هر دوره انقباض، برندهایی را که با راهحلهای موقت وارد شدهاند حذف میکند و کسانی را که برنامهریزی هزینه و محصول محکمی دارند به جا میگذارد.
چرا BYD اینقدر افت کرد؟
افت BYD در نقطه تلاقی ساختار محصول و مقررات قرار دارد. این شرکت در مانیسا کارخانهای با سرمایهگذاری حدود 1 میلیارد دلار و ظرفیت سالانه 150 هزار خودرو در حال احداث است؛ پیشبینی میشود تولید در اواخر سال 2026 آغاز شود. در این دوره گذار که در چارچوب مشوقهای سرمایهگذاری قرار دارد، شتاب وارداتی برند کاهش یافت، تعداد مدلها در ترکیه از 8 به 4 رسید و بخش ورودی بازار خالی شد. بنابراین افت عملکرد BYD را باید بیشتر از یک مشکل تقاضا، به عنوان یک توقف راهبردی پیش از گذار به تولید محلی خواند. در سمت جهانی، رشد 28 درصدی سود خالص سه ماهه سوم شرکت به صورت سالانه، در کنار کاهش 4.5 درصدی فروشها در بازار داخلی چین از ژانویه تا سپتامبر، اهمیت محوری صادرات را نیز تأیید میکند.
سه پایه مقاومت Chery
ساختار محصول: شبهبوی توربوی بنزینی
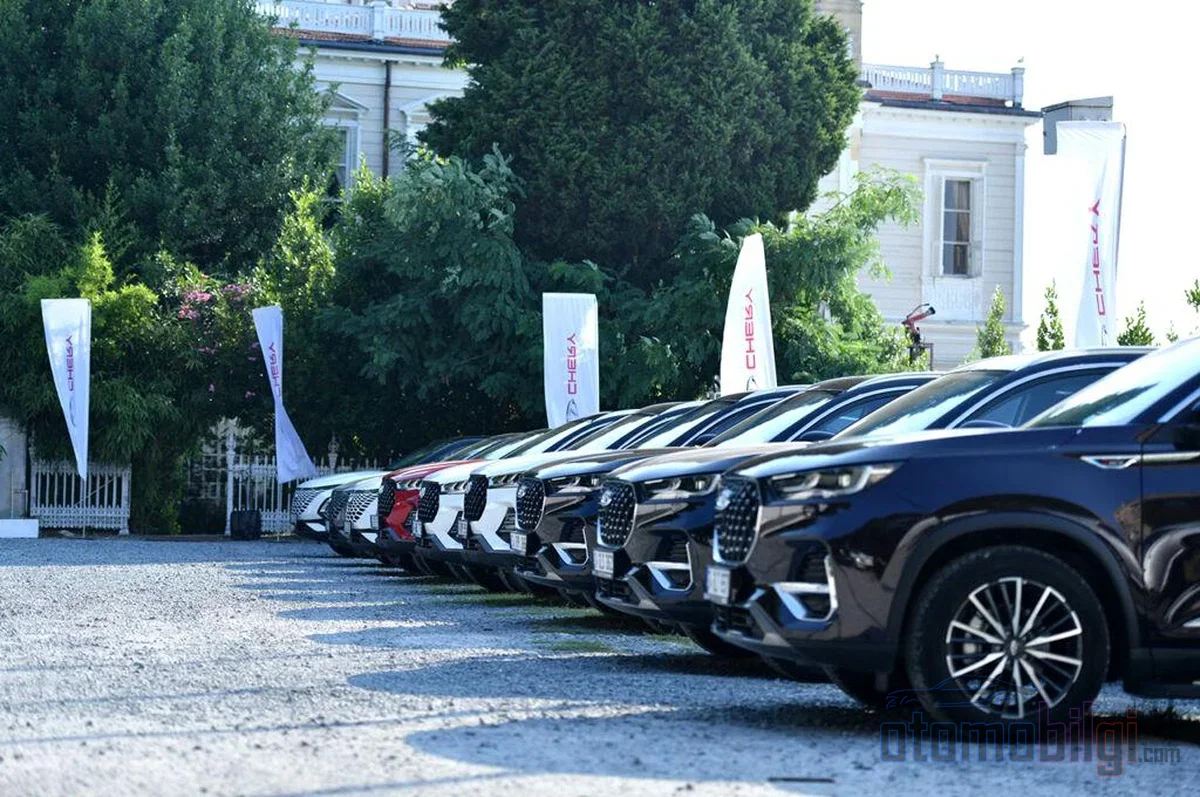
بخش عمده فروشهای Chery و Jaecoo در ترکیه از شبهبوهایی با موتور بنزینی توربو و احتراق داخلی میآید. این ساختار محصول بسیار کمتر از محدودیتهای وارداتی که برندهای متمرکز بر خودروهای برقی با آنها روبهرو هستند، تأثیر میپذیرد. هر چه مدلهای برقی چینی کمتری در بازار وجود داشته باشد، موقعیت نسبی برند چینی که شبهبوی توربوی بنزینی میفروشد قویتر میشود.
بهینهسازی مالیاتی: موتورهای زیر 1.600 سیسی
پایه دوم، پایین نگه داشتن آگاهانه حجم موتورها است. برای مثال، موتور 1.598 سیسی Jaecoo J7 در سطح مالیات بر فروش ویژه زیر 1.600 سیسی قرار میگیرد. این سازگاری با سطوح مبتنی بر سیسی در سیستم مالیاتی ترکیه، مستقیماً به مزیت در قیمت فهرستی تبدیل میشود. طبق جدول قیمتی تقریبی که Araclo گردآوری کرده، Omoda 5 با قیمت حدود 1.800.000 TL آغاز میشود، در حالی که Tiggo 7 در بازه 2.000.000 تا 2.100.000 TL، Jaecoo 7 حدود 2.150.000 TL و Tiggo 8 Pro حدود 2.200.000 TL به فروش میرسد. برای مقایسه، MG HS با قیمت حدود 2.380.000 TL شروع میشود.
حرکات تامین مالی و کمپینها
پای سوم، حمایت تهاجمی از تامین مالی در دورهای که شرایط وام سختگیرانه شده است. در کمپینهای اکتبر 2026 چری، برای TIGGO 8 به مشتریان تجاری تخفیف نقدی تا 200.000 TL و وام شش ماهه با بهره صفر درصد تا سقف 600.000 TL ارائه میشود. در TIGGO 7 Prestige 4x2 نیز حمایتی در حدود 400.000 TL در نظر گرفته شده است. در لیست قیمت نمایندگیها، قیمت لیستی TIGGO 8 Prestige 1.6 TGDI برابر 2.930.000 TL است که با کمپین به 2.730.000 TL کاهش مییابد؛ TIGGO 7 Comfort 4x2 از 2.264.400 TL شروع میشود. در بازارینی که دسترسی به وام در محدوده 2 میلیون TL محدود شده است، چنین حمایتهایی در لحظه تصمیمگیری خریدار تعیینکننده میشوند.
میان رکوردهای جهانی و فشار محلی
هنگام ارزیابی عملکرد چری در ترکیه، باید تصویر جهانی را هم دید. گروه در نیمه نخست سال 2026 با فروش 1.357.533 خودرو، بهترین نیمه نخست سال تاریخ خود را تجربه کرد؛ در نه ماه نخست به رقم 2.206.789 دستگاه رسید. صادرات نیمه نخست سال با رشد 71.5 درصدی به 943.817 دستگاه رسید؛ در سپتامبر با 207.814 دستگاه رکورد صادرات خودروسازان چینی شکسته شد. در اروپا فروشها در هشت ماه نخست سال 193 درصد رشد کرد؛ در اوت در بریتانیا با 8.618 دستگاه به صدر جدول ردهبندی برندها صعود کرد.
این واقعیت نیز وجود دارد که این شتاب جهانی به طور کامل به ترکیه منعکس نشده است. ترکیه در مقیاس جهانی چری بازاری حاشیهای است؛ با این حال گروه در اینجا نیز به بازارینی که در سال 2023 با TIGGO 8 PRO و TIGGO 7 PRO وارد آن شد، با 54 فروشنده مجاز در 7 منطقه متصل است. در بخش OMODA & JAECOO، جمع کل ترکیه تا پایان ژوئیه 2026 به 31.902 دستگاه رسید؛ از این تعداد 30.470 دستگاه مربوط به OMODA 5 است.
جای چینیها در ردهبندی کلی بازار
در ردهبندی برندهای ترکیه در نه ماه نخست سال، رنو با 102.818 دستگاه پیشتاز است؛ فولکسواگن با 66.112 و فیات با 65.875 دستگاه او را دنبال میکنند. مجموع برندهای چینی با افت به 5 درصد در این جدول چهره یک بازیگر کوچک دارد. با ورود تولید داخلی به مدار، تعادل میتواند تغییر کند: با آغاز تولید کارخانه BYD در مانیسا در پایان سال 2026 و رهایی برندهای چینی از بار مالیات گمرکی اضافی و بازپسگیری مزیت قیمتی، ملموسترین سناریو برای افزایش مجدد سهم بازار همین است. در مورد چری و MG نیز اظهارنظرهایی درباره امکانسنجی تولید در ترکیه وجود دارد.
نتیجه: چری چگونه سرپا ماند؟
پاسخ کوتاه این است: چری دقیقا در خارج از حوزههایی که ترکیه برای آنها جریمه تعیین کرده بود، جای گرفت. ساختار محصول شاسیبلند بنزینی توربو در محدودیتهای واردات خودروهای برقی گیر نکرد، با حجم موتور زیر 1.600 سیسی از پلههای مالیات ازدحام عبور کرد و در دورهای که وام خشک شده بود، با تامین مالی بهره صفر، تقاضا را سرپا نگه داشت. نکته قابل انتقاد هم ندارد نیست: این استراتژی به وضعیت موجود مقررات وابسته است و پرسش ارزش خودروهای دست دوم و شبکه خدمات همچنان در دستور کار خریدار قرار دارد. با این حال، حفظ حجم گروهی 19.313 دستگاهی در سالی که بازار 13 درصد کوچک شد و چینیها به طور کلی 40 درصد باختند، اتفاقی نیست. پرسش تعیینکننده در دوره پیش رو این خواهد بود که این تابآوری تا چه اندازه با مدل مبتنی بر واردات ادامه مییابد و تولید محلی کدام برند را به مزیت بعدی خواهد رساند.
منابع
- برندهای خودرویی چینی در ترکیه چه وضعیتی دارند؟ تحلیل نیمه اول 2026
- بیانیه مطبوعاتی ODMD - سپتامبر 2026
- رشد جهانی و رکورد صادرات 2026 - Chery Türkiye
- نتایج فروش سپتامبر 2026 گروه Chery
- سال دوم در ترکیه و موفقیت فروش 50 هزار دستگاه - OMODA & JAECOO
- لیست قیمت Chery اکتبر 2026
- عقبنشینی برندهای چینی در ترکیه: کاهش BYD به 4 مدل
- 10 برند پرفروش در 9 ماه اول 2026 در ترکیه
- چینیها دنده عقب گرفتند: کاهش فروش و افت سهم بازار به 5 درصد
- بحران صندوق به بازار خودروسازی سرایت کرد: کاهش 30.84 درصدی فروش در اکتبر