تشيري تقاوم: العلامات الصينية تتراجع في تركيا
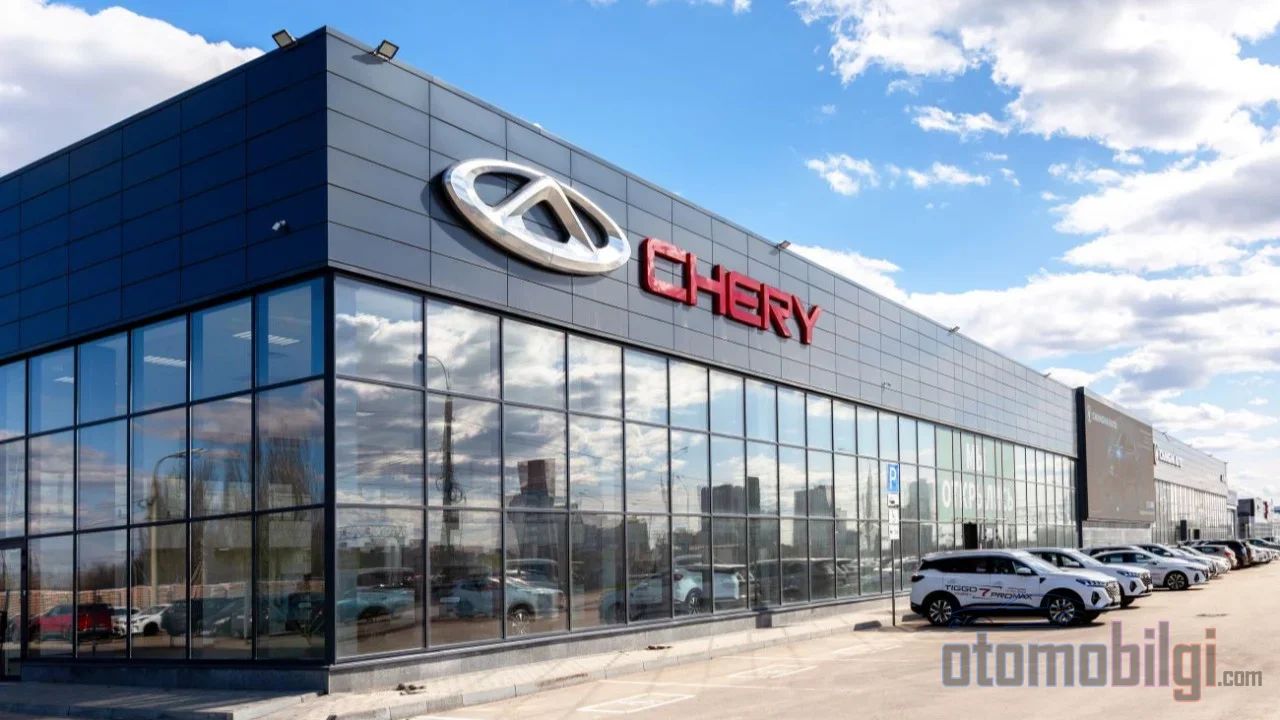
لم تؤثر تراجع سوق السيارات التركي بنسبة 13,39% خلال الأشهر التسعة الأولى على الجميع بالقدر نفسه. وبينما كان السوق العام يواجه صعوبات، كان وضع العلامات ذات المنشأ الصيني أكثر إثارة للدهشة: في النصف الأول من عام 2026، تراجعت مبيعات العلامات الصينية بنسبة 39,6% لتبلغ 28.602 وحدة، وانخفضت حصتها في السوق من 7,8% إلى 5,1%. لكن هناك استثناء واحد ضمن هذا المشهد. حافظت مجموعة Chery على صدارتها بفارق واضح بين العلامات الصينية، بمبيعات بلغت 12.690 وحدة لعلامة Chery وحدها وحجم وصل إلى 19.313 وحدة مع OMODA & JAECOO. كيف تمكنت علامة من البقاء واقفة بينما انهارت أخرى اصطدمت بنفس جدار الضرائب؟
تراجع العلامات الصينية في تركيا بالأرقام
تُظهر بيانات ODMD أن سوق السيارات والتجارية الخفيفة في تركيا تراجع بنسبة 8,19% في النصف الأول من عام 2026. وتسارع هذا التراجع مع تقدم العام: خلال الفترة من يناير إلى سبتمبر تقلص السوق بنسبة 13,39%، وحدث تراجع سنوي بنسبة 25% في يوليو وبنسبة 24,33% في سبتمبر. وفي أكتوبر بلغ التقلص 30,84%؛ وكان تأجيل المشتريات بسبب أزمة التمويل وتأثير مبيعات السيارات المستعملة حاسمًا في هذا الانخفاض الحاد.
عانت العلامات الصينية من خسارة تتجاوز هذه الظروف بكثير. جاء الانخفاض الأكثر لفتًا للنظر في النصف الأول من BYD: علامة باعت 25.501 وحدة في الفترة نفسها من عام 2025، اقتصرت على 6.809 وحدة في النصف الأول من عام 2026. أي تراجع بنسبة 73,3%. وفي يونيو 2026 انخفضت مبيعات BYD في تركيا إلى 83 وحدة فقط. وتشكلت صورة النصف الأول على مستوى العلامات على النحو التالي:
| العلامة | مبيعات يناير-يونيو 2026 |
|---|---|
| Chery | 12.690 وحدة |
| BYD | 6.809 وحدة |
| OMODA & JAECOO | 6.623 وحدة |
| MG | 1.412 وحدة |
| Foton (تجارية) | 1.026 وحدة |
| Tenax (تجارية) | 458 وحدة |
| Hongqi | 13 وحدة |
لم تتوزع الخسائر بالتساوي بين العلامات. أغلقت مجموعة Chery النصف الأول بواقع 19.313 وحدة، أي أعلى قليلًا من إجمالي 19.026 وحدة في العام السابق. أي أن عنوان "العلامات الصينية تتراجع" صحيح، لكن العلامات ذات المنتجات الكهربائية في الغالب هي التي تحملت هذا التراجع بأكمله تقريبًا.
أبرز النقاط
- تراجعت مبيعات العلامات الصينية في تركيا في النصف الأول من عام 2026 بنسبة 39,6% إلى 28.602 وحدة.
- عانت BYD في النصف الأول من خسارة بنسبة 73,3% ؛ انخفضت مبيعاتها في يونيو إلى 83 وحدة.
- ظلت مجموعة Chery (Chery + OMODA & JAECOO) رائدة العلامات الصينية بـ 19.313 وحدة.
- تقدم Chery في حملات أكتوبر تمويلًا بـ فائدة 0% لمدة 6 أشهر حتى 600.000 TL.
- تقلص السوق العام في الفترة من يناير إلى سبتمبر بنسبة 13,39%.
الأسباب الهيكلية وراء التراجع
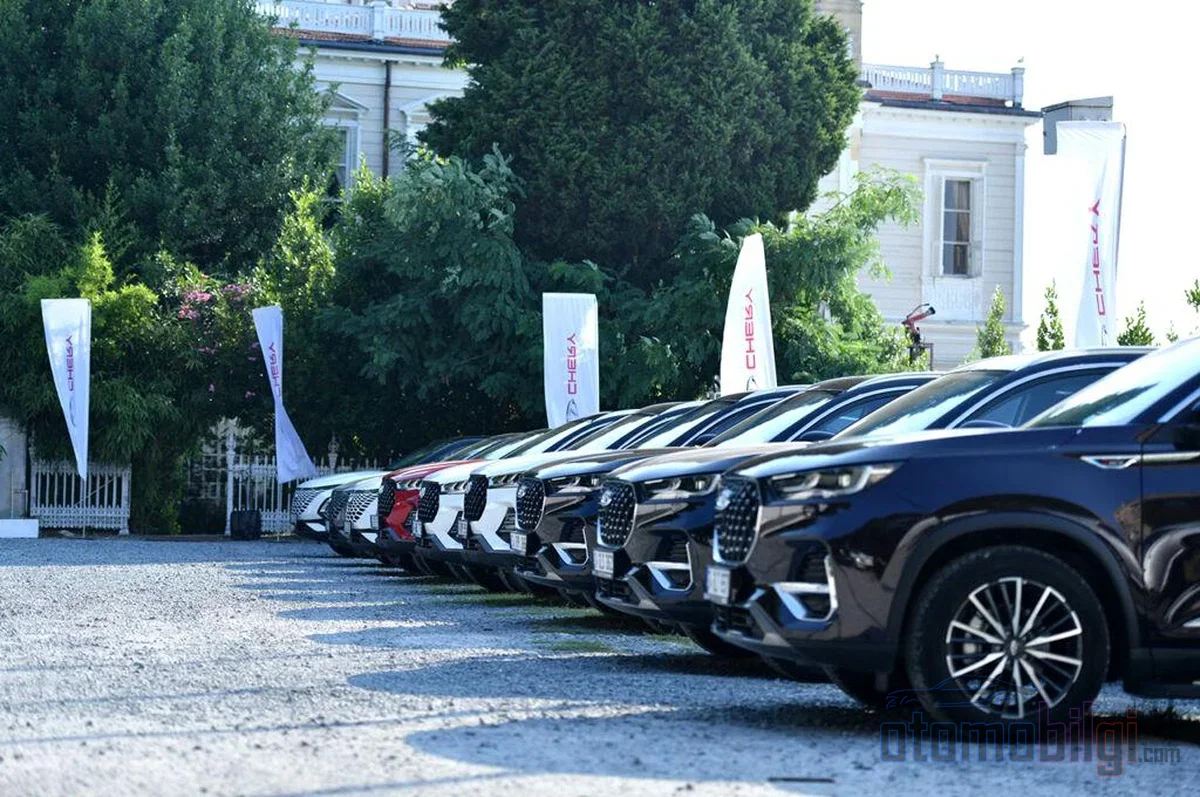
الرسوم الجمركية الإضافية وتعميم السيارات الكهربائية
يلفت النظر تنظيمان يحددان موقف العلامات الصينية في تركيا. الأول هو الرسوم الجمركية الإضافية المفروضة على المركبات ذات المنشأ الصيني. وبموجب آخر تعديل، انتقلت المناشئ خارج الاتحاد الأوروبي والدول الموقعة على اتفاقيات التجارة الحرة إلى الرسم القياسي؛ بينما تضيف المركبات ذات المحرك الاحتراق الداخلي والديزل والهجينة عبئًا إضافيًا يتجاوز 10%، ويُطبق هذا العبء بمستوى أعلى من ذلك في المركبات الكهربائية والهجينة القابلة للشحن.
التعميم الثاني الذي يؤدي فعلياً إلى إغلاق واردات المركبات الكهربائية. أصبح استيراد المركبات الكهربائية والهجينة القابلة للشحن من دول خارج الاتحاد الأوروبي واتفاقية التجارة الحرة شبه مستحيل بسبب شروط مثل إلزامية شبكة خدمة الصيانة. لا تستطيع العلامات الصينية، باستثناء BYD التي حصلت على حوافز استثمارية، إحضار نماذجها الكهربائية إلى تركيا بسهولة. وهذا يعني خسارة مباشرة في المبيعات للعلامات التي تمتلك هيكل منتجات يعتمد بشكل أساسي على الكهرباء.
شروط القروض والانسحابات من السوق
الوضع قاسٍ أيضاً على جانب الطلب. تراجعت قروض المركبات الفردية إلى 43.2 مليون ليرة حتى يونيو 2026؛ أي بنسبة 54.87% nominally أقل من ذروة 95.943 مليون ليرة في عام 2023. وبما أن مبلغ القرض المتاح بقي في حدود 2 مليون ليرة، وأن متوسط سعر المركبة الجديدة في مستويات مماثلة، أصبح الشراء بالأقساط صعباً بشكل كبير. دفع ارتفاع الفائدة والأعباء الضريبية وعدم اليقين مبيعات القطاع الفاخر إلى الانخفاض بنسبة 30% في الأشهر الأولى.
وفي هذه الأثناء، تقلصت الصفوف أيضاً: في عام 2025 انسحبت Hozon Meta وLynk & Co وSeres من السوق التركية؛ وفي عام 2026 بدأت أيضاً عملية DFSK. بالنسبة لشخص يراقب هذا السوق منذ ثلاثين عاماً، هذا المشهد مألوف: كل فترة انكماش تُصفّي العلامات التي دخلت بحلول مؤقتة، وتترك خلفها من يقوم بتخطيط سليم للتكاليف والمنتجات.
لماذا تراجع BYD بهذا الشكل الكبير؟
يقع تراجع BYD عند نقطة تقاطع هيكل المنتج مع التنظيمات. تقوم ببناء مصنع في مانيسا بقدرة استثمارية تقارب مليار دولار وطاقة إنتاجية سنوية تبلغ 150 ألف مركبة؛ ومن المتوقع أن يبدأ الإنتاج بنهاية عام 2026. خلال هذه المرحلة الانتقالية المشمولة بحوافز الاستثمار، فقدت العلامة زخمها في الواردات، وانخفض عدد نماذجها في تركيا من 8 إلى 4، وتخلّى عن القطاع التمهيدي. أي أنه يجب قراءة تراجع BYD ليس كمشكلة طلب بل كتوقف استراتيجي قبل الانتقال إلى الإنتاج المحلي. على الصعيد العالمي، فيما ارتفع صافي ربح الشركة في الربع الثالث سنوياً بنسبة 28%، فإن انخفاض المبيعات في السوق المحلية الصينية بنسبة 4.5% بين يناير وسبتمبر يؤكد أيضاً الأهمية المحورية للتصدير.
الركائز الثلاث لمقاومة Chery
هيكل المنتجات: سيارات SUV بنزينية تيربو
يأتي الجزء الأكبر من مبيعات Chery وJaecoo في تركيا من سيارات SUV ذات محركات بنزين تيربو داخلية الاحتراق. هذا الهيكل من المنتجات يتأثر أقل بكثير بقيقودات الاستيراد التي تواجهها العلامات ذات التوجه الكهربائي. كلما قلّ عدد النماذج الصينية الكهربائية في السوق، تعزز الموقع النسبي للعلامة الصينية التي تبيع SUV بنزين تيربو.
تحسين الضريبة: محركات أقل من 1.600 سم مكعب
الركيزة الثانية هي الحفاظ عمداً على أحجام المحركات عند مستويات منخفضة. على سبيل المثال، محرك Jaecoo J7 البالغ 1.598 سم مكعب يقع ضمن شريحة ضريبة الرفاهية (OTV) التي تقل عن 1.600 سم مكعب. هذا التوافق مع شرائح النظام الضريبي التركي القائمة على السعة المكعبة يتحول مباشرة إلى ميزة في السعر المعلن. وفقاً لجدول الأسعار التقريبي الذي أعدته Araclo، يبدأ Omoda 5 من حوالي 1.800.000 ليرة، في حين يتراوح Tiggo 7 بين 2.000.000 و2.100.000 ليرة، ويُباع Jaecoo 7 من حوالي 2.150.000 ليرة، بينما يبدأ Tiggo 8 Pro من نحو 2.200.000 ليرة. ولأغراض المقارنة، يبدأ MG HS من حوالي 2.380.000 ليرة.
تحركات التمويل والحملات
الرافعة الثالثة هي دعم تمويلي عدواني في فترة تzedtsشدد فيها شروط القروض. في حملات Chery لأكتوبر 2026، تُقدَّم على طراز TIGGO 8 خصم نقدي يصل إلى 200.000 ليرة للعملاء التجاريين وقرض بفائدة 0 بالمئة لمدة 6 أشهر حتى 600.000 ليرة. وعلى طراز TIGGO 7 Prestige 4x2 يتعلق الأمر بدعم يقارب 400.000 ليرة. في قوائم أسعار الوكلاء، بينما يبلغ السعر القياسي لطراز TIGGO 8 Prestige 1.6 TGDI 2.930.000 ليرة، ينخفض مع الحملة إلى 2.730.000 ليرة؛ ويبدأ TIGGO 7 Comfort 4x2 من 2.264.400 ليرة. في سوق تتضخم فيه الكفاءة عند حد 2 مليون ليرة، تصبح هذه الدعم العامل الحاسم لحظة قرار المشتري.
بين الأرقام القياسية العالمية والانحشار المحلي
عند تقييم أداء Chery في تركيا، لا بد أيضاً من رؤية الصورة العالمية. حققت المجموعة في النصف الأول من عام 2026 بيع 1.357.533 مركبة، وهو أفضل نصف أول في تاريخها؛ ووصلت في أول تسعة أشهر إلى 2.206.789 وحدة. وارتفعت صادرات النصف الأول بنسبة 71,5 بالمئة إلى 943.817 وحدة؛ وفي سبتمبر حُطّم رقم قياسي لصادرات المصنعين الصينيين بواقع 207.814 وحدة. وفي أوروبا زادت المبيعات في أول 8 أشهر بنسبة 193 بالمئة؛ وفي أغسطس تصدرت العلامة ترتيب العلامات في المملكة المتحدة بواقع 8.618 وحدة.
والحقيقة أيضاً أن هذا الزخم العالمي لم ينعكس على تركيا بشكل كامل. فتركيا سوق يبقى على الهامش في الحجم العالمي لـ Chery؛ لكن المجموعة ظلت ملتزمة بالسوق التي دخلتها هنا في 2023 بطريقتي TIGGO 8 PRO و TIGGO 7 PRO بواقع 54 موزعاً معتمداً في 7 مناطق. أما في جانب OMODA & JAECOO فقد وصل إجمالي تركيا حتى نهاية يوليو 2026 إلى 31.902 وحدة؛ يشكل OMODA 5 منها 30.470 وحدة.
موقع الصينيين في الترتيب العام للسوق
في ترتيب العلامات لتركيا لأول تسعة أشهر، تقود Renault بـ 102.818 وحدة؛ وتتبعها Volkswagen بـ 66.112 وحدة وFiat بـ 65.875 وحدة. وتبدو مجموع العلامات الصينية التي تراجعت إلى 5 بالمئة لاعباً صغيراً في هذا الجدول. وعند دخول الإنتاج المحلي قد يتغير التوازن: مع بدء إنتاج مصنع BYD في مانيسا نهاية 2026، فإن استفادة العلامات الصينية من التحرر من عبء الرسوم الجمركية الإضافية واستعادة ميزة السعر هي السيناريو الأكثر ملموسية لارتفاع حصة السوق مرة أخرى. وهناك تصريحات أيضاً من جانب Chery وMG بشأن دراسة جدوى الإنتاج في تركيا.
الخلاصة: كيف نجا Chery؟
الإجابة المختصرة هي: إن Chery تموضعت تماماً خارج المناطق التي فرضت عليها تركيا عقوبات. فهيكل المنتج SUV التيربو البنزيني لم يصطدم بقيود الاستيراد الكهربائي، وسعت المحرك أقل من 1.600 سم مكعب جعلتها تمر تحت شرائح ضريبة الاستهلاك الخاص، وفي فترة جفاف القروض أبقت الطلب قائماً بتمويل بفائدة صفرية. وليس خالياً من الجوانب القابلة للنقد: فهذه الاستراتيجية تعتمد على الشكل الحالي للتنظيمات، وما زال سؤال القيمة في السوق الثانوية وشبكة الخدمة على أجندة المشتري. لكن الحفاظ على حجم مجموعتي بـ 19.313 وحدة في عام تقلص فيه السوق بنسبة 13 بالمئة وخسر فيها الصينيون مجتمعين 40 بالمئة ليس مصادفة. السؤال الحاسم في الفترة المقبلة سيكون: إلى أي مدى ستستمر هذه المتانة مع النموذج المعتمد على الواردات، وأي علامة تجارية ستنقل الإنتاج المحلي إلى الميزة التالية.
المصادر
- كيف هي أوضاع العلامات التجارية للسيارات الصينية في تركيا؟ تحليل النصف الأول من 2026
- البيان الصحفي لـ ODMD - سبتمبر 2026
- النمو العالمي والرقم القياسي في الصادرات 2026 - Chery تركيا
- نتائج مبيعات مجموعة Chery لشهر سبتمبر 2026
- السنة الثانية في تركيا ونجاح 50 ألف عملية بيع - OMODA & JAECOO
- قائمة أسعار Chery لشهر أكتوبر 2026
- تراجع العلامات الصينية في تركيا: BYD تنخفض إلى 4 موديلات
- العلامات التجارية العشرة الأكثر مبيعًا في تركيا خلال أول 9 أشهر من 2026
- الصينيون يخفضون السرعة: انخفاض المبيعات وتراجع الحصص السوقية إلى 5%
- أزمة الصناديق تقفز إلى سوق السيارات: انخفاض المبيعات بنسبة 30,84% في أكتوبر