গাড়ি কেনার সময় বায়না দেওয়ার আগে আপনার যে ঝুঁকিগুলো জানা উচিত
এই পেজটি শেয়ার করুন
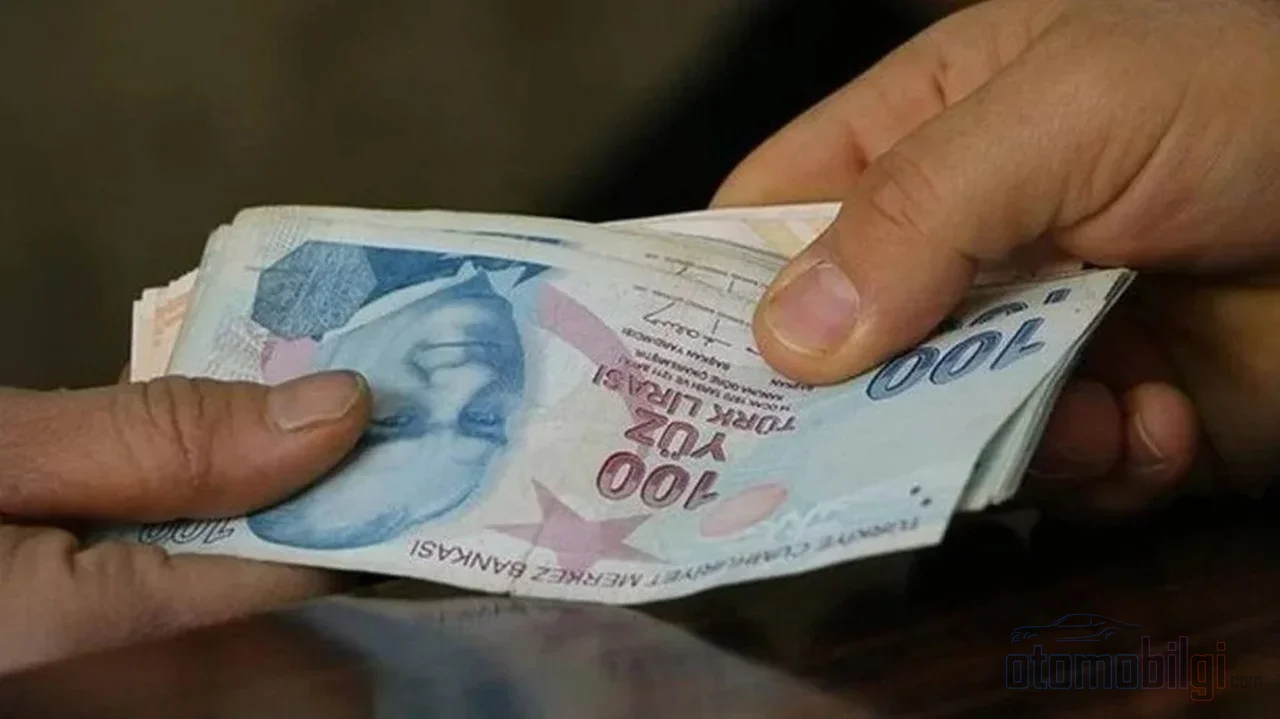
গাড়ি কেনার সময় বায়না হলো মূল পরিশোধের আগে বিক্রেতাকে দেওয়া একটি অগ্রিম অর্থ, যা TDK-তে "গুভেনমেলিক" (বিশ্বাসযোগ্যতা) নামে উল্লেখিত। প্রকৃত ঝুঁকিটা দেখা দেয় এই বিন্দুতে: কারায়োল্লারি ট্রাফিক আইন অনুযায়ী মোটরযানের বিক্রয় শুধুমাত্র নোটারির মাধ্যমে করা যায় এবং নোটারির মাধ্যমে না করা বিক্রয় অবৈধ। এ কারণে হাতে হাতে বা সাধারণ লিখিত চুক্তির মাধ্যমে গাড়ির জন্য দেওয়া বায়না, বেশিরভাগ মানুষ যেমন ভাবে তেমন বাধ্যবাধকতামূলক প্রতিশ্রুতি নয়; ক্রেতা প্রত্যাহার করলেও তা ফেরত চাওয়া যেতে পারে। বায়না দেওয়ার আগে এই আইনি কাঠামো, অর্থের সীমা এবং প্রতারণার দৃশ্যকল্পগুলো জানা টাকার ভাগ্য সরাসরি নির্ধারণ করে।
গুরুত্বপূর্ণ বিষয়সমূহ
- গাড়ি বিক্রয় চুক্তি এবং এর সাথে সম্পর্কিত প্রাথমিক চুক্তিসমূহ নোটারির মাধ্যমে করা উচিত; রূপগত শর্ত না থাকলে বিক্রয় অবৈধ।
- নোটারির মাধ্যমে না করা বিক্রয়ে প্রদত্ত প্রতিটি নামের অগ্রিম অর্থ অযৌক্তিক সমৃদ্ধির আওতায় ফেরত দিতে বাধ্য।
- দ্বিতীয় হাতের বিক্রেতারা বিক্রয় সম্পন্ন হওয়ার আগে যে সর্বোচ্চ অগ্রিম অর্থ নিতে পারেন, তা বিক্রয় মূল্যের %10 হিসেবে নির্ধারিত।
- বাস্তবে বায়না সাধারণত গাড়ির দামের %2-5 -এর মধ্যে রাখা হয়।
- অবৈধ চুক্তিতে প্রত্যাহার মূল্যও দাবি করা যায় না; বিক্রেতা শুধুমাত্র প্রমাণিত যুক্তিসঙ্গত খরচ মেটানোর সুযোগ পান।
বায়না কখন দেওয়া হয়, কোন পর্যায়ে এটি নিরাপদ হয়?
এই ত্রিশ বছরের অভিজ্ঞতায় একটা কথা বলি: বায়নার জায়গা কেনার প্রক্রিয়ার শেষে, শুরুতে নয়। গাড়ি পরীক্ষা করা, এক্সপার্টিজ পাস করা, ট্রামার ও ক্ষতির রেকর্ড যাচাই করা এবং দামের দরদাম শেষ হওয়া উচিত, তারপরই বায়নার কথা আসে। গাড়ি দেখার আগেই, ফোনে বা ইন্টারনেটের মাধ্যমে বায়নার কথা দেওয়া এই কাজের সবচেয়ে বিপজ্জনক রূপ। বায়না কেবল তারই নিরাপদ যিনি গাড়ি সামনাসামনি দেখেছেন, বিক্রয় চুক্তি চূড়ান্ত করেছেন এবং কাজটিকে নোটারির মাধ্যমে হস্তান্তরের একটি কাঠামোতে বেঁধেছেন।
বায়না দেওয়ার পর অবশ্য লিখিত নথিটি যেকোনো অবস্থায় আপনার হাতে থাকতে হবে এবং নোটারিতে গাড়ি হস্তান্তর সম্পন্ন না হওয়া পর্যন্ত সেই নথি সংরক্ষণ করতে হবে। বায়না ব্যাংকের মাধ্যমে, হাভালে বা ভিরমানের মাধ্যমে পাঠানো প্রমাণের দিক থেকে অত্যন্ত গুরুত্বপূর্ণ; হাভালের বিবরণে "বায়না" শব্দটি উল্লেখ করা ভবিষ্যতে আপনার হাতে সবচেয়ে শক্তিশালী প্রমাণ। হাতে হাতে দেওয়া নগদ বায়না প্রমাণ করা, বহু বছর ধরে আদালতে সবচেয়ে কঠিন কাজ। ব্যাংক ডেকন্ট, WhatsApp বা SMS কথোপকথন, সাক্ষী ও অডিও রেকর্ডিং গৃহীত অন্যান্য প্রমাণের অন্তর্ভুক্ত; কিন্তু এর কোনোটিই ব্যাংক চ্যানেলে পাঠানো এবং সঠিকভাবে লেখা বিবরণসহ একটি পেমেন্টের মতো পরিষ্কার নয়।
বায়নাকে নিরাপদ করে তোলা আইনি কাঠামো: বাঁধার টাকা, নাকি প্রত্যাহারের টাকা?
তুর্কি দেননির্বাহ আইনে "বায়না" শব্দটি নেই; ধারণাটি দুটি পৃথক প্রতিষ্ঠানে প্রতিফলিত হয়। প্রথমটি হলো বাঁধার টাকা, অর্থাৎ পে আকচেসি (অগ্রিম জামানত): অন্যথায় চুক্তি না হলে দেওয়া অর্থটি চুক্তি সম্পাদনের প্রমাণ হিসেবে গণ্য হয়, কিন্তু পক্ষগুলোর কেউ চুক্তি থেকে সরে দাঁড়ালেও তা ফেরত দেওয়া হয়। দ্বিতীয়টি হলো প্রত্যাহারের টাকা, জনগণের মুখে যার নাম অনুশোচনার অর্থ: ক্রেতা সরে দাঁড়ালে বায়না হারান, বিক্রেতা সরে দাঁড়ালে নেওয়ার দ্বিগুণ ফেরত দেন। প্রত্যাহারের টাকা হওয়ার প্রমাণের বোঝা বিক্রেতার উপর বর্তায়; অর্থাৎ "কাপোরা পুড়ে গেছে" বলতে হলে বিক্রেতাকে দেখাতে হয় যে এই অর্থটি প্রত্যাহার ক্ষতিপূরণ (কায়মা প্যারা)।
এ পর্যন্ত সবকিছু পরিচিত মনে হতে পারে; কিন্তু ব্যাপারটার আসল মোড় হলো এটি: যেহেতু গাড়ির বিক্রয় নোটারির মাধ্যমে করা বাধ্যতামূলক একটি প্রক্রিয়া, তাই এর সাথে সম্পর্কিত প্রাথমিক চুক্তিগুলোর বৈধতাও একইভাবে শর্তসাপেক্ষ। নোটারির সামনে না করা কোনো গাড়ি বিক্রয় বা প্রাথমিক চুক্তির জন্য প্রদত্ত অর্থ, যে নামেই প্রদান করা হোক না কেন, আইনি কারণহীন এবং এটি অকারণ সম্পদ বৃদ্ধি তৈরি করে। ইয়ারগিতাইয়ের (সর্বোচ্চ আদালত) রায়ও এই দিকেই: চুক্তিটি অবৈধ হলে প্রত্যাহার ক্ষতিপূরণও দাবি করা যায় না, প্রদত্ত অর্থ ফেরত দেওয়া হয়। চুক্তিতে "ফেরত দেওয়া হবে না" শর্ত যুক্ত করা হলেও সেই শর্তটি অবৈধ।
প্রচলিত ধারণার বিপরীতে, বাঁধামূলক অর্থ হিসেবে প্রদত্ত টাকা প্রত্যাহারের ক্ষেত্রেও ফেরত পাওয়া যায়। "কাপোরা পুড়ে গেছে" এই ধারণা কেবল নোটারিতে করা একটি বৈধ চুক্তির বৈধ প্রত্যাহার ক্ষতিপূরণ শর্তের উপর ভিত্তি করে দাঁড়ায়। বাস্তবে দ্বিতীয় হাতের ক্ষেত্রে সাধারণত সাধারণ লিখিত চুক্তি করা হয়, আমি জানি; এটি পুরনো অভ্যাস। তবে আইনি দৃষ্টিতে সাধারণ লিখিত প্রাথমিক চুক্তি গাড়ির ক্ষেত্রে বৈধ নয়, নোটারি শর্ত প্রয়োজন - এটি স্পষ্ট। সংক্ষেপে, লিখিত চুক্তি এবং ব্যাংকের মাধ্যম খারাপ পরিস্থিতির বিরুদ্ধে ব্যবহারিক সুরক্ষা দেয়; কিন্তু আইনি ফলাফল নির্ধারিত হয় নোটারিতে করা কাজের ভিত্তিতে।
আরেকটি বিষয়ও আছে: অবৈধ চুক্তিতে কাপোরা ফেরত দিতে হলেও, বিক্রেতাও খালি হাতে ফেরে না। চুক্তির উপর ভরসা করে তার করা এবং প্রমাণ করতে পারা যুক্তিসঙ্গত খরচগুলো সে প্রদত্ত অর্থ থেকে বাদ দিতে পারে। অর্থাৎ গাড়িটি অন্য কারও কাছে না বিক্রি করার জন্য বিজ্ঞাপন সরানোর মতো বাস্তব ক্ষতি তিনি ডকুমেন্ট করতে পারলে, অফসেট করার অধিকার আছে।
কাপোরার পরিমাণ কত হওয়া উচিত, সর্বোচ্চ সীমা আছে কি?
বাস্তবে দ্বিতীয় হাতের ক্ষেত্রে কাপোরা সাধারণত গাড়ির দামের 2–5% এর মধ্যে রাখা হয়। এর ভিত্তিতে 200.000 TL মূল্যের একটি গাড়ির জন্য 4.000 থেকে 10.000 TL এর মধ্যে একটি পরিমাণ চাওয়া স্বাভাবিক বলে গণ্য হয়; 100.000 TL মূল্যের গাড়িতে 5.000 TL পর্যন্ত কাপোরা নির্ধারণ করা যায় এবং এই অর্থগুলো বেশিরভাগ ক্ষেত্রে নগদে দেওয়া হয়, এমনটা জানা যায়। এই বিবর্তনের দিকে এভাবে তাকাতে হবে: আগে গ্যালারির সামনে আপনার পকেট থেকে বের করা টাকা, এখন ইন্টারনেটের মাধ্যমে পাঠানো একটি মানি ট্রান্সফারে রূপান্তরিত হয়েছে; ঝুঁকিও টাকার সাথে সাথে স্ক্রিনের সামনে চলে এসেছে।
পরিমাণ সম্পর্কে সর্বজনীন কোনো আইনি শতাংশ নেই; তবে দ্বিতীয় হাতের গাড়ি বিক্রয়ে করা নতুন নিয়মের সাথে, বিক্রয় সম্পূর্ণ হওয়ার আগে বিক্রেতারা যে অগ্রিম পরিমাণ নিতে পারে তা সর্বোচ্চ বিক্রয় মূল্যের 10% এ সীমাবদ্ধ। আমি সুপারিশ করি আপনি এই সীমাবদ্ধতা, নিয়মের কার্যকর হওয়ার তারিখ এবং এর ভিত্তি হিসেবে থাকা আইনের নম্বর কাজ শুরুর আগে নিশ্চিত করুন; নিয়মটি নতুন বলে গণ্য হয় এবং বর্তমান আইনের পরীক্ষা প্রয়োজন। এর মধ্যে এটা ভুলে যাবেন না: নোটারিতে না করা একটি লেনদেনে আপনি যত বড় অংকই দিন না কেন, প্রত্যাহার করলে আপনার টাকা ফেরত পাওয়া যায়। অর্থাৎ উচ্চ কাপোরা, বিক্রেতার উপর আপনি যেমন ভাবছেন তেমন বাধ্যবাধকতা সৃষ্টি করে না।
ডিলারশিপ, গ্যালারি এবং ব্যক্তিগত বিক্রেতায় কাপোরার ঝুঁকিগুলোর তুলনামূলক দিক
কাপোরার ঝুঁকি বিক্রেতার ধরন অনুযায়ী পড়তে হবে; তিনটি চ্যানেলের ঝুঁকি একই ধরনের নয়। ডিলার থেকে নতুন গাড়ি কেনার ক্ষেত্রে প্রক্রিয়াটি মডেল নির্বাচন, টেস্ট ড্রাইভ এবং প্রোফরমা ইনভয়েস দিয়ে এগোয়; ভাড়া একটি কর্পোরেট নথির সাথে যুক্ত হয় এবং অগ্রিম টাকার আলোচনা প্রায় কখনোই উঠেই আসে না। গ্যালারিতে কাজ শুরু হয় অনুমতিপত্র যাচাই দিয়ে; অনুমোদিত এবং সঠিক পদক্ষেপে এগোনো গ্যালারি ক্রয়, ব্যক্তিগত বিক্রয়ের চেয়ে বেশি নিরাপদ বলে বিবেচিত হয়। গ্যালারি, বিক্রীত গাড়ির ত্রুটির জন্য ন্যূনতম ছয় মাস দায়বদ্ধ থাকে; এটি এমন একটি নিশ্চয়তা যা ব্যক্তিগত বিক্রেতা দেয় না। ব্যক্তিগত বিক্রয়ে সুরক্ষা সম্পূর্ণরূপে আপনার সতর্কতার উপর নির্ভর করে: এক্সপার্টিজ, রেকর্ড যাচাই এবং নোটারিতে লেনদেনের সঠিক প্রক্রিয়া।
| বিক্রেতার ধরন | নথিপত্র | মূল ঝুঁকি | অগ্রিম টাকার প্রয়োজনীয়তা |
|---|---|---|---|
| অনুমোদিত ডিলার (নতুন) | প্রোফরমা ইনভয়েসের মাধ্যমে পেমেন্ট, রেজিস্ট্রেশন প্রক্রিয়া | কম; প্রক্রিয়া কর্পোরেট | সাধারণত প্রয়োজন হয় না |
| গ্যালারি | অনুমতিপত্র যাচাই, বিক্রয় চুক্তি | মধ্যম; অননুমোদিত গ্যালারির ঝুঁকি | দর কষাকষির পর, লিখিত নথির মাধ্যমে |
| ব্যক্তিগত বিক্রেতা | সাধারণ লিখিত চুক্তি প্রচলিত কিন্তু এর বৈধতা সীমিত | উচ্চ; প্রমাণ এবং প্রতারণার ঝুঁকি | শুধুমাত্র গাড়ি সেখানে দেখে ও পরীক্ষা করার পরে |
অগ্রিম টাকার পরিমাণ নিয়ে তুলনা করা তালিকাগুলোতে এই তিনটি চ্যানেলের ঝুঁকি সাধারণত আলাদাভাবে আলোচনা করা হয় না; অথচ পার্থক্যের ছকটি উপরে দেখা যায়, তা পরিষ্কার। ব্যক্তিগত বিক্রেতাকে অগ্রিম টাকা দেওয়ার সময় পরিমাণ কম রাখা এবং ব্যাংক চ্যানেল ব্যবহার করা, যা কর্পোরেট চ্যানেলে শুধুই একটি আনুষ্ঠানিকতা, এখানে অত্যন্ত গুরুত্বপূর্ণ।
অগ্রিম টাকা প্রতারণা কীভাবে হয়? সাম্প্রতিক দৃশ্যকল্প এবং সুরক্ষার উপায়
সাম্প্রতিক বছরগুলোতে অগ্রিম টাকা প্রতারকদের প্রিয় হয়ে উঠেছে। সবচেয়ে প্রচলিত প্রবাহ এই: নিজের মালিকানাধীন নয় এমন গাড়ির ছবি দিয়ে আকর্ষণীয় দামের বিজ্ঞাপন দেওয়া প্রতারক, এই দামে অনেকে খুঁজছে, অগ্রিম টাকা পাঠান দৃশ্যকল্পে ক্রেতাকে তাড়াহুড়ো করায়। উদ্দেশ্য, গাড়ি না দেখেই অর্থ স্থানান্তর করানো; টাকা চলে যাওয়ার পর বিজ্ঞাপনদাতাকে খুঁজে পাওয়া যায় না। এ ধরনের একটি ঘটনায়, ভুয়া বিজ্ঞাপনে অগ্রিম টাকা পাঠিয়ে বিক্রেতাকে খুঁজে না পাওয়া এক ক্রেতার পক্ষে দেওয়া সাজা ছিল, তথ্য প্রযুক্তি ব্যবস্থার মাধ্যমে গুণগত প্রতারণার অধীনে 4 বছরের কারাদণ্ড এবং আদালতের জরিমানা; এই অপরাধের আইনি সীমা 3-10 বছরের কারাদণ্ড, আর সাধারণ প্রতারণার ক্ষেত্রে 1-5 বছর।
আরেকটি দৃশ্যকল্প হলো "নিরাপদ অগ্রিম টাকা ব্যবস্থা" ফাঁদ। প্রতারকরা সেকেন্ড-হ্যান্ড ক্রেতাদের থেকে, নিরাপদ পেমেন্ট ব্যবস্থার পূর্বশর্ত হিসেবে অগ্রিম টাকা দাবি করছে; অথচ আইনে এমন কোনো ব্যবস্থাই নেই। একই পদ্ধতি বিক্রেতাদেরও লক্ষ্য করে: যারা আপনার গাড়ি কিনেছে ভান করে, তারা "আমরা আপনার কাপোরা পাঠাব" বলে নিরাপদ কাপোরা এবং নোটারি খরচের নাম করে আপনার কাছ থেকে টাকা চায়। একজন নাগরিক এই পদ্ধতিতে প্রায় 40 হাজার লিরা প্রতারিত হতে চলেছিলেন বলে জানা গিয়েছিল। তৃতীয় প্রবাহটি বিক্রেতাকে লক্ষ্য করা টেলিফোন ফাঁদ: "অগ্রিম টাকা পাঠাব" বলা ব্যক্তি, "একটি বার্তা আসবে" বলে শিকারকে ভুয়া একটি লেনদেন প্রবাহে টেনে নেয়। "ইন্টারনেট থেকে ক্রয় ভাড়ায় পেমেন্টের অনুরোধ" নামের ফাঁদগুলোও একই যুক্তিতে চলে।
- গাড়ি না দেখে বা বিক্রেতার সাথে মুখোমুখি কথা না বলে অগ্রিম টাকা দেবেন না।
- "নিরাপদ অগ্রিম টাকা ব্যবস্থা" বা এই জাতীয় নামে চাওয়া অগ্রিম পেমেন্টকে গুরুত্ব দেবেন না; আইনে এমন কোনো ব্যবস্থা নেই।
- কপোরা (অগ্রিম) শুধুমাত্র ব্যাংকের মাধ্যমে পাঠান এবং বিবরণ ঘরে "kapora" লিখুন।
- গ্যালারিতে কর্তৃত্বপত্র দেখুন; ব্যক্তিগত বিক্রয়ে পরিদর্শন (ekspertiz) এবং নিবন্ধন যাচাই কপোরার পূর্বশর্ত।
- লিখিত চুক্তিটি নোটারিতে বিক্রয় সম্পন্ন না হওয়া পর্যন্ত সংরক্ষণ করুন।
কপোরা ফেরত না পেলে কী করবেন?
কপোরা ফেরত না দেওয়া একা কোনো অপরাধ নয়; তবে যদি বিক্রেতা প্রথম থেকেই গাড়ি ছাড়ার অভিপ্রায়ে বিজ্ঞাপন দিয়ে থাকে এবং টাকা নিয়ে থাকে, তাহলে এটি প্রতারণা। ফেরত না পেলে প্রথমে লিখিত নোটিশ (ihtar) পাঠানো এবং এরপর এক্সিকিউশন প্রক্রিয়া শুরু করাই প্রচলিত পথ। আইনগত মামলা করাও সম্ভব; অবৈধ লেনদেনের ক্ষেত্রে ভিত্তি হলো অযৌক্তিক সম্পদ বৃদ্ধি সংক্রান্ত বিধানসমূহ। ভোক্তা লেনদেনের প্রকৃতির ঘটনায় আরবিত্রেশন বোর্ড একটি পথ: 2025 সালের হিসাবে 66,000 TL পর্যন্ত মহকুমায় এবং 66,000-104,000 TL পর্যন্ত জেলা শহরে বিরোধগুলো আরবিত্রেশন বোর্ডে যায়, এর বেশি হলে ভোক্তা আদালত দেখে। আবেদন e-Devlet, TÜBİS অথবা মহকুমা অফিসের মাধ্যমে করা হয়; সিদ্ধান্তের সময় 3-8 মাস পর্যন্ত হতে পারে এবং রায়ের বিরুদ্ধে 15 দিনের মধ্যে আপত্তি জানানো যায়।
সেকেন্ডহ্যান্ড বাজারে এমন একটি ধারণাও রয়েছে যে কপোরা বিক্রেতার স্বার্থে কোনো বাধ্যবাধকতাহীন অগ্রিম অর্থ; ধরে নেওয়া হয় ক্রেতা পিছিয়ে গেলে টাকা নষ্ট, বিক্রেতা পিছিয়ে গেলে কোনো ক্ষতি নেই। আমি উপরে যে আইনি কাঠামো বর্ণনা করেছি তা এই অসামঞ্জস্য ভেঙে দেয়: নোটারিতে না করা লেনদেনে কপোরা যেকোনো অবস্থায় ফেরত দিতে হয়, আর বাতিল ফি কেবল বৈধ চুক্তিতেই অর্থবহ।
কপোরা দেওয়ার আগে যে ধাপগুলো যাচাই করবেন
এই কাজ বহু বছর ধরে দেখে আসা একজন হিসেবে আমি শেষ একটি চেকলিস্ট রেখে যাচ্ছি; কপোরার আলোচনা শুরুর আগে প্রতিটি বিষয়ে টিক দেওয়া থাকা জরুরি।
- গাড়ি সাইটে দেখা হয়েছে এবং টেস্ট ড্রাইভ করা হয়েছে।
- পরিদর্শন রিপোর্ট, tramer রেকর্ড এবং ক্ষতি যাচাই সম্পন্ন হয়েছে; কিলোমিটারের সামঞ্জস্যতা পরীক্ষা করা হয়েছে।
- বিক্রেতার পরিচয় এবং গাড়ির মালিকানা নিশ্চিত করা হয়েছে; গ্যালারিতে কর্তৃত্বপত্র দেখা হয়েছে।
- মূল্য এবং ডেলিভারির শর্তাবলী লিখিতভাবে স্পষ্ট করা হয়েছে; আদর্শ পথ হলো প্রাথমিক চুক্তি নোটারিতে করা।
- কপোরার পরিমাণ মূল্যের সর্বোচ্চ 10%-এর বেশি নয়; সম্ভব হলে 2-5% সীমায় রাখা হয়।
- পেমেন্ট ব্যাংকের মাধ্যমে করা হবে এবং এর বিবরণে "kapora" লেখা হবে।
- গাড়ির ডেলিভারি ও হস্তান্তর নোটারির সামনে সম্পন্ন করা হবে; ওই মুহূর্ত পর্যন্ত চুক্তি ও পেমেন্ট নথি সংরক্ষণ করা হবে।
সঠিক ধাপে এবং সঠিক ডকুমেন্টেশনসহ কপোরা দিলে তা ক্রেতা ও বিক্রেতা উভয়কেই বাঁধা একটি যুক্তিসঙ্গত নিশ্চয়তা। অন্যদিকে, চুক্তিহীনভাবে হাতে দেওয়া কপোরা হলো এমন একটি টাকা যা ফেরত চাওয়া হয়, কিন্তু মাঝে মাঝে কখনোই ফেরত আসে না। পার্থক্য হলো আপনি কতটা গুরুত্বসহকারে প্রস্তুতি নিয়ে কাজটি নোটারির হাতে তুলছেন সেখানেই।
তথ্যসূত্র
- কপোরা ফেরত: ক্রেতা পিছিয়ে গেলে কী হয়? 2026
- মোটরযানের জন্য প্রদত্ত অগ্রিম অর্থের (kapora) ফেরত দিতে হবে
- বিশেষজ্ঞদের সতর্কতা: সেকেন্ডহ্যান্ড গাড়িতে কপোরা দেওয়ার সময় চুক্তি করুন
- গাড়ির কপোরা কত হওয়া উচিত?
- সেকেন্ডহ্যান্ড গাড়ি বিক্রয়ে নতুন নিয়মাবলী কী কী?
- সেকেন্ডহ্যান্ড গাড়ি বিক্রয়ে বড় ফাঁদ! 'আইনে এমন কোনো কপোরা ব্যবস্থা নেই'
- গাড়ি বিক্রি করতে যাওয়ার সময় শেষ মুহূর্তে প্রতারণা থেকে রক্ষা পেল
- ইন্টারনেট থেকে গাড়ি কেনার সময় অগ্রিম টাকার প্রতারণা
- গাড়ির গ্যালারির আইনি দায়িত্ব
- গ্যালারি থেকে গাড়ি কেনার সময় যা বিবেচনা করা উচিত (2026) গাইড
- ডিলার থেকে নতুন গাড়ি কেনা
- সম্পত্তি ও গাড়ি বিক্রয়ের ক্ষেত্রে প্রদত্ত অগ্রিম টাকার ফেরত প্রাপ্তি