À quoi sert l'assurance obligatoire de responsabilité civile ?
Après avoir signé le constat d'accident de la circulation, la phrase qui revient le plus souvent en mémoire est la suivante : "J'ai une assurance, aucun problème." Cette phrase est à moitié vraie. Le problème commence le jour où le dommage causé à la partie adverse, proportionnellement à son ampleur, dépasse la limite de la police d'assurance. En 2026, l'assurance de circulation obligatoire indemnise jusqu'à 400 000 TL par véhicule en dommages matériels ; lorsque vous percutez à l'arrière un véhicule de luxe, renversez la vitrine d'un magasin ou endommagez trois véhicules d'un coup dans un carambolage, ce chiffre semble énorme mais peut ne pas suffire. La facture de la part manquante, si la faute vous incombe, sort de votre poche. C'est précisément à ce moment qu'intervient une garantie dont le nom reste caché dans les petits caractères des polices : l'assurance de responsabilité civile facultative, communément abrégée en IMM.
Sur cette page, nous examinerons pas à pas à quoi sert l'IMM, comment elle fonctionne conjointement avec les limites de l'assurance de circulation obligatoire, comment sa prime est déterminée et pourquoi elle est une chose distincte de l'assurance tous risques. Car cette garantie est, pour la plupart des conducteurs, une protection dont ils ignorent même l'existence jusqu'à la phase d'indemnisation du dommage.
Quand les limites de l'assurance de circulation obligatoire ne suffisent-elles plus ?
Précisons d'abord le tableau. L'assurance de circulation obligatoire indemnise, pour la période 2026, jusqu'à 400 000 TL par véhicule et 800 000 TL par accident en dommages matériels. En dommages corporels, elle atteint une limite de 3 600 000 TL par personne pour les automobiles et les taxis, et de 18 000 000 TL par accident. En 2025, la limite des dommages matériels était de 300 000 TL / 600 000 TL ; autrement dit, le barème est actualisé chaque année et, en tant que détail juridique important, c'est la limite en vigueur à la date de l'accident qui s'applique - et non celle de l'année d'établissement de la police.
Les chiffres paraissent importants sur le papier. En pratique, les coûts de réparation des véhicules ont atteint ces dernières années un tel niveau qu'en touchant le tiroir de benne d'une voiture de segment intermédiaire, sa carrosserie, ses capteurs de pare-chocs et son bloc optique, la facture peut rapidement dépasser un demi-million. En percutant un véhicule de luxe, un dommage de 900 000 TL est considéré comme banal. Le volet des dommages corporels est encore plus sérieux : lors d'une blessure grave, les frais de traitement et les demandes d'indemnisation peuvent monter jusqu'à 2 millions de TL.
Le mécanisme critique ici est le suivant : la compagnie d'assurance paie jusqu'à la limite, mais le dommage dépassant la limite ne disparaît pas pour autant. La partie adverse réclame le montant restant à l'exploitant du véhicule fautif - c'est-à-dire à vous. De surcroît, l'assurance de circulation obligatoire ne couvre jamais les demandes d'indemnisation morale ; ces demandes s'adressent directement à vous.
Points saillants
- L'IMM est une garantie facultative couvrant les dommages matériels et corporels au-delà de la limite de l'assurance de circulation obligatoire.
- Limites des dommages matériels 2026 : 400 000 TL par véhicule, 800 000 TL par accident.
- Si un dommage de 1 000 000 TL est causé à la partie adverse, l'assurance de circulation paie 400 000 TL ; le solde de 600 000 TL reste à la charge du conducteur sans IMM.
- L'indemnisation morale est hors du champ de l'assurance obligatoire ; avec l'IMM, elle ne peut être garantie que par une convention supplémentaire.
- L'IMM ne répare pas votre propre véhicule - cela relève de l'assurance tous risques.
Comment fonctionne l'assurance responsabilité civile facultative ?
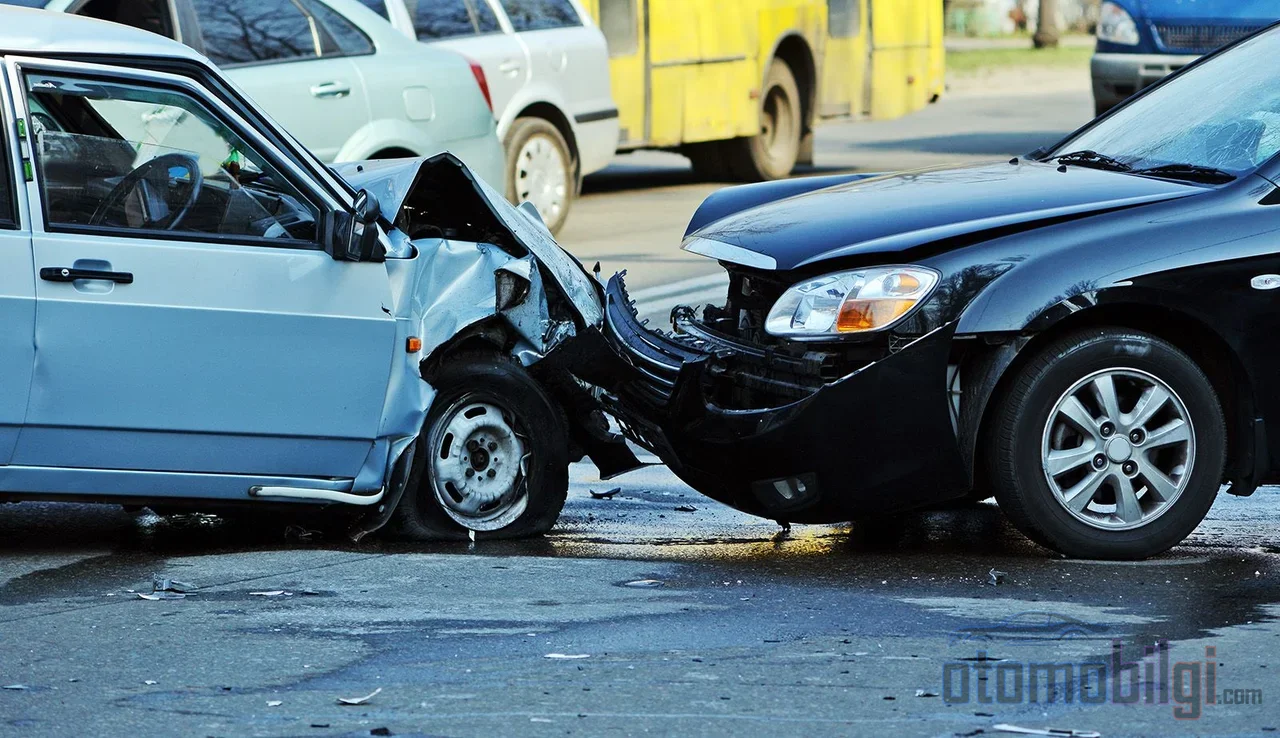
Le nom complet de l'IMM est "assurance obligatoire de responsabilité civile des véhicules à moteur". Sur certaines polices, elle figure aussi sous le nom d'"assurance de responsabilité civile accrue" ; le produit est le même. Bien que son fonctionnement paraisse complexe au premier abord, sa logique est simple : en cas d'accident, l'assurance responsabilité civile obligatoire intervient d'abord et paie jusqu'à sa propre limite. Si la limite est dépassée, la part excédentaire est couverte par cette garantie jusqu'aux plafonds indiqués dans la police IMM. Autrement dit, l'IMM ne remplace pas l'assurance responsabilité civile obligatoire ; elle s'y ajoute.
Concrétisons avec un exemple chiffré. Supposons que le dommage causé à la partie adverse s'élève à 1.000.000 TL. L'assurance responsabilité civile obligatoire paie 400.000 TL ; il reste 600.000 TL. Si vous avez une police IMM, ce montant est pris en charge par la compagnie d'assurance, sinon il sort de votre poche. Dans un autre scénario, si le dommage matériel est de 600.000 TL, les 200.000 TL dépassant la limite obligatoire incombent à l'IMM.
Il y a aussi un détail important qui ressort des conditions générales : l'IMM ne se contente pas de verser de l'argent. C'est également à l'assureur qu'incombe l'obligation de défendre l'assuré contre les réclamations injustifiées. Lorsque la partie adverse se présente avec une demande d'indemnisation gonflée, c'est la compagnie d'assurance qui engagera juridiquement la lutte en votre nom. La part des frais de justice dépassant les limites de l'assurance obligatoire incombe également à l'assureur. En tant que personne qui suit ce secteur depuis de longues années, je le dis : plus que le montant du dommage, c'est cette garantie de défense qui est la vraie valeur.
Les situations typiques où l'IMM intervient
- Les accidents coûteux où la limite de l'assurance responsabilité civile obligatoire ne suffit pas
- Les dommages causés à des véhicules de luxe ou à des biens de valeur - vitrines de magasins, enseignes, bâtiments publics
- Les accidents en chaîne où plusieurs véhicules ou piétons sont endommagés
- Les demandes d'indemnisation morale, totalement exclues de l'assurance obligatoire
Du côté de l'indemnisation morale, la fourchette est large : sur le marché, la garantie peut aller de 100.000 TL à plusieurs dizaines de millions de TL, voire jusqu'à l'option illimitée. Cette amplitude vient du fait que la garantie est proposée dans un contrat supplémentaire, en tant que produit facultatif.
IMM ou assurance tous risques ? La différence entre les deux
C'est le point le plus souvent confondu, et cela mérite d'être clarifié. L'assurance responsabilité civile obligatoire ne couvre que les dommages de la partie adverse. L'assurance tous risques, elle, garantit les dommages subis par votre propre véhicule - collisions, vol, incendie entre les garanties principales. L'IMM, comme l'assurance obligatoire, regarde vers la partie adverse, mais prend en charge la part que celle-ci ne peut pas payer. Les trois ne sont pas des alternatives l'une à l'autre, mais des couches qui couvrent des aspects différents.
En résumé : l'IMM ne répare pas votre propre véhicule. Après un accident, l'assurance tous risques est nécessaire pour les dommages sous votre capot ; l'IMM pour la part de la facture du carrossier de la partie adverse qui dépasse la limite de l'assurance obligatoire. Les deux répondent à des questions différentes.
Comment la prime est-elle déterminée et comment choisir la limite ?
Les plafonds de garantie de l'IMM sont librement fixés selon la demande et par les compagnies d'assurance ; il n'existe ici aucun plafond obligatoire lié à un barème. L'élément fondamental qui détermine la prime est la limite. Les options courantes sur le marché sont des plafonds fixes comme 1.000.000 TL, 3.000.000 TL, ou une garantie illimitée offerte par certaines sociétés en complément de l'assurance tous risques. Plus la limite augmente, plus la prime augmente, mais l'augmentation n'est pas proportionnelle : avec une différence de prime minime, on peut obtenir la limite supérieure - voire une option illimitée.
Concernant le mode de souscription, deux voies existent : l'assurance de responsabilité civile complémentaire est ajoutée soit comme garantie supplémentaire dans le cadre de la police tous risques, soit sous forme d'une police indépendante du tous risques, composée uniquement de cette garantie. Elle peut être souscrite pour tous les véhicules à moteur circulant sur la route, y compris les automobiles, pick-up, motos, autobus et camions. Les sociétés pouvant ajouter des clauses particulières non contraires aux conditions générales, les limites, les services supplémentaires et les primes varient d'une société à l'autre ; comparer les offres est ici aussi l'essentiel.
Pour qui est-ce judicieux ?
L'utilisation quotidienne dans un trafic urbain dense, les voyages de longue distance et l'habitude de se garer dans des zones à coûts élevés - tout cela accroît le tableau des risques. Il est recommandé aux conducteurs qui voyagent beaucoup de maintenir une limite élevée. Si vous souhaitez protéger votre patrimoine personnel contre les demandes d'indemnisation élevées, le rapport entre le coût de cette garantie et la protection qu'elle offre est dans la plupart des scénarios favorable au conducteur.
Règles et exceptions à surveiller dans la police
Les conditions générales encadrent cette garantie avec autant de règles que l'assurance responsabilité civile automobile. Simplifions les principaux points à connaître :
- Discipline de paiement : Si l'acompte ou la première échéance n'est pas payé contre la remise de la police, la responsabilité ne commence pas. En cas de défaut de paiement d'une échéance, si le paiement n'arrive pas dans les 15 jours, la garantie est suspendue ; si elle n'est toujours pas payée dans les 15 jours à compter de la date de suspension de la garantie, le contrat est résilié.
- Déclaration de sinistre : Après avoir appris l'événement, il est impératif d'en informer l'assureur dans les 5 jours. Accepter la responsabilité ou verser une indemnité sans l'accord écrit de l'assureur peut mettre l'assuré dans une position délicate.
- Obligation de déclaration : Déclarer de manière erronée ou incomplète l'état réel du véhicule donne à l'assureur le droit de demander la nullité, la résiliation ou une différence de prime ; en cas d'intention, l'indemnité versée est récupérée auprès de l'assuré.
- Cas de recours : Acte intentionnel ou faute grave, permis de conduire invalide, conduite sous l'influence d'alcool ou de stupéfiants, transport de passagers/charge au-delà de la capacité - dans ces situations, l'indemnité versée vous est réclamée en retour au titre de l'assurance.
Les situations exclues de la garantie sont également définies : les propres dommages de l'assuré et du conducteur du véhicule, les dommages des proches parents de l'exploitant, les dommages du véhicule mentionné dans la police et des biens remorqués, les dommages liés à un véhicule volé ou extorqué, les courses de vitesse et les circuits d'entraînement, les dommages résultant d'un véhicule confié à des entreprises d'entretien-réparation-service, ainsi que les demandes concernant le transport de matières explosives-inflammables et les véhicules utilisés dans des actes terroristes. Par ailleurs, si le mode d'utilisation du véhicule change, une déclaration est requise dans les 8 jours ; le changement d'exploitant met fin au contrat sans l'accord préalable écrit de l'assureur. La prescription ne doit pas non plus être oubliée : 2 ans à compter de la date où la victime a appris l'identité du responsable, et dans tous les cas 10 ans à compter de l'accident.
À quoi sert l'assurance facultative de responsabilité civile ?
La réponse claire à la question résume le tableau que nous avons dressé depuis le début : L'IMM est une assurance facultative qui prend en charge, pour le compte de la partie adverse et jusqu'aux plafonds indiqués dans la police, les dommages matériels et corporels dépassant la limite de l'assurance obligatoire en cas d'accident de la circulation, et qui vous défend également contre les demandes d'indemnisation abusives. Elle n'est pas obligatoire ; mais en cas d'accident coûteux, c'est la seule véritable assurance contre la facture dépassant la limite et les demandes de dommages et intérêts moraux.
Une autre question fréquente concerne l'ordre de prise en charge : en cas d'accident, quelle assurance paie en premier ? La réponse est constante : d'abord l'assurance obligatoire de circulation, puis l'IMM pour la partie dépassant la limite. Les dommages à votre propre véhicule ne relèvent d'aucune de ces deux polices ; c'est là que l'assurance dommages tous risques intervient.
Conclusion : Petite prime, grande faille
Autrefois, les limites de l'assurance de circulation correspondaient grossièrement aux réalités de la vie ; désormais, les coûts de réparation courent plus vite que les limites. La mention « sans IMM » apparaît généralement au moment de l'indemnisation du dommage, quand tout est déjà terminé - alors que sa vérification ne prend qu'une minute. Ouvrez votre police, vérifiez si la garantie IMM existe et, le cas échéant, son plafond. Pour tous ceux qui conduisent dans la circulation dense, cette couche qui protège le patrimoine comme un rempart contre une différence de prime dérisoire représente la logique la plus ancienne et la plus honnête de l'assurance : transférer un grand risque contre un petit coût.
Sources
- Conditions générales de l'assurance facultative de responsabilité civile des véhicules à moteur (TSB)
- Plafonds de garantie pour la période du 01.01.2026 au 31.12.2026 (TSB)
- Limites de l'assurance obligatoire de circulation (SEDDK)
- Qu'est-ce que la responsabilité civile facultative, à quoi sert-elle, comment la souscrire ?
- Qu'est-ce que l'IMM dans l'assurance ? À propos de la responsabilité civile facultative
- Comment fonctionne l'assurance de responsabilité civile facultative ?
- Qu'est-ce que l'assurance IMM, quel montant en TL ? Guide 2026