Est-il logique de faire prendre en charge les petits dommages par l'assurance tous risques ?
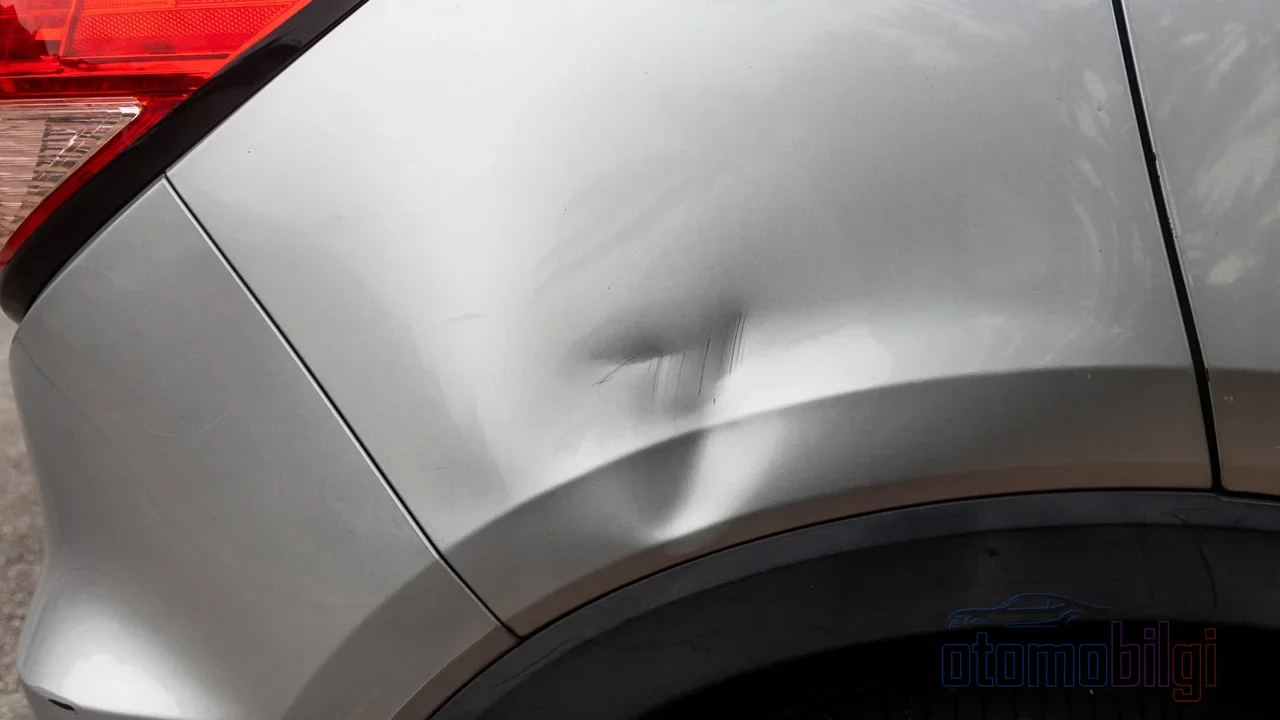
La bosse sur le pare-chocs de la voiture, la rayure sur la porte, la fissure sur le vitrage... Le dommage est petit, mais la décision ne l'est pas. Vous avez une assurance casco, et si vous déclarez le dommage, la compagnie d'assurance prendra en charge la réparation ; en contrepartie, vous perdrez une partie ou la totalité de votre bonus sans sinistre. La prime de l'année suivante sera façonnée en conséquence. Autrement dit, les 3-4 milliers de livres que vous refusez aujourd'hui de payer de votre poche peuvent largement vous revenir sur le coût des polices des prochaines années. Ou au contraire, tenter de couvrir de votre poche une dépense vraiment importante peut bouleverser votre budget. La question de savoir s'il est logique de déclarer un petit dommage à l'assurance casco demande plus de calcul qu'il n'y paraît.
Dans cet article, nous ferons ce calcul ensemble, étape par étape : nous examinerons comment fonctionne le bonus sans sinistre, comment un dossier de sinistre vous fait descendre d'un cran, s'il existe des issues de secours comme la mini-réparation, et surtout une méthode de comparaison simple que vous pourrez appliquer en cinq minutes au moment de la décision.
Comment fonctionne le bonus sans sinistre ?
L'assurance casco accorde une réduction de prime au conducteur qui ne crée aucun dossier de sinistre pendant la période de la police. Cette réduction est accordée par paliers ; chaque année sans sinistre vous fait monter d'un cran. La pratique courante est la suivante : une première année sans sinistre à 30% de réduction, la deuxième année 40%, la troisième année 50%, la quatrième année 60%, et la cinquième année et au-delà 65% de réduction. Il existe aussi des tarifs où la réduction de la première année peut commencer autour de 20% ; comme la casco est un produit à tarification libre, les taux varient d'une compagnie à l'autre.
Un point important : si vous déclarez un sinistre, aucune pénalité supplémentaire n'est inscrite à votre police, c'est-à-dire que la prime n'augmente pas "en plus". Cependant, votre taux de réduction diminue ; par exemple, vous reculez du palier de 50% au palier de 40%, et la différence signifie que vous paierez une prime plus élevée l'année suivante. Votre perte n'est pas une pénalité, mais la diminution d'un avantage accumulé. À compter de 2026, le droit de palier est attribué directement au conducteur et non au véhicule ; même si vous changez de voiture, la réduction accumulée reste avec vous. Cela rend le coût de la perte de palier encore plus personnel.
Points clés
- En assurance casco, le bonus sans sinistre atteint jusqu'à 65% après cinq ans.
- Ouvrir un dossier de sinistre entraîne une perte de réduction, donc une prime plus élevée l'année suivante.
- Payer le dommage de votre poche préserve votre bonus sans sinistre.
- La garantie de mini-réparation permet de réparer les petites rayures et bosses sans ouvrir de dossier.
- À partir de 2026, les paliers sans sinistre sont attribués au conducteur et restent avec lui même en cas de changement de véhicule.
De combien un dossier de sinistre vous fait-il reculer ?
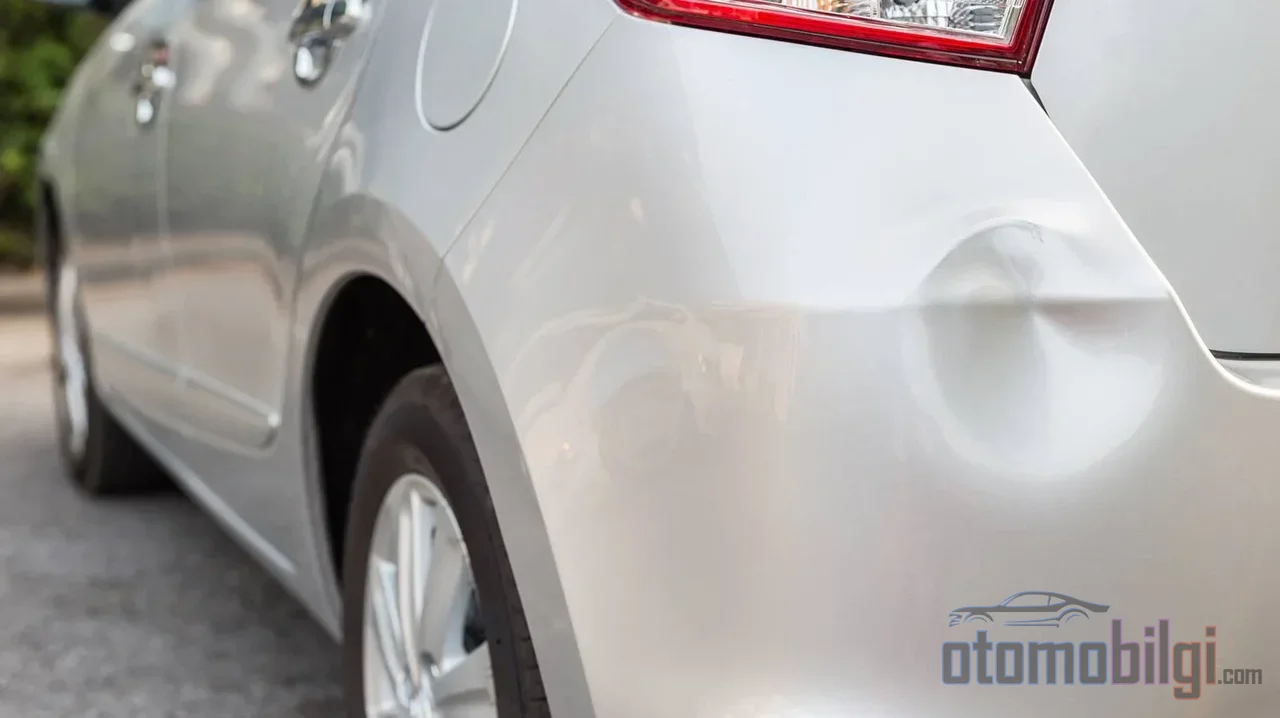
En assurance casco, lorsque vous demandez une indemnisation, vous descendez généralement d'un ou de plusieurs niveaux. Si vous êtes au palier de réduction de 65% et que vous ouvrez un dossier pour une petite rayure, vous pourriez payer votre prime l'année suivante depuis un palier de 50% ou moins. À une période où la base de prime est élevée, une différence de réduction de 10% à 15% peut égaler à elle seule une petite facture de réparation.
La même logique fonctionne de manière plus sévère en assurance automobile. En assurance automobile, les années sans sinistre à partir du 5e palier jusqu'au 8e. paliers de 15 %, 30 %, 45 % et 50 % de réduction, tandis que les années avec sinistres vous font descendre sans surprise : dans les paliers inférieurs, la hausse de prime peut aller de 50 % à 200 %. Pour une police clôturée avec sinistre dès la première année, le taux d'augmentation varie selon le tarif ; des chiffres entre 45 % et 50 % sont en circulation, et les années consécutives avec sinistres multiplient l'augmentation. Comme les mécanismes de paliers de l'assurance casco et de l'assurance circulation affectent tous deux en même temps la base de prime, votre prime d'assurance casco s'alourdit également par ricochet.
Quelles situations annulent la réduction, et lesquelles ne l'annulent pas ?
Être impliqué dans un accident responsable et recevoir un paiement de votre propre assurance, demander une indemnisation pour de petits dommages hors du champ des mini-réparations, une perte totale due à un vol ou à un incendie, recevoir un paiement pour un dommage de parking, et les dommages liés aux catastrophes naturelles en l'absence de garantie de protection spéciale peuvent annuler la réduction. En revanche, dans les accidents où l'autre partie est responsable à cent pour cent et où la responsabilité est établie par des documents officiels, votre dommage est indemnisé par l'assurance de l'autre partie ; votre palier de sans-sinistre n'est pas affecté. Par ailleurs, si vous prenez en charge le coût du dommage de votre poche sans le répercuter sur la police, votre réduction se poursuit telle quelle, aucun dossier n'ayant été ouvert. Dans certaines compagnies, des dommages comme le bris de vitre ou le vol du radio-CD n'annulent pas non plus la réduction une première fois ; vous devez le vérifier dans les conditions particulières de votre police.
Mini-réparation : la sortie discrète pour les petits dommages
La garantie de mini-réparation incluse ces dernières années dans la plupart des polices est justement l'antidote à ce moment de décision. Les petits dommages comme les petites rayures, les bosses de pare-chocs et de carrosserie, les fissures de vitre sont réparés sans ouverture de dossier de sinistre ; aucun montant de dommage ou enregistrement d'accident n'est saisi dans le système SBM, votre palier de sans-sinistre est donc préservé. La limite de mini-réparation varie selon la compagnie et la police ; certaines polices appliquent des limites de l'ordre de 1 500 à 2 000 TL. Lorsque le remplacement ou la réparation de vitre est effectué dans le cadre de la mini-réparation, cela n'affecte pas le sans-sinistre.
Il y a deux points à surveiller. Premièrement, l'effet de la mini-réparation sur le sans-sinistre varie d'une police à l'autre ; certaines compagnies offrent ce service sans annuler la réduction, dans d'autres pratiques, une demande d'indemnisation pour des dommages non couverts peut annuler la réduction. Deuxièmement, si votre police ne comprend pas cette garantie, faire réparer à prix réduit les petits dommages à vos frais dans les services conventionnés de la compagnie d'assurance est une voie de protection raisonnable.
Le calcul à faire au moment de la décision : une vérification en quatre étapes
Autrefois, cette décision était prise purement à l'instinct ; certains signalaient chaque rayure immédiatement, d'autres payaient de leur poche pendant des années. Maintenant, nous avons un cadre chiffré et vous pouvez clarifier la décision en quatre étapes :
- Renseignez-vous sur le coût de la réparation. Demandez un devis à un service conventionné ou à un carrossier indépendant pour une petite bosse ou rayure. Cela donne un ordre de grandeur sans aller chez l'expert.
- Estimez votre perte de réduction. Demandez à votre agent quel est votre taux de réduction dans la police et l'effet sur votre prime d'un recul d'un cran. Multipliez la différence de réduction que vous perdrez par la base de prime pour trouver le coût annuel supplémentaire approximatif.
- Comparez les deux chiffres. Si le coût des réparations est inférieur à la prime supplémentaire que vous paierez pendant un ou deux ans, ne pas déclarer ; s'il est supérieur, déclarer est logique.
- Vérifiez les alternatives. Avez-vous une garantie de mini-réparation, et quel est son plafond ? Le dommage est-il survenu par la faute de la partie adverse, une possibilité de recours existe-t-elle ? Ces questions peuvent changer la réponse.
L'essence de ce calcul est la suivante : en cas de petit dommage, ne pas déclarer est moins coûteux à long terme s'il ne dépasse pas le montant de la remise que vous perdrez. Mais si le coût du dommage dépasse nettement la perte de remise, il ne faut pas être avare ; les coûts de réparation d'aujourd'hui peuvent s'avérer plus élevés que prévu, et la raison d'être de l'assurance casco est justement de transférer les risques de moyenne et grande envergure à la police.
Les subtilités de la protection de la remise
La remise sans sinistre est liée à la personne ; elle persiste même si vous changez de véhicule ou d'entreprise. Elle est transférable entre époux, mais ne passe pas aux autres membres de la famille et n'est pas transmise aux héritiers en cas de décès. Manquer la période de renouvellement peut entraîner la perte de la remise ; la tolérance des entreprises varie d'un jour à six mois, voire jusqu'à un an. Sur une police d'assurance responsabilité civile expirée, une majoration de 5 % est appliquée pour chaque période de 30 jours à compter de la date d'expiration, et cette majoration peut atteindre au maximum 50 %. Interrompre longtemps l'assurance dommages peut également faire perdre le droit à la remise.
Deux outils de protection supplémentaires peuvent être envisagés. Premièrement la garantie de protection sans sinistre : certaines entreprises maintiennent la remise pour les assurés ayant souscrit cette garantie, même en cas de sinistre. Deuxièmement, vérifier votre historique de sinistres via le service de consultation des polices et des sinistres sur e-Devlet ; vous ne pouvez pas prendre la bonne décision sans savoir quels sinistres ont été enregistrés.
Conclusion : la décision repose non pas sur une formule, mais sur un équilibre
Déclarer ou non un petit sinistre à l'assurance dommages n'est pas une question qui a une réponse universelle ; la base de la prime, votre palier de remise, la nature du sinistre et les conditions particulières de votre police modifient le résultat. Notre guide est clair : renseignez-vous d'abord sur le prix de la réparation, calculez ensuite votre perte de remise, comparez les deux chiffres et vérifiez impérativement la mini-réparation et les possibilités de recours. Pour les petites rayures, ne pas ouvrir de dossier la plupart du temps et faire monter patiemment votre palier sans sinistre est gagnant à long terme. Mais pour un vrai sinistre, il faut accepter la hausse de prime et laisser votre police faire son travail. L'assurance dommages existe précisément pour établir cet équilibre.
Sources
- Qu'est-ce que la remise sans sinistre de l'assurance dommages et comment en profiter ?
- Remise sans sinistre de l'assurance dommages : avantages, protection et consultation
- Ce que vous devez savoir sur la remise sans sinistre
- Calcul de l'assurance dommages : 9 facteurs qui réduisent votre prime
- Qu'est-ce que la remise sans sinistre ? Ses avantages en responsabilité civile et assurance dommages
- Que couvre l'assurance dommages et dans quels cas indemnise-t-elle ?
- Paliers sans sinistre des assurances responsabilité civile et dommages
- Remise sans sinistre de l'assurance dommages et ses paliers (2026)