Czy opłaca się zgłaszać drobne szkody z ubezpieczenia autocasco?
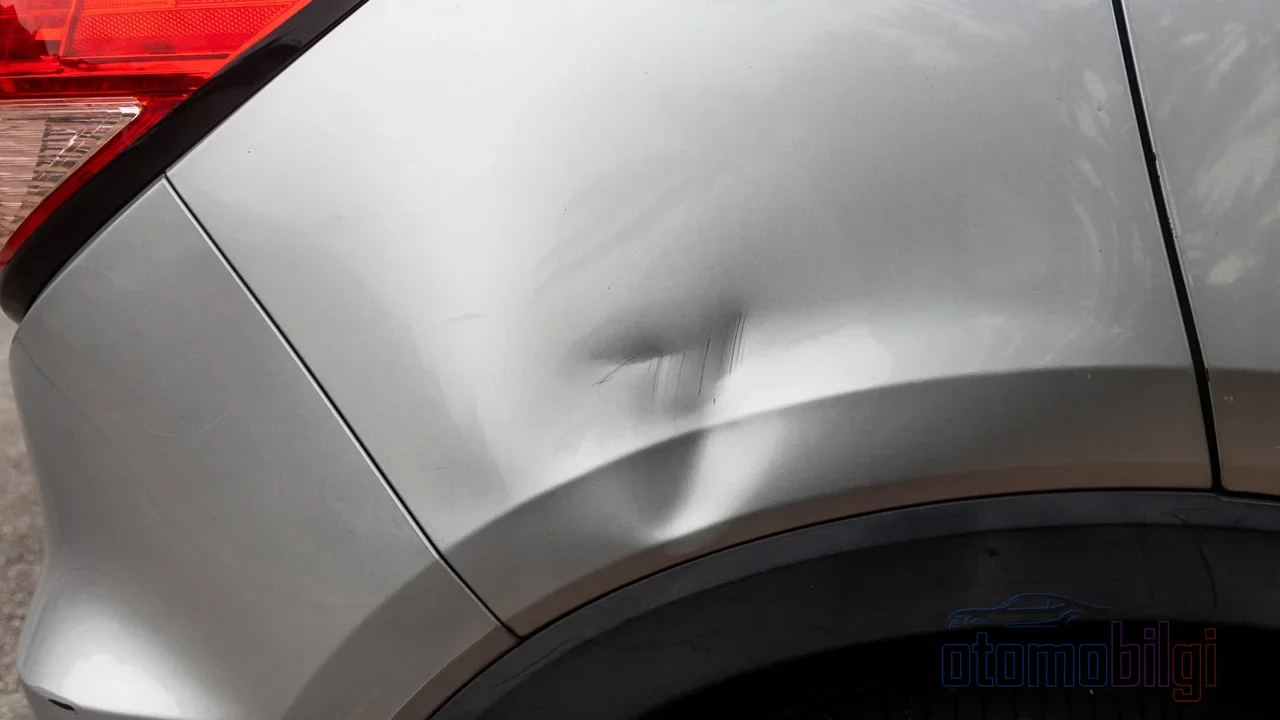
Wgniecenie na zderzaku, rysa na drzwiach, pęknięcie na szybie... Szkoda jest niewielka, ale decyzja już nie. Masz polisę autocasco, a jeśli zgłosisz szkodę, firma ubezpieczeniowa pokryje naprawę; w zamian stracisz część lub całość zgromadzonej zniżki za bezszkodową jazdę. Składka na kolejny rok ukształtuje się odpowiednio do tego. Czyli 3-4 tysiące lir, których dziś odmawiasz zapłaty z własnej kieszeni, może Ci się z nawiązką zwrócić przez składki polis z najbliższych kilku lat. Albo wręcz przeciwnie - próba pokrycia naprawdę dużego wydatku z własnej kieszeni może zachwiać Twoim budżetem. Pytanie, czy zgłaszać drobną szkodę w ramach autocasco, wymaga więcej kalkulacji, niż się wydaje.
W tym artykule wykonamy tę kalkulację razem, krok po kroku: przyjrzymy się, jak działa zniżka za bezszkodową jazdę, jak zgłoszenie szkody cofa Cię o stopień, czy istnieją wyjścia awaryjne, takie jak mini naprawa, a przede wszystkim prostej metodzie porównawczej, którą możesz zastosować w ciągu pięciu minut w momencie decyzji.
Jak działa zniżka za bezszkodową jazdę?
Autocasco przyznaje zniżkę na składkę kierowcy, który nie ma zgłoszeń szkód w okresie polisy. Ta zniżka jest przyznawana stopniowo; każdy rok bez szkody przenosi Cię o stopień wyżej. Powszechna praktyka wygląda tak: przy odnowieniu po jednym roku bez szkody 30%, w drugim roku 40%, w trzecim 50%, w czwartym 60%, a od piątego roku i później 65 % zniżki. Istnieją też taryfy, w których zniżka za pierwszy rok może zaczynać się od około 20%; ponieważ autocasco jest produktem o taryfie swobodnej, stawki różnią się w zależności od firmy.
Ważna uwaga: jeśli zgłosisz szkodę, do Twojej polisy nie zostanie dopisana żadna dodatkowa kara, czyli składka nie wzrośnie "dodatkowo". Jednak Twój wskaźnik zniżki spada; na przykład cofniesz się ze stopnia 50% na stopień 40%, a różnica oznacza, że w kolejnym roku zapłacisz wyższą składkę. Twoja strata to nie kara, lecz uszczuplenie zgromadzonej przewagi. Od 2026 roku prawo do stopnia przypisuje się bezpośrednio kierowcy, a nie pojazdowi; nawet jeśli zmienisz samochód, zgromadzona zniżka pozostaje przy Tobie. To sprawia, że koszt utraty stopnia staje się jeszcze bardziej osobisty.
Najważniejsze informacje
- W autocasco zniżka za bezszkodową jazdę po pięciu latach sięga aż 65%.
- Utrata zniżki po otwarciu dokumentu szkody oznacza wyższą składkę w kolejnym roku.
- Zapłacenie za szkodę z własnej kieszeni chroni Twoją zniżkę za bezszkodową jazdę.
- Ubezpieczenie mini naprawy pozwala naprawić drobne rysy i wgniecenia bez otwierania dokumentu szkody.
- Od 2026 roku stopnie za bezszkodową jazdę są przypisane kierowcy i przenoszą się wraz z nim, nawet przy zmianie pojazdu.
O ile stopień cofa Cię dokument szkody?
Kiedy wystąpisz o odszkodowanie z autocasco, zazwyczaj spadasz o jeden lub kilka stopni. Jeśli jesteś na stopniu zniżki 65% i otworzysz dokument z powodu drobnej rysy, w kolejnym roku możesz płacić składkę ze stopnia 50% lub niższego. W okresie, gdy baza składkowa jest wysoka, różnica w zniżce od 10% do 15% może sama osiągnąć wartość niewielkiej faktury za naprawę.
Ta sama logika działa ostrzej w ubezpieczeniu komunikacyjnym. W ubezpieczeniu komunikacyjnym lata bezszkodowe od 5. do 8. stopnia dają zniżki odpowiednio 15%, 30%, 45% i 50%, natomiast lata ze szkodami w dół nie pozostawiają bez niespodzianki: na niższych stopniach wzrost składki może sięgnąć od 50% do 200%. Przy polisie zakończonej szkodą w pierwszym roku wysokość wzrostu zależy od taryfy; w obrocie funkcjonują kwoty z przedziału od 45% do 50%, a przy kolejnych latach ze szkodami wzrost się mnoży. Ponieważ mechanizmy stopniowe w autocasco i w ubezpieczeniu komunikacyjnym oba wpływają na bazę składki w tym samym czasie, składka autocasco również pośrednio się zwiększa.
Które sytuacje psują zniżkę, a które jej nie psują?
Udział w wypadku z Twojej winy i uzyskanie odszkodowania z własnego ubezpieczenia, zgłoszenie roszczenia o drobne szkody poza zakresem mini naprawy, szkoda całkowita wskutek kradzieży lub pożaru, otrzymanie odszkodowania za szkodę parkingową oraz szkody z tytułu klęsk żywiołowych - jeśli nie masz specjalnego ubezpieczenia - mogą zniżkę zepsuć. W przeciwieństwie do tego, przy wypadkach, w których druga strona jest w stu procentach winna i wina została udokumentowana oficjalnymi dokumentami, szkoda jest wyrównana z ubezpieczenia drugiej strony; Twój stopień bezszkodowości nie zostaje naruszony. Ponadto, jeśli pokryjesz koszty szkody z własnej kieszeni, nie przenosząc ich na polisę, zniżka pozostaje zachowana, bo nie zostaje otwarta żadna sprawa. W niektórych firmach szkody takie jak stłuczka szyby czy kradzież radia-CD również nie psują zniżki przy pierwszym zgłoszeniu; trzeba to potwierdzić w warunkach szczególnych Twojej polisy.
Mini naprawa: cicha droga wyjścia dla drobnych szkód
W ostatnich latach zawarte w większości polis ubezpieczenie mini naprawy jest właśnie lekarstwem na ten moment decyzji. Drobne szkody, takie jak drobne zarysowania, wgniecenia na zderzakach i karoserii, pęknięcia szyb, są naprawiane bez otwierania akt szkody; do systemu SBM nie wprowadza się kwoty szkody ani zapisu o wypadku, dzięki czemu Twój stopień bezszkodowości pozostaje chroniony. Limit mini naprawy zależy od firmy i polisy; niektóre polisy stosują limity rzędu 1.500-2.000 TL. Wymiana lub naprawa szyby wykonana w ramach mini naprawy nie wpływa na bezszkodowość.
Są dwie rzeczy, na które trzeba uważać. Po pierwsze, wpływ mini naprawy na bezszkodowość różni się w zależności od polisy; niektóre firmy świadczą tę usługę bez psucia zniżki, a w niektórych zastosowaniach zgłoszenie roszczenia o szkody poza zakresem może zniżkę zepsuć. Po drugie, jeśli Twoja polisa nie zawiera tego ubezpieczenia, rozsądną drogą ochrony jest zlecanie napraw drobnych szkód za płatność z własnej kieszeni w obniżonej cenie w autoryzowanych serwisach współpracujących z firmą ubezpieczeniową.
Rachunek do wykonania w momencie decyzji: czterostopniowa kontrola
Kiedyś tę decyzję podejmowano całkowicie instynktownie; niektórzy zgłaszali każde zarysowanie od razu, inni płacili z własnej kieszeni latami. Teraz mamy do dyspozycji liczbowe ramy i możesz doprecyzować decyzję w czterech krokach:
- Dowiedz się kosztu naprawy. Uzyskaj cenę od serwisu współpracującego lub niezależnego blacharza za drobne wgniecenie lub zarysowanie. Przed wizytą u rzeczoznawcy będzie to orientacyjna kwota.
- Oszacuj utratę zniżki. Zapytaj agenta o Twój procent zniżki w polisie i o wpływ spadku o jeden stopień na Twoją składkę. Mnożąc utraconą zniżkę przez podstawę składki, znajdziesz orientacyjny dodatkowy koszt roczny.
- Porównaj obie kwoty. Jeśli koszt naprawy jest niższy niż dodatkowa składka, którą zapłacisz przez rok lub dwa, nie zgłaszać; jeśli wyższy - zgłosić.
- Sprawdź alternatywy. Czy masz ochronę drobnych napraw i jaki jest jej limit? Czy szkoda powstała z winy drugiej strony i czy istnieje możliwość regresu? Odpowiedzi na te pytania mogą zmienić decyzję.
Istota tego rachunku jest następująca: przy małej szkodzie, jeśli nie przekracza ona kwoty utraconej zniżki, niezgłaszanie jest tańsze w długim okresie. Ale jeśli koszt szkody wyraźnie przewyższa utratę zniżki, nie warto być skąpym; dziś koszty napraw mogą okazać się wyższe niż przewidywano, a przecież sens istnienia autocasco polega na przeniesieniu na polisę dużych i średnich ryzyk.
Subtelności ochrony zniżki
Zniżka za bezszkodowość jest przypisana do osoby; trwa mimo zmiany pojazdu lub firmy. Można ją przenieść między małżonkami, ale nie przechodzi na innych członków rodziny ani nie jest dziedziczona przez spadkobierców w przypadku śmierci. Przekroczenie terminu odnowienia może natomiast skutkować utratą zniżki; tolerancja firm waha się od jednego dnia do sześciu miesięcy, a nawet roku. W przeterminowanej polisie OC za każde 30 dni od daty wygaśnięcia stosuje się podwyżkę 5%, a podwyżka ta może wynieść maksymalnie do 50%. Dłuższa przerwa w autocasco również może pozbawić prawa do zniżki.
Można rozważyć dwa dodatkowe narzędzia ochrony. Pierwsze to ochrona zniżki za bezszkodowość: niektóre firmy u ubezpieczonych, którzy wykupili tę ochronę, utrzymują zniżkę nawet mimo szkody. Drugie to sprawdzenie historii szkód za pośrednictwem usługi zapytań o polisy i szkody na e-Devlet; nie podejmiesz właściwej decyzji, nie wiedząc, które szkody zostały zarejestrowane.
Wniosek: decyzja opiera się nie na formule, lecz na równowadze
Kwestia zgłaszania małej szkody z autocasco nie ma uniwersalnej odpowiedzi; o wyniku decydują podstawa składki, Twój stopień zniżki, charakter szkody i szczególne warunki Twojej polisy. Nasz przewodnik jest jasny: najpierw poznaj koszt naprawy, potem oblicz utratę zniżki, porównaj obie kwoty i koniecznie sprawdź możliwości mini naprawy oraz regresu. W przypadku drobnych rys częste niezgłaszanie szkody i cierpliwe wspinanie się po szczeblach bezszkodowości opłaca się w długim okresie. Ale przy prawdziwej szkodzie chodzi o to, by zaakceptować wzrost składki i pozwolić polisie wykonać swoją pracę. Autocasco istnieje właśnie po to, by ustanowić tę równowagę.
Źródła
- Czym jest zniżka za bezszkodowość w autocasco i jak z niej korzystać?
- Zniżka za bezszkodowość w autocasco: zalety, ochrona i weryfikacja
- Co warto wiedzieć o zniżce za bezszkodowość
- Kalkulacja autocasco: 9 czynników obniżających składkę
- Czym jest zniżka za bezszkodowość? Zalety w OC i autocasco
- Co obejmuje autocasco i w jakich przypadkach wypłaca odszkodowanie?
- Stopnie bezszkodowości w ubezpieczeniach OC i autocasco
- Zniżka za bezszkodowość w autocasco i jej stopnie (2026)