用全险理赔小额损失划算吗?
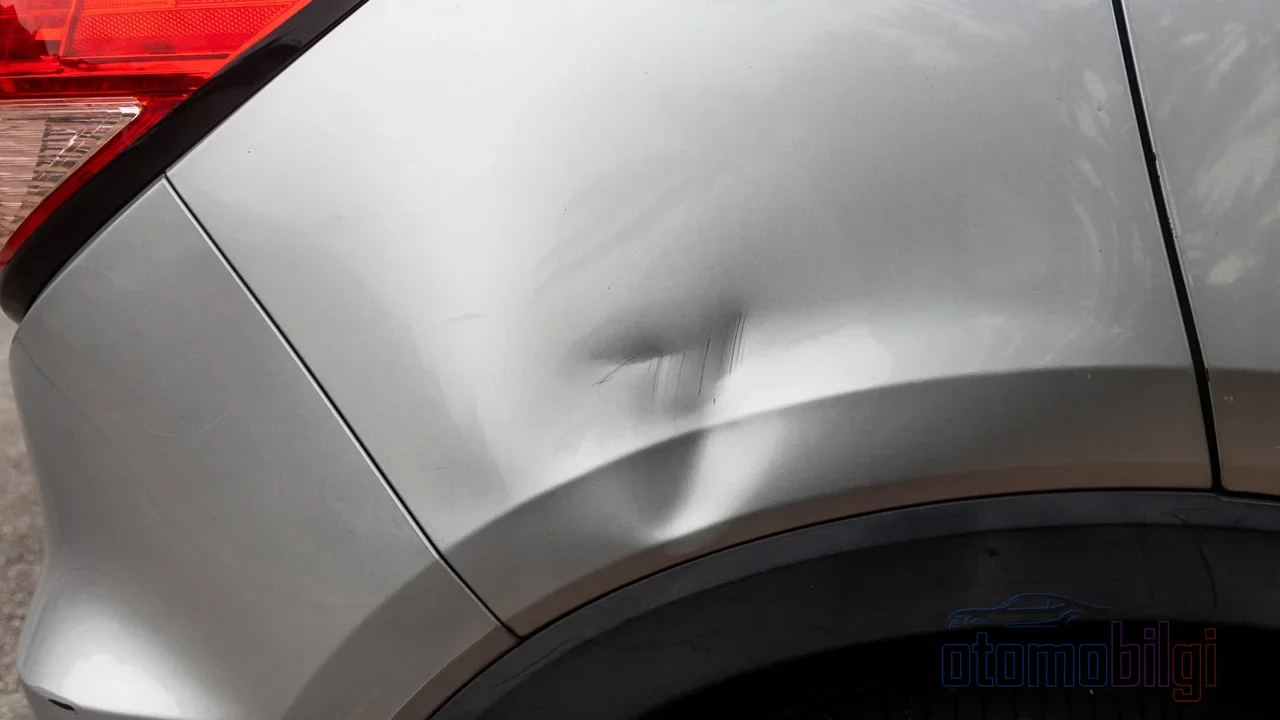
汽车保险杠上的凹痕、车门上的划痕、玻璃上的裂纹... 损失很小,但决定并不轻松. 您有车损险保单,只要您报案,保险公司将承担维修费用; 相反,您将失去所累积的无赔款折扣的一部分或全部. 下一年的保费将据此确定. 也就是说,今天您拒绝自掏腰包支付的3-4千里拉,完全可能通过未来几年的保单费用加倍地"赚"回来. 反过来,试图自己承担一笔真正的大额支出,也可能让您的预算陷入混乱. 小额损失是否应该报车损险,这个问题需要比看起来更多的计算.
在本文中,我们将一步一步地一起完成这个计算: 我们将探讨无赔款优惠折扣如何运作、一次理赔记录如何让您的等级倒退、是否有诸如小型维修这样的出路,以及最重要的是,如何在决策时用五分钟就能完成的一种简单比较方法.
无赔款优惠折扣如何运作?
车损险在保单期间内对没有产生理赔记录的驾驶员给予保费折扣. 该折扣是分级的; 每个无理赔年度您都会晋升一级. 常见的做法如下: 第一年无理赔续保享受30%折扣,第二年40%,第三年50%,第四年60%,第五年及以后为65%折扣. 有些公司的首年折扣可以从20%左右起步; 由于车损险是自由费率产品,各家公司的比例会有所不同.
一个重要的要点: 如果您报案,保单上不会附加任何罚金,也就是说保费不会"额外"增加. 然而,您的折扣比例会下降; 例如,您会从50%这一级退回到40%这一级,其中的差额意味着第二年您要支付更多的保费. 您的损失不是罚金,而是累积优惠的缩水. 自2026年起,等级权益是直接记在驾驶员名下而非车辆名下; 即使您更换车辆,累积的折扣也会随您保留. 这使得等级倒退的成本更具个人相关性.
要点速览
- 车损险的无赔款优惠折扣五年后最高可达65%.
- 一旦开了理赔记录,折扣损失就意味着第二年更高的保费.
- 自费支付损失可以保护您的无赔款优惠折扣.
- 小型维修保障可以在不立案的情况下修复轻微划痕和凹痕.
- 从2026年起,无赔款等级记在驾驶员名下,即使更换车辆也随驾驶员转移.
一次理赔记录会让您的等级倒退多少?
在车损险中提出理赔时,您通常会倒退一个或几个等级. 如果您处于65%折扣等级,却为一点小划痕立案,第二年您可能要从50%或更低的等级支付保费. 在保费基数较高的时期,10%到15%的折扣差额,本身就可能相当于一张小型维修发票.
同样的逻辑在交通保险中更为严苛. 交通保险中,无理赔年份从第5 级降至第8 阶梯式提供15%、30%、45%和50%的折扣,而有事故的年份也会毫不意外地让您往下滑: 较低等级的保费涨幅可能从50%飙升至200%. 首年有出险结案的保单,其涨幅比例根据费率表而有所不同; 45%至50%的数字区间在市场上流通,连续出险的年份涨幅会成倍叠加. 由于车损险与交强险的等级机制同时影响保费基数,您的车损险保费也会间接加重.
哪些情况会破坏折扣,哪些不会?
卷入有责事故并从自己的保险公司获得赔付、对轻微维修范围之外的小额损失提出索赔、因被盗或火灾导致的全损、停车损伤获得赔付,以及在没有特殊保障的情况下自然灾害造成的损失,都可能破坏折扣. 与此相对,在对方百分之百负有责任且责任已通过官方文件确认的事故中,您的损失将从对方的保险公司获得赔偿; 您自己的无赔款等级不受影响. 此外,如果您自掏腰包承担损失费用而不计入保单,由于没有开立案卷,您的折扣将原样保留. 在某些公司,玻璃破碎和收音机-CD被盗等损失也不会一次性破坏折扣; 您需要从保单的特殊条款中对此进行确认.
轻微维修: 小额损失的悄然出路
近年来被纳入大多数保单的轻微维修保障,正是这个决策时刻的解药. 细小划痕、保险杠和车身凹陷、玻璃裂纹等小额损失无需开立损失案卷即可修复; SBM系统中不会录入损失金额或事故记录,因此您的无赔款阶梯得以保全. 轻微维修的限额因公司和保单而异; 某些保单适用1,500-2,000 TL等限额. 玻璃更换或维修在轻微维修范围内进行时,不会影响无赔款记录.
有两点需要注意. 第一,轻微维修对无赔款记录的影响因保单而异; 有些公司在不破坏折扣的情况下提供这项服务,而在某些做法中,对不在覆盖范围内的损失提出索赔可能会破坏折扣. 第二,如果您的保单没有这项保障,在保险公司的特约服务网点以折扣价自费修理小额损失,是一种合理的保护方式.
决策时刻要做的计算: 四步核查
在过去的日子里,这个决策完全凭直觉做出; 有人对每一道划痕都立即报案,有人则多年自费承担. 现在我们有了一个数字化的框架,您可以分四步明确决策:
- 了解维修费用.向签约维修厂或独立的钣金店为小凹痕或划痕询价. 在送去定损之前就能得到一个大致数字.
- 估算您的折扣损失.向您的代理人询问保单中的折扣百分比,以及下降一个等级对保费的影响. 将损失的折扣差额乘以保费基数,即可得出大约的年度额外成本.
- 将两个数字进行比较.如果维修费用低于您一两年内需支付的额外保费,那么不申报是合理的; 如果高于额外保费,那么申报才划算.
- 检查可替代的方案.您有迷你维修保障吗,额度是多少? 损失是否由对方的过错造成,是否有追偿的可能? 这些问题的答案可能会改变决定.
这笔账的本质如下: 如果小额损失不超过您将失去的折扣金额,那么不申报在长期来看更划算.但如果损失金额明显高于折扣损失,就不该吝啬; 考虑到如今的维修成本可能高于预期,而车损险存在的根本原因正是将大中型风险转嫁给保单.
保护折扣的细微之处
无赔款折扣是与个人绑定的; 即使更换车辆或保险公司,折扣依然有效. 折扣可以在夫妻之间转移,但不能转给其他家庭成员,去世后也不会传给继承人. 错过续保时间则可能导致折扣损失; 各公司的宽限期从一天到六个月不等,甚至长达一年. 逾期的交强险保单,从到期日起每30天加收5%的附加费,附加费最高可达50%. 长时间中断车损险也可能使您失去折扣权利.
还可以考虑两种额外的保障手段. 第一种是无赔款折扣保障: 一些公司为购买了这项保障的被保险人保留折扣,即使发生了理赔. 第二种是通过电子政务(e-Devlet)上的保单和理赔信息查询服务核对您的理赔记录; 不了解哪些理赔已被记录在案,您就无法做出正确的决定.
结论: 决定靠的不是公式,而是权衡
小额损失是否申报车损险,这个问题没有放之四海而皆准的答案; 保费基数、您所在的折扣阶梯、损失的性质以及保单的特别条款都会影响结果. 我们的指南很明确: 先了解维修价格,再计算您的折扣损失,比较两个数字,并且务必核实轻微维修和追偿的可能性. 对于小刮小蹭,多数情况下不立案、耐心地将无赔款阶梯往上提升,长期来看是有利可图的. 但遇到真正的损失,就应该承担保费上涨,让您的保单发挥其应有的作用. 车损险的存在,正是为了实现这种平衡.