क्या छोटे नुकसान के दावे कैस्को (व्यापक बीमा) से कराना उचित है?
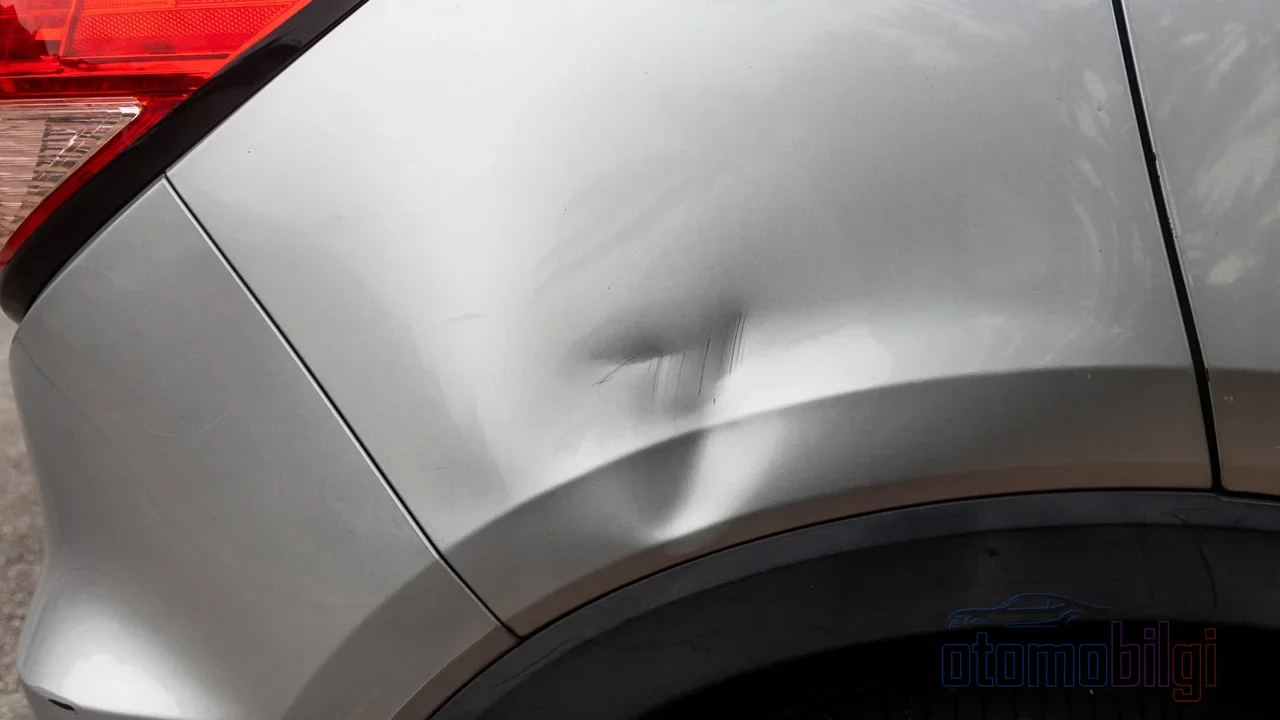
कार के बंपर पर डेंट, दरवाज़े पर खरोंच, शीशे में दरार... नुकसान छोटा है, लेकिन निर्णय ऐसा नहीं है। आपकी कॉम्प्रिहेंसिव कार इंश्योरेंस पॉलिसी है, नुकसान की सूचना देने पर इंश्योरेंस कंपनी मरम्मत का खर्च उठाएगी; इसके बदले आप अपनी नो-क्लेम छूट का कुछ हिस्सा या पूरा हिस्सा खो देंगे। अगले साल का प्रीमियम इसी के आधार पर तय होगा। यानी आज जो 3-4 हज़ार रुपये आप जेब से देने से मना कर रहे हैं, वह आने वाले कुछ सालों की पॉलिसी लागत के हिसाब से आपको कई गुना वापस मिल सकता है। या फिर इसके उलट, कोई बड़ा खर्च जेब से उठाने की कोशिश करना आपके बजट को बिगाड़ सकता है। क्या छोटे नुकसान में कॉम्प्रिहेंसिव कार इंश्योरेंस की क्लेम सूचना देना समझदारी है, यह सवाल दिखने से कहीं ज़्यादा हिसाब-किताब मांगता है।
इस लेख में हम वह हिसाब एक-एक कदम बढ़कर साथ मिलकर करेंगे: नो-क्लेम छूट कैसे काम करती है, एक क्लेम फाइल आपके स्तर को कैसे पीछे धकेलती है, मिनी रिपेयर जैसे विकल्प मौजूद हैं या नहीं, और सबसे महत्वपूर्ण - निर्णय के समय पाँच मिनट में लागू की जा सकने वाली एक सरल तुलना विधि पर नज़र डालेंगे।
नो-क्लेम छूट कैसे काम करती है?
कॉम्प्रिहेंसिव कार इंश्योरेंस, पॉलिसी अवधि के दौरान कोई क्लेम रिकॉर्ड न बनाने वाले ड्राइवर को प्रीमियम छूट देती है। यह छूट स्तरों में दी जाती है; हर क्लेम-मुक्त साल में आप एक स्तर ऊपर चढ़ते हैं। आम प्रथा इस प्रकार है: पहले क्लेम-मुक्त साल के नवीनीकरण पर 30%, दूसरे साल 40%, तीसरे साल 50%, चौथे साल 60%, पाँचवें साल और उसके बाद 65% छूट। कंपनी के अनुसार पहले साल की छूट 20% के आसपास शुरू होने वाले प्लान भी हैं; चूंकि कॉम्प्रिहेंसिव कार इंश्योरेंस एक फ्री-टैरिफ उत्पाद है, दरें कंपनी दर कंपनी बदलती हैं।
एक महत्वपूर्ण बात: क्लेम की सूचना देने पर आपकी पॉलिसी में कोई अतिरिक्त जुर्माना नहीं लिखा जाता, यानी प्रीमियम "अतिरिक्त" नहीं बढ़ता। फिर भी आपकी छूट दर गिर जाती है; उदाहरण के लिए आप 50% स्तर से 40% स्तर पर खिसक जाते हैं और बीच का अंतर इसका मतलब है कि अगले साल आपको ज़्यादा प्रीमियम चुकाना होगा। आपका नुकसान जुर्माना नहीं, बल्कि जमा हुए लाभ का कम होना है। 2026 से स्तर का अधिकार वाहन पर नहीं, बल्कि सीधे ड्राइवर पर परिभाषित होता है; वाहन बदलने पर भी जमा हुई छूट आपके साथ रहती है। इससे स्तर खोने की लागत और भी ज़्यादा व्यक्तिगत हो जाती है।
मुख्य बातें
- कॉम्प्रिहेंसिव कार इंश्योरेंस में नो-क्लेम छूट पाँच साल बाद 65% तक पहुँच जाती है।
- क्लेम फाइल खुलवाने पर छूट का नुकसान, अगले साल ज़्यादा प्रीमियम का मतलब है।
- नुकसान जेब से चुकाना आपकी नो-क्लेम छूट को बचाए रखता है।
- मिनी रिपेयर कवर, फाइल खोले बिना छोटी खरोंच और डेंट की मरम्मत कर सकता है।
- 2026 से नो-क्लेम स्तर ड्राइवर पर परिभाषित होते हैं और वाहन बदलने पर भी ड्राइवर के साथ चलते हैं।
एक क्लेम फाइल आपका स्तर कितना पीछे ले जाती है?
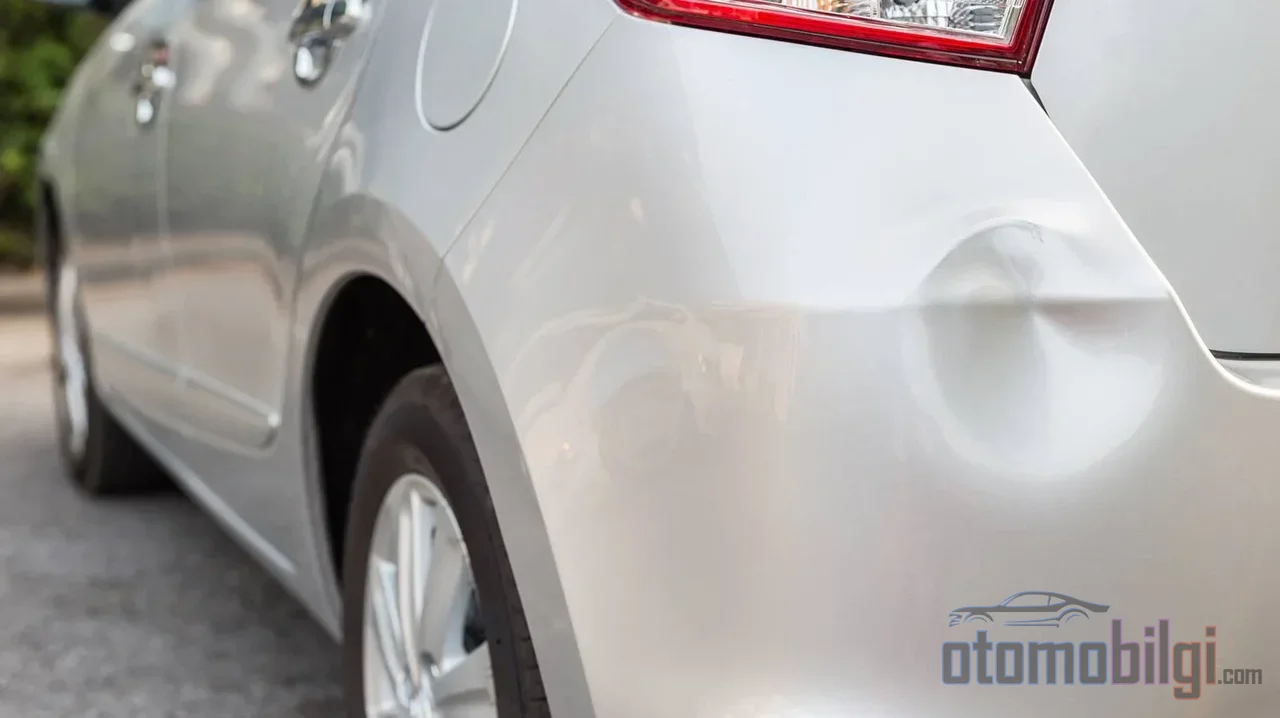
कॉम्प्रिहेंसिव कार इंश्योरेंस में क्लेम करने पर आप आमतौर पर एक या कई स्तर पीछे गिर जाते हैं। अगर आप 65% छूट स्तर पर हैं और छोटी खरोंच के लिए फाइल खुलवाते हैं, तो अगले साल आप 50% या उससे भी कम स्तर पर प्रीमियम चुका सकते हैं। प्रीमियम के आधार के ऊँचे होने के दौर में 10% से 15% तक का छूट अंतर अकेले ही एक छोटी मरम्मत के बिल के बराबर हो सकता है।
यही तर्क ट्रैफिक इंश्योरेंस में और भी कठोर रूप से काम करता है। ट्रैफिक इंश्योरेंस में दागी वर्ष 5. बराबर से 8. बराबर तक 15%, 30%, 45% और 50% की छूट देते हैं, जबकि दागी वर्ष आपको नीचे की ओर बिना किसी चौंकाहट के नहीं छोड़ते: निचले स्तरों पर प्रीमियम वृद्धि 50% से 200% तक जा सकती है। पहले साल में दाग के साथ बंद होने वाली पॉलिसी में वृद्धि दर टैरिफ के अनुसार बदलती है; 45% से 50% के बीच के आंकड़े चलन में हैं, और लगातार दागी वर्षों में वृद्धि गुणित होती है। कॉम्प्रिहेंसिव कार इंश्योरेंस और ट्रैफिक इंश्योरेंस के स्तर तंत्र दोनों एक ही समय में प्रीमियम आधार को प्रभावित करते हैं, इसलिए आपका कॉम्प्रिहेंसिव कार इंश्योरेंस प्रीमियम भी अप्रत्यक्ष रूप से भारी हो जाता है।
कौन सी स्थितियाँ छूट को बरकरार नहीं रखतीं और कौन सी रखती हैं?
किसी दोषपूर्ण दुर्घटना में शामिल होकर अपने ही बीमा से भुगतान पाना, मिनी मरम्मत कवरेज के अलावा छोटे नुकसानों के लिए मुआवज़े का दावा करना, चोरी या आग से हुए पूर्ण नुकसान, पार्किंग नुकसान में भुगतान पाना और विशेष सुरक्षा कवर न होने पर प्राकृतिक आपदा के नुकसान छूट को बरकरार नहीं रख सकते। इसके विपरीत, जिन दुर्घटनाओं में सामने वाला पक्ष 100% दोषी हो और दोष आधिकारिक दस्तावेजों से स्थापित हो, उनमें आपका नुकसान सामने वाले पक्ष के बीमा से मुआवज़ित होता है; आपका दागी-मुक्त स्तर प्रभावित नहीं होता। इसके अलावा, यदि आप नुकसान की लागत को पॉलिसी में डाले बिना अपनी जेब से वहन करते हैं, तो कोई फाइल न खुलने के कारण आपकी छूट ज्यों की त्यों बनी रहती है। कुछ कंपनियों में शीशे के टूटने और रेडियो-CD चोरी जैसे नुकसान भी एक बार के लिए छूट को बरकरार नहीं रखते; आपको इसे अपनी पॉलिसी की विशेष शर्तों से पुष्ट करना होगा।
मिनी मरम्मत: छोटे नुकसानों का शांत निकास मार्ग
पिछले वर्षों में अधिकांश पॉलिसियों में शामिल होने वाली मिनी मरम्मत कवरेज, ठीक इसी निर्णय के क्षण का इलाज है। छोटे खरोंच, बंपर और बॉडी के डेंट, शीशे की दरार जैसे छोटे नुकसान बिना दाग फाइल खोले मरम्मत किए जाते हैं; SBM सिस्टम में नुकसान की राशि या दुर्घटना रिकॉर्ड दर्ज नहीं होती, इसलिए आपका दागी-मुक्त स्तर सुरक्षित रहता है। मिनी मरम्मत की सीमा कंपनी और पॉलिसी के अनुसार बदलती है; कुछ पॉलिसियों में 1,500-2,000 TL जैसी सीमाएँ लागू होती हैं। जब शीशे की बदलाव या मरम्मत मिनी मरम्मत के दायरे में की जाती है, तो यह दागी-मुक्त स्थिति को प्रभावित नहीं करती।
ध्यान देने योग्य दो बातें हैं। पहली, मिनी मरम्मत का दागी-मुक्त स्थिति पर प्रभाव पॉलिसी से पॉलिसी बदलता है; कुछ कंपनियाँ यह सेवा छूट को बरकरार रखते हुए देती हैं, जबकि कुछ अनुप्रयोगों में कवरेज के बाहर रहे नुकसानों के लिए मुआवज़े का दावा छूट को बरकरार नहीं रख सकता। दूसरी, यदि आपकी पॉलिसी में यह कवरेज नहीं है, तो छोटे नुकसानों को बीमा कंपनी के अनुबंधित सर्विसेज़ में छूट मूल्य पर जेब से मरम्मत करवाना एक उचित सुरक्षा मार्ग है।
निर्णय के क्षण पर किया जाने वाला हिसाब: चार चरणों की जाँच
पुराने दिनों में यह निर्णय पूरी तरह अंतर्ज्ञान से लिया जाता था; कोई हर खरोंच की तुरंत रिपोर्ट करता था, कोई वर्षों तक जेब से भुगतान करता था। अब हमारे पास एक संख्यात्मक ढाँचा है और आप निर्णय को चार चरणों में स्पष्ट कर सकते हैं:
- मरम्मत की लागत पता करें। अनुबंधित सर्विस से या किसी स्वतंत्र बॉडी शॉप से छोटे डेंट या खरोंच के लिए कीमत पूछें। एक्सपर्टिज़ जाने से पहले ही लगभग एक आंकड़ा बन जाता है।
- अपनी छूट की हानि का अनुमान लगाएँ। अपनी पॉलिसी की छूट प्रतिशत और एक स्तर पीछे गिरने का प्रीमियम पर प्रभाव अपने एजेंट से पूछें। छूट में होने वाली हानि को प्रीमियम आधार से गुणा करके लगभग वार्षिक अतिरिक्त लागत का पता लगाएं।
- दोनों आंकड़ों की तुलना करें। यदि मरम्मत लागत, एक या दो साल तक आपको चुकाने वाले अतिरिक्त प्रीमियम से कम है, तो रिपोर्ट न करना; यदि अधिक है, तो रिपोर्ट करना उचित है।
- विकल्पों की जांच करें। क्या आपके पास मिनी मरम्मत कवर है, इसकी सीमा कितनी है? क्या नुकसान दूसरे पक्ष की गलती से हुआ है, क्या रिकवरी (रुजू) का अवसर है? ये प्रश्न उत्तर बदल सकते हैं।
इस गणना का सार यह है: यदि छोटा नुकसान, खोई जाने वाली छूट की राशि से अधिक नहीं है, तो रिपोर्ट न करना लंबे समय में अधिक सस्ता है। लेकिन यदि नुकसान की राशि छूट की हानि से स्पष्ट रूप से अधिक है, तो कंजूसी नहीं करनी चाहिए; आज की मरम्मत लागतें अनुमान से अधिक निकल सकती हैं और कॉम्प्रिहेंसिव कार इंश्योरेंस का अस्तित्व का कारण ही बड़े और मध्यम स्तर के जोखिमों को पॉलिसी पर डालना है।
छूट को सुरक्षित रखने के बारीक विवरण
नो क्लेम छूट व्यक्ति से जुड़ी होती है; वाहन या कंपनी बदलने पर भी यह बनी रहती है। यह पति-पत्नी के बीच स्थानांतरित हो सकती है, लेकिन अन्य परिवार के सदस्यों तक नहीं जाती और मृत्यु की स्थिति में उत्तराधिकारियों तक नहीं पहुंचती। नवीनीकरण अवधि छूटने से छूट की हानि हो सकती है; कंपनियों की सहनशीलता एक दिन से छह महीने, यहां तक कि एक साल तक हो सकती है। अवधि बीत चुके ट्रैफिक पॉलिसी में समाप्ति तिथि से प्रत्येक 30 दिन के लिए 5% वृद्धि लागू होती है और यह वृद्धि अधिकतम 50% तक जा सकती है। कॉम्प्रिहेंसिव कार इंश्योरेंस में लंबे समय का अंतराल भी छूट का अधिकार खो सकता है।
दो अतिरिक्त सुरक्षा उपकरणों पर विचार किया जा सकता है। पहला नो क्लेम सुरक्षा कवर: कुछ कंपनियां इस कवर लेने वाले बीमित व्यक्तियों में नुकसान होने पर भी छूट जारी रखती हैं। दूसरा, अपने नुकसान के इतिहास को e-Devlet (ई-गवर्नमेंट) पर उपलब्ध पॉलिसी और नुकसान जानकारी पूछताछ सेवा से जांचना; कौन से नुकसान दर्ज हुए हैं, यह जाने बिना आप सही निर्णय नहीं ले सकते।
निष्कर्ष: निर्णय किसी सूत्र पर नहीं, संतुलन पर आधारित होता है
छोटे नुकसान पर कॉम्प्रिहेंसिव कार इंश्योरेंस रिपोर्ट करना या न करना एक सार्वभौमिक उत्तर वाला प्रश्न नहीं है; प्रीमियम आधार, आपकी छूट की सीढ़ी, नुकसान की प्रकृति और आपकी पॉलिसी की विशेष शर्तें परिणाम बदल देती हैं। हमारी गाइड स्पष्ट है: पहले मरम्मत की कीमत पता करें, फिर अपनी छूट की हानि की गणना करें, दोनों आंकड़ों की तुलना करें और मिनी मरम्मत तथा रिकवी के अवसरों की अवश्य जांच करें। छोटी खरोंचों के लिए अधिकांशतः क्लेम फाइल न करना और अपनी नो क्लेम सीढ़ी को धैर्य से ऊपर बढ़ाना लंबे समय में फायदेमंद होता है। लेकिन वास्तविक नुकसान की स्थिति में प्रीमियम वृद्धि को स्वीकार करके अपनी पॉलिसी को अपना काम करने देना ही है। कॉम्प्रिहेंसिव कार इंश्योरेंस ठीक इसी संतुलन को स्थापित करने के लिए ही है।
स्रोत
- कॉम्प्रिहेंसिव कार इंश्योरेंस नो क्लेम छूट क्या है, इसका लाभ कैसे उठाएं?
- कॉम्प्रिहेंसिव कार इंश्योरेंस नो क्लेम छूट: लाभ, सुरक्षा और पूछताछ
- नो क्लेम छूट के बारे में आपको जानना चाहिए
- कॉम्प्रिहेंसिव कार इंश्योरेंस गणना: प्रीमियम कम करने वाले 9 कारक
- नो क्लेम छूट क्या है? ट्रैफिक और कॉम्प्रिहेंसिव कार इंश्योरेंस में लाभ
- कॉम्प्रिहेंसिव कार इंश्योरेंस क्या कवर करता है और किन स्थितियों में भुगतान करता है?
- ट्रैफिक और कॉम्प्रिहेंसिव कार इंश्योरेंस की नो क्लेम सीढ़ियां
- कॉम्प्रिहेंसिव कार इंश्योरेंस नो क्लेम छूट और सीढ़ियां (2026)