Стоит ли оформлять мелкие повреждения по каско?
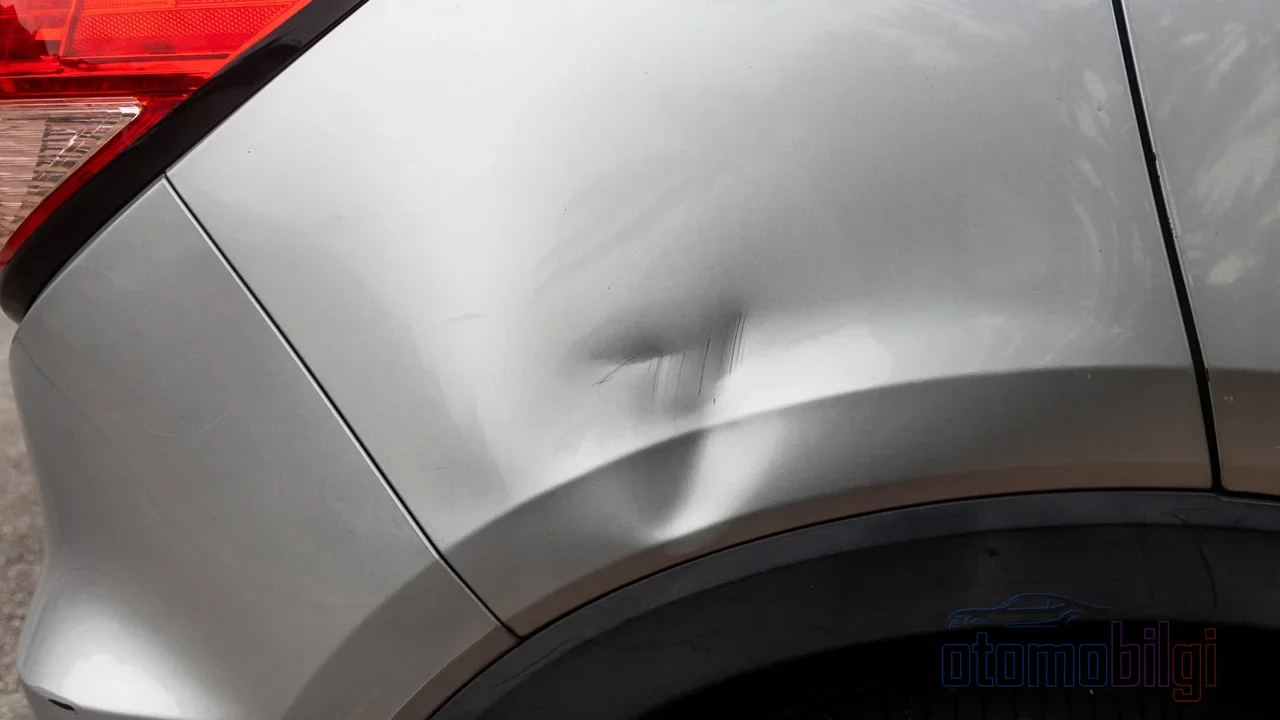
Вмятина на бампере, царапина на двери, трещина на стекле... Ущерб небольшой, но решение - нет. У вас есть полис КАСКО, и если вы заявите об ущербе, страховая компания оплатит ремонт; однако при этом вы потеряете часть или всю накопленную скидку за безаварийность. Премия на следующий год сформируется соответственно. То есть 3-4 тысячи лир, которые вы сегодня отказываетесь платить из своего кармана, могут с лихвой вернуться вам через стоимость полиса на ближайшие несколько лет. Или наоборот, попытка оплатить действительно крупный расход из своего кармана может расстроить ваш бюджет. Вопрос, разумно ли заявлять о мелком ущербе по КАСКО, требует больших расчетов, чем кажется.
В этой статье мы вместе шаг за шагом выполним этот расчет: рассмотрим, как работает скидка за безаварийность, как страховое дело отбрасывает вас на ступеньку назад, есть ли выходные пути, такие как мини-ремонт, и главное - простой метод сравнения, который вы сможете применить за пять минут в момент принятия решения.
Как работает скидка за безаварийность?
КАСКО предоставляет скидку на премию водителю, который не создал страховых случаев в течение периода полиса. Эта скидка предоставляется поэтапно; за каждый год без аварий вы поднимаетесь на ступеньку выше. Распространенная практика такова: при продлении без аварий за один год - скидка 30%, на второй год - 40%, на третий - 50%, на четвертый - 60%, на пятый год и далее - скидка 65%. Есть также тарифы, где скидка за первый год может начинаться с около 20%; поскольку КАСКО - продукт со свободным тарифом, ставки меняются от компании к компании.
Важный момент: если вы заявите о страховом случае, к вашему полису не добавляется никакого штрафа, то есть премия не растет "дополнительно". Однако ваша ставка скидки снижается; например, вы откатываетесь со ступени 50% на ступень 40%, и разница означает, что в следующем году вы заплатите больше премии. Ваша потеря - не штраф, а уменьшение накопленного преимущества. По состоянию на 2026 год право на ступень присваивается напрямую водителю, а не автомобилю; даже если вы смените автомобиль, накопленная скидка остается с вами. Это делает стоимость потери ступени еще более личной.
Основные моменты
- В КАСКО скидка за безаварийность через пять лет достигает до 65%.
- Открытие страхового дела и потеря скидки означают более высокую премию в следующем году.
- Оплата ущерба из своего кармана сохраняет вашу скидку за безаварийность.
- Покрытие мини-ремонта позволяет устранить мелкие царапины и вмятины без открытия дела.
- С 2026 года ступени безаварийности присваиваются водителю и переносятся с водителем даже при смене автомобиля.
Насколько назад отбрасывает вас страховое дело?
При требовании возмещения по КАСКО вы обычно падаете на одну или несколько ступеней назад. Если вы находитесь на ступени скидки 65% и открываете дело из-за небольшой царапины, в следующем году вы можете платить премию со ступени 50% или ниже. В период, когда база премии высока, разница в скидке от 10% до 15% сама по себе может покрыть счет за небольшой ремонт.
Та же логика работает жестче в страховании ОСАГО. В страховании ОСАГО безаварийные годы... с 5-й ступени на 8-ю. ступени приносят скидки в 15%, 30%, 45% и 50%, а аварийные годы безжалостно толкают вас вниз: на нижних ступенях рост премии может достигать от 50% до 200%. В полисе, закрывшемся с авариями в первый год, ставка повышения зависит от тарифа; в обороте фигурируют цифры в диапазоне от 45% до 50%, а при авариях в течение нескольких лет подряд повышение умножается. Поскольку механизмы ступеней и в каско, и в ОСАГО одновременно влияют на базу премии, ваша премия по каско также косвенно возрастает.
Какие ситуации нарушают скидку, а какие нет?
Попадание в аварию с вашей виной и получение выплаты от собственного страховщика, требование возмещения за мелкие повреждения вне охвата мини-ремонта, полное уничтожение вследствие угона или пожара, получение выплаты за повреждение на парковке, а при отсутствии специальной защиты - повреждения от стихийных бедствий могут нарушить скидку. В противовес этому, в авариях, где другая сторона виновата на 100% и вина официально зафиксирована документами, ваш ущерб возмещается страховкой виновной стороны; ваша ступень безаварийности не затрагивается. Кроме того, если вы оплачиваете ущерб из собственного кармана, не отражая его в полисе, ваша скидка сохраняется в полном объёме, так как дело не открывается. В некоторых компаниях такие повреждения, как разбитое стекло или кража радио-CD, также единожды не нарушают скидку; это следует подтвердить в особых условиях вашего полиса.
Мини-ремонт: тихий путь выхода из мелких повреждений
Покрытие мини-ремонт, вошедшее в большинство полисов в последние годы, является именно противоядием в момент принятия решения. Мелкие повреждения, такие как небольшие царапины, вмятины на бампере и кузове, трещины на стекле, устраняются без открытия аварийного дела; в систему SBM не вносится сумма ущерба или запись об аварии, и, следовательно, ваша ступень безаварийности сохраняется. Лимит мини-ремонта варьируется в зависимости от компании и полиса; в некоторых полисах применяются пределы, например, 1 500-2 000 TL. Замена или ремонт стекла в рамках мини-ремонта не влияет на безаварийность.
Есть два момента, на которые следует обратить внимание. Во-первых, влияние мини-ремонта на безаварийность меняется от полиса к полису; некоторые компании предоставляют эту услугу, не нарушая скидку, а в некоторых случаях требование возмещения за повреждения, не охваченные покрытием, может нарушить скидку. Во-вторых, если в вашем полисе нет такого покрытия, разумным способом защиты является починка мелких повреждений за свой счёт по сниженной цене в сервисах, с которыми у страховой компании есть договор.
Расчёт в момент принятия решения: четырёхшаговая проверка
В прежние времена это решение принималось полностью на интуиции; кто-то сообщал о каждой царапине немедленно, а кто-то годами платил из своего кармана. Теперь у нас есть числовая рамка, и вы можете прояснить решение за четыре шага:
- Узнайте стоимость ремонта. Получите цену за небольшую вмятину или царапину в сервисе по договору или у независимого кузовщика. Примерная цифра получится ещё до обращения к эксперту.
- Оцените потерю скидки. Спросите у своего агента о проценте скидки в вашем полисе и о влиянии падения на одну ступень на вашу премию. Умножив разницу теряемой скидки на базу премии, найдите примерную годовую дополнительную стоимость.
- Сравните две цифры. Если стоимость ремонта ниже дополнительной премии, которую вы будете платить один-два года, логично не сообщать; если выше - сообщить.
- Проверьте альтернативы. Есть ли у вас мини-покрытие ремонта и каков его лимит? Возник ли ущерб по вине другой стороны, есть ли возможность регресса? Ответы на эти вопросы могут изменить решение.
Суть этого расчета такова: если мелкий ущерб не превышает сумму скидки, которую вы потеряете, невыгодно сообщать о нем - в долгосрочной перспективе это дешевле. Но если сумма ущерба заметно превышает потерю скидки, скупиться не стоит; ведь сегодняшние затраты на ремонт могут оказаться выше ожидаемых, а смысл каско как раз и заключается в перекладывании крупных и средних рисков на полис.
Тонкости сохранения скидки
Скидка за безаварийность привязана к личности; она сохраняется даже при смене автомобиля или компании. Она может передаваться между супругами, но не переходит к другим членам семьи и не наследуется наследниками в случае смерти. А пропуск срока продления может привести к потере скидки; лояльность компаний варьируется от одного дня до шести месяцев и даже до года. По просроченному полису ОСАГО за каждые 30 дней с даты окончания начисляется надбавка 5%, и она может достигать максимум 50%. Длительный перерыв в каско также может привести к утрате права на скидку.
Можно рассмотреть два дополнительных средства защиты. Первое - защита скидки за безаварийность: некоторые компании сохраняют скидку застрахованным с этим покрытием даже при наличии ущерба. Второе - проверить свою аварийную историю через услугу запроса информации о полисах и ущербах на e-Devlet; не зная, какие ущербы были зафиксированы, вы не сможете принять правильное решение.
Вывод: решение основывается не на формуле, а на балансе
Сообщать ли о мелком ущербе в каско - вопрос, не имеющий универсального ответа; результат меняют база премии, ваша ступень скидки, характер ущерба и особые условия вашего полиса. Наше руководство четко: сначала узнайте цену ремонта, затем рассчитайте потерю скидки, сравните две цифры и обязательно проверьте возможности мини-ремонта и регресса. Для мелких царапин чаще всего выгоднее не заводить дело и терпеливо поднимать свою ступень безаварийности - в долгосрочной перспективе это приносит выигрыш. Но при реальном ущербе стоит смириться с ростом премии и позволить вашему полису выполнить свою работу. Каско и существует именно для установления этого баланса.
Источники
- Что такое скидка за безаварийность в каско и как ею воспользоваться?
- Скидка за безаварийность в каско: преимущества, защита и проверка
- Что нужно знать о скидке за безаварийность
- Расчет каско: 9 факторов, снижающих премию
- Что такое скидка за безаварийность? Ее преимущества в ОСАГО и каско
- Что покрывает каско и в каких случаях производит выплату?
- Ступени безаварийности в страховании ОСАГО и каско
- Скидка за безаварийность в каско и его ступени (2026)