Lohnt es sich, kleine Schäden über die Kaskoversicherung abwickeln zu lassen?
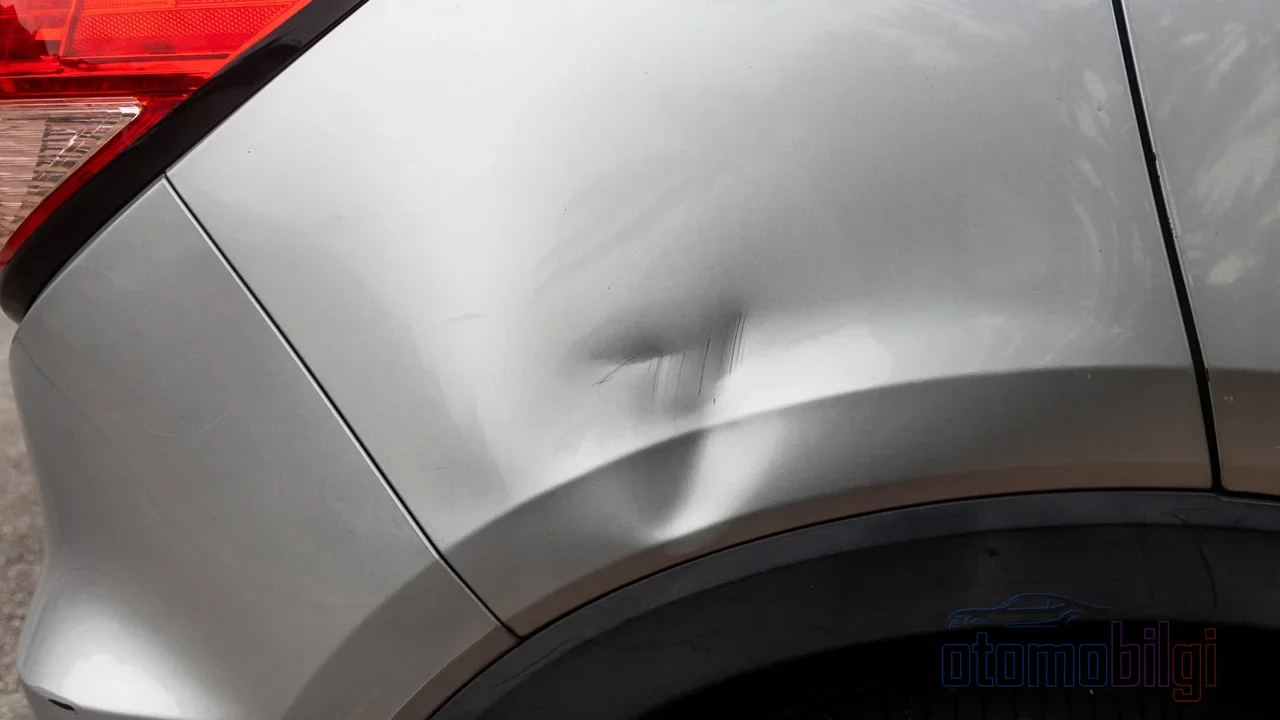
Die Delle an der Stoßstange, der Kratzer an der Tür, der Riss in der Scheibe... Der Schaden ist klein, aber die Entscheidung ist es nicht. Sie haben eine Kaskoversicherung, und wenn Sie den Schaden melden, übernimmt die Versicherungsgesellschaft die Reparatur; dafür werden Sie einen Teil oder das gesamte Ihres Schadenfreiheitsrabatts verlieren. Die Prämie des nächsten Jahres wird sich entsprechend gestalten. Das heißt, die 3.000-4.000 Lira, die Sie heute nicht aus eigener Tasche zahlen wollten, können Ihnen über die Policenbeiträge der nächsten Jahre mehr als wieder zurückkommen. Oder umgekehrt: Wenn Sie versuchen, einen wirklich großen Aufwand aus eigener Tasche zu tragen, kann das Ihr Budget durcheinanderbringen. Die Frage, ob es sinnvoll ist, bei kleinem Schaden die Kasko zu informieren, erfordert mehr Kalkulation als man denkt.
In diesem Artikel rechnen wir Schritt für Schritt gemeinsam: wir sehen uns an, wie der Schadenfreiheitsrabatt funktioniert, wie eine Schadenakte Sie eine Stufe zurückwirft, ob es Auswege wie die Mini-Reparatur gibt und - am wichtigsten - eine einfache Vergleichsmethode, die Sie im Entscheidungs moment in fünf Minuten anwenden können.
Wie funktioniert der Schadenfreiheitsrabatt?
Die Kasko gewährt dem Fahrer, der während der Policenlaufzeit keine Schadenmeldung verursacht, einen Prämienrabatt. Dieser Rabatt wird stufenweise gewährt; mit jedem schadenfreien Jahr steigen Sie eine Stufe höher. Die verbreitete Praxis sieht so aus: bei einer schadenfreien Verlängerung im ersten Jahr 30 %, im zweiten Jahr 40 %, im dritten Jahr 50 %, im vierten Jahr 60 %, ab dem fünften Jahr 65 % Rabatt. Es gibt auch Tarife, bei denen der Rabatt im ersten Jahr bei etwa 20 % beginnen kann; da die Kasko ein Produkt mit freien Tarifen ist, variieren die Sätze von Gesellschaft zu Gesellschaft.
Ein wichtiger Punkt: Wenn Sie einen Schaden melden, wird keine zusätzliche Strafe auf Ihre Police geschrieben, das heißt, die Prämie steigt nicht "zusätzlich". Allerdings sinkt Ihr Rabattsatz; Sie rutschen zum Beispiel von der 50 %-Stufe auf die 40 %-Stufe zurück, und die Differenz bedeutet, dass Sie im Folgejahr eine höhere Prämie zahlen. Ihr Verlust ist keine Strafe, sondern das Schwinden eines angesammelten Vorteils. Stand 2026 wird das Stufenrecht nicht dem Fahrzeug, sondern direkt dem Fahrer zugeordnet; auch wenn Sie das Fahrzeug wechseln, bleibt der angesammelte Rabatt bei Ihnen. Das macht die Kosten eines Stufenverlusts noch persönlicher.
Das Wichtigste in Kürze
- Bei der Kasko erreicht der Schadenfreiheitsrabatt nach fünf Jahren bis zu 65 %.
- Werden Sie dazu gebracht, eine Schadenakte zu eröffnen, bedeutet der Rabattverlust eine höhere Prämie im Folgejahr.
- Den Schaden aus eigener Tasche zu zahlen, schützt Ihren Schadenfreiheitsrabatt.
- Die Mini-Reparatur-Deckung kann kleine Kratzer und Dellen reparieren, ohne dass eine Akte eröffnet wird.
- Ab 2026 werden die Schadenfreiheitsstufen dem Fahrer zugeordnet und wandern mit ihm mit, auch wenn er das Fahrzeug wechselt.
Wie weit wirft eine Schadenakte Ihre Stufe zurück?
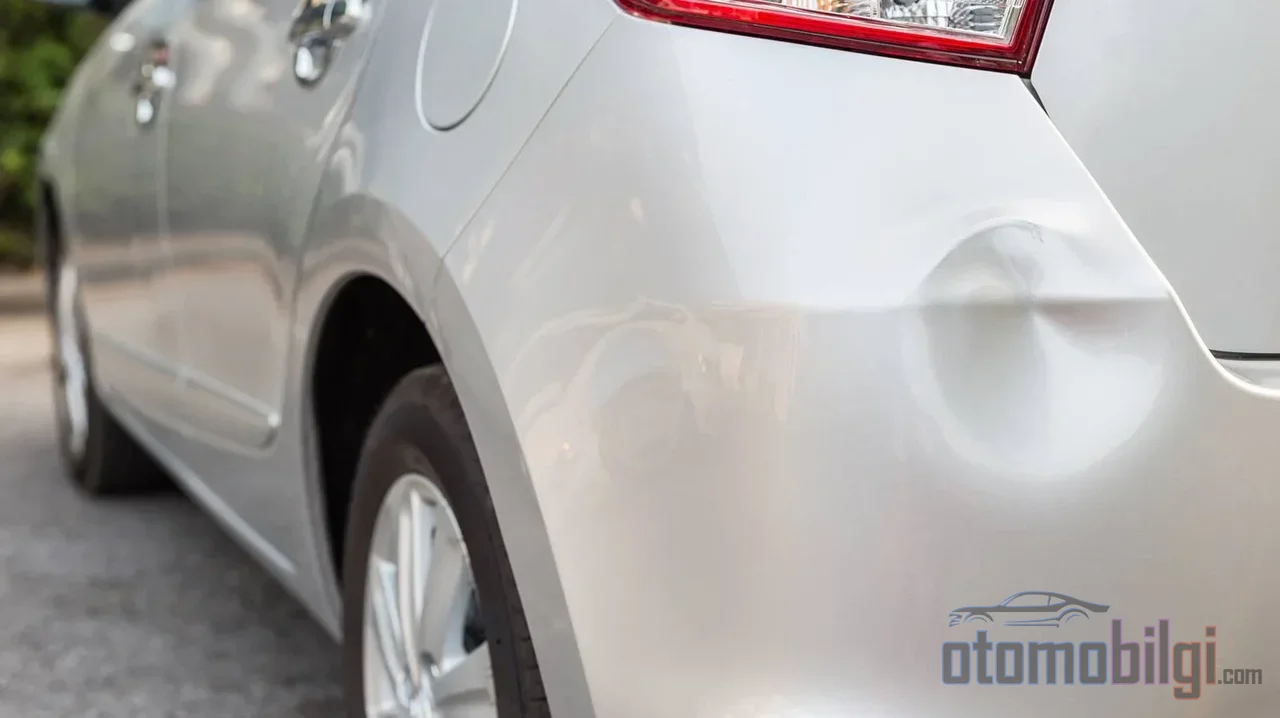
Wenn Sie bei der Kasko eine Entschädigung fordern, fallen Sie in der Regel um eine oder mehrere Stufen zurück. Wenn Sie auf der 65 %-Rabattstufe sind und für einen kleinen Kratzer eine Akte eröffnen lassen, zahlen Sie im nächsten Jahr möglicherweise eine Prämie ab der 50 %-Stufe oder niedriger. In einer Zeit mit hoher Prämienbasis kann eine Rabattdifferenz von 10 % bis 15 % allein eine kleine Reparaturrechnung erreichen.
Dieselbe Logik greift bei der Kfz-Haftpflichtversicherung noch strenger. In der Kfz-Haftpflichtversicherung sind die schadenfreien Jahre 5. Stufe bis 8. Treppen mit 15 %, 30 %, 45 % und 50 % Rabatt einführt, während schadenreiche Jahre Sie nach unten hin nicht überraschungslos zurücklassen: in den unteren Stufen kann die Prämiensteigerung von 50 % auf bis zu 200 % steigen. Bei einer Polizei, die im ersten Jahr mit Schaden endet, variiert der Anstiegssatz je nach Tarif; Werte zwischen 45 % und 50 % sind im Umlauf, bei aufeinanderfolgenden Schadenjahren multipliziert sich der Anstieg. Da die Stufenmechanismen bei Kasko und Verkehrshaftpflichtversicherung beide gleichzeitig die Prämienbasis beeinflussen, wird auch Ihre Kaskoprämie indirekt schwerer.
Welche Situationen zerstören den Rabatt, welche nicht?
Ein schuldhafter Unfall mit Auszahlung aus Ihrer eigenen Versicherung, ein Entschädigungsantrag für kleinere Schäden außerhalb der Mini-Reparatur-Deckung, ein Totalschaden durch Diebstahl oder Brand, eine Auszahlung bei Parks-chäden und Naturkatastrophenschäden ohne besondere Schutzdeckung können den Rabatt zunichtemachen. Demgegenüber wird bei Unfällen, bei denen die Gegenseite zu 100 % schuldhaft ist und die Schuld durch offizielle Dokumente belegt ist, Ihr Schaden über die Versicherung der Gegenseite reguliert; Ihre schadenfreie Stufe bleibt unberührt. Wenn Sie zudem die Schadenkosten ohne Eintragung in die Police selbst aus der eigenen Tasche tragen, bleibt Ihr Rabatt erhalten, da kein Aktenfall eröffnet wird. Bei manchen Unternehmen beseitigen Schäden wie Glasbruch oder der Diebstahl von Radio-CD-Geräten einmalig nicht den Rabatt; das müssen Sie in den Besonderen Bedingungen Ihrer Police bestätigen.
Mini-Reparatur: der stille Ausweg bei kleinen Schäden
Die Mini-Reparatur -Deckung, die in den letzten Jahren in die meisten Policen Einzug gehalten hat, ist genau das Gegenmittel für diesen Moment der Entscheidung. Kleine Schäden wie feine Kratzer, Stoßfänger- und Karosseriebeulen oder Glasrisse werden ohne Eröffnung eines Schadenfalls repariert; in das SBM-System wird weder ein Schadenbetrag noch ein Unfallvermerk eingetragen, wodurch Ihre schadenfreie Stufe geschützt bleibt. Das Mini-Reparatur-Limit variiert je nach Unternehmen und Police; in manchen Policen gelten Grenzen von 1.500-2.000 TL. Wenn ein Scheibenaustausch oder eine Scheibenreparatur im Rahmen der Mini-Reparatur erfolgt, beeinflusst dies die Schadenfreiheit nicht.
Es gibt zwei Punkte zu beachten. Erstens: Die Auswirkung der Mini-Reparatur auf die Schadenfreiheit variiert von Police zu Police; manche Unternehmen bieten diesen Dienst an, ohne den Rabatt zu beseitigen, in manchen Anwendungen kann ein Entschädigungsantrag für Schäden außerhalb der Deckung den Rabatt zerstören. Zweitens: Wenn Ihre Police diese Deckung nicht enthält, ist es ein vernünftiger Schutzweg, kleinere Schäden gegen einen Rabattpreis aus eigener Tasche in den Partnerwerkstätten des Versicherungsunternehmens reparieren zu lassen.
Die Rechnung im Moment der Entscheidung: eine Kontrolle in vier Schritten
Früher wurde diese Entscheidung rein aus dem Bauch heraus getroffen; manche meldeten jeden Kratzer sofort, andere zahlten jahrelang aus der eigenen Tasche. Jetzt haben wir einen numerischen Rahmen und Sie können die Entscheidung in vier Schritten klären:
- Ermitteln Sie die Reparaturkosten. Holen Sie bei einer Partnerwerkstatt oder einem unabhängigen Karosseriebauer einen Preis für eine kleine Beule oder einen Kratzer ein. Ohne aufwendiges Gutachten ergibt sich so ein grober Betrag.
- Schätzen Sie Ihren Rabattverlust ein. Fragen Sie Ihre Agentur nach Ihrer Rabattstaffel in der Police und nach den Auswirkungen eines Stufenrückgangs auf Ihre Prämie. Multiplizieren Sie den Rabattunterschied, den Sie verlieren werden, mit der Prämienbasis, um die ungefähren jährlichen Zusatzkosten zu ermitteln.
- Vergleichen Sie die beiden Zahlen. Liegt die Reparaturkosten unter dem zusätzlichen Beitrag, den Sie ein oder zwei Jahre lang zahlen würden, ist eine Nichtmeldung; liegt sie darüber, ist eine Meldung sinnvoll.
- Prüfen Sie die Alternativen. Haben Sie eine Mini-Reparaturdeckung, und wie hoch ist das Limit? Ist der Schaden durch das Verschulden der Gegenseite entstanden, besteht die Möglichkeit der Rückforderung? Diese Fragen können die Antwort verändern.
Der Kern dieser Abwägung ist folgender: liegt ein kleiner Schaden unter dem Betrag des Rabatts, den Sie verlieren würden, ist eine Nichtmeldung langfristig günstiger. Übersteigt der Schadensbetrag jedoch deutlich den Rabattverlust, sollte man nicht geizig sein; die heutigen Reparaturkosten können höher ausfallen als erwartet, und der Zweck der Vollkaskoversicherung besteht ja gerade darin, große und mittlere Risiken auf die Police zu verlagern.
Feinheiten beim Schutz des Rabatts
Der schadenfreie Rabatt ist an die Person gebunden; er besteht fort, auch wenn Sie das Fahrzeug oder die Gesellschaft wechseln. Zwischen Ehepartnern ist er übertragbar, geht jedoch nicht auf andere Familienmitglieder über und geht im Todesfall nicht auf die Erben über. Das Verpassen der Verlängerungsfrist kann hingegen zum Verlust des Rabatts führen; die Kulanz der Gesellschaften schwankt zwischen einem Tag und sechs Monaten, ja sogar bis zu einem Jahr. Bei einer abgelaufenen Verkehrshaftpflichtversicherung wird ab dem Enddatum für jeweils 30 Tage ein Zuschlag von 5 % erhoben, und dieser Zuschlag kann auf maximal 50 % steigen. Auch eine lange Unterbrechung der Vollkaskoversicherung kann den Rabattanspruch zunichtemachen.
Zwei weitere Schutzinstrumente sind denkbar. Das erste ist die Schadenfreiheitsklause: einige Gesellschaften halten den Rabatt für Versicherte mit dieser Deckung aufrecht, selbst wenn ein Schaden eintritt. Das zweite ist, Ihren Schadensverlauf über den e-Devlet-Dienst zur Abfrage von Policen- und Schadensinformationen zu prüfen; ohne zu wissen, welche Schäden registriert wurden, können Sie keine richtige Entscheidung treffen.
Fazit: die Entscheidung beruht nicht auf einer Formel, sondern auf der Abwägung
Ob man bei einem kleinen Schaden die Vollkaskoversicherung informieren sollte, hat keine universelle Antwort; die Beitragssgrundlage, Ihre Rabattstufe, die Art des Schadens und die besonderen Bedingungen Ihrer Police verändern das Ergebnis. Unser Ratgeber ist klar: erkundigen Sie sich zuerst nach dem Reparaturpreis, berechnen Sie dann Ihren Rabattverlust, vergleichen Sie die beiden Zahlen und prüfen Sie unbedingt die Mini-Reparatur und die Möglichkeiten der Rückforderung. Bei kleinen Kratzern zahlt sich es meist langfristig aus, keine Akte zu eröffnen und Ihre Schadenfreiheitsstufe geduldig nach oben zu bringen. Bei einem echten Schaden gilt es jedoch, den Beitragsanstieg in Kauf zu nehmen und Ihrer Police zu erlauben, ihre Arbeit zu tun. Genau für diese Abwägung gibt es die Vollkaskoversicherung.
Quellen
- Was ist der schadenfreie Rabatt in der Vollkaskoversicherung und wie nutzt man ihn?
- Schadenfreier Rabatt in der Vollkaskoversicherung: Vorteile, Schutz und Abfrage
- Was Sie über den schadenfreien Rabatt wissen sollten
- Vollkasko-Berechnung: 9 Faktoren, die Ihren Beitrag senken
- Was ist der schadenfreie Rabatt? Vorteile bei Verkehrs- und Vollkaskoversicherung
- Was deckt die Vollkaskoversicherung ab und in welchen Fällen zahlt sie?
- Schadenfreiheitsstufen in der Verkehrs- und Vollkaskoversicherung
- Schadenfreier Rabatt und Stufen in der Vollkaskoversicherung (2026)