Vale a pena acionar o seguro completo para pequenos danos?
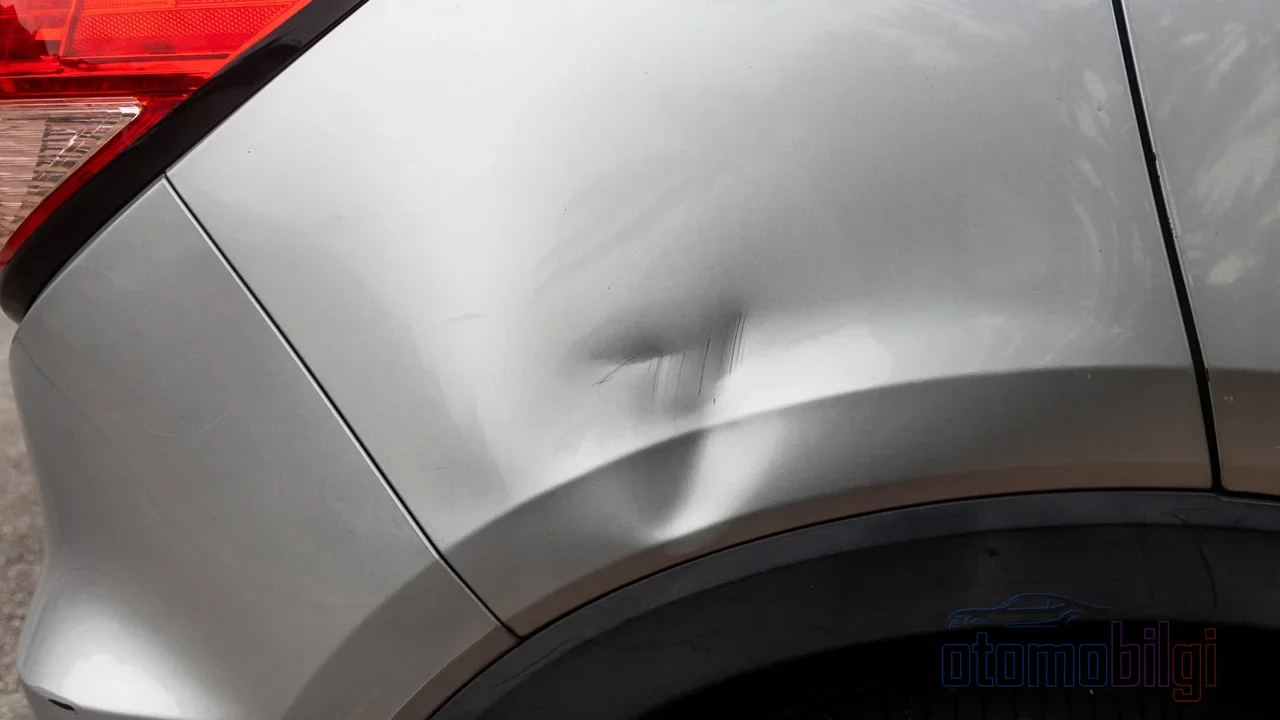
O amassado no para-choque do carro, o arranhão na porta, a trinca no vidro... O dano é pequeno, mas a decisão não é. Você tem um seguro de casco e, se comunicar o dano, a seguradora cobrirá o reparo; em contrapartida, você perderá parte ou todo o desconto por ausência de sinistros que conquistou. O prêmio do próximo ano será moldado de acordo com isso. Ou seja, os 3-4 mil liras que hoje você se recusa a pagar do próprio bolso podem retornar com folga através do valor das apólices dos próximos anos. Ou, ao contrário, tentar cobrar do próprio bolso uma despesa realmente grande pode desestruturar seu orçamento. A pergunta "vale a pena comunicar um dano pequeno ao seguro de casco?" exige mais cálculo do que parece.
Neste artigo, faremos esse cálculo juntos, passo a passo: veremos como funciona o desconto por ausência de sinistros, como um arquivo de sinistro faz você recuar um degrau, se existem saídas como o mini reparo e, o mais importante, um método simples de comparação que você pode aplicar em cinco minutos no momento da decisão.
Como funciona o desconto por ausência de sinistros?
O seguro de casco concede um desconto no prêmio ao motorista que não registra sinistros durante o período da apólice. Esse desconto é concedido em etapas; a cada ano sem sinistros, você sobe um degrau. A prática comum é a seguinte: na renovação com um ano sem sinistros, 30% de desconto, no segundo ano 40%, no terceiro ano 50%, no quarto ano 60% e no quinto ano e seguintes 65% de desconto. Há também tarifas em que o desconto do primeiro ano pode começar em torno de 20%; como o seguro de casco é um produto de tarifa livre, as taxas variam de empresa para empresa.
Um ponto importante: se você comunicar um sinistro, não é aplicada nenhuma multa adicional à sua apólice, ou seja, o prêmio não aumenta "extra". No entanto, sua taxa de desconto diminui; por exemplo, você recua do degrau de 50% para o degrau de 40%, e a diferença significa pagar um prêmio maior no ano seguinte. Sua perda não é uma multa, mas a diminuição de uma vantagem acumulada. A partir de 2026, o direito ao degrau é atribuído diretamente ao motorista, e não ao veículo; mesmo que você troque de carro, o desconto acumulado permanece com você. Isso torna o custo da perda de degrau ainda mais pessoal.
Destaques
- No seguro de casco, o desconto por ausência de sinistros chega a 65% após cinco anos.
- Abrir um arquivo de sinistro e perder o desconto significa um prêmio mais alto no ano seguinte.
- Pagar o dano do próprio bolso preserva seu desconto por ausência de sinistros.
- A cobertura de mini reparo pode corrigir pequenos arranhões e amassados sem abrir arquivo.
- A partir de 2026, os degraus por ausência de sinistros são atribuídos ao motorista e o acompanham mesmo com a troca de veículo.
Quanto um arquivo de sinistro faz você recuar?
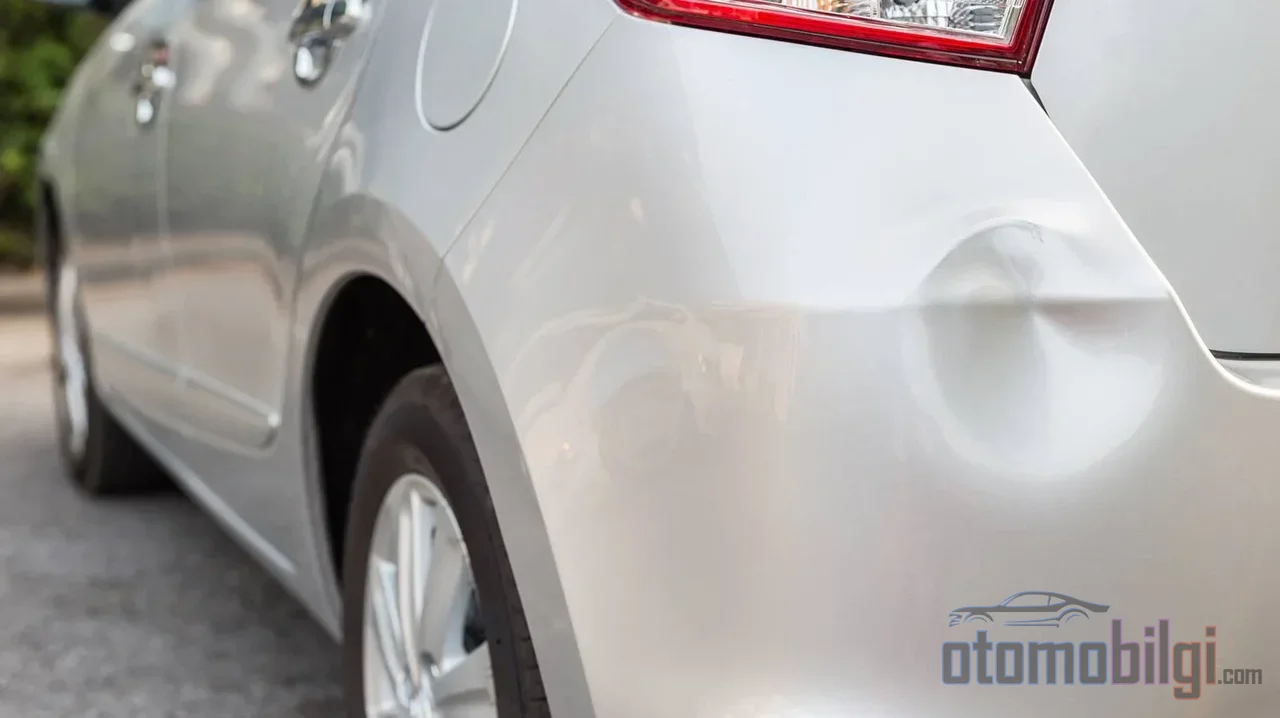
Quando você solicita uma indenização no seguro de casco, geralmente cai um ou vários degraus. Se você está no degrau de desconto de 65% e abre um arquivo por um pequeno arranhão, pode pagar o prêmio no ano seguinte a partir do degrau de 50% ou inferior. Em um período em que a base do prêmio é alta, uma diferença de desconto entre 10% e 15% pode, por si só, alcançar o valor de uma pequena conta de reparo.
A mesma lógica funciona de forma mais rígida no seguro obrigatório de tráfego. No seguro de tráfego, os anos sem sinistros a partir do degrau 5. até o degrau 8. trazos de %15, %30, %45 e %50 de desconto, os anos com sinistro não deixam você descer sem surpresas: nos degraus inferiores, o aumento do prêmio pode ir de %50 a %200. Em uma apólice encerrada no primeiro ano com sinistro, a taxa de aumento varia conforme a tarifa; valores entre %45 e %50 estão em circulação, e em anos consecutivos com sinistro o aumento se multiplica. Como os mecanismos de degraus do seguro casco e do seguro de circulação afetam ao mesmo tempo a base do prêmio, o seu prêmio do casco também se agravará indiretamente.
Quais situações anulam o desconto e quais não anulam?
Estar envolvido em um acidente com culpa e receber pagamento do seu próprio seguro, solicitar indenização por pequenos danos fora da cobertura de mini reparo, dano total por roubo ou incêndio, receber pagamento por dano em estacionamento e danos por desastres naturais, caso não haja cobertura de proteção especial, podem anular o desconto. Em contrapartida, em acidentes em que a outra parte é cem por cento culpada e a culpa é comprovada por documentos oficiais, seu dano é indenizado pelo seguro da outra parte; o seu degrau de ausência de sinistros não é afetado. Além disso, se você cobrir do próprio bolso o custo do dano sem repassá-lo à apólice, como o processo não é aberto, seu desconto continua intacto. Em algumas empresas, danos como quebra de vidro e furto de rádio-CD também não anulam o desconto uma única vez; você precisa confirmar isso nas condições especiais da sua apólice.
Mini reparo: a saída silenciosa para os pequenos danos
Nos últimos anos, a cobertura de mini reparo presente na maioria das apólices é o antídoto exato para esse momento de decisão. Pequenos danos, como riscos leves, amassados de para-choque e de lataria, e trincas de vidro, são reparados sem abrir um processo de sinistro; nenhum valor de dano ou registro de acidente é inserido no sistema SBM, portanto o seu degrau de ausência de sinistros é preservado. O limite de mini reparo varia conforme a empresa e a apólice; algumas apólices aplicam limites como 1.500-2.000 TL. Quando a troca ou o reparo do vidro é feito dentro da cobertura de mini reparo, não afeta a ausência de sinistros.
Há dois pontos a observar. Primeiro, o efeito do mini reparo na ausência de sinistros varia de apólice para apólice; algumas empresas oferecem esse serviço sem anular o desconto, e em algumas aplicações solicitar indenização por danos fora da cobertura pode anular o desconto. Segundo, se a sua apólice não tiver essa cobertura, mandar reparar os pequenos danos por conta própria, com preço com desconto, nas oficinas conveniadas da seguradora é um caminho razoável de proteção.
A conta a fazer no momento da decisão: verificação em quatro passos
Nos velhos tempos, essa decisão era tomada puramente por instinto; uns relatavam cada risco imediatamente, outros pagavam do próprio bolso por anos. Agora temos uma moldura numérica e você pode esclarecer a decisão em quatro passos:
- Descubra o custo do reparo. Peça um orçamento em uma oficina conveniada ou em um funileiro independente por um pequeno amassado ou risco. Sem ir ao perito, será um valor aproximado.
- Estime a sua perda de desconto. Pergunte ao seu corretor sobre a sua porcentagem de desconto na apólice e o efeito no seu prêmio de retroceder um nível. Multiply o diferencial de desconto que você perderá pela base do prêmio para encontrar o custo anual adicional aproximado.
- Compare os dois valores. Se o custo do reparo for menor do que o prêmio adicional que você pagará por um ou dois anos, não comunicar; se for maior, comunicar faz sentido.
- Verifique as alternativas. Você tem cobertura de mini reparo, qual é o limite? O dano decorreu da culpa da outra parte, há possibilidade de regresso? Essas perguntas podem mudar a resposta.
A essência deste cálculo é a seguinte: se o dano pequeno não supera o valor do desconto que você perderá, não comunicar é mais barato a longo prazo. Mas se o valor do dano estiver claramente acima da perda de desconto, não vale a pena ser mesquinho; os custos de reparação de hoje podem sair mais altos do que o previsto, e a razão de ser do seguro de danos próprios é justamente transferir os riscos de grande e médio porte para a apólice.
Os detalhes sutis de proteger o desconto
O desconto por ausência de sinistros está vinculado à pessoa; ele continua mesmo se você trocar de veículo ou de seguradora. É transferível entre cônjuges, mas não passa para outros familiares nem se transfere aos herdeiros em caso de falecimento. Perder o prazo de renovação, por sua vez, pode levar à perda do desconto; a tolerância da empresa varia de um dia a seis meses, ou até a um ano. Em uma apólice de seguro obrigatório de trânsito vencida, é aplicada uma majoração de 5% a cada 30 dias a partir da data de vencimento, e essa majoração pode chegar a no máximo 50%. Uma longa interrupção do seguro casco também pode fazer você perder o direito ao desconto.
Dois instrumentos adicionais de proteção podem ser considerados. O primeiro é a cobertura de proteção por ausência de sinistros: algumas seguradoras mantêm o desconto mesmo com sinistro para os segurados que contratam essa cobertura. A segunda é verificar seu histórico de sinistros por meio do serviço de consulta de apólices e informações de sinistros no e-Devlet; sem saber quais sinistros foram registrados, você não pode tomar a decisão correta.
Conclusão: a decisão baseia-se não em uma fórmula, mas em um equilíbrio
Comunicar ou não um dano pequeno ao seguro casco não é uma pergunta com resposta universal; a base do prêmio, o seu nível de desconto, a natureza do dano e as condições específicas da sua apólice alteram o resultado. Nosso guia é claro: primeiro descubra o preço do conserto, depois calcule a sua perda de desconto, compare os dois valores e verifique sempre as possibilidades de mini reparo e de regresso. Para riscos leves, na maioria das vezes não abrir processo e subir com paciência o seu nível de ausência de sinistros compensa a longo prazo. Mas diante de um dano real, o caminho é assumir o aumento do prêmio e deixar que a sua apólice faça o trabalho dela. O seguro casco existe justamente para estabelecer esse equilíbrio.
Fontes
- O que é o desconto por ausência de sinistros no seguro casco e como utilizá-lo?
- Desconto por ausência de sinistros no seguro casco: vantagens, proteção e consulta
- O que você precisa saber sobre o desconto por ausência de sinistros
- Cálculo do seguro casco: 9 fatores que reduzem o seu prêmio
- O que é o desconto por ausência de sinistros? Vantagens no seguro obrigatório e no casco
- O que o seguro casco cobre e em quais situações paga?
- Níveis de ausência de sinistros nos seguros de trânsito e casco
- Desconto por ausência de sinistros no seguro casco e seus níveis (2026)