O Que o Seguro Contra Danos Próprios de Cobertura Limitada Cobre e o Que Não Paga?
Todo aquele que tenta comparar propostas de seguro se depara com o seguinte: uma apólice diz "seguro contra danos restrito", outra "seguro contra danos completo", e a diferença de prêmio entre elas às vezes equivale a uma quantia considerável. Mas o que essa diferença representa na verdade? Qual cobertura fica em qual pacote, e qual pode ser recuperada com um prêmio adicional? O motorista que não sabe a resposta a essas perguntas geralmente paga por uma cobertura desnecessária ou descobre, no dia do sinistro, que a apólice na verdade não cobre "tudo" como imaginava.
Neste artigo, abordaremos passo a passo o que o seguro contra danos de cobertura restrita paga, o que não paga e para quem é realmente uma escolha sensata. O tema será avaliado não pela linguagem de marketing das seguradoras, mas pelas definições oficiais das condições gerais, sob o olhar de alguém que trabalha nesse ramo há mais de trinta anos.
Como os tipos de seguro contra danos são oficialmente classificados?
As Condições Gerais do Seguro contra Danos para Veículos Terrestres definem quatro tipos distintos de seguro contra danos: Seguro de danos próprios Restrito, Seguro de danos próprios, Seguro de danos próprios Ampliado e Seguro de danos próprios Completo. Essa classificação não é uma invenção de marketing; é obrigatório que o nome do produto conste no título da apólice em letras maiúsculas de pelo menos 16 pontos e em conformidade com a cobertura oferecida. Ou seja, você pode identificar o tipo da sua apólice pelo título; a empresa não pode escondê-lo.
As definições oficiais baseiam-se, em essência, numa lógica muito simples:
- Seguro contra danos restrito: é o produto que oferece cobertura para apenas uma parte dos grupos principais de cobertura.
- Seguro contra danos: abrange a totalidade dos grupos principais de cobertura.
- Seguro contra danos estendido: todos os grupos principais de cobertura mais uma parte dos riscos que podem ser acrescentados mediante cláusula adicional.
- Seguro contra danos completo: todos os grupos principais de cobertura e todos os riscos que podem ser acrescentados mediante cláusula adicional.
Os nomes em circulação no mercado, como "mini seguro contra danos", "seguro contra perda total", "seguro contra danos completo" ou "seguro de marca", não são tipos oficiais; são nomes de pacotes que as empresas criam com base nesses quatro tipos fundamentais. Na linguagem cotidiana, "seguro contra danos completo" geralmente se refere ao seguro contra danos estendido; já o oficial Seguro contra danos completo inclui todos os riscos que podem ser acrescentados mediante cláusula adicional.
Destaques
- As condições gerais definem 4 tipos de seguro contra danos: restrito, padrão, estendido e completo.
- No seguro contra danos restrito, enchentes e inundações em regra não são indenizadas; é necessária uma cláusula adicional.
- Nos períodos sem sinistros, os degraus de desconto podem chegar a 30% a 60%.
- O nome do produto no título da apólice deve ser escrito em letras maiúsculas de pelo menos 16 pontos.
Quais são os grupos principais de cobertura e quais deles o seguro contra danos restrito mantém?
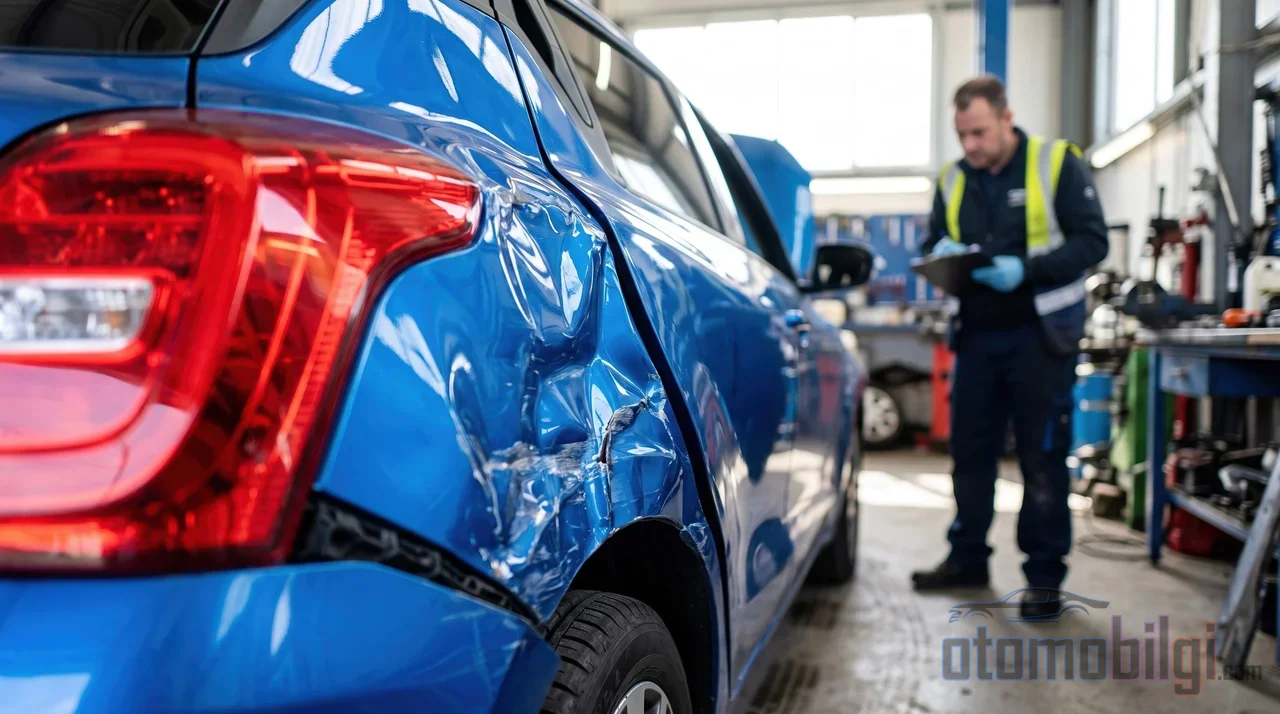
Nas condições gerais, os grupos principais de cobertura são enumerados assim: colisão; impacto, capotamento, queda e rolamento; atos dolosos de terceiros; incêndio; roubo do veículo ou de suas peças. O seguro contra danos padrão abrange a totalidade desses grupos. O seguro contra danos restrito, por sua vez, é formado pela exclusão de pelo menos uma dessas coberturas principais do contrato. Ou seja, o seguro contra danos restrito não é um produto fixo; qual cobertura é excluída varia conforme a empresa e o produto.
Nos pacotes de seguro contra danos restrito disponíveis no mercado, tipicamente encontram-se as seguintes coberturas: roubo do veículo, incêndio, quebra de vidros, acidentes de trânsito e colisão estacionada por outro veículo. Mas aqui o ponto crítico é o seguinte: uma apólice de seguro casco reduzido pode incluir roubo enquanto outra pode não incluir. Antes de comprar a apólice, é imprescindível verificar uma a uma quais coberturas principais foram selecionadas.
Coberturas adicionais opcionais também podem ser acrescentadas ao seguro casco reduzido: responsabilidade civil facultativa, reboque e resgate, veículo substituto, peças originais, mini manutenção e reparação, despesas médicas de emergência, serviço de assistência e proteção jurídica são os principais. Ou seja, o seguro casco reduzido não é um produto "tudo ou nada"; pode ser moldado conforme a necessidade.
Inundação, terrorismo, greve-lockout: Por que as coberturas facultativas são adquiridas separadamente no seguro casco reduzido?
A seção "Danos que Podem ser Incluídos na Cobertura por Contrato Adicional" das condições gerais afirma claramente que certos riscos só podem ser garantidos mediante contrato adicional. Danos causados por terremoto, inundação e enchente, tempestade e granizo pertencem a esse grupo. Riscos como terrorismo, distúrbios populares, greve e lockout também são incluídos na apólice mediante cláusulas adicionais.
Como regra, o seguro casco reduzido não inclui cobertura contra inundação. Se não houver contrato adicional, não será feito pagamento por danos de inundação; isso não é uma interpretação contestável, é consequência natural da definição. Em algumas seguradoras, a cláusula de inundação pode ser acrescentada ao seguro casco reduzido mediante prêmio adicional, mas pensar nessa adição é possível somente antes da ocorrência do sinistro; acrescentar a cláusula retroativamente depois da enchente não é possível.
Após desastres de inundação, um detalhe frequentemente enfatizado na imprensa é o prazo de notificação: para comunicar o sinistro, geralmente é necessária a notificação dentro de 5 dias úteis, e o pagamento depende da cobertura da apólice e da natureza do dano. Mesmo os proprietários de veículos com seguro casco não devem esperar pagamento automático; o que determina é se a apólice contém ou não cobertura contra inundação.
Em resumo, riscos como inundação, terremoto, terrorismo, greve-lockout e similares costumam estar incluídos como padrão nos pacotes de seguro casco ampliado; no seguro casco reduzido, ou não existem de forma alguma, ou precisam ser acrescentados pagando prêmio adicional. Uma parte significativa da diferença de prêmio entre os dois pacotes surge exatamente neste ponto.
Seguro casco reduzido ou seguro casco completo? Ver os pacotes lado a lado
Comparar a cobertura dos quatro tipos em uma única tabela é o passo mais saudável antes de fazer a escolha:
| Tipo de seguro casco | Coberturas principais | Riscos que podem ser acrescentados por contrato adicional |
|---|---|---|
| Seguro Casco Reduzido | Uma parte | Parcialmente, pode ser acrescentado com prêmio adicional |
| Seguro Casco | Totalidade | Não (se acrescentado, o tipo muda) |
| Seguro Casco Ampliado | Totalidade | Uma parte |
| Seguro Casco Completo | Totalidade | Totalidade |
A conclusão prática da tabela é a seguinte: a transição do seguro casco reduzido para o completo começa com a complementação das lacunas das coberturas principais e é concluída com a inclusão dos riscos adicionais na cobertura. O que determina onde um motorista se posicionará nessa escada é o perfil do seu veículo e seus hábitos de uso.
Quem economiza no prêmio com o seguro casco reduzido e quem não economiza?
A vantagem mais evidente do seguro casco reduzido é o preço. Como o cliente escolhe o conteúdo do pacote, não paga todos os valores de cobertura principais. Mas qual proprietário de veículo realmente transforma essa economia a seu favor?
Perfis para os quais o seguro com cobertura reduzida faz sentido
- Proprietários de veículos usados ou de baixo valor: À medida que o valor de seguro do veículo diminui, o prêmio do pacote com coberturas amplas fica desproporcional. Produtos de cobertura reduzida ou do tipo perda total mantêm o prêmio sob controle.
- Motoristas que rodam poucos quilômetros e têm garagem fechada: Se a exposição ao risco é baixa, fica mais fácil que a cobertura não paga compense o prêmio pago.
- Quem está disposto a arcar com pequenos danos do próprio bolso: Em produtos reduzidos do tipo perda total, danos parciais podem não ser cobertos de forma alguma; o motorista que escolhe isso conscientemente não sai perdendo.
Cenários em que o seguro com cobertura reduzida sai caro
Por outro lado, também há situações em que a economia não é compensada. Se um veículo estacionado na rua em uma região de alto risco de enchente e inundação não tiver a cobertura contra enchentes incluída, os danos causados em uma única noite não são indenizados pela apólice. Escolher um pacote reduzido para um veículo novo ou de alto valor pode significar devolver de uma só vez, em um único grande dano, a diferença de prêmio acumulada por anos. Já os proprietários de veículos financiados, se contratarem o seguro reduzido sem verificar as coberturas mínimas exigidas pela instituição financeira, a apólice pode não atender às condições do crédito.
Também é preciso lembrar que recursos que reduzem a cobertura (franquia, vidro equivalente, remoção de coberturas adicionais) diminuem o prêmio, mas aumentam o valor que sairá do bolso no momento do sinistro. Ao analisar detalhadamente os itens do prêmio, a pergunta principal que deve ser feita é: eu pagaria esse dano amanhã do meu próprio bolso?
Como funciona o bônus sem sinistro no seguro com cobertura reduzida?
Em relação ao bônus sem sinistro, o seguro com cobertura reduzida não se comporta de forma diferente do seguro padrão. O desconto gradual é conquistado quando o período de seguro de 365 dias é concluído sem sinistros: primeiro ano 30%, segundo ano 40%, terceiro ano 50% e quarto ano 60%. O motorista que completa o período com cobertura reduzida sem sinistros mantém esse desconto mesmo que migre para o seguro ampliado na renovação; ou seja, o pacote reduzido também pode ser usado como uma forma barata de acumular degraus de desconto.
Porém, há um detalhe importante: o desconto é aplicado apenas ao prêmio das coberturas principais. O prêmio das coberturas adicionais não está sujeito ao desconto; por isso, o ganho líquido refletido no total da apólice fica menor do que a porcentagem nominal. Antes de comunicar um pequeno sinistro, é prudente comparar o valor do dano com a perda do desconto a ser conquistado e calcular o custo total.
De modo geral, o prêmio é influenciado pelo ano do modelo e pelo valor do seguro, pelo histórico sem sinistros, pela forma de uso e pelas coberturas adicionais escolhidas. Nos produtos de seguro com cobertura reduzida, podem existir algumas condições gerais exigidas pelas seguradoras: por exemplo, que a idade do veículo esteja em uma determinada faixa, que o motorista tenha idade acima de um certo limite ou que não tenha contratado seguro com a mesma empresa recentemente. Essas condições variam de empresa para empresa; a regra geral é ser o proprietário do veículo.
O que o seguro com cobertura reduzida paga e o que não paga? Resposta curta
O resumo do resumo é o seguinte: O seguro casco de cobertura restrita cobre apenas parte do grupo principal de garantias, na medida em que você as seleciona (por exemplo, roubo e incêndio); porém, em princípio, não paga a totalidade das garantias principais nem riscos adicionais como inundação, terremoto, terrorismo e greve-lockout. Esses riscos adicionais só entram na cobertura mediante contrato e prêmio adicionais. O seguro casco de cobertura restrita; pode proporcionar uma economia significativa de prêmio em veículos antigos, de baixo valor e pouco utilizados, mas a conta da garantia deixada de fora recai sobre o proprietário do veículo no momento do sinistro, sem desconto e sem compensação.
A regra comum de quem já tem experiência nesse assunto não mudou: leia a apólice pelo que ela não cobre, não pelo prêmio. Antigamente, seu corretor fazia essa análise por você; agora você está sozinho diante da tela de cotação, e a diferença aparece não antes da assinatura, mas no dia do sinistro.
Fontes
- Tipos de Seguro Casco: Casco Mini, Restrito e Ampliado (2026) - Net Grup Sigorta
- O Que o Seguro Casco Restrito Cobre? - Sigortaladım
- O Que é o Seguro Casco Restrito? - Dicionário de Seguros Aksigorta
- O que é seguro casco restrito? - Enuygun Sigorta
- Quais Riscos Você Pode Cobrir com o Seguro Casco? - Emeklier
- Quais São as Diferenças Entre o Seguro Casco e o Seguro de Trânsito? - Sigortam.net
- O Que é o Casco Mini (Restrito), Qual é sua Cobertura e Quais São suas Vantagens? - Süper Sigortam