ماذا تغطي وثيقة التأمين التكميلي الضيقة النطاق، وماذا لا تدفع مقابلها؟
أي شخص يحاول مقارنة عروض التأمين سيواجه هذا الموقف: وثيقة واحدة تقول "تأمين شامل محدود" وأخرى "تأمين شامل كامل"، وفرق قسط التأمين بينهما يعادل أحياناً مبلغاً كبيراً من المال. لكن ما قيمة هذا الفرق فعلياً؟ أي ضمان يبقى في أي حزمة، وأيها يمكن استعادته بقسط إضافي؟ السائق الذي لا يعرف إجابات هذه الأسئلة يدفع غالباً ثمناً لضمانات غير ضرورية، أو يكتشف يوم وقوع الضرر أن وثيقته في الحقيقة لا تغطي "كل شيء" كما كان يتصور أبداً.
في هذا المقال سنتناول خطوة بخطوة ما يدفعه التأمين الشامل محدود النطاق، وما لا يدفعه، ولمن يكون خياراً منطقياً فعلاً. سيتم تقييم الموضوع ليس بلغة التسويق لشركات التأمين، بل بالتعريفات الرسمية الواردة في الشروط العامة، ومن وجهة نظر شخص يعمل في هذا المجال لأكثر من ثلاثين عاماً.
كيف يتم التصنيف الرسمي لأنواع التأمين الشامل؟
تحدد الشروط العامة لتأمين المركبات البرية الشامل أربعة أنواع مختلفة من التأمين الشامل: التأمين الشامل المحدود، التأمين الشامل، التأمين الشامل الموسع و التأمين الشامل الكامل. هذا التصنيف ليس اختراعاً تسويقياً؛ فمن الضروري كتابة اسم المنتج في عنوان الوثيقة بخط كبير لا يقل عن 16 نقطة وبما يتوافق مع الضمانات المقدمة. أي أنك يمكنك معرفة نوع الوثيقة التي بين يديك من عنوانها؛ فالشركة لا تستطيع إخفاء ذلك.
التعريفات الرسمية تقوم في جوهرها على منطق بسيط جداً:
- التأمين الشامل المحدود: هو منتج تُقدَّم فيه الضمانات لجزء فقط من مجموعات الضمانات الرئيسية.
- التأمين الشامل: يغطي جميع مجموعات الضمانات الرئيسية.
- التأمين الشامل الموسع: جميع الضمانات الرئيسية بالإضافة إلى جزء من المخاطر التي يمكن إضافتها باتفاقية إضافية.
- التأمين الشامل الكامل: جميع الضمانات الرئيسية وجميع المخاطر التي يمكن إضافتها باتفاقية إضافية.
أما التسميات المتداولة في السوق مثل "التأمين الشامل المصغر" و"تأمين الضرر الكلي" و"التأمين الشامل الكامل (فول كاسكو)" أو "تأمين الماركة" فهي ليست أنواعاً رسمية؛ بل هي أسماء حزم تقدمها الشركات استناداً إلى هذه الأنواع الأساسية الأربعة. غالباً ما يعني "التأمين الشامل الكامل" في اللغة اليومية التأمين الشامل الموسع؛ بينما يشمل التأمين الشامل الكامل الرسمي جميع المخاطر التي يمكن إضافتها باتفاقية إضافية.
النقاط البارزة
- تحدد الشروط العامة 4 أنواع من التأمين الشامل: المحدود والقياسي والموسع والكامل.
- في التأمين الشامل المحدود، لا يُدفع التعويض عن السيول والفيضانات كقاعدة عامة؛ فيتطلب ذلك بنداً إضافياً.
- في الفترات الخالية من الحوادث، تصل درجات الخصم إلى 30% إلى 60%.
- يجب كتابة اسم المنتج في عنوان الوثيقة بخط كبير لا يقل عن 16 نقطة.
ما هي مجموعات الضمانات الرئيسية وأيها يشمله التأمين الشامل المحدود؟
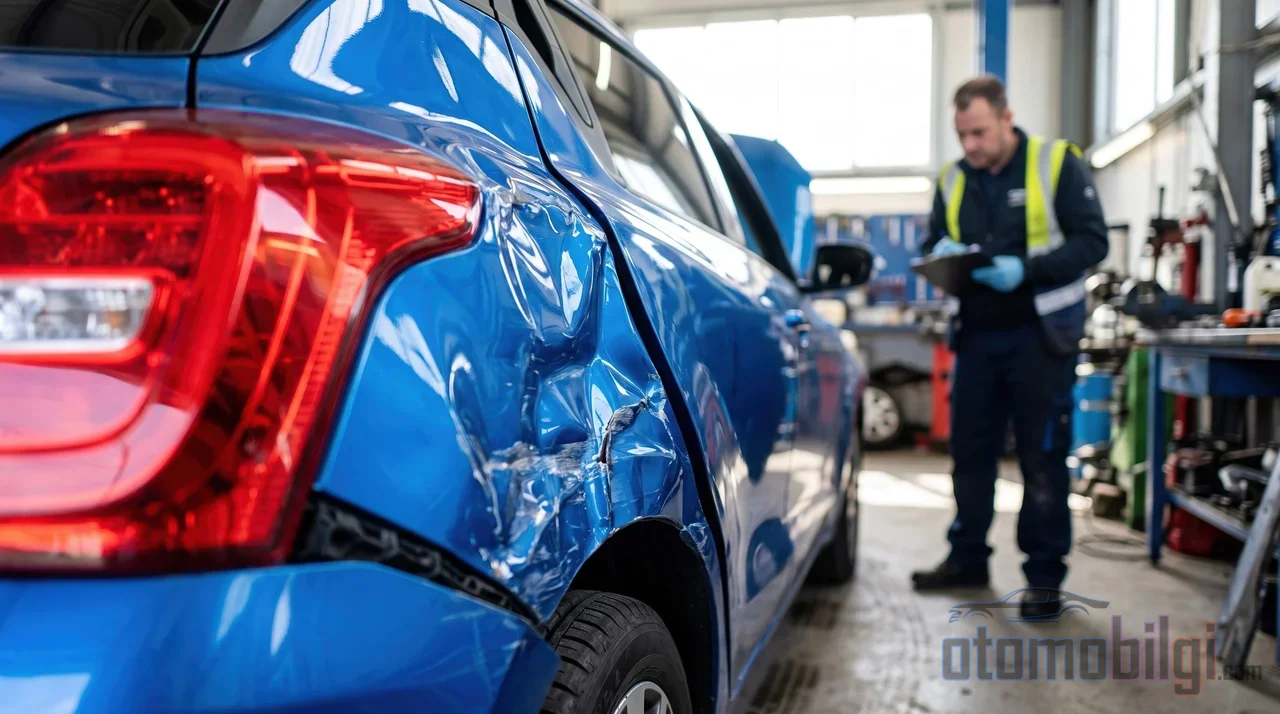
تُعدَّد مجموعات الضمانات الرئيسية في الشروط العامة كما يلي: الاصطدام؛ الارتطام والانقلاب والسقوط والتدحرج؛ الأفعال الخبيثة من الغير؛ الاشتعال والحريق؛ سرقة السيارة أو قطعها. التأمين الشامل القياسي يغطي جميع هذه المجموعات. أما التأمين الشامل المحدود فيُنشأ باستبعاد أحد هذه الضمانات الرئيسية على الأقل من العقد. أي أن التأمين الشامل المحدود ليس منتجاً ثابتاً؛ بل يتغير الضمان المستبعد حسب الشركة والمنتج.
في حزم التأمين الشامل المحدود المتوفرة في السوق، توجد عادة الضمانات التالية: سرقة السيارة، والاشتعال، وتكسر الزجاج، وحوادث المرور، والاصطدام بها وهي متوقفة من قبل سيارة أخرى. لكن النقطة الحرجة هنا هي: بوليصة التأمين الشامل الضيق قد تشمل السرقة بينما قد لا تشملها بوليصة أخرى. من الضروري التحقق واحداً واحداً من التغطيات الرئيسية المختارة قبل شراء البوليصة.
يمكن أيضاً إضافة تغطيات اختيارية إلى التأمين الشامل الضيق: المسؤولية المالية الاختيارية، وسحب وإنقاذ السيارة، والسيارة البديلة، والقطع الأصلية، والصيانة والإصلاح المصغر، والمصاريف الطبية الطارئة، وخدمة المساعدة، والحماية القانونية، وهي أبرزها. أي أن التأمين الشامل الضيق ليس منتجاً من نوع "خذ ithau اتركه"؛ بل يمكن تشكيله حسب الحاجة.
الفيضانات، والإرهاب، والإضراب والإغلاق: لماذا تُشترى التغطيات الاختيارية بشكل منفصل في التأمين الشامل الضيق؟
ينص قسم "الأضرار التي يمكن إدراجها في نطاق التغطية بموجب اتفاق إضافي" في الشروط العامة بوضوح على أن بعض المخاطر لا يمكن ضمانها إلا بموجب اتفاق إضافي. الأضرار الناتجة عن الزلازل والفيضانات وارتفاع منسوب المياه والعواصف والبَرَد تقع ضمن هذه الفئة. أما مخاطر الإرهاب والحركات الشعبية والإضراب والإغلاق فتُدرج في البوليصة أيضاً عبر بنود إضافية.
التأمين الشامل الضيق لا يتضمن كقاعدة عامة تغطية الفيضانات. إذا لم يتم إبرام اتفاق إضافي، فلن يتم دفع أي تعويض عن أضرار الفيضانات؛ هذا ليس تفسيراً قابلاً للطعن، بل هو نتيجة طبيعية للتعريف. في بعض الشركات، يمكن إضافة بند الفيضانات إلى التأمين الشامل الضيق مقابل قسط إضافي، ولكن التفكير في هذه الإضافة ممكن فقط قبل وقوع الضرر؛ فلا مجال لإضافة البند بأثر رجعي بعد حدوث الفيضان.
من التفاصيل التي تُبرزها الصحافة كثيراً بعد كوارث الفيضانات أيضاً مدة الإخطار: يتطلب الإخطار عادةً خلال 5 أيام عمل من وقوع الضرر، ويخضع الدفع لنطاق البوليصة وطبيعة الضرر. حتى أصحاب السيارات الذين لديهم تأمين شامل لا ينبغي أن يتوقعوا الدفع تلقائياً؛ فما يحدد ذلك هو ما إذا كانت البوليصة تتضمن تغطية الفيضانات من عدمه.
باختصار، فإن مخاطر الفيضان والزلازل والإرهاب والإضراب والإغلاق وما شابه تُدرج غالباً بشكل قياسي في حزم التأمين الشامل الموسع؛ أما في التأمين الشامل الضيق فإما أنها غير موجودة إطلاقاً وإما يجب إضافتها عن طريق دفع قسط إضافي. الجزء الأكبر من فرق الأقساط بين الحزمتين يظهر في الواقع عند هذه النقطة بالذات.
التأمين الشامل الضيق أم التأمين الشامل الكامل؟ رؤية الحزم جنباً إلى جنب
مقارنة نطاقات الأنواع الأربعة في جدول واحد هي الخطوة الأكثر سلامة قبل اتخاذ القرار:
| نوع التأمين الشامل | التغطيات الرئيسية | المخاطر التي يمكن إضافتها بموجب اتفاق إضافي |
|---|---|---|
| التأمين الشامل الضيق | بعضها | جزئياً، يمكن إضافتها مقابل قسط إضافي |
| التأمين الشامل (نوعان) | الكامل | لا (إن أُضيف يتغير النوع) |
| التأمين الشامل الموسع | الكامل | بعضها |
| التأمين الشامل الكامل | الكامل | الكامل |
النتيجة العملية المستخلصة من الجدول هي: الانتقال من التأمين الشامل الضيق إلى الكامل يبدأ بإكمال أوجه القصور في التغطيات الرئيسية، ثم يكتمل بإدراج المخاطر الإضافية في نطاق التغطية. أما ما يحدد مكان السائق على هذا السلم هو ملف سيارته وعادات استخدامه.
من يوفر على الأقساط بالتأمين الشامل الضيق، ومن لا يوفر؟
الميزة الأوضح للتأمين الشامل الضيق هي السعر. بما أن العميل هو من اختار محتوى الحزمة، فهو لا يدفع جميع بدلات الضمان الرئيسية. من إذن صاحب السيارة الذي يمكنه حقاً تحويل هذا التوفير لمصلحته؟
الملفات التي يكون فيها التأمين الضيق خياراً منطقياً
- أصحاب السيارات القديمة أو المستعملة منخفضة القيمة: كلما انخفضت قيمة التأمين للسيارة، أصبح قسط الحزمة الشاملة غير متناسب. تحافظ المنتجات الضيقة أو من نوع الخسارة الكلية على القسط تحت السيطرة.
- السائقون الذين يقودون مسافات قليلة ولديهم مرآب مغلق: إذا كان التعرض للمخاطر منخفضاً، يصبح من الأسهل أن يعوّض التغطية غير المدفوعة القسط المدفوع.
- من يتحملون بالفعل تغطية الأضرار الصغيرة من جيوبهم: في المنتجات الضيقة من نوع الخسارة الكلية، قد لا تُغطى الأضرار الجزئية إطلاقاً؛ والسائق الذي يختار ذلك عن علم لا يخسر.
السيناريوهات التي يكلف فيها التأمين الضيق ثمناً باهظاً
على العكس، هناك أيضاً حالات لا يعوّض فيها التوفير الخسارة. إذا كانت سيارة متوقفة في الشارع في منطقة عالية الخطورة من الفيضانات وغرق المياه، ولم تُضاف إليها تغطية الغرق، فلن يُدفع أي ضرر يحدث في ليلة واحدة من البوليصة إطلاقاً. اختيار الحزمة الضيقة لسيارة جديدة أو عالية القيمة قد يعني سداد فرق الأقساط المتراكم لسنوات دفعة واحدة عند ضرر كبير واحد. أما أصحاب السيارات المشتراة بالتقسيط، فإن أجروا تأميناً ضيقاً دون التحقق من الحد الأدنى من الضمانات التي يطلبها جهة التمويل، فقد لا تلبي البوليصة شروط القرض.
يجب أيضاً عدم نسيان أن العوامل التي تضيّق التغطية (التحمل، الزجاج المكافئ، إزالة الضمانات الإضافية) تخفض القسط لكنها تزيد المبلغ الذي سيخرج من الجيب لحظة الضرر. عند فحص بنود القسط، السؤال الأساسي الذي يجب طرحه هو: هل سأدفع هذا الضرر غداً من جيبي؟
كيف يعمل خصم خلو السجل من المطالبات في التأمين الضيق؟
التأمين الضيق لا يتصرف بشكل مختلف عن التأمين القياسي فيما يتعلق بخصم خلو السجل من المطالبات. عند اكتمال فترة التأمين البالغة 365 يوماً دون مطالبات، يتم كسب خصم تدريجي: السنة الأولى %30، والسنة الثانية %40، والسنة الثالثة %50 ، والسنة الرابعة %60. السائق الذي يمضي فترة التأمين الضيق دون مطالبات يحتفظ بهذا الخصم حتى إذا انتقل عند التجديد إلى التأمين الموسع؛ أي أن الحزمة الضيقة يمكن استخدامها أيضاً كطريقة رخيصة لتجميع درجات الخصم.
لكن هناك تفصيل دقيق: يُطبق الخصم فقط على قسط الضمانات الرئيسية. قسط الضمانات الإضافية ليس خاضعاً للخصم؛ لذلك يبقى الربح الصافي المنعكس على إجمالي البوليصة أقل من النسبة المئوية على الورق. قبل الإبلاغ عن ضرر صغير، من الحكمة وضع مبلغ الضرر جنباً إلى جنب مع خسارة الخصم المكتسب وحساب التكلفة الإجمالية.
يتأثر القسط عموماً بسنة الطراز وقيمة التأمين، وسجل خلو المطالبات، وطريقة الاستخدام، والضمانات الإضافية المختارة. قد تكون هناك أيضاً بعض الشروط العامة التي تبحث عنها الشركات في منتجات التأمين الضيق: مثلاً أن يكون عمر السيارة ضمن نطاق معين، أو أن يكون عمر السائق فوق حد معين، أو أنه لم يقم مؤخراً بعمل تأمين من نفس الشركة. تختلف هذه من شركة إلى أخرى؛ القاعدة العامة هي امتلاك سيارة.
ماذا يدفع التأمين الضيق التغطية، وماذا لا يدفع؟ الإجابة المختصرة
خلاصة الخلاصة هي: التأمين الشامل الضيق يغطي جزءاً من مجموعة التغطيات الرئيسية بمقدار ما تختاره (على سبيل المثال السرقة والحرائق)؛ لكنه كقاعدة عامة لا يدفع جميع التغطيات الرئيسية ولا المخاطر الإضافية مثل الفيضانات والزلازل والإرهاب والإضراب والإغلاق. لا تدخل هذه المخاطر الإضافية في نطاق التغطية إلا باتفاقية إضافية وقسط إضافي. التأمين الشامل الضيق؛ يمكن أن يوفر توفيراً كبيراً في قسط التأمين للسيارات القديمة ومنخفضة القيمة والقليلة الاستخدام، لكن فاتورة التغطية الناقصة تبقى في لحظة وقوع الحادث، دون أي خصم أو تعويض، على عاتق مالك السيارة.
القاعدة المشتركة لدى من بلعوا غبار هذه المهنة لم تتغير: اقرأ وثيقة التأمين بناءً على ما لا تغطيه، وليس بناءً على قسطها. في السابق كان وكيل التأمين يقوم بهذه القراءة نيابة عنك؛ أما الآن فأنت وحدك أمام شاشة العرض، والفرق لا يظهر قبل التوقيع، بل في يوم وقوع الحادث.
المصادر
- أنواع التأمين الشامل: التأمين المصغر والضيق والموسع (2026) - Net Grup Sigorta
- ماذا يغطي التأمين الشامل الضيق؟ - Sigortaladım
- ما هو التأمين الشامل الضيق؟ - قاموس Aksigorta للتأمين
- ما هو التأمين الشامل الضيق؟ - Enuygun Sigorta
- ما المخاطر التي يمكنك تغطيتها بالتأمين الشامل الشامل؟ - Emeklier
- ما هي الفروقات بين التأمين الشامل وتأمين المرور؟ - Sigortam.net
- ما هو التأمين المصغر (الضيق) وما نطاق تغطيته ومزاياه؟ - Süper Sigortam