Mit fedez le a szűk körű kaszko biztosítás, és mit nem fizet ki?
Akinek megpróbálják összehasonlítani a biztosítási ajánlatokat, a következővel szembesülnek: az egyik kötvény "szűk kaszko" alattit mond, a másik "teljes kaszko" alattit, a két díj közti különbség néha komoly pénzt tesz ki. De mi is valójában ennek a különbségnek a tartalma? Melyik fedezet melyik csomagban marad, és melyik váltó vissza extra díj fizetésével? Aki nem ismeri e kérdések válaszait, az legtöbbször vagy felesleges fedezetért fizet, vagy a kár napján derül ki számára, hogy a kötvény valójában egyáltalán nem fedez "mindent", ahogy hittük.
Ebben a cikkben lépésről lépésre megnézzük, a szűk lefedettségű kaszko mit fizet ki, mit nem, és kinek számára jelent valóban értelmes választást. A témát nem a biztosító társaságok marketingnyelvén, hanem az általános feltételek hivatalos meghatározásai alapján, egy több mint harminc éve ebben a szakmában dolgozó ember szemével értékeljük.
Hivatalosan hogyan különböztetik meg a kaszko típusait?
A Közúti Járművek Kaszko Biztosítás Általános Feltételei négy külön kaszko típust határoznak meg: Szűk Kaszko, Kaszko, Kiterjesztett Kaszko és Teljes Kaszko. Ez a megkülönböztetés nem marketingtalálmány; a kötvény címében a termék nevét legalább 16 pontos nagybetűkkel, a nyújtott fedezettel összhangban kell feltüntetni, ez kötelező. Vagyis a kézben tartott kötvény típusát a címéből meg lehet állapítani; a társaság ezt nem rejtheti el.
A hivatalos meghatározások lényegében egy nagyon egyszerű logikára épülnek:
- Szűk Kaszko: Olyan termék, amely csak a fő fedezeti csoportok egy részére nyújt fedezetet.
- Kaszko: Minden fő fedezeti csoportot lefed.
- Kiterjesztett Kaszko: Minden fő fedezet, plusz a mellékes szerződéssel hozzáadható kockázatok egy része.
- Teljes Kaszko: Minden fő fedezet és a mellékes szerződéssel hozzáadható kockázatok teljes köre.
A piacon keringő "mini kaszko", "totál kár kaszko", "full kaszko" vagy "márka kaszko" elnevezések nem hivatalos típusok; ezek a társaságok által e négy alapvető típusra épülő csomagnevek. A "full kaszko" a köznyelvben leggyakrabban a kiterjesztett kaszkót jelenti; a hivatalos Teljes Kaszko pedig a mellékes szerződéssel hozzáadható kockázatok mindegyikét tartalmazza.
Kiemelt pontok
- Az általános feltételek 4 kaszko típust határoznak meg: szűk, standard, kiterjesztett és teljes kaszko.
- A szűk kaszkóban az árvíz és a vízmentorulás alap esetben nem térül meg; extra záradék szükséges hozzá.
- Kármentes időszakokban a kedvezményfokozatok %30-tól %60-ig emelkednek.
- A kötvény címében szereplő terméknév legalább 16 pontos nagybetűkkel írandó.
Mik a fő fedezeti csoportok, és a szűk kaszko melyikeket tartja meg közülük?
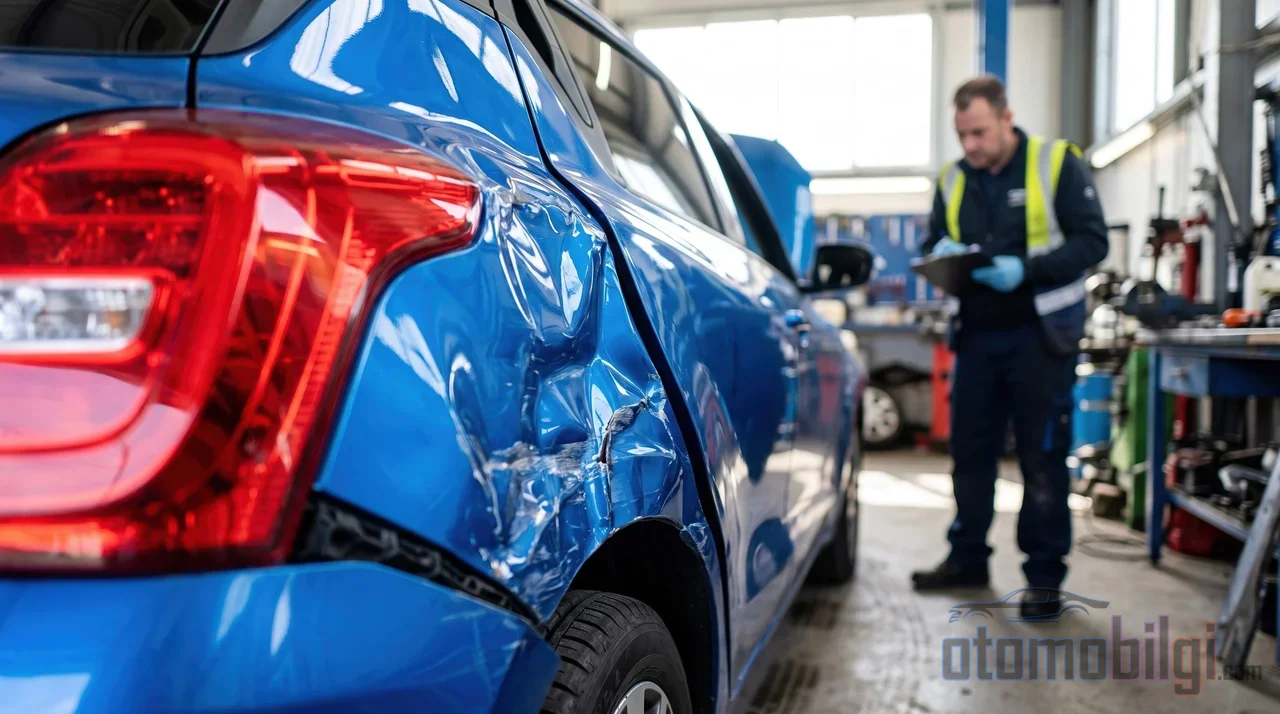
Az általános feltételekben a fő fedezeti csoportok a következők: ütközés; ütés, felborulás, leesés és legurulás; harmadik személyek rosszhiszemű cselekedetei; égés; a jármű vagy annak alkatrészeinek ellopása. A standard kaszko e csoportok mindegyikét lefedi. A szűk kaszko pedig úgy jön létre, hogy e fő fedezetek közül legalább egyet kihagynak a szerződésből. Vagyis a szűk kaszko nem rögzített termék; az, hogy melyik fedezet marad ki, társaságonként és termékenként változik.
A piacon kapható szűk kaszko csomagokban jellemzően a következő fedezetek szerepelnek: a jármű ellopása, égés, üvegtörés, közlekedési balesetek, valamint parkolás közbeni másik jármű általi ütközés. Itt azonban a kulcskérdés a következő: az egyik szűk casco kötvényben szerepel a lopás, a másikban pedig nem feltétlenül. A kötvény megvásárlása előtt feltétlenül egyenként ellenőrizni kell, hogy mely fő garanciák lettek kiválasztva.
A szűk cascohoz opcionális kiegészítő garanciák is hozzáadhatók: a kötelező felelősségbiztosítás (IMM) mellett a legfontosabbak: vontatás és mentés, helyettesítő jármű, eredeti alkatrész, mini karbantartás és javítás, sürgősségi orvosi költségek, asszisztenciai szolgáltatás és jogi védelem. Vagyis a szűk casco nem egy "vedd vagy hagyd" terméket jelent; az igényeknek megfelelően alakítható.
Árvíz, terrorizmus, sztrájk-zárolás: Miért kell az opcionális garanciákat külön megvásárolni a szűk kaskóban?
Az általános feltételek "Kiegészítő Szerződéssel a Garancia Hatályába Emelhető Károk" című szakasza egyértelműen kimondja, hogy bizonyos kockázatok csak kiegészítő szerződéssel biztosíthatók. A földrengés, árvíz és elárasztás, vihar és jégeső okozta károk ebbe a csoportba tartoznak. A terrorizmus, a népmozgalmak, a sztrájk és a zárolás kockázatai is szintén kiegészítő záradékokkal kerülnek be a kötvénybe.
A szűk casco szabály szerint nem tartalmaz árvízgaranciát. Ha nem készült kiegészítő szerződés, árvízkár esetén nem történik kifizetés; ez nem vitatható értelmezés, hanem a definíció természetes következménye. Egyes cégeknél az árvíz záradék felárral hozzáadható a szűk kaskóhoz, azonban ezt a kiegészítést csak a káreset előtt érdemes megfontolni; a víz alá kerülés után visszamenőlegesen záradékot felvenni nem lehetséges.
Az árvízkatasztrófák után a sajtóban gyakran hangsúlyozott részlet a bejelentési határidő is: a kár bejelentéséhez általában 5 munkanapon belüli értesítés szükséges, a kifizetés pedig a kötvény hatályától és a kár jellegétől függ. Még a kaskóval rendelkező járműtulajdonosok sem várhatnak automatikus kifizetést; a döntő tényező az, hogy a kötvényben szerepel-e árvízgarancia.
Röviden: az árvíz, földrengés, terrorizmus, sztrájk-zárolás és hasonló kockázatok a kibővített kaskócsomagokban legtöbbször standard elemként szerepelnek; a szűk kaskóban viszont vagy teljesen hiányoznak, vagy külön díjfizetéssel kell felvétetni őket. A két csomag díjkülönbségének jelentős része valójában pontosan ezen a ponton jelentkezik.
Szűk casco vagy teljes casco? A csomagok egymás melletti megtekintése
A négy típus hatókörének egyetlen táblázatban való összehasonlítása a legegészségesebb lépés a döntés előtt:
| Casco típusa | Fő garanciák | Különszerződéssel bevonnató kockázatok |
|---|---|---|
| Szűk Casco | Egy részük | Részben, felárral felvehető |
| Casco | Teljes | Nincs (ha felvennénk, a típus megváltozna) |
| Kibővített Casco | Teljes | Egy részük |
| Teljes Casco | Teljes | Teljes |
A táblázatból levont gyakorlati következtetés a következő: a szűk kaskóról a teljes kaskóra való átállás a fő garanciák hiányosságainak pótlásával kezdődik, majd a kiegészítő kockázatok lefedésével fejeződik be. Egy sofőrnek ezen a létrán hol fog állni, azt járművének profilja és használati szokásai határozzák meg.
Ki spórol díjat a szűk kaskóval, és ki nem?
A szűk casco legnyilvánvalóbb előnye az ár. Mivel az ügyfél maga választja ki a csomag tartalmát, nem fizeti meg az összes fő fedezeti összeget. De melyik járótulajdonos fordítja valóban a maga javára ezt a megtakarítást?
Azok a profilok, akiknek számára logikus a szűk casco
- Régi vagy alacsony értékű használt járművek tulajdonosai: Ahogy a jármű casco-értéke csökken, a széles fedezetű csomag díja aránytalanná válik. A szűk vagy totálkáros típusú termékek kontroll alatt tartják a díjat.
- Keveset kilométerező, zárt garázzsal rendelkező sofőrök: Ha a kockázati kitettség alacsony, könnyebb, hogy a nem fizetett fedezet egyensúlyt tartson a fizetett díjjal.
- Akik már vállalják, hogy a kisebb károkat maguk fizetik: Totálkáros típusú szűk termékeknél a részleges kár egyáltalán nem is téríthető meg; ezt tudatosan választó sofőr nem veszít.
Azok a forgatókönyvek, amikor a szűk casco drágán kerül ki
Fordítva, vannak olyan helyzetek is, amikor a megtakarításnak nincs kártérítése. Ha egy magas árvíz- és víznyomás-kockázatú területen utcára parkolt járműre nem csatolták az árvízkár-kiegészítést, egy éjszaka alatt keletkezett kárát a kötvény egyáltalán nem fizeti meg. Új vagy magas értékű járműnél a szűk csomag választása azt jelentheti, hogy egyetlen nagy kár esetén egyszerre kell visszafizetni az évek alatt felhalmozott díjkülönbséget. A hitelre vásárolt jármű tulajdonosai pedig, ha anélkül kötnek szűk cascót, hogy ellenőriznék a pénzügyi intézmény által megkövetelt minimális fedezeteket, a kötvény nem felelhet meg a hitelfeltételeknek.
Nem szabad megfeledkezni arról sem, hogy a fedezetet szűkítő tényezők (önrész, egyenértékű üveg, kiegészítő fedezet kivétele) csökkentik a díjat, de növelik a kár pillanatában zsebből kifizetendő összeget. Amikor a díjtételeket vizsgáljuk, a valódi kérdés ez: fizetném-e ezt a kárt holnap a saját zsebemből?
Hogyan működik a kármentesági kedvezmény a szűk cascónál?
A szűk casco a kármentesági kedvezmény szempontjából nem viselkedik másképp, mint a standard casco. 365 napos biztosítási időszak kármentes teljesítése után fokozatos kedvezmény szerezhető: az első évben 30%, a második évben 40%, a harmadik évben 50%, a negyedik évben 60%. A szűk cascót kármentesen teljesítő sofőr megőrzi ezt a kedvezményt akkor is, ha a megújításkor kiterjesztett cascóra vált; vagyis a szűk csomag a kedvezményfokozat gyűjtésének olcsó módjaként is használható.
Van azonban egy finom részlet: a kedvezmény csak a fő fedezetek díjára vonatkozik. A kiegészítő fedezetek díja nem jár kedvezménnyel; ezért a kötvény teljes összegében megjelenő nettó nyereség kisebb marad, mint a papíron szereplő százalék. Mielőtt kis kárt bejelentünk, okos meggondolás a megszerezhető kedvezmény elvesztését és a kárösszeget egymás mellé állítani, és kiszámítani a teljes költséget.
A díjat általában a modellév és a casco-érték, a kármentes múlt, a felhasználás módja és a választott kiegészítő fedezetek befolyásolják. A szűk casco termékeknél lehetnek olyan általános feltételek is, amelyeket a társaságok elvárnak: például hogy a jármű kora egy bizonyos tartományba essen, a sofőr egy bizonyos életkor felett legyen, vagy hogy nemrég nem kötött cascót ugyanannál a társaságnál. Ezek társaságonként változnak; az általános szabály a járműtulajdonosi minőség.
Mit fizet meg a szűk fedezetű casco, és mit nem? Rövid válasz
A összefoglaló összefoglalása a következő: A keszkörű kötelező gépjármű-biztosítás a fő fedezetcsoport egy részét (például lopást és tüzet) csak Ön által kiválasztott mértékben fedezi; ugyanakkor a fő fedezetek egészét, valamint az árvíz, földrengés, terrorizmus, sztrájk-lockout és hasonló kiegészítő kockázatokat alapvetően nem téríti meg. Ezek a kiegészítő kockázatok csak külön szerződéssel és külön díjjal vonhatók be a fedezetbe. Szűk Casco; régi, alacsony értékű és ritkán használt járműveknél jelentős díjmegtakarítást biztosíthat, ám a kihagyott fedezet számlája kár esetén, kedvezmény nélkül és kártalanítás nélkül a jármű tulajdonosát terheli.
A szakma tanult képviselőinek közös szabálya változatlan: a kötvényt ne a díja, hanem az alapján olvassa el, amit nem fedez. Régebben ez az elemzést az ügynöke elvégezte Ön helyett; ma egyedül áll az ajánlati képernyő előtt, és a különbség nem az aláírás előtt, hanem a kár napján derül ki.
Források
- A kötelező gépjármű-biztosítás típusai: Mini, keszkörű, kibővített casco (2026) - Net Grup Sigorta
- Mit fedez a keszkörű casco? - Sigortaladım
- Mi az a keszkörű casco? - Aksigorta biztosítási szótár
- Mi az a keszkörű casco? - Enuygun Sigorta
- Milyen kockázatokat fedezhet le a kötelező gépjármű-biztosítással? - Emeklier
- Milyen különbségek vannak a kötelező gépjármű-biztosítás és a felelősségi biztosítás között? - Sigortam.net
- Mi az a mini (keszkörű) casco, mi a hatóköre és milyen előnyöket nyújt? - Süper Sigortam