پوشش بیمه بدنه با پوشش محدود شامل چه مواردی است و چه مواردی را پرداخت نمیکند؟
هر کسی که بخواهد پیشنهادهای بیمه را مقایسه کند، با این وضعیت روبهرو میشود: یک بیمهنامه میگوید "بیمهنامه محدود" و دیگری "بیمهنامه کامل" و تفاوت حق بیمه بین آنها گاهی به مبلغ قابل توجهی میرسد. اما واقعاً معادل این تفاوت چیست؟ کدام پوشش در کدام بسته باقی میماند و کدامیک با حق بیمه اضافی قابل بازگشت است؟ رانندهای که پاسخ این سؤالها را نداند، اغلب یا بابت پوشش غیرضروری پول میپردازد یا در روز خسارت متوجه میشود که بیمهنامهاش در واقع آنطور که فکر میکرد "همه چیز" را پوشش نمیدهد.
در این مقاله، گامبهگام بررسی میکنیم که بیمهنامه با پوشش محدود چه چیزهایی را میپردازد، چه چیزهایی را نمیپردازد و برای چه کسانی واقعاً انتخاب منطقیای است. این موضوع نه با زبان بازاریابی شرکتهای بیمه، بلکه با تعاریف رسمی موجود در شرایط عمومی و از نگاه کسی که بیش از سی سال در این کار است، ارزیابی خواهد شد.
انواع بیمهنامه وسایل نقلیه بهصورت رسمی چگونه تفکیک میشوند؟
شرایط عمومی بیمه وسایل نقلیه موتوری چهار نوع بیمهنامه مجزا را تعریف میکند: بیمهنامه محدود، بیمهنامه، بیمهنامه گسترده و بیمهنامه کامل. این تفکیک اختراع بازاریابی نیست؛ نوشتن نام محصول در عنوان بیمهنامه حداقل با اندازه 16 پوینت و با حروف بزرگ و مطابق با پوشش ارائهشده الزامی است. یعنی میتوانید نوع بیمهنامهای که در دست دارید را از عنوان آن تشخیص دهید؛ شرکت نمیتواند این را پنهان کند.
تعاریف رسمی در اصل بر منطق بسیار سادهای استوارند:
- بیمهنامه محدود: محصولی است که پوشش آن تنها برای بخشی از گروههای پوشش اصلی ارائه میشود.
- بیمهنامه: تمام گروههای پوشش اصلی را در بر میگیرد.
- بیمهنامه گسترده: تمام پوششهای اصلی بهعلاوه بخشی از ریسکهایی که با الحاقیه قابل افزودن هستند.
- بیمهنامه کامل: تمام پوششهای اصلی و تمام ریسکهایی که با الحاقیه قابل افزودن هستند.
اما نامهایی مانند "بیمهنامه مینی"، "بیمهنامه غرامت کلی"، "بیمهنامه فول" یا "بیمهنامه برند" که در بازار circulation دارند، انواع رسمی نیستند؛ اینها نام بستههایی هستند که شرکتها بر اساس این چهار نوع اصلی ارائه میدهند. "بیمهنامه فول" در زبان روزمره اغلب همان بیمهنامه گسترده است؛ اما بیمهنامه کامل رسمی تمام ریسکهایی را که با الحاقیه قابل افزودن هستند را شامل میشود.
نکات برجسته
- شرایط عمومی ۴ نوع بیمهنامه را تعریف میکند: محدود، استاندارد، گسترده و کامل.
- در بیمهنامه محدود، سیل و طغیان آب بهعنوان قاعده پرداخت نمیشود؛ به الحاقیه اضافی نیاز است.
- در دورههای بدون خسارت، پلههای تخفیف تا ۳۰٪ تا ۶۰٪ افزایش مییابد.
- نام محصول در عنوان بیمهنامه باید حداقل با اندازه 16 پوینت و با حروف بزرگ نوشته شود.
گروههای پوشش اصلی کداماند و بیمهنامه محدود کدامیک از آنها را شامل میشود؟
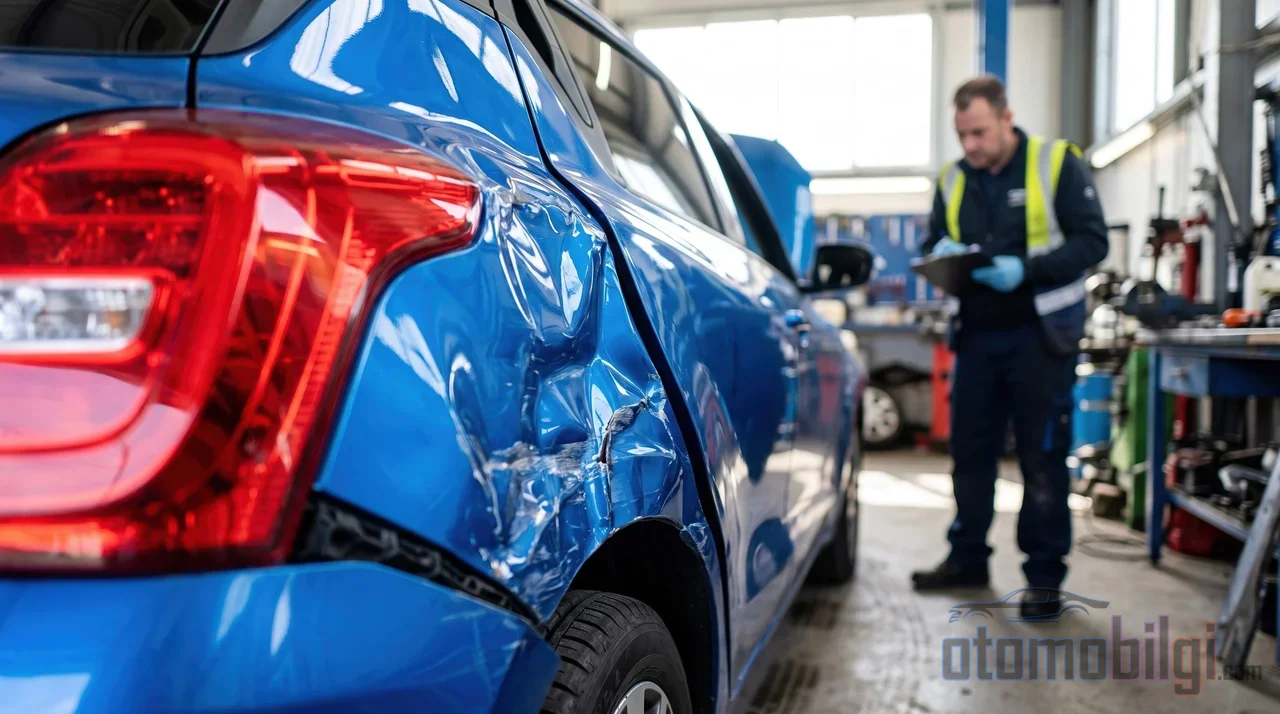
در شرایط عمومی، گروههای پوشش اصلی چنین برشمرده شدهاند: برخورد؛ ضربه، واژگونی، سقوط و غلتیدن؛ اقدامات سوءنیت اشخاص ثالث؛ آتشسوزی؛ سرقت وسیله نقلیه یا قطعات آن. بیمهنامه استاندارد تمام این گروهها را پوشش میدهد. اما بیمهنامه محدود با حذف حداقل یکی از این پوششهای اصلی از قرارداد ایجاد میشود. یعنی بیمهنامه محدود یک محصول ثابت نیست؛ اینکه کدام پوشش حذف شده باشد، بسته به شرکت و محصول متفاوت است.
در بستههای بیمهنامه محدود موجود در بازار، معمولاً پوششهای زیر دیده میشود: سرقت وسیله نقلیه، آتشسوزی، شکستن شیشه، تصادفات ترافیکی و برخورد وسیله دیگری با خودرو در حالت پارک. اما نکته حیاتی در اینجا این است: در یک بیمهنامه خسارت جزئی (کاسکوی محدود) سرقت ممکن است پوشش داده شود و در بیمهنامه دیگری نشود. قبل از خرید بیمهنامه، بررسی گزینهبهگزینه اینکه کدام پوششهای اصلی انتخاب شدهاند، ضروری است.
به کاسکوی محدود میتوان پوششهای اختیاری نیز افزود: مسئولیت مدنی اختیاری، یدککشی و امداد، خودروی جایگزین، قطعات اصلی، سرویس و تعمیرات جزئی، هزینههای پزشکی اضطراری، خدمات امداد و حمایت حقوقی از مهمترین آنها هستند. یعنی کاسکوی محدود یک محصول «بگیر یا بگذار» نیست؛ میتوان آن را بر اساس نیاز شکل داد.
سیل، تروریسم، اعتصاب-تعطیلی: چرا پوششهای اختیاری بهصورت جداگانه در کاسکوی محدود خریداری میشوند؟
بخش «خسارتهایی که با الحاقیه قابل ورود به دامنه پوشش هستند» در شرایط عمومی بهصراحت بیان میکند که برخی ریسکها تنها با الحاقیه قابل پوشش هستند. خسارتهای ناشی از زلزله، سیل و طغیان آب، طوفان و تگرگ در این گروه قرار دارند. ریسکهایی مانند تروریسم، حرکتهای مردمی، اعتصاب و تعطیلی نیز با الحاقیههای جداگانه به بیمهنامه اضافه میشوند.
کاسکوی محدود بهطور قاعده پوشش سیل را شامل نمیشود. اگر الحاقیهای صورت نگرفته باشد، در خسارت سیل غرامتی پرداخت نمیشود؛ این یک تفسیر قابل اعتراض نیست، بلکه نتیجه طبیعی تعریف است. در برخی شرکتها میتوان الحاقیه سیل را با حق بیمه اضافی به کاسکوی محدود افزود، اما فکر کردن به این افزودن پیش از وقوع خسارت ممکن است؛ پس از آبگرفتگی، افزودن الحاقیه بهصورت گذشتهساز در کار نیست.
پس از فجایع سیل، جزئیتی که در رسانهها اغلب بر آن تأکید میشود مهلت اعلام خسارت است: برای اعلام خسارت معمولاً اطلاعرسانی در مهلت 5 روز کاری لازم است و پرداخت غرامت به دامنه پوشش بیمهنامه و ماهیت خسارت بستگی دارد. حتی دارندگانی که کاسکو دارند نباید منتظر پرداخت خودکار باشند؛ عامل تعیینکننده، وجود یا عدم وجود پوشش سیل در بیمهنامه است.
خلاصه اینکه ریسکهای سیل، زلزله، تروریسم، اعتصاب-تعطیلی و موارد مشابه، اغلب بهصورت استاندارد در بستههای کاسکوی گسترده وجود دارند؛ در کاسکوی محدود اما یا اصلاً وجود ندارند یا باید با پرداخت حق بیمه جداگانه اضافه شوند. بخش مهمی از تفاوت حق بیمه بین دو بسته در واقع دقیقاً در همین نقطه پدیدار میشود.
کاسکوی محدود یا کاسکوی کامل؟ دیدن بستهها در کنار یکدیگر
مقایسه دامنه پوشش چهار نوع در یک جدول واحد، سالمترین گام پیش از انتخاب است:
| نوع کاسکو | پوششهای اصلی | ریسکهایی که با الحاقیه قابل افزودن هستند |
|---|---|---|
| کاسکوی محدود | بخشی از آن | تا حدی، با حق بیمه اضافی قابل افزودن |
| کاسکو | تمام آن | ندارد (با افزودن، نوع تغییر میکند) |
| کاسکوی گسترده | تمام آن | بخشی از آن |
| کاسکوی کامل | تمام آن | تمام آن |
نتیجه عملی برگرفته از جدول این است: گذار از کاسکوی محدود به کاسکوی کامل با تکمیل کمبودهای پوششهای اصلی آغاز میشود و سپس با قرار گرفتن ریسکهای اضافی در دامنه پوشش کامل میشود. تعیینکننده اینکه رانندهای در این نردبان کجا خواهد ایستاد، پروفایل خودرو و عادات استفاده او است.
چه کسی با کاسکوی محدود در حق بیمه صرفهجویی میکند و چه کسی نمیکند؟
بارزترین مزیت کاسکوی محدود قیمت آن است. از آنجا که مشتری محتوای بسته را انتخاب میکند، تمام مبلغهای پوشش اصلی را نمیپردازد. خب، کدام صاحب خودرو واقعاً این صرفهجویی را به نفع خود تبدیل میکند؟
پروفایلهایی که بیمه بدلی محدود برای آنها منطقی است
- دارندگان خودروهای قدیمی یا دومردان کمارزش: هرچه ارزش بیمهای خودرو کاهش یابد، حق بیمه بسته با پوشش گسترده نامتناسب میشود. محصولات محدود یا از نوع «پرت» حق بیمه را تحت کنترل نگه میدارند.
- رانندگانی که کیلومتر کم میروند و پارکینگ سرپوشیده دارند: اگر مواجهه با ریسک کم باشد، جبرانِ پوششهای پرداختنشده با حق بیمه پرداختی آسانتر است.
- کسانی که حاضرند خسارتهای کوچک را از جیب خود بپردازند: در محصولات محدود از نوع پرت، ممکن است خسارت جزئی بههیچوجه پوشش داده نشود؛ رانندهای که با آگاهی این را انتخاب میکند، ضرر نمیکند.
سناریوهایی که بیمه بدلی محدود در آنها گران تمام میشود
از سوی دیگر، مواردی هم هست که صرفهجویی جبرانپذیر نیست. اگر خودرویی که در منطقهای با ریسک بالای سیل و آبگرفتگی در خیابان پارک شده، پوشش سیل نداشته باشد، خسارتی که یکشبه ایجاد شود بههیچوجه از بیمهنامه پرداخت نمیشود. انتخاب بسته محدود برای خودروی نو یا با ارزش بالا میتواند به این معنا باشد که تفاوت حق بیمهای که سالها پسانداز شده، با یک خسارت بزرگ یکجا بازپرداخت شود. همچنین اگر دارندگان خودروی خریداریشده با وام، بدون بررسی حداقل پوششهایی که نهاد مالی طلب میکند، بیمه بدلی محدود تهیه کنند، ممکن است بیمهنامه شرایط وام را برآورده نکند.
فراموش نکنید که مواردی که دامنه پوشش را محدود میکنند (فرانشیز، شیشه معادل، حذف پوشش اضافی) حق بیمه را کاهش میدهند اما مبلغی که هنگام خسارت از جیب پرداخت میشود را افزایش میدهند. پرسشی که هنگام بررسی ریز اقلام حق بیمه واقعاً باید پرسیده شود این است: آیا این خسارت را فردا از جیب خود میپردازم؟
تخفیف عدم خسارت در بیمه بدلی محدود چگونه کار میکند؟
بیمه بدلی محدود از نظر تخفیف عدم خسارت با بیمه بدلی استاندارد تفاوتی ندارد. با تکمیل دوره بیمه 365 روزه بدون خسارت، تخفیف پلکانی کسب میشود: سال اول 30٪، سال دوم 40٪، سال سوم 50٪ و سال چهارم 60٪. رانندهای که دوره بیمه بدلی محدود را بدون خسارت طی کند، این تخفیف را حفظ میکند، حتی اگر هنگام تمدید به بیمه بدلی گسترده تغییر دهد؛ یعنی بسته محدود را میتوان بهعنوان راهی ارزان برای جمعکردن پلههای تخفیف نیز بهکار برد.
اما یک نکته ظریف وجود دارد: تخفیف فقط بر حق بیمه پوششهای اصلی اعمال میشود. حق بیمه پوششهای اضافی مشمول تخفیف نیست؛ بنابراین سود خالصی که به کل بیمهنامه بازتاب مییابد، کمتر از درصد روی کاغذ باقی میماند. پیش از اعلام یک خسارت کوچک، دانا است که مبلغ خسارت را در کنار ازدسترفتن تخفیفی که بهدست میآمد قرار دهید و کل هزینه را محاسبه کنید.
حق بیمه بهطور کلی از مدل سال و ارزش بیمهای، سوابق عدم خسارت، نحوه استفاده و پوششهای اضافی انتخابشده تأثیر میپذیرد. در محصولات بیمه بدلی محدود، ممکن است شرکتها برخی شرایط عمومی خاص نیز داشته باشند: برای مثال، اینکه عمر خودرو در محدوده مشخصی باشد، راننده بالای سن معینی باشد یا بهتازگی بیمه بدلی از همان شرکت خریداری نشده باشد. این موارد از شرکتی به شرکت دیگر متفاوت است؛ قاعده عمومی، داشتن مالکیت خودرو است.
بیمه بدلی با پوشش محدود چه چیزی را میپردازد و چه چیزی را نمیپردازد؟ پاسخ کوتاه
خلاصه خلاصه این است: کاسکوی با پوشش محدود، تنها بخشی از گروه پوششهای اصلی (مثلاً سرقت و آتشسوزی) را به همان اندازه که انتخاب میکنید پوشش میدهد؛ اما بهطور قاعده، تمام پوششهای اصلی و ریسکهای اضافی مانند سیل، زلزله، تروریسم و اعتصاب-قفلشدن را پرداخت نمیکند. این ریسکهای اضافی تنها با قرارداد تکمیلی و حق بیمه اضافی تحت پوشش قرار میگیرند. کاسکوی با پوشش محدود؛ در خودروهای قدیمی، کمارزش و کممصرف میتواند صرفهجویی قابل توجهی در حق بیمه ایجاد کند، اما فاتحه پوششهای نادیدهگرفتهشده در لحظه خسارت، بدون تخفیف و بدون جبران بر عهده صاحب خودرو باقی میماند.
قاعده مشترک کسانی که رگه این کار را فهمیدهاند تغییر نکرده است: بیمهنامه را نه بر اساس حق بیمه، بلکه بر اساس چیزهایی که پرداخت نمیکند بخوانید. قبلاً نماینده شما این بررسی را به جای شما انجام میداد؛ اکنون در صفحه پیشنهاد تنها هستید و تفاوت، نه پیش از امضا، بلکه در روز خسارت آشکار میشود.
منابع
- انواع کاسکو: کاسکوی مینی، محدود و گسترده (2026) - Net Grup Sigorta
- کاسکوی محدود چه چیزهایی را پوشش میدهد؟ - Sigortaladım
- کاسکوی محدود چیست؟ - فرهنگ لغات بیمه Aksigorta
- کاسکوی محدود چیست؟ - Enuygun Sigorta
- با بیمه کاسکو چه ریسکهایی را میتوانید تحت پوشش قرار دهید؟ - Emeklier
- تفاوتهای میان بیمه کاسکو و بیمه شخص ثالث چیست؟ - Sigortam.net
- کاسکوی مینی (محدود) چیست، پوشش و مزایای آن چیست؟ - Süper Sigortam