Dar Kapsamlı Kasko Nələri Əhatə Edir, Nəyi Ödəmir?
Sığorta təkliflərini müqayisə etməyə çalışan hər kəsin qarşısına çıxır: bir polis "dar kasko" deyir, o biri "tam kasko", aradakı priz fərqi bəzən ciddi pula bərabər olur. Bəs bu fərqin qarşılığı əslində nədir? Hansı təminat hansı paketdə qalır, hansı əlavə prizlə geri alına bilir? Bu sualların cavabını bilməyən sürüçu çox vaxt ya lazımsız təminata pul ödəyir, ya da zərər günü polisinin əslində gözlənildiyi kimi "hər şeyi" qarşılamadığını öyrənir.
Bu yazıda dar əhatəli kaskonun nəyi ödədiyini, nəyi ödəmədiyini və kimin üçün əslində məntiqli seçim olduğunu addım-addım nəzərdən keçirəcəyik. Mövzu sığorta şirkətlərinin marketinq dili ilə deyil, ümumi şərtlərdəki rəsmi təriflərlə, bu işin içində otuz ildən çoxdur çalışan birinin gözü ilə qiymətləndiriləcək.
Kasko növləri rəsmi olaraq necə ayrılır?
Qara Nəqliyyat Vasitələri Kasko Sığortası Ümumi Şərtləri dəfələrlə dörd ayrı kasko növü tərifləyir: Dar Kasko, Kasko, Genişləndirilmiş Kasko və Tam Kasko. Bu ayrılıq marketinq ixtirası deyil; polisin başlığında məhsul adının ən azı 16 punto böyük hərflərlə və verilən təminatla uyğun yazılması mütləqdir. Yəni əlinizdəki polisin növünü başlığından anlaya bilərsiniz; şirkət bunu gizlədə bilməz.
Rəsmi təriflər əslində çox sadə bir məntiq üzərində qurulub:
- Dar Kasko: Əsas təminat qruplarından yalnız bir hissəsi üçün təminat verilən məhsuldur.
- Kasko: Əsas təminat qruplarının hamısını əhatə edir.
- Genişləndirilmiş Kasko: Əsas təminatların hamısı artı əlavə müqavilə ilə əlavə oluna bilən risklərin bir hissəsi.
- Tam Kasko: Əsas təminatların hamısı və əlavə müqavilə ilə əlavə oluna bilən risklərin hamısı.
Bazarda dolaşan "mini kasko", "pert kasko", "full kasko" ya da "brend kasko" adları isə rəsmi növ deyil; bunlar şirkətlərin bu dörd əsas növə əsaslanaraq verdiyi paket adlarıdır. "Full kasko" gündəlik dildə çox vaxt genişləndirilmiş kaskonu bildirir; rəsmi Tam Kasko isə əlavə müqavilə ilə əlavə oluna bilən risklərin hamısını əhatə edir.
Önə Çıxanlar
- Ümumi şərtlər 4 kasko növü tərifləyir: dar, standart, genişləndirilmiş və tam kasko.
- Dar kaskoda sel və su basması qayda olaraq ödənilmir; əlavə kloz lazımdır.
- Zərərsiz dövrlərdə endirim mərhələləri %30-dan %60-a qədər çıxır.
- Polis başlığındakı məhsul adı ən azı 16 punto böyük hərflərlə yazılmalıdır.
Əsas təminat qrupları nələrdir və dar kasko bunlardan hansını saxlayır?
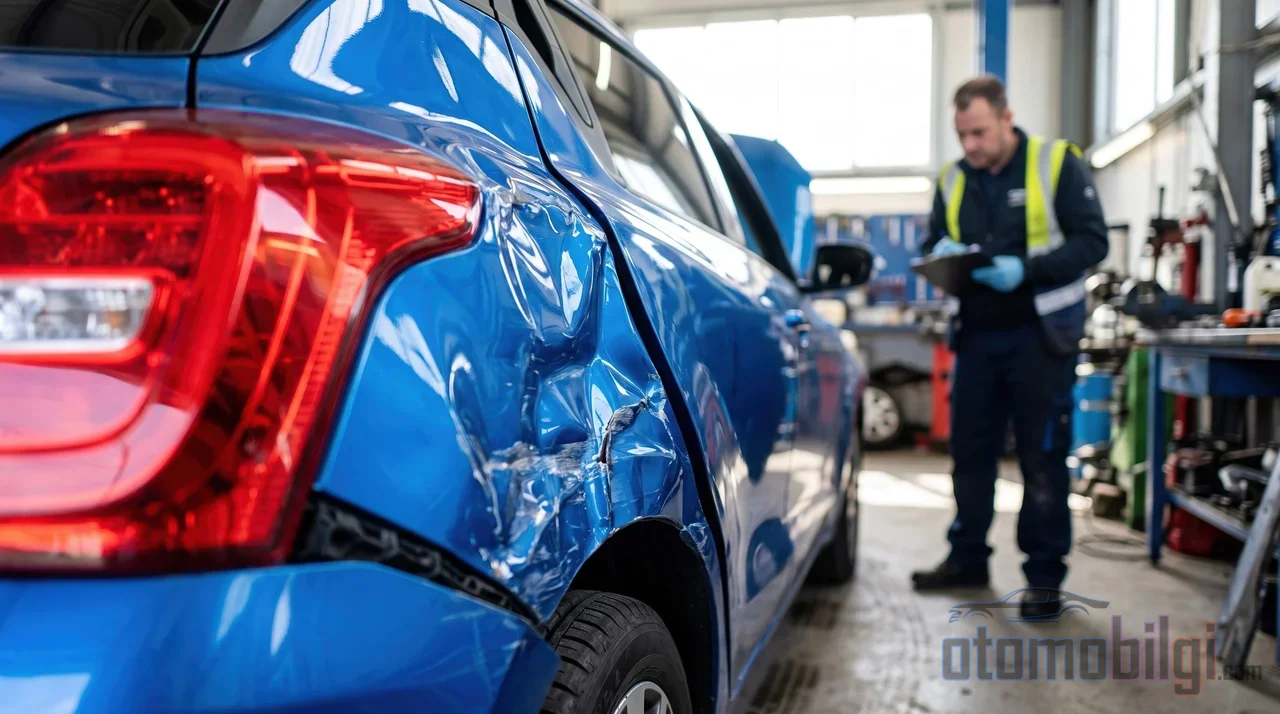
Ümumi şərtlərdə əsas təminat qrupları belə sayılır: toqquşma; vurma, aşma, düşmə və yuvarlanma; üçüncü şəxslerin pisniyyətli hərəkətləri; yanma; maşının və ya hissələrinin oğurlanması. Standart kasko bu qrupların hamısını əhatə edir. Dar kasko isə bu əsas təminatlardan ən azı birinin müqavilədən çıxarılması ilə yaradılır. Yəni dar kasko sabit bir məhsul deyil; hansı təminatın çıxarıldığı şirkətə və məhsula görə dəyişir.
Bazadakı dar kasko paketlərində adətən bu təminatlar yer alır: nəqliyyat vasitəsinin oğurlanması, yanma, şüşənin sınması, trafik qəzaları və dayanmış halda başqa avtomobil tərəfindən vurulma. Lakin burada kritik məqam budur: bir dar kasko polisində oğurluq riski varkən başqasında ola bilməz. Polisi satın almadan əvvəl hansı əsas zəmanətlərin seçildiyini tək-tək yoxlamaq mütləqdir.
Dar kaskoya isteğe bağlı əlavə zəmanətlər də əlavə edilə bilər: ixtiyari mali məsuliyyət (İMM), çəkici və xilasetmə, əvəzedici avtomobil, orijinal hissə, mini təmir, təcili tibbi xərclər, assistan xidməti və hüquqi müdafiə bunların əsaslarıdır. Yəni dar kasko "götür ya da burax" məhsulu deyil; ehtiyaca görə formalaşdırıla bilər.
Sel, terror, tətil-lokaut: İxtiyari zəmanətlər niyə dar kaskoda ayrıca satın alınır?
Ümumi şərtlərin "Əlavə Müqavilə ilə Zəmanət Əhatəsinə Daxil Edilə Bilən Zərərlər" bölməsi, bəzi risklərin yalnız əlavə müqavilə ilə təmin edilə biləcəyini açıq şəkildə göstərir. Zəlzələ, sel və su basması, fırtına və dolu mənbəli zərərlər bu qrupdadır. Terror, xalq hərəkatları, tətil və lokaut kimi risklər də yenə əlavə klauzullarla polisə daxil edilir.
Dar kasko qayda olaraq sel zəmanəti ehtiva etmir. Əlavə müqavilə bağlanmayıbsa, sel zərərində ödəniş edilmir; bu, etiraz edilə bilən bir yozum deyil, tərifin təbii nəticəsidir. Bəzi şirkətlərdə sel klauzulu əlavə prəmi ilə dar kaskoya əlavə edilə bilər, lakin bu əlavə etməni zərər anından əvvəl düşünmək mümkündür; su basdıqdan sonra geriyə dönük klauzul əlavə etdirmək söz mövzusu deyil.
Sel fəlakətlərindən sonra mətbuatda tez-tez vurğulanan bir detal da xəbərdarlıq müddətidir: zərərin bildirilməsi üçün adətən 5 iş günü içində xəbərdarlıq tələb olunur və ödəniş, polisin əhatəsinə və zərərin xarakterinə bağlıdır. Kaskosu olan avtomobil sahibləri belə avtomatik ödəniş gözləməməlidir; müəyyənedici olan, polisdə sel zəmanətinin olub-olmamasıdır.
Xülasə, sel, zəlzələ, terror, tətil-lokaut və s. kimi risklər, genişləndirilmiş kasko paketlərində çox vaxt standart olaraq yer alır; dar kaskoda isə ya heç yoxdur, ya da ayrıca prəmi ödəyərək əlavə etdirilməlidir. İki paket arasındakı prəm fərqinin əhəmiyyətli bir hissəsi əslində tam bu məqamda meydana çıxır.
Dar kasko mu, tam kasko mu? Paketləri yan-yana görmək
Dörd növün əhatəsini bir cədvəldə müqayisə etmək, seçimdən əvvəlki ən sağlam addımdır:
| Kasko növü | Əsas zəmanətlər | Əlavə müqavilə ilə əlavə edilə bilən risklər |
|---|---|---|
| Dar Kasko | Bir hissəsi | Qismən, əlavə prəmi ilə əlavə edilə bilər |
| Kasko | Tamamı | Yoxdur (əlavə edilsə, növ dəyişir) |
| Genişləndirilmiş Kasko | Tamamı | Bir hissəsi |
| Tam Kasko | Tamamı | Tamamı |
Cədvəldən çıxan praktik nəticə budur: dar kaskodan tam kaskoya keçid, əsas zəmanət çatışmazlıqlarını tamamlamaqla başlayır, ardından əlavə risklərin əhatəyə alınması ilə tamamlanır. Bir sürücünün bu nərdivanda harada dayanacağını müəyyən edən isə avtomobilinin profili və istifadə vərdişləridir.
Kim dar kasko ilə prəm qənaət edir, kim etmir?
Dar kaskonun ən bariz üstünlüyü qiymətdir. Müştəri paketin məzmununu özü seçdiyi üçün bütün əsas təminat məbləğlərini ödəmir. Bəs hansı avtomobil sahibi bu qənaəti həqiqətən öz xeyrinə çevirir?
Dar kaskonun məntiqli olduğu profillər
- Köhnə və ya dəyəri aşağı olan ikinci əl avtomobil sahibləri: Avtomobilin kasko dəyəri azaldıqca geniş təminatlı paketin primi nisbətsiz şəkildə artır. Dar və ya "pert" tipli məhsullar primi nəzarət altında saxlayır.
- Az km yol qət edən və bağlı qarajı olan sürücülər: Riskə məruz qalma aşağıdırsa, ödənilməyən təminatın ödənilən primini tarazlamaq daha asandır.
- Kiçik zərərləri onsuz da öz cibindən qarşılamağa hazır olanlar: "Pert" tipli dar məhsullarda qismən zərər heç də qarşılanmaya bilər; bunu bilərəkdən seçən sürücü itirmir.
Dar kaskonun bahaya başa gəldiyi ssenarilər
Əksinə, qənaətin qarşılığı olmayan hallar da var. Sel və su basqını riski yüksək olan bir bölgədə küçədə saxlanan avtomobilə "sel klozu" əlavə etdirilməyibsə, bir gecədə yaranan zərər siyasətdən heç ödənilmir. Yeni və ya dəyəri yüksək olan avtomobildə dar paket seçmək, tək bir böyük zərərdə illərlə yığılan prim fərqini bir dəfəyə geri ödəmək demək ola bilər. Kreditlə alınan avtomobil sahibləri isə maliyyələşmə qurumunun axtardığı minimum təminatları yoxlamadan dar kasko etdirsə, siyasət kredit şərtlərini qarşılamaya bilməz.
Əhatəni daraldan vasitələrin (müafiye, ekvivalent şüşə, əlavə təminatın çıxarılması) primi azaltdığını, lakin zərər anında cibdən çıxacaq məbləği artırdığını da unutmaq olmaz. Prim maddələrini incələyərkən əslində veriləsi sual budur: bu zərəri sabah cibimdən ödəyərəmmi?
Zərərsizlik endirimi dar kaskoda necə işləyir?
Dar kasko, zərərsizlik endirimi baxımından standart kaskodan fərqli davranmır. 365 günlük sığorta dövrü zərərsiz tamamlandıqda mərhələli endirim qazanılır: birinci il %30, ikinci il %40, üçüncü il %50 və dördüncü il %60. Dar kaskonu zərərsiz keçən sürücü, yeniləmədə genişləndirilmiş kaskoya keçsə belə, bu endirimi saxlayır; yəni dar paket, endirim pilləsi yığmağın ucuz yolu kimi də istifadə oluna bilər.
Ancaq incə bir detallar var: endirim yalnız əsas təminatların prinə tətbiq olunur. Əlavə təminat primi endirimə tabe deyil; buna görə siyasətin ümumi məbləğinə əks olunan xalis qazanc, kağız üzərindəki faizdən daha aşağı qalır. Kiçik bir zərər bildirməzdən əvvəl, qazanılacaq endirim itkisi ilə zərər məbləğini yan-yana qoyub ümumi xərci hesablamaq ağıllı olardı.
Prim ümumiyyətlə model ili və kasko dəyərindən, zərərsizlik tarixçəsindən, istifadə şəklindən və seçilən əlavə təminatlardan təsirlənir. Dar kasko məhsullarında şirkətlərin axtardığı bəzi ümumi şərtlər də ola bilər: məsələn, avtomobilin yaşının müəyyən bir intervalda olması, sürücünün müəyyən yaşdan yuxarı olması və ya yaxın zamanda eyni şirkətdən kasko etdirilməməsi. Bunlar şirkətdən şirkətə dəyişir; ümumi qayda, avtomobil sahibi olmaqdır.
Dar əhatəli kasko nəyi ödəyir, nəyi ödəmir? Qısa cavab
Xülasənin xülasəsi belədir: Dar kasko, əsas zəmanətlər qrupundan bir hissəsini (məsələn, oğurluq və yanma) seçdiyiniz qədər ödəyir; lakin əsas zəmanətlərin hamısını, eləcə də sel, zəlzələ, terror, tətil-lockout kimi əlavə riskləri qayda olaraq ödəmir. Bu əlavə risklər yalnız əlavə müqavilə və əlavə prẹmium ilə əhatəyə daxil olur. Dar kasko; köhnə, dəyəri aşağı və az istifadə olunan avtomobillərdə ciddi prẹmium qənaəti təmin edə bilər, however ...
Bu işin tozunu yemişlərin ortaq qaydası dəyişməyib: polisi prẹmiumuna görə deyil, ödəmədiklərinə görə oxuyun. Əvvəllər agentiniz bu oxunuşu sizin yerinizə edirdi; indi təklif ekranında tək başınasınız və fərq imza atılmazdan əvvəl yox, zərər günü ortaya çıxır.
Mənbələr
- Kasko Növləri: Mini, Dar, Genişləndirilmiş Kasko (2026) - Net Grup Sigorta
- Dar Kasko Nələri Əhatə Edir? - Sigortaladım
- Dar Kasko Nədir? - Aksigorta Sigorta Lüğəti
- Dar kasko nədir? - Enuygun Sigorta
- Kasko Sığortası ilə Hansı Riskləri Əhatəyə Ala Bilərsiniz? - Emeklier
- Kasko və Trafik Sığortası Arasındakı Fərqlər Nələrdir? - Sigortam.net
- Mini (Dar) Kasko Nədir, Əhatəsi və Üstünlükləri Nələrdir? - Süper Sigortam