¿Qué cubre y qué no cubre el seguro de daños propios de cobertura limitada?
Todo el que intenta comparar presupuestos de seguro se topa con esto: una póliza dice "seguro limitado", la otra "seguro completo", y la diferencia de prima a veces equivale a dinero serio. Pero ¿cuál es realmente el valor de esa diferencia? ¿Qué cobertura se queda en qué paquete y cuál se puede recuperar con una prima adicional? El conductor que no conoce las respuestas a estas preguntas, la mayoría de las veces, o paga dinero por una cobertura innecesaria o descubre el día del siniestro que su póliza en realidad no cubre "todo" como se creía.
En este artículo analizaremos paso a paso qué paga un seguro limitado, qué no paga y para quién es realmente una opción sensata. El tema se evaluará no con el lenguaje de marketing de las compañías de seguros, sino con las definiciones oficiales de las condiciones generales y desde la perspectiva de alguien que lleva más de treinta años trabajando en este sector.
¿Cómo se clasifican oficialmente los tipos de seguro de daños?
Las Condiciones Generales del Seguro de Daños para Vehículos de Motor definen cuatro tipos distintos de seguro: Seguro Limitado, Seguro, Seguro Ampliado y Seguro Completo. Esta clasificación no es un invento de marketing; es obligatorio que el nombre del producto figure en el título de la póliza en letras mayúsculas de al menos 16 puntos y en consonancia con la cobertura otorgada. Es decir, el tipo de póliza que tiene en la mano se puede entender por su título; la compañía no puede ocultarlo.
Las definiciones oficiales se basan en esencia en una lógica muy simple:
- Seguro Limitado: es el producto que ofrece cobertura solo para una parte de los grupos principales de cobertura.
- Seguro: cubre la totalidad de los grupos principales de cobertura.
- Seguro Ampliado: la totalidad de las coberturas principales más una parte de los riesgos que pueden añadirse mediante apéndice.
- Seguro Completo: la totalidad de las coberturas principales y la totalidad de los riesgos que pueden añadirse mediante apéndice.
Los nombres que circulan en el mercado como "mini seguro", "seguro de pérdida total", "seguro full" o "seguro de marca" no son tipos oficiales; son nombres de paquetes que las compañías otorgan basándose en estos cuatro tipos básicos. El "seguro full" en el lenguaje cotidiano suele referirse al seguro ampliado; mientras que el Seguro Completo oficial incluye todos los riesgos que pueden añadirse mediante apéndice.
Lo más destacado
- Las condiciones generales definen 4 tipos de seguro: limitado, estándar, ampliado y completo.
- En el seguro limitado, inundaciones e inundaciones por regla general no se pagan; se requiere un apéndice adicional.
- En los periodos sin siniestros, los escalones de descuento llegan hasta el 30% y el 60%.
- El nombre del producto en el título de la póliza debe escribirse en letras mayúsculas de al menos 16 puntos.
¿Cuáles son los grupos principales de cobertura y cuáles de ellos incluye el seguro limitado?
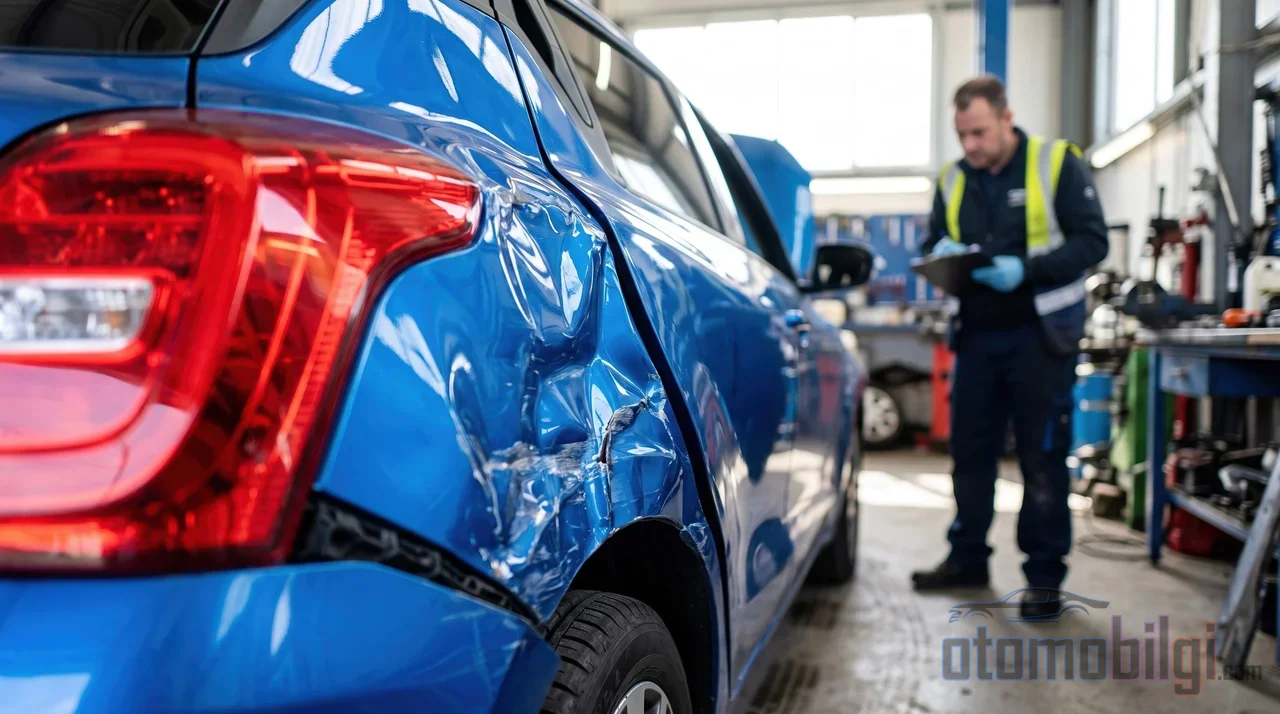
En las condiciones generales los grupos principales de cobertura se enumeran así: colisión; choque, vuelco, caída y volcamiento; actos malintencionados de terceros; incendio; robo del vehículo o de sus piezas. El seguro estándar cubre la totalidad de estos grupos. El seguro limitado, en cambio, se constituye excluyendo del contrato al menos una de estas coberturas principales. Es decir, el seguro limitado no es un producto fijo; qué cobertura se excluye varía según la compañía y el producto.
En los paquetes de seguro limitado del mercado, por lo general se encuentran las siguientes coberturas: el robo del vehículo, incendio, rotura de cristales, accidentes de tráfico y golpes de otro vehículo mientras está estacionado. Pero aquí el punto crítico es el siguiente: una póliza de seguro limitado puede incluir el robo mientras otra no. Antes de comprar la póliza, es imprescindible verificar una por una qué coberturas principales se han seleccionado.
Al seguro limitado también pueden añadirse coberturas adicionales opcionales: responsabilidad civil facultativa, remolque y asistencia en carretera, vehículo de sustitución, piezas originales, mantenimiento y reparación básicos, gastos médicos de urgencia, servicio de asistencia y protección jurídica son las principales. Es decir, el seguro limitado no es un producto de "tomarlo o dejarlo"; puede adaptarse según la necesidad.
Inundación, terrorismo, huelga y cierre patronal: ¿Por qué las coberturas facultativas se compran por separado en el seguro limitado?
La sección de las condiciones generales titulada "Daños que pueden incluirse en la cobertura mediante contrato adicional" indica claramente que algunos riesgos solo pueden garantizarse mediante un contrato adicional. Los daños por terremoto, inundación y anegación, tormenta y granizo pertenecen a este grupo. Riesgos como el terrorismo, los disturbios populares, la huelga y el cierre patronal también se incorporan a la póliza mediante cláusulas adicionales.
El seguro limitado, por regla general, no incluye la cobertura por inundación. Si no se ha realizado el contrato adicional, no se paga por daños de inundación; esto no es una interpretación discutible, sino la consecuencia natural de la definición. En algunas empresas la cláusula de inundación puede añadirse al seguro limitado con una prima adicional, pero considerar esta adición solo es posible antes del momento del siniestro; una vez ocurrida la anegación, no cabe añadir la cláusula de forma retroactiva.
Tras los desastres por inundación, un detalle que suele subrayarse en la prensa es el plazo de notificación: para notificar el daño generalmente se requiere la denuncia en un plazo de 5 días hábiles, y el pago depende de la cobertura de la póliza y de la naturaleza del daño. Ni siquiera los propietarios de vehículos con seguro deben esperar un pago automático; lo determinante es si la póliza incluye o no la cobertura por inundación.
En resumen, la inundación, el terremoto, el terrorismo, la huelga y el cierre patronal y riesgos similares suelen incluirse como estándar en los paquetes de seguro ampliados; en el seguro limitado, en cambio, o no existen en absoluto o deben añadirse pagando una prima adicional. Una parte importante de la diferencia de prima entre ambos paquetes surge precisamente en este punto.
¿Seguro limitado o seguro completo? Ver los paquetes lado a lado
Comparar las coberturas de los cuatro tipos en una sola tabla es el paso más sano antes de tomar una decisión:
| Tipo de seguro | Coberturas principales | Riesgos que pueden añadirse mediante contrato adicional |
|---|---|---|
| Seguro limitado | Una parte | Parcialmente, puede añadirse con prima adicional |
| Seguro básico | La totalidad | Ninguno (si se añade, cambia el tipo) |
| Seguro ampliado | La totalidad | Una parte |
| Seguro completo | La totalidad | La totalidad |
La conclusión práctica que se extrae de la tabla es la siguiente: el paso del seguro limitado al seguro completo comienza por completar las carencias de las coberturas principales y se finaliza con la inclusión de los riesgos adicionales en la cobertura. Lo que determina dónde se situará un conductor en esta escalera es el perfil de su vehículo y sus hábitos de uso.
¿Quién ahorra en la prima con el seguro limitado y quién no?
La ventaja más evidente del seguro limitado es el precio. Como el cliente eligió el contenido del paquete, no paga todos los montos de cobertura principales. Entonces, ¿qué propietario de vehículo convierte realmente este ahorro a su favor?
Perfiles para los que el seguro de cobertura limitada tiene sentido
- Propietarios de vehículos usados o de bajo valor: A medida que baja el valor asegurado del vehículo, la prima del paquete de coberturas amplias se vuelve desproporcionada. Los productos de cobertura limitada o de pérdida total mantienen la prima bajo control.
- Conductores que recorren pocos kilómetros y tienen garaje cerrado: Si la exposición al riesgo es baja, es más fácil que la cobertura no pagada compense la prima pagada.
- Quienes están dispuestos a cubrir de su bolsillo los daños pequeños: En los productos limitados de tipo pérdida total, el daño parcial puede no cubrirse en absoluto; el conductor que lo elige a sabiendas no pierde.
Escenarios en los que el seguro de cobertura limitada sale caro
A la inversa, también hay situaciones en las que el ahorro no se compensa. Si un vehículo estacionado en la calle en una zona de alto riesgo de inundación y anegamiento no tiene añadida la cobertura de inundación, el daño ocurrido en una noche no se paga en absoluto de la póliza. Elegir un paquete limitado en un vehículo nuevo o de alto valor puede significar devolver de una sola vez la diferencia de prima acumulada durante años en un solo daño grande. Los propietarios de vehículos financiados con crédito, si contratan un seguro de cobertura limitada sin verificar las coberturas mínimas que exige la entidad financiera, la póliza puede no cumplir las condiciones del crédito.
También hay que recordar que reducir el alcance del seguro (franquicia, vidrio equivalente, retirar coberturas adicionales) baja la prima, pero aumenta el monto que saldrá del bolsillo en caso de daño. Al analizar en detalle los conceptos de la prima, la pregunta que realmente debe hacerse es: ¿pagaría yo este daño de mi bolsillo mañana?
¿Cómo funciona el descuento por no siniestralidad en el seguro de cobertura limitada?
El seguro de cobertura limitada no se comporta de forma distinta al seguro estándar en cuanto al descuento por no siniestralidad. Al completar sin siniestros el período de seguro de 365 días, se gana un descuento escalonado: el primer año 30%, el segundo año 40%, el tercer año 50% y el cuarto año 60%. El conductor que completa el seguro limitado sin siniestros conserva este descuento incluso si pasa al seguro amplio en la renovación; es decir, el paquete limitado también puede usarse como una forma económica de acumular escalones de descuento.
Sin embargo, hay un detalle fino: el descuento solo se aplica a la prima de las coberturas principales. La prima de las coberturas adicionales no está sujeta al descuento; por eso la ganancia neta reflejada en el total de la póliza queda más baja que el porcentaje sobre el papel. Antes de declarar un daño pequeño, es inteligente poner lado a lado el monto del daño y la pérdida del descuento que se ganaría, y calcular el costo total.
En general, la prima se ve afectada por el año del modelo y el valor asegurado, el historial sin siniestros, la forma de uso y las coberturas adicionales seleccionadas. En los productos de seguro de cobertura limitada también puede haber algunas condiciones generales que buscan las compañías: por ejemplo, que la edad del vehículo esté en un rango determinado, que el conductor tenga más de cierta edad o que no se haya contratado recientemente un seguro con la misma compañía. Estas varían de una compañía a otra; la regla general es ser el propietario del vehículo.
¿Qué paga y qué no paga un seguro de cobertura limitada? Respuesta corta
El resumen del resumen es este: El seguro de daños limitado cubre solo la parte del grupo de coberturas principales que usted seleccione (por ejemplo, robo e incendio); sin embargo, como regla general no cubre la totalidad de las coberturas principales ni riesgos adicionales como inundación, terremoto, terrorismo o huelga-cierre patronal. Estos riesgos adicionales solo quedan cubiertos mediante un contrato adicional y una prima adicional. El seguro de daños limitado; puede ofrecer un ahorro considerable de prima en vehículos antiguos, de bajo valor y poco usados, pero la factura de la cobertura omitida recae, al momento del siniestro, sin descuento ni compensación, sobre el propietario del vehículo.
La regla común de quienes llevan años en este oficio no ha cambiado: lea la póliza según lo que no cubre, no según su prima. Antes, su agente hacía esa lectura por usted; ahora está solo frente a la pantalla de cotización, y la diferencia aparece no antes de firmar, sino el día del siniestro.
Fuentes
- Tipos de seguro de daños: mini, limitado y ampliado (2026) - Net Grup Sigorta
- ¿Qué cubre el seguro de daños limitado? - Sigortaladım
- ¿Qué es el seguro de daños limitado? - Diccionario de seguros de Aksigorta
- ¿Qué es el seguro de daños limitado? - Enuygun Sigorta
- ¿Qué riesgos puede cubrir con el seguro de daños? - Emeklier
- ¿Cuáles son las diferencias entre el seguro de daños y el seguro de responsabilidad civil obligatoria? - Sigortam.net
- ¿Qué es el seguro de daños mini (limitado), cuál es su alcance y sus ventajas? - Süper Sigortam