限定自動車保険(狭義車両保険)の補償範囲と対象外の項目は?
保険料の見積もりを比較しようとする誰もが必ず直面するのがこれです: 一方の保険証券は「限定車両保険」、もう一方は「フル車両保険」とされ、その保険料の差が時には大きな金額に相当することもあります. では、この差の本当の意味は何なのでしょうか? どの補償がどのパッケージに含まれ、どれが追加保険料で復帰できるのか? これらの問いに対する答えを知らないドライバーは、多くの場合、不要な補償に支払うか、あるいは事故の日に保険証券が実は思われていたような「すべて」を補償していなかったことを初めて知ることになります.
この記事では、限定補償の車両保険が何を支払い、何を支払わないのか、そして誰にとって本当に合理的な選択なのかを順を追って検証していきます. このテーマは、保険会社のマーケティング用語ではなく、一般条件における正式な定義に基づき、この業界に30年以上携わってきた人の視点から評価されます.
車両保険の種類は公式にどのように分類されるのでしょうか?
自動車車両保険一般条件では、4つの異なる車両保険の種類を定義しています: 限定車両保険、車両保険、拡張車両保険、そしてフル車両保険です. この区分はマーケティング上の発明ではありません; 保険証券の表題には、商品名が16ポイント以上の大文字で、提供される補償内容と整合する形で記載されることが義務付けられています. つまり、手元の保険証券の種類は表題から判別できます; 保険会社はこれを隠すことはできません.
正式な定義は、本質的に非常にシンプルな論理に基づいています:
- 限定車両保険: 主な補償グループの一部のみに対して補償が提供される商品です.
- 車両保険: 主な補償グループのすべてをカバーします.
- 拡張車両保険: 主な補償のすべてに加え、追加契約で付加可能なリスクの一部を含みます.
- フル車両保険: 主な補償のすべてと、追加契約で付加可能なリスクのすべてを含みます.
市場に出回っている「ミニ車両保険」「全損車両保険」「フル車両保険」あるいは「ブランド車両保険」といった名称は、公式な種類ではありません; これらは保険会社がこの4つの基本タイプに基づいて付けているパッケージ名です. 「フル車両保険」は日常の言葉では、多くの場合拡張車両保険を指します; 一方、公式なフル車両保険は、追加契約で付加可能なリスクのすべてを含みます.
重要なポイント
- 一般条件は4つの車両保険タイプを定義しています: 限定、標準、拡張、そしてフル車両保険です.
- 限定車両保険では、原則として洪水および浸水は支払われません; 追加の特約条項が必要です.
- 無事故期間の割引段階は%30から%60までに達します.
- 保険証券の表題の商品名は最低でも16ポイントの大文字で記載されなければなりません.
主な補償グループとは何か、そして限定車両保険はそのうちどれを補償するのでしょうか?
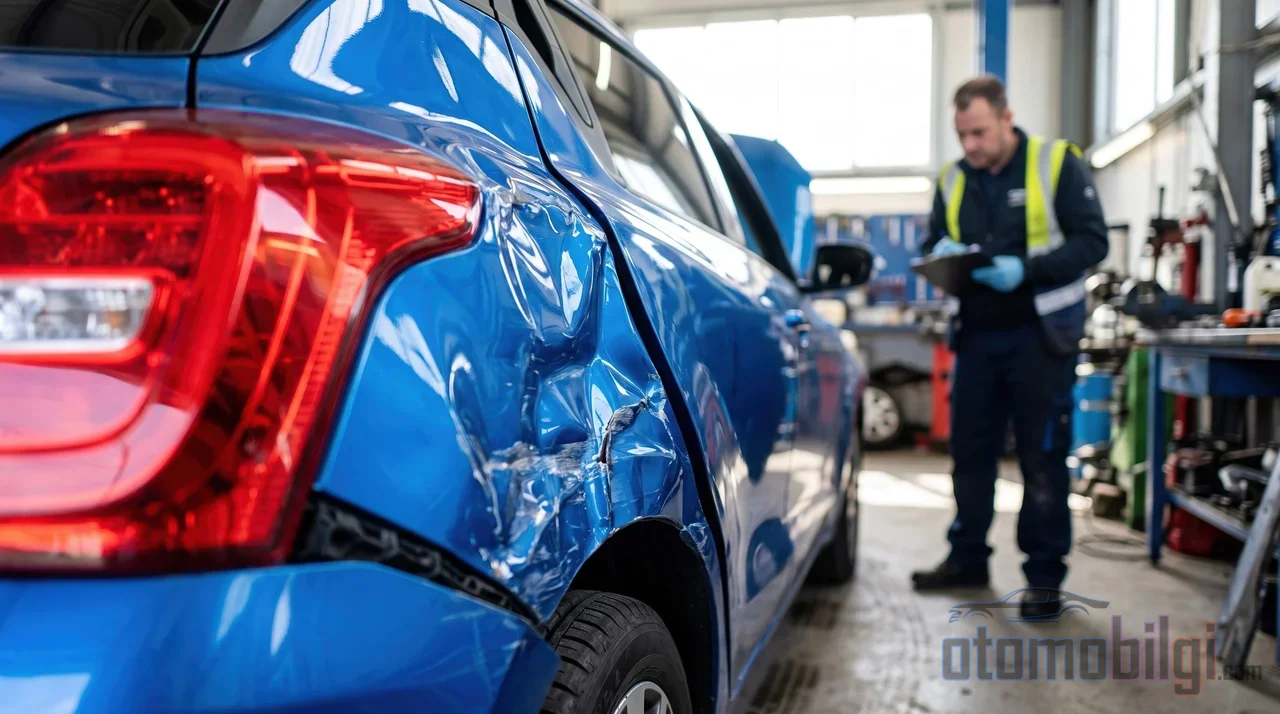
一般条件では、主な補償グループは以下のように列挙されています: 衝突; 衝撃、転覆、落下および転がり落ち; 第三者の悪意のある行為; 火災; 車両またはその部品の盗難. 標準車両保険はこれらのグループのすべてをカバーします. 一方、限定車両保険は、これらの主な補償の少なくとも一つを契約から除外することによって構成されます. つまり、限定車両保険は固定された商品ではありません; どの補償が除外されるかは、保険会社や商品によって異なります.
市場の限定車両保険パッケージには、通常以下のような補償が含まれています: 車両の盗難、火災、ガラス破損、交通事故、駐車中に他の車に衝突されること. しかしここで重要なポイントは次のとおりです: 限定型任意保険(ダール・カスコ)の契約には盗難補償が含まれるものと、含まれないものがあります. 契約を購入する前に、どの主要な補償が選択されているのかを一つひとつ確認することが不可欠です.
限定型任意保険には、任意で追加補償を付けることもできます: 任意賠償責任保険(IMM)、レッカーおよび救援、代替車両、純正部品、ミニメンテナンス・修理、緊急医療費、アシスタントサービス、法的保護がその主なものです. つまり限定型任意保険は「取るか、取らないか」のすべてか無かの製品ではありません; ニーズに応じてカスタマイズできます.
洪水、テロ、ストライキ・ロックアウト: 任意補償はなぜ限定型任意保険では別途購入されるのか?
一般条項の「追加契約により補償範囲に含められる損害」の項目は、一部のリスクは追加契約によってのみ担保されうると明確に定めています. 地震、洪水・浸水、嵐および雹による損害はこのグループに属します. テロ、集団騒乱、ストライキおよびロックアウトなどのリスクも同様に、追加条項によって契約に組み込まれます.
限定型任意保険は原則として洪水補償を含みません. 追加契約が結ばれていなければ、洪水被害に対する支払いは行われません; これは異議を唱えられる解釈ではなく、定義の当然の帰結です. 一部の会社では、洪水条項を追加料を払って限定型任意保険に付け加えることができますが、この追加を検討できるのは事故発生前のことです; 浸水が起きた後に遡って条項を追加することはできません.
洪水災害の後にメディアで頻繁に強調されるもう一つの細部が、通知期間です: 損害の報告には通常、5営業日以内の通知が必要であり、支払いは契約の補償範囲と損害の性質に依存します. 任意保険に加入している車両の所有者でも、自動的な支払いを期待してはいけません; 決定的なのは、契約に洪水補償が含まれているかどうかです.
要するに、洪水、地震、テロ、ストライキ・ロックアウトなどのリスクは、拡張型の任意保険パッケージではほとんどの場合標準で含まれています; 限定型任意保険では、まったく含まれていないか、別途保険料を支払って追加する必要があります. 2つのパッケージ間の保険料差のかなりの部分は、実はまさにこの点で生じます.
限定型任意保険か、フルカバの任意保険か? パッケージを並べて比較する
4つのタイプの補償範囲を1つの表で比較することが、選択の前の最も確実なステップです:
| 任意保険の種類 | 主要な補償 | 追加契約で付けられるリスク |
|---|---|---|
| 限定型任意保険(ダール・カスコ) | 一部 | 部分的に、追加料で付けられる |
| 標準型任意保険(カスコ) | すべて | なし(付けると種類が変わる) |
| 拡張型任意保険 | すべて | 一部 |
| フルカバ任意保険 | すべて | すべて |
表から導かれる実践的な結論は次のとおりです: 限定型任意保険からフルカバ任意保険への移行は、主要補償の不足を埋めることから始まり、続いて追加リスクを補償範囲に含めることで完成します. ドライバーがこの階段のどこに立つかを決めるのは、車両のプロフィールと使用習慣です.
誰が限定型任意保険で保険料を節約でき、誰ができないのか?
限定型任意保険の最も顕著な利点は価格です. お客様がパッケージ内容を選択するため、主要な補償額のすべてを支払うわけではありません. では、どのような車の所有者がこの節約を本当に自分の利益にできるのでしょうか?
狭い範囲の任意保険(ダール・カスコ)が理にかなうプロファイル
- 古い車や価値の低い中古車の所有者: 車の任意保険価値が下がるほど、広範な補償パッケージの保険料は見合わなくなります. 補償範囲が狭いタイプや全損のみのタイプの製品は、保険料を抑えるのに役立ちます.
- 走行距離が少なく、閉鎖式ガレージのあるドライバー: リスクへの露出が低い場合、補償されない分と支払う保険料のバランスを取ることが容易になります.
- 小さな損傷は自腹で対応する覚悟がある人: 全損のみの狭い範囲の製品では、部分的な損傷は一切補償されない場合があります. それを理解した上で選ぶドライバーは損をしません.
狭い範囲の任意保険が高くつくシナリオ
逆に、節約の見返りがない状況も存在します. 洪水リスクの高い地域で路上駐車している車に洪水特約を付けていなければ、一晩で発生した損害は保険から一切支払われません. 新車や高価値の車で狭い範囲のパッケージを選ぶと、たった一回の大きな損害で、長年積み上げた保険料の差額を一度に払い戻すことになりかねません. ローンで車を購入した所有者が、金融機関が求める最低限の補償を確認せずに狭い範囲の任意保険に加入すると、保険契約がローンの条件を満たさない場合があります.
補償範囲を狭める要素(免責金額、同額ガラス補償、特約の削除)は保険料を下げますが、損害発生時に自己負担となる金額を増やすことも忘れてはいけません. 保険料の項目を検討する際に本当によく問うべき質問は次のとおりです: この損害を明日、自分の財布から支払うか?
狭い範囲の任意保険における無事故割引の仕組み
狭い範囲の任意保険は、無事故割引の面で標準的な任意保険と異なる扱いにはなりません. 365日の保険期間を無事故で完了すると、段階的な割引が獲得されます: 1年目は%30、2年目は%40、3年目は%50、4年目は%60です. 狭い範囲の任意保険を無事故で通過したドライバーは、更新時に拡張された任意保険に切り替えてもこの割引を保持します. つまり、狭い範囲のパッケージは、割引のステップを積み上げるための低コストな手段としても利用できます.
しかし、細かい注意点があります: 割引は主要補償の保険料にのみ適用されます. 追加特約の保険料は割引の対象外です. そのため、保険契約全体に反映される実際の利益は、書面上のパーセンテージよりも低くなります. 小さな損害を報告する前に、得られる割引の損失と損害額を並べて比較し、総コストを計算することが賢明です.
保険料は一般的に、モデル年と任意保険価値、無事故履歴、使用方法、選択した追加特約の影響を受けます. 狭い範囲の任意保険製品には、保険会社が求めるいくつかの一般的な条件がある場合もあります: たとえば、車の年式が一定の範囲内であること、ドライバーが一定の年齢以上であること、または最近同じ保険会社で任意保険に加入していないことなどです. これらは保険会社によって異なります. 一般的なルールは、車の所有者であることです.
補償範囲が狭い任意保険は何を補償し、何を補償しないのか? 短い答え
要約の要約は次のとおりです: 限定自動車保険(ダー・カスコ)は、主要補償グループの一部(例えば盗難や火災)を選んだ範囲でのみ補償します. ただし、主要補償の全部や洪水、地震、テロ、ストライキ・ロックアウトなどの追加リスクは原則として支払われません. これらの追加リスクは、追加契約と追加保険料によってのみ補償対象となります. 限定自動車保険は、 古く価値が低くあまり使われない車両では大きな保険料節約につながりますが、補償されなかった部分の代償は、損害発生時に値引きも補填もなく車両所有者に残ります.
この分野の経験者に共通する鉄則は変わっていません. 保険証券は保険料ではなく、支払われない項目に基づいて読むこと. 以前は代理店がこの読み解きを代わりにやってくれましたが、 今は見積もり画面であなたが一人になり、その違いは契約締結前ではなく損害発生の日に明らかになります.