車両保険?自賠責保険?どのような場合にどちらが支払うのか?
このページを共有する
カスコ(車両保険)は、契約者が自分の車に生じた損害を補償する任意の保険です.一方、自賠責保険(交通保険)は、過失のある事故で相手方に与えた物的・身体的損害を支払う、法律上義務付けられた保険です.どちらがどの損害を支払うかは、事故が誰の車でどのような状況下で発生したかによって変わります.
注目ポイント
- 自賠責保険(交通保険)は義務であり、カスコは任意です.両者は互いに代替にはなりません.
- 2026年期の自賠責保険の補償限度額は: 400,000 TLおよび800,000 TL の段階です.
- 盗難、火災、雹や洪水などの損害はカスコにのみ含まれます.
- 自分の車の損害は自賠責保険では支払われません.カスコか自分負担になります.
- 無保険車両の罰金は 1,246 TL.無事故割引は初年度終了時から 30%から始まります.
この仕事に就いた頃、保険事務所を訪れる人の半分が同じ質問をしていました.「自分はすでに保険に入っているのに、このカスコは何の役に立つの?」30年間答えは変わっていません.変わったのは限度額と保険料だけです.二つの保険は二つの別々のドアです.一方は相手方を守り、もう一方はあなたを守ります.以下では、実際のシナリオをもとに、どの保険契約がどの損害を支払うのかを一歩一歩分かりやすく説明していきます.
基本的な違い:損害を受けた側の保険が適用される
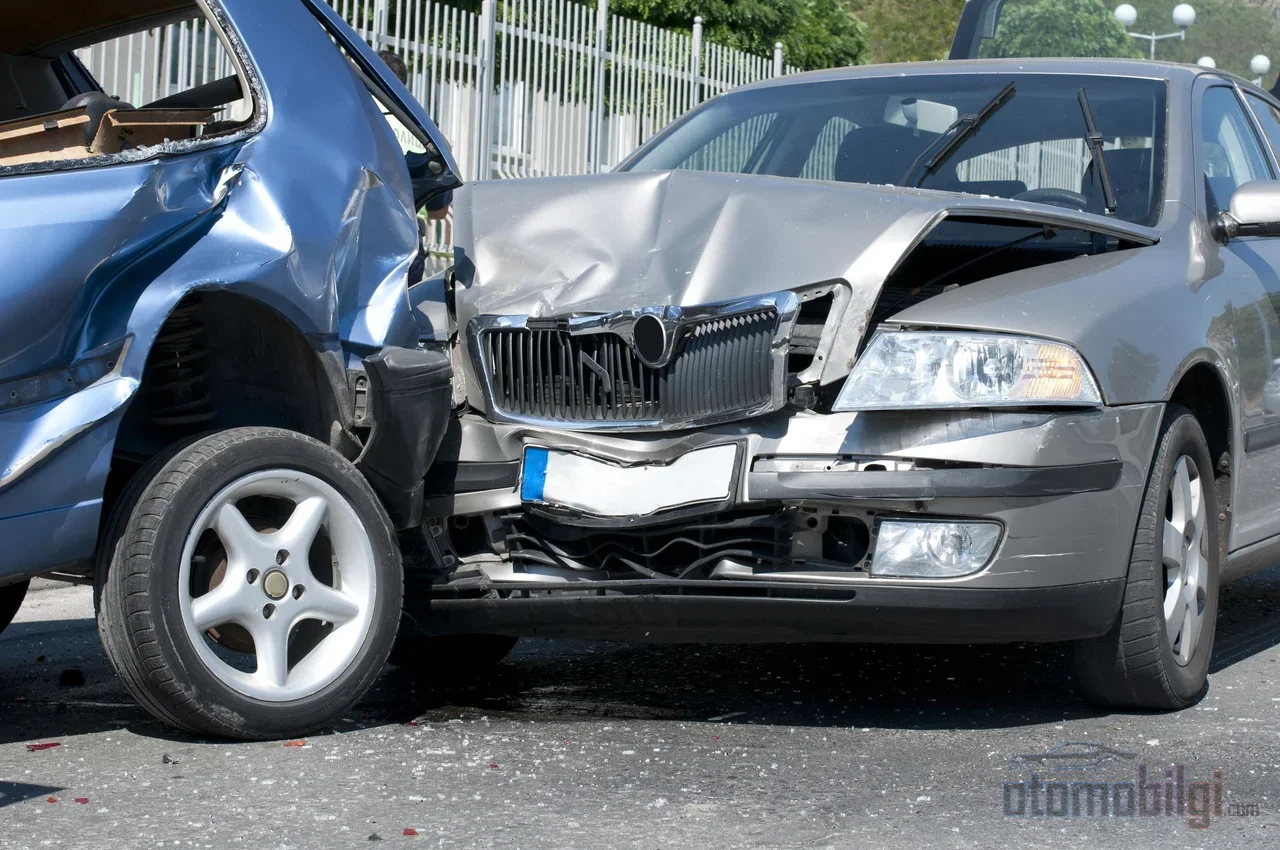
自賠責保険(交通保険)は、2918号道路交通法に基づき加入が義務付けられている保険契約です.過失のある事故で相手方に与えた物的・身体的損害を、契約限度額の範囲内で支払います.一方、カスコは自分の車の損害を補償するもので、加入するかどうかは本人の判断に委ねられています.無保険の車両は公道を走行できず、車検も受けられません.カスコに加入しないことは法的義務違反ではなく、あくまで経済的な選択です.
二つの契約の仕組みも異なります.自賠責保険の上限額は国が毎年定め、保険会社はこの上限を超えることができません.カスコでは上限額を契約者自身が決め、予算や車両の価値に応じて契約を組み立てます.以前はこの違いはあまり重要に見えませんでしたが、現在では相手方の損害が限度額を超えることがあるため、カスコが適用される第一のケースはまさにここにあります.
さらに走行状態の問題もあります.自賠責保険は走行中の事故などの場合にのみ適用され、駐車中に生じた損害は補償しません.カスコは車が動いていようと信号待ちしていようと関係なく適用されます.駐車中や走行中に事故に遭った場合、カスコは過失の所在を問わず自分の損害を補償することができます.
| 項目 | 自賠責保険(交通保険) | カスコ | |
|---|---|---|---|
| 義務性 | 法律上義務 | 任意 | |
| 何を守るか | 相手方の損害 | 自分の車 | |
| 駐車中の損害 | 補償対象外 | 補償対象 | |
| 盗難、火災、雹 | 補償対象外 | 補償対象 | |
| 上限額 | 国が毎年決定 | 契約者が決定 |
相手の車に与えた損害は誰が支払うのか?
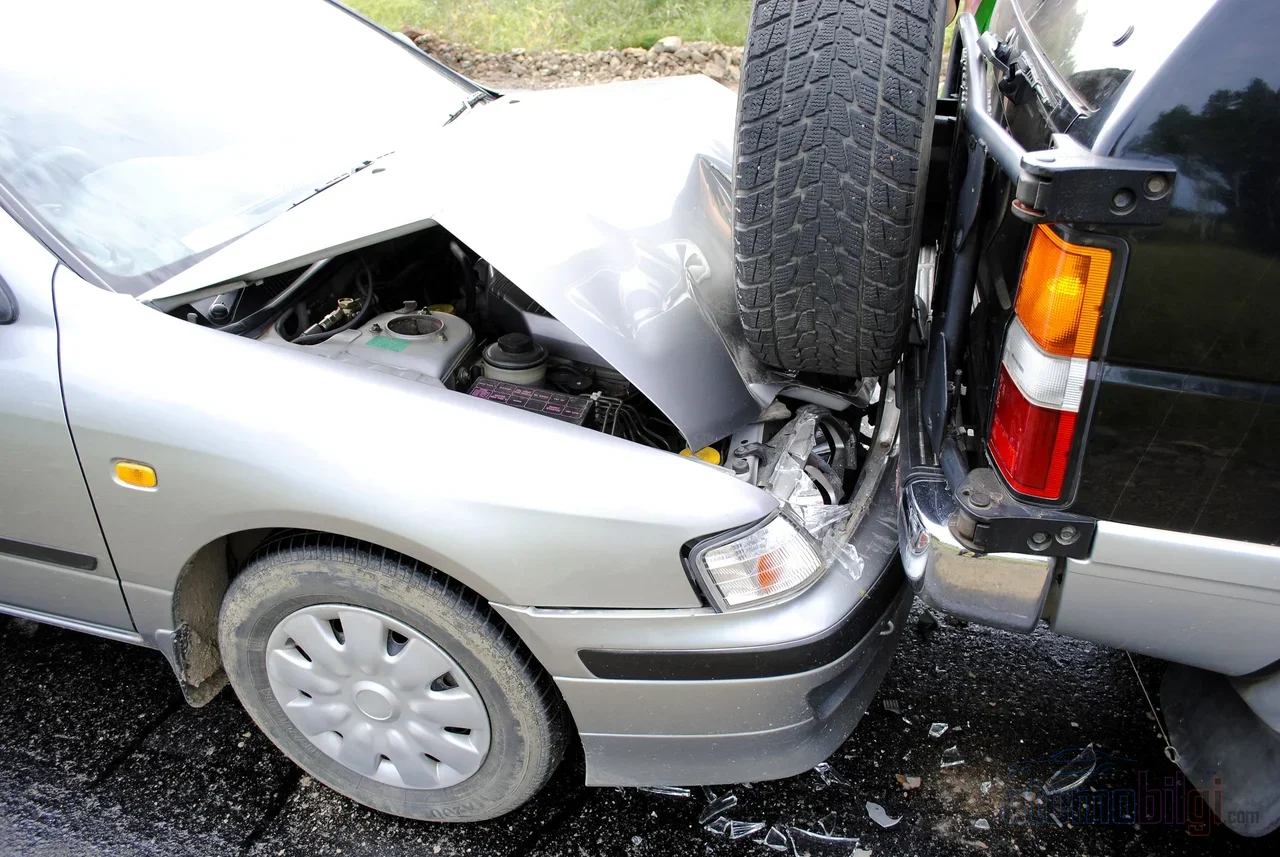
後続車に衝突し、過失100%と判断された場合です.損害の全額は、過失のある側の自賠責保険(交通保険)から、保険契約の限度額の範囲内で支払われます.過失割合が75%や50%といった部分的な配分の場合は、支払いもその割合に応じて行われます.過失50%であれば、相手方の損害の半分を支払うことになります.過失割合には異議を申し立てることが可能で、この際には事故写真や目撃者の証言が役立ちます.
本当の問題が生じるのは限度額超過の場合です.相手方に生じた損害が 60,000 TLで、自賠責保険(交通保険)の上限額が 38,000 TL であれば、残りの22,000 TLは過失のあるドライバーが自己負担します.ここでの車両保険の貢献は具体的です.自賠責保険の限度額を超える部分は、任意賠償責任(İMM)特約が付帯されていれば車両保険契約によって引き受けられることがあります.İMMは、その名の示すとおり、任意で選んで加入する追加の賠償責任保護です.なお、慰謝料請求は自賠責保険の補償対象外であることも付け加えておきます.この種の訴訟のために検討すべきなのがİMMの保護なのです.
自車の損害について:なぜ自賠責保険(交通保険)では不十分なのか?
同じ事故を自分側から見てみましょう.後ろから誰かに衝突し、両方の車が損傷しました.あなたの自賠責保険は相手側の損害を支払います.あなたの車の損害は、自腹か車両保険で賄われます.過失のある側であろうとなかろうと、このルールは変わりません.自賠責保険は、過失のある事故で自分の車の損害をいかなる場合でも支払いません.
過失のない事故で自分の車の損害は、相手側の自賠責保険が支払います.つまり「自分は車両保険に入っているから、相手が払おうが払うまいが構わない」という考え方はこのシナリオでは正しく機能します.しかし過失が自分にある場合、その保険契約があなたに及ぶことは決してありません.一方、車両保険は過失のバランスに関係なく作動できるため、損傷した車を迅速に修理する最も直接的な手段であり続けています.
自賠責保険では補償されないが車両保険で補償されうるケースは、これだけに限られません:
- 車内の個人 belongings の損害
- 車両の盗難および盗難未遂の際に生じた損害
- 火災、強盗、テロによる損害
- 誤った燃料の使用
- 傷害事故特約、代車、ロードサービス
もうひとつの選択肢もあります.補完自賠責保険(交通保険)です.車両保険の補償のうちごく一部のみを含み、保険料はより手頃ですが、損害の一部しかカバーしません.車両保険の代わりにはならず、予算が限られている人の中間的な解決策と考えるほうが的確です.
車が盗まれたら車両保険は支払うのか?
支払います.盗難は車両保険の主要な補償のひとつだからです.車両が 30日 以内に発見されない場合、盗難当日の時価額が被保険者に支払われます.車両が損傷した状態で発見された場合は、生じた損害が保険会社の限度額の範囲内で車両保険によって補償されます.つまり、盗難車で道半ばで放置された場合、その損害も保険契約から補償されます.
一つ例外があります: 自動車が公用務または警察の職務を口実に盗まれた場合、車両保険は支払われません.一方、自賠責保険(交通義務保険)側にはこのシナリオ自体が存在しません.盗まれた車両の損害は、過失の有無にかかわらず、義務保険の対象ではありません.そのため私は長年、たった一文でまとめています.あなたにとって価値のあるすべての車には、車両保険は保険商品ではなく必要不可欠なものです.
雹、洪水、地震: 自然災害の場合はどうなる?
自然災害による損害は、義務保険の補償範囲に含まれません.車のそばで待っている間に雹が降った場合や、洪水があなたの車を流した場合、義務保険に期待することはできません.一方、車両保険では雹は「自然災害補償」の対象としてカバーされ、この補償は雹に限定されません.洪水、浸水、落雷、嵐、地滑りなどの災害も、幅広い車両保険契約では補償されます.
ただし一つ注意を怠らないようにしましょう.すべての車両保険があらゆる自然災害を自動的にカバーするわけではありません.地震などの一部のリスクについては、通常、追加の補償が必要になる場合があります.契約時に補償リストを読むことの重要性を、以前にも増して強調します.補償の限界は、事故の日ではなく契約の日に分かるものです.雹の損害でノークレーム割引が失われるかどうかも、読者から最もよく受ける質問の一つです.過失に基づかないこの種の損害が割引に与える影響は、保険会社の運用によって異なる場合があります.
相手側に保険がない場合はどうする?
相手側が無保険で過失がある場合、物的・人的損害の費用は本人が直接負担しなければなりません.損害は無保険運転者個人に請求するか、保障基金に申請することができます.過失のない側は、自分の車が無保険であっても、相手側の義務保険に対して人的損害の補償を請求できます.当て逃げ車両のナンバーを特定できず、こちらに車両保険がない場合、物的損害は残念ながら自己負担となります.このシナリオで被保険者を守る唯一の砦は車両保険なのです.
無保険車両所有者が2026年時点で支払う罰金 1,246 TL.さらに行政面に関する最近の改正もあります: 2026年9月1日以降、事故通知は単一の番号で受付されるとされており、申請時刻がどのように記録されるかを示すこの番号は Alo 193です.運用開始を注視する価値があります.法律事務所の情報源もこの改正について確認を推奨しています.
補償限度額、保険料、ノークレーム割引
義務交通保険の補償限度額は毎年更新されます.2026年期間(2026年1月1日 - 2026年12月31日)に定められた段階は 400,000 TLと800,000 TLです.前年はこれらの額が300,000 TLと600,000 TLでした.限度額が上がるにつれ、相手側の大きな損害のうち保険でカバーできる部分が拡大します.しかし限度額超過のリスクがゼロになることは決してありません.
カスコ保険料を決める要因は片手の指の数を超えます.車両の特徴、運転者の履歴、保険契約に追加された補償内容、免責金額、過去の事故損害、後から取り付けたアクセサリーなどです.アクセサリーについて一つ注意点があります.後から追加した部品を申告しないと、事故の日に対立を生む可能性があります.運転免許に付いた違反点数も保険料の計算に反映され、点数が高いほど保険料も高くなります.
無事故割引は保険料の中で最も話題になる項目です.最初の無事故の年を終えると 30%、2年目の終わりには 40%、クリーンな年ごとに1段階ずつ上がり、最大 50%まで引き上げられます.一部の制度では、自賠責保険(交通保険)とカスコを合わせてカバーする割引により、 60%に達することもあります.2つの注意点があります.カスコ保険は初めて締結された日からちょうど1年後に更新され、満期日を逃すと割引が失われるリスクがあります.また、カスコの無事故割引は車両の売却で終了し、新しい車を購入すると引き継がれます.一方、自賠責保険の割引は車両売却後も継続します.事故によって段階が完全に失われるかどうかは、保険会社の運用によって異なり、翌年以降の割引権利が一度の事故で全て消去されない場合もあります.
自分のリスクプロフィールに応じた選び方は?
長年フォーラムで繰り返される質問の一つがあります.カスコが自分の車両も任意賠償(İMM)も相手側も保護するなら、なぜ自賠責保険が義務付けられているのか、というものです.反対の意見も明快です.これらは根本的に無関係な2つの異なる保険であり、自賠責保険は第三者と国有財産を保護するために義務化されているというものです.私の考えはこうです.両者を競争関係とみなすことは、本質を見失うことです.自賠責保険はあなたにとって法的な下限であり、カスコはその上限の上で自分の車両をどこに位置づけるかという決断なのです.
実用的な判断基準は3つあると思います.第一に車両の価値です.時価評価額があなたにとって意味のある金額であれば、カスコは最初の事故で元が取れます.第二に使い方です.渋滞の激しい道路を長距離運転するなら、リスクの分布はあなたに有利ではありません.第三に相手側の賠償限度超過リスクです.カスコに任意賠償(İMM)を追加することは、重大な事故で自己負担となる金額を制限する最も安価な保険です.2026年には、電気自動車のオーナーがリストに追加すべき項目もあります.バッテリー損傷、充電ステーションで発生しうる損害、ケーブルや接続機器の盗難、家庭用充電ユニット(Wallbox)の補償です.EV特有のこれらの項目は、保険契約で徐々に標準になりつつあります.
要約の要約:自賠責保険(交通保険)は過失がある場合に、限度額の範囲内で相手方の損害を補償します.自分の車両の損害、盗難、雹、洪水、駐車中の損害は、任意保険(カスコ)との間の問題です.両方に加入するのは贅沢ではありません.片方だけに加入してもう片方を省くことは、損害が発生した日に最も高くつく決断となります.
出典
- 2026年1月1日~2026年12月31日期間の補償限度額(KMAZMSS) - TSB
- 任意保険と自賠責保険の違いは何か? - Sigortam.net
- 任意保険と自賠責保険の違いとは? - Fiba Sigorta
- 任意保険と自賠責保険の主な違いは何か? - Magdeburger
- 自賠責保険と任意保険の違い - HDI Sigorta
- 自賠責保険は何を補償するか、2026年の限度額はいくらか? - Sigortam.net
- 車両が盗まれた場合、任意保険は損害を補償するか? - Sigortam.net
- 任意保険は雹の損害を補償するか? - Aksigorta
- 任意保険 - Allianz Türkiye
- 自然災害時に任意保険は車両の損害を補償するか? - Sompo Sigorta
- 事故時に自賠責保険がなかった場合はどうなるか? - Supersigortam
- 事故時に自賠責保険がなかった場合、何をすべきか? - Minval Hukuk
- 自賠責保険の損害賠償:相手方から損害を受け取る - Sunay Yıldırım
- 任意保険料に影響する要因 - Fiba Sigorta
- ノークレーム割引とは何か?いつ失われるのか? - Türkiye Sigorta
- 2026年の任意保険における新しいトレンド - Ideal Sigorta
- 自賠責保険 vs 任意保険 - Ekşi Sözlük