车损险还是交强险?什么情况下哪个赔付?
分享此页面
车损险(Kasko)是一种自愿投保的保险,用于赔偿被保险人自己车辆所受的损失;而交强险则是法律强制要求的保险,在您负有责任的事故中向对方支付物质损失和人身伤害赔偿.究竟哪种保险赔偿哪类损失,取决于损失发生在谁的车辆上以及事故的具体情况.
要点
- 交强险是强制的;车损险是自愿的,两者不可互相替代.
- 2026年度交强险赔偿限额分为: 400.000 TL和800.000 TL 两档.
- 盗窃、火灾、冰雹和洪水等损失仅在车损险承保范围内.
- 交强险不赔偿您自己车辆的损失;需由车损险或您本人承担.
- 无保险车辆罚款为 1.246 TL;无赔款优待折扣从第一年结束后 30%起算.
刚入行时,来保险公司的访客中有一半人都会问同一个问题:"我不是已经有保险了吗,这个车损险是干什么用的?"三十年过去了,答案从未改变;改变的只是限额和保费.两种保险,两扇不同的门.一扇保护对方,另一扇保护您.下面我们将通过现实生活中的场景,一步步梳理哪种保单赔偿哪些损失.
基本区别:谁受损失,谁的保险就生效
根据2918号公路交通法,交强险是必须投保的保单.在您负有责任的事故中,它在保单限额范围内赔偿您给对方造成的物质损失和人身伤害.而车损险则承保您自己车辆所受的损失,是否投保由您自己决定.无保险车辆不得上路行驶,甚至无法通过年检.而不买车损险则不是违法行为,只是财务上的选择.
两种保单的运作逻辑也不同.交强险的最高限额由政府每年确定;保险公司不能超过这一上限.车损险的最高限额则由被保险人自己确定,根据预算和车辆价值来设计保单.过去这个差异似乎无关紧要;如今由于对方的损失可能超出限额,这正是车损险能够介入的首要场景.
还有行驶状态的问题.交强险仅在行驶中发生事故等情况下有效;不承保车辆停放时发生的损失.而车损险无论车辆是在行驶中还是在红灯前等待,都会生效.当您在停车状态或行驶途中遭遇事故时,车损险可以不看谁有责任,直接赔偿您自己的损失.
| 项目 | 交强险 | 车损险 | |
|---|---|---|---|
| 强制性 | 法律强制 | 自愿 | |
| 保护什么 | 对方的损失 | 您自己的车辆 | |
| 停放时的损失 | 不承保 | 承保 | |
| 盗窃、火灾、冰雹 | 不承保 | 承保 | |
| 最高限额 | 由政府每年确定 | 由被保险人确定 |
给对方车辆造成的损失由谁赔偿?
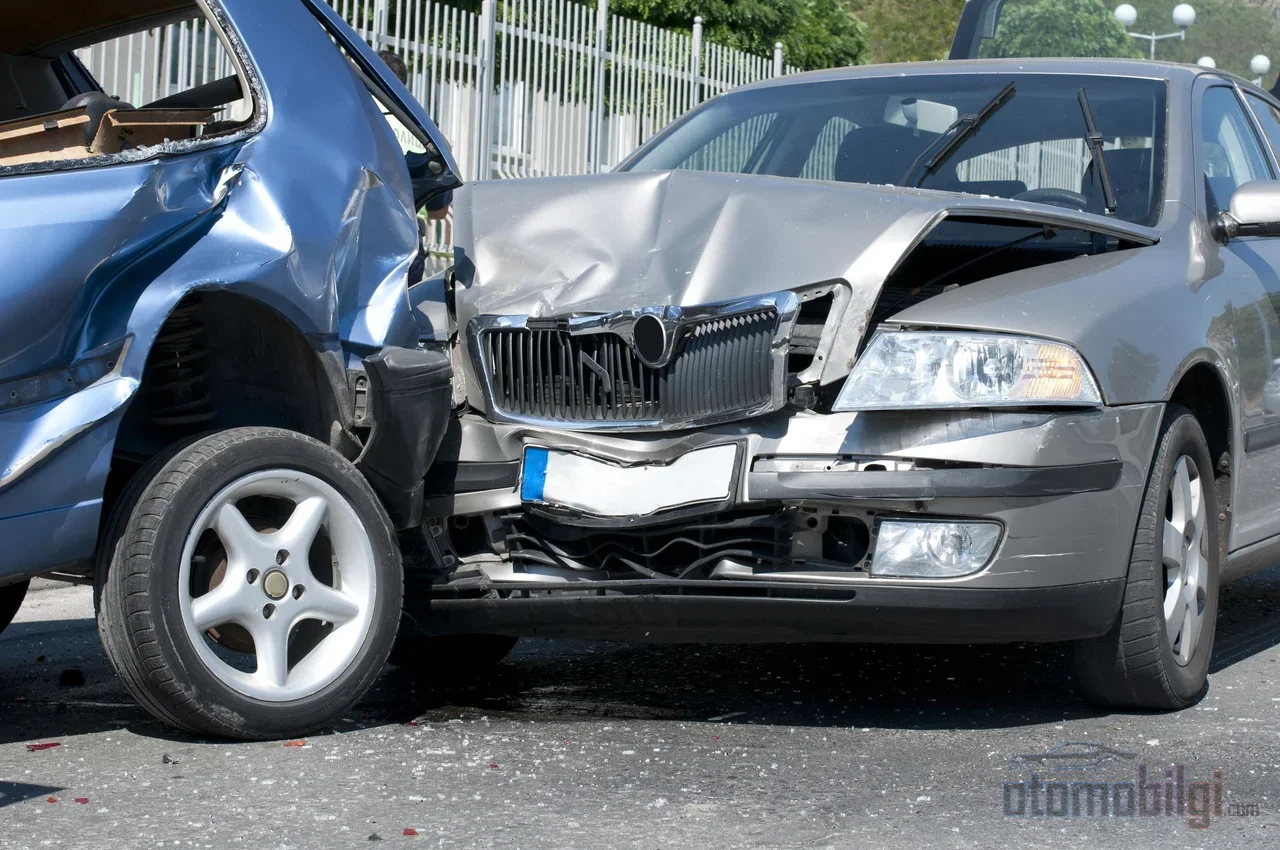
您撞上了前车并被判定为100%全责.全部损失将由责任方的交通事故责任险在保单限额范围内赔付.如果责任比例为75%或50%等部分分配,赔付也按该比例进行:如果您承担50%责任,则需支付对方损失的一半.可以对责任比例提出异议;事故照片和目击者证词在此时能派上用场.
真正的问题出现在超出限额时.对方车辆的损失 60000里拉而您的交通事故责任险最高限额为 38000里拉 则剩余的22000里拉需由责任驾驶员自行承担.车损险在此的作用是切实的:如果附加了自愿性第三方责任(İMM)保障,超出交通事故责任险限额的部分可由车损险保单承担.顾名思义,İMM是您自愿选择购买的额外财务责任保障.还需补充一点,精神损害赔偿索赔不在交通事故责任险的保障范围内;此类诉讼是应该考虑İMM保障的领域.
自己车辆的损失:交通事故责任险为何不够用?
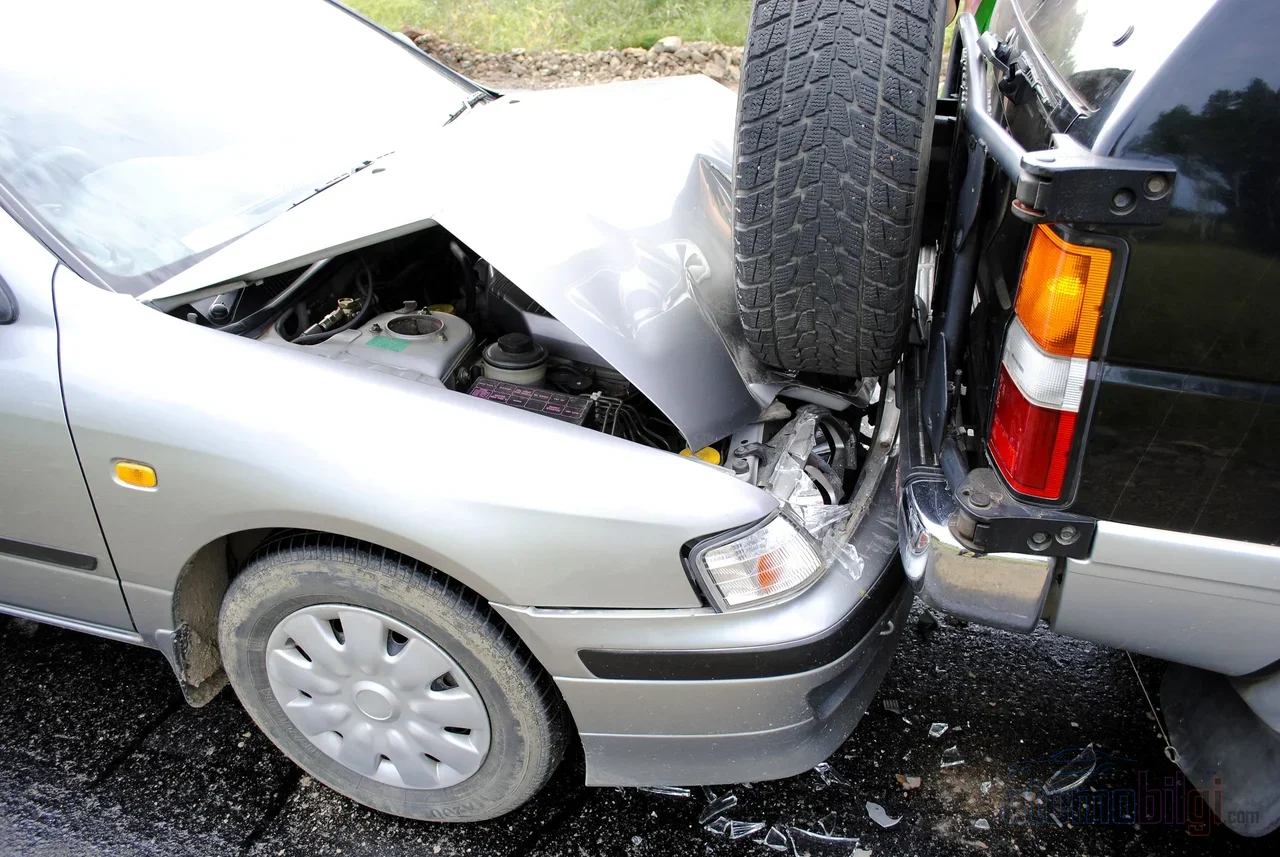
让我们从自己的角度看待同一起事故:您追尾了别人,两辆车都受损.您的交通事故责任险赔偿对方的损失;您自己车辆的损失则由您自掏腰包或通过车损险赔付.无论您是否有责任,这条规则都不会改变.在有责任的事故中,交通事故责任险在任何情况下都不会赔偿您自己车辆的损失.
在无责任的事故中,对方车辆的交通事故责任险会赔偿您自己车辆的损失.也就是说,“我有车损险,对方赔不赔都无所谓”的想法在这种情况下是行得通的;但当责任在您身上时,那份保单永远不会为您所用.而车损险可以独立于责任划分而发挥作用,因此仍然是快速修复受损车辆最直接的途径.
交通事故责任险不承保但车损险可以承保的情况不仅限于以下这些:
- 车内个人物品的损失
- 车辆被盗及盗窃未遂期间造成的损失
- 火灾、抢劫和恐怖主义造成的损失
- 误加燃油
- 人身意外伤害保障、代步车和道路救援服务
还有一种折中选择:补充交通事故责任险.它仅包含车损险保障中的几项,保费更为实惠,但只能赔付损失的一部分.它无法替代车损险;作为预算有限者的折中方案来考虑更为恰当.
车辆被盗车损险赔吗?
赔;因为盗窃是车损险的主要保障之一.如果车辆 30天 内未被找到,则按被盗当日的市场价值赔付给被保险人.如果车辆受损被找到,则在保险公司限额范围内由车损险承担.也就是说,小偷开着您的车行驶了一段路程后弃车,该损失也在保单承保范围内.
有一个例外:如果汽车是借口执行公务或以警察身份被盗窃的,车损险(全险)不予赔付.而在交通强制险方面,根本不存在这种情形;无论过错方是谁,被盗车辆的损失都不属于强制保险的范围.因此多年来我一直用一句话来概括:对任何对您而言具有价值的车辆来说,车损险不是一种保险产品,而是一种必需品.
冰雹、洪水与地震:自然灾害情况下怎么办?
自然灾害造成的损失不在交通强制保险的承保范围内.如果您在等车时遇上冰雹,或洪水冲走了您的车辆,您不能指望从强制保险获得赔付.而在车损险方面,冰雹属于“自然灾害保障”的承保范围;这一保障并不仅限于冰雹.洪水、水灾、雷击、风暴和山体滑坡等灾害在综合车损险保单中也属于承保范围.
不过我们不要遗漏一个提醒:并非每份车损险都自动承保所有自然灾害.对于地震等某些风险,通常需要附加保障.我比以往更加强调在投保时阅读保障清单的重要性;保障范围的边界不是在出险那天,而是在投保那天就已确定.冰雹损失是否会影响无赔款优待折扣,也是读者最常问我的问题之一;这类与事故责任无关的损失对折扣的影响,可能因保险公司的做法而有所不同.
如果对方没有保险怎么办?
如果对方没有保险且负有责任,则必须自行承担财产和人身损失费用.损失可以直接向无保险驾驶员个人索赔,也可以向保障基金(Güvence Hesabı)提出申请.即使无责任方自己的车辆没有保险,也可以向对方的交通强制保险要求人身损害赔偿.如果肇事逃逸车辆的车牌无法查获,而您又没有车损险,那么财产损失 unfortunately 只能自掏腰包;在这种情形下,车损险是保护投保人的唯一屏障.
截至2026年,无保险车主将支付的罚款 1,246里拉.此外还有一项关于行政方面的最新规定:据称自2026年9月1日起,出险报案将通过单一号码受理;这个号码用于确定申请时间的固定 Alo 193.关注该制度的实施情况是有益的;律师事务所方面的资源也建议对这一规定进行核实.
限额、保费与无赔款优待折扣
强制交通保险的保障限额每年更新.2026年度(2026年1月1日至2026年12月31日)确定的档次为 400,000里拉和800,000里拉;上一年这一数值为300,000里拉和600,000里拉.限额提高后,对方重大损失中可用保单赔付的部分随之扩大;但限额不足的风险永远不会归零.
决定车损险(Kasko)保费的因素不止一巴掌:车辆特性、驾驶记录、保单附加的保障、免赔额、过往出险记录以及后加装的配件.关于配件有一点提醒:不申报后加装的零部件,可能在理赔当天引发问题.驾照上的违章扣分也计入保费计算;分数越高,保费越高.
无赔款优惠是保费中最受关注的一项.第一个无赔款年度结束时 30%,第二个年度结束时 40%;每满一个干净年度上一个台阶,最高可达 50%;在某些操作中,交强险与车损险合并享受优惠,降幅最高可达 60%.注意两个细节:车损险保单自首次签发之日起整 1 年后续保,错过截止日期会让你的优惠面临风险.此外,车损险的无赔款优惠在车辆出售时终止,购买新车后可继续;而交强险的优惠在车辆出售后依然延续.一次出险是否会导致台阶彻底归零,取决于各公司的操作;也有后续年度的优惠不会因一次出险而被完全抹掉的情况.
如何根据自身风险状况做出选择?
有个问题多年来一直在论坛上流传:如果车损险既保障自己的车又通过三者险保障对方,为什么交强险还是强制的?反方观点也很明确:这是两种本质上毫不相关的保险;交强险之所以强制,是为了保护第三方和国有财产.我的看法是:把两者视为竞争对手,就错过了问题的本质.交强险对你来说是一个法定底线;车损险则是在这条底线之上,决定你把自己的车放在什么位置的选择.
在我看来,实用的衡量标准有三条.第一是车辆价值:如果市场价对你来说是一笔可观的金额,车损险在第一次出险时就值回票价.第二是使用方式:如果你在拥堵路段长途驾驶,风险分布对你不利.第三是对方超额赔付的风险:给车损险附加三者险,是在严重事故中限制自己自掏腰包金额的最便宜的保险.2026 年,电动车车主还需要在清单上加上几项:电池损坏、充电站可能发生的损失、线缆和连接设备的失窃、家用充电桩(Wallbox)保障.这些电动车专属项目,在保单中正逐渐成为标准配置.
摘要的摘要:交强险(交通保险)是在您负有责任且在限额范围内时,赔付对方的损失.而您自己的车辆、被盗、冰雹、水淹以及停放期间的损坏,则是您与车损险(互助保险)之间的事情.两者都投保并非奢侈;只买其一而漏掉另一个,是在损失发生当天代价最昂贵的错误决定.
资料来源
- 2026年1月1日至2026年12月31日期间的保障限额(KMAZMSS) - 土耳其保险协会(TSB)
- 车损险与交强险的区别是什么? - Sigortam.net
- 车损险和交强险有哪些区别? - Fiba Sigorta
- 车损险与交强险之间的主要区别是什么? - Magdeburger
- 交强险与车损险之间的区别 - HDI Sigorta
- 交强险保障哪些内容,2026年限额是多少? - Sigortam.net
- 车辆被盗时车损险会赔付吗? - Sigortam.net
- 车损险保障冰雹损失吗? - Aksigorta
- 车损险 - Allianz Türkiye
- 自然灾害中车损险保障车辆损失吗? - Sompo Sigorta
- 发生事故时没有交强险会怎样? - Supersigortam
- 事故发生时没有交强险该怎么办? - Minval Hukuk
- 交强险赔偿:向对方索赔损失 - Sunay Yıldırım
- 影响车损险保费的因素 - Fiba Sigorta
- 什么是无赔款优惠折扣?什么时候会失去? - Türkiye Sigorta
- 2026年车损险的新趋势 - Ideal Sigorta
- 交强险对比车损险 - Ekşi Sözlük