ক্যাসকো নাকি ট্রাফিক বীমা? কোন পরিস্থিতিতে কোনটি ক্ষতিপূরণ দেয়?
এই পেজটি শেয়ার করুন
ক্যাসকো হলো একটি ঐচ্ছিক বীমা যা বীমাগ্রহীতার নিজের গাড়িতে হওয়া ক্ষতি কভার করে; আর ট্রাফিক বীমা হলো আইনত বাধ্যতামূলক একটি বীমা, যা দোষী আপনার দুর্ঘটনায় অন্য পক্ষকে হওয়া আর্থিক ও শারীরিক ক্ষতি পরিশোধ করে। কোনটি কোন ক্ষতি পরিশোধ করবে, তা নির্ভর করে ক্ষতিটি কার গাড়িতে এবং কোন পরিস্থিতিতে হয়েছে তার ওপর।
গুরুত্বপূর্ণ বিষয়সমূহ
- ট্রাফিক বীমা বাধ্যতামূলক; ক্যাসকো ঐচ্ছিক এবং একটি অন্যটির বিকল্প নয়।
- 2026 সালের ট্রাফিক বীমার কভারেজ সীমা: 400,000 TL এবং 800,000 TL স্তরসমূহ।
- চুরি, আগুন, শিলাবৃষ্টি এবং বন্যার মতো ক্ষতি শুধুমাত্র ক্যাসকোর আওতাধীন।
- আপনার নিজের গাড়ির ক্ষতি ট্রাফিক বীমা পরিশোধ করে না; পরিশোধ করবে ক্যাসকো অথবা আপনি নিজেই।
- বীমাহীন গাড়ির জরিমানা 1,246 TL; দুর্ঘটনামুক্ত ছাড় প্রথম বছর শেষে 30% থেকে শুরু হয়।
এই পেশায় শুরুর দিনগুলোতে বীমা অফিসে আসা মানুষদের অর্ধেকই একই প্রশ্ন করত: "আমার তো ইতিমধ্যেই বীমা আছে, এই ক্যাসকো কী কাজে লাগে?" ত্রিশ বছর ধরে উত্তর বদলায়নি; বদলেছে শুধু সীমা এবং প্রিমিয়াম। দুটি বীমা, দুটি আলাদা দরজা। একটি অন্য পক্ষকে রক্ষা করে, অন্যটি আপনাকে। নিচে বাস্তব জীবনের দৃশ্যপটের মাধ্যমে ধাপে ধাপে দেখব কোন পলিসি কোন ক্ষতি পরিশোধ করে।
মৌলিক পার্থক্য: যে ক্ষতিগ্রস্ত হয়েছে তার বীমাই কার্যকর হয়
বাধ্যতামূলক ট্রাফিক বীমা হলো 2918 নম্বর হাইওয়ে ট্রাফিক আইন অনুযায়ী করা আবশ্যক একটি পলিসি। দোষী আপনার দুর্ঘটনায় অন্য পক্ষকে হওয়া আর্থিক ও শারীরিক ক্ষতি পলিসির সীমার মধ্যে পরিশোধ করে। আর ক্যাসকো আপনার নিজের গাড়ির ক্ষতির সুরক্ষা দেয় এবং এটি করা আপনার ইচ্ছার ওপর নির্ভর করে। বীমা ছাড়া গাড়ি রাস্তায় বেরোতে পারে না; কসাই পরীক্ষা পর্যন্ত পাস করতে পারে না। আর ক্যাসকো করা আইনত নয়, বরং একটি আর্থিক সিদ্ধান্ত।
দুটি পলিসির কার্যপদ্ধতিও আলাদা। ট্রাফিক বীমার সর্বোচ্চ সীমা সরকার প্রতি বছর নির্ধারণ করে; বীমা কোম্পানিগুলো এই সর্বোচ্চ সীমা অতিক্রম করতে পারে না। ক্যাসকোতে সর্বোচ্চ সীমা বীমাগ্রহীতা নিজেই নির্ধারণ করে এবং তার বাজেট ও গাড়ির মূল্য অনুযায়ী পলিসি সাজায়। আগে এই পার্থক্য খুব তুচ্ছ মনে হতো; কিন্তু আজ যেহেতু অন্য পক্ষের ক্ষতি সীমা অতিক্রম করতে পারে, ক্যাসকো কার্যকর হতে পারে এমন প্রথম ক্ষেত্রটি ঠিক এখানেই।
এছাড়া চলাচলের অবস্থার বিষয়টিও আছে। ট্রাফিক বীমা শুধুমাত্র চলন্ত অবস্থায় দুর্ঘটনার মতো ক্ষেত্রেই প্রযোজ্য; গাড়ি পার্ক করা অবস্থায় হওয়া ক্ষতি এটি কভার করে না। ক্যাসকো কার্যকর হয় গাড়ি চলছে কিংবা সিগন্যালে দাঁড়িয়ে আছে - তা বিবেচনা না করেই। পার্কিং অবস্থায় বা ট্রাফিকে চলার সময় দুর্ঘটনায় জড়িয়ে পড়লে ক্যাসকো, কে দোষী তা না দেখেই আপনার নিজের ক্ষতি কভার করতে পারে।
| বিষয় | ট্রাফিক বীমা | ক্যাসকো | |
|---|---|---|---|
| বাধ্যতামূলকতা | আইনত বাধ্যতামূলক | ঐচ্ছিক | |
| কী রক্ষা করে | অন্য পক্ষের ক্ষতি | আপনার নিজের গাড়ি | |
| পার্ক করা অবস্থায় ক্ষতি | কভার করে না | কভার করে | |
| চুরি, আগুন, শিলাবৃষ্টি | কভার করে না | কভার করে | |
| সর্বোচ্চ সীমা | সরকার প্রতি বছর নির্ধারণ করে | বীমাগ্রহীতা নির্ধারণ করে |
অন্য গাড়িতে আপনার সৃষ্ট ক্ষতি কে পরিশোধ করে?
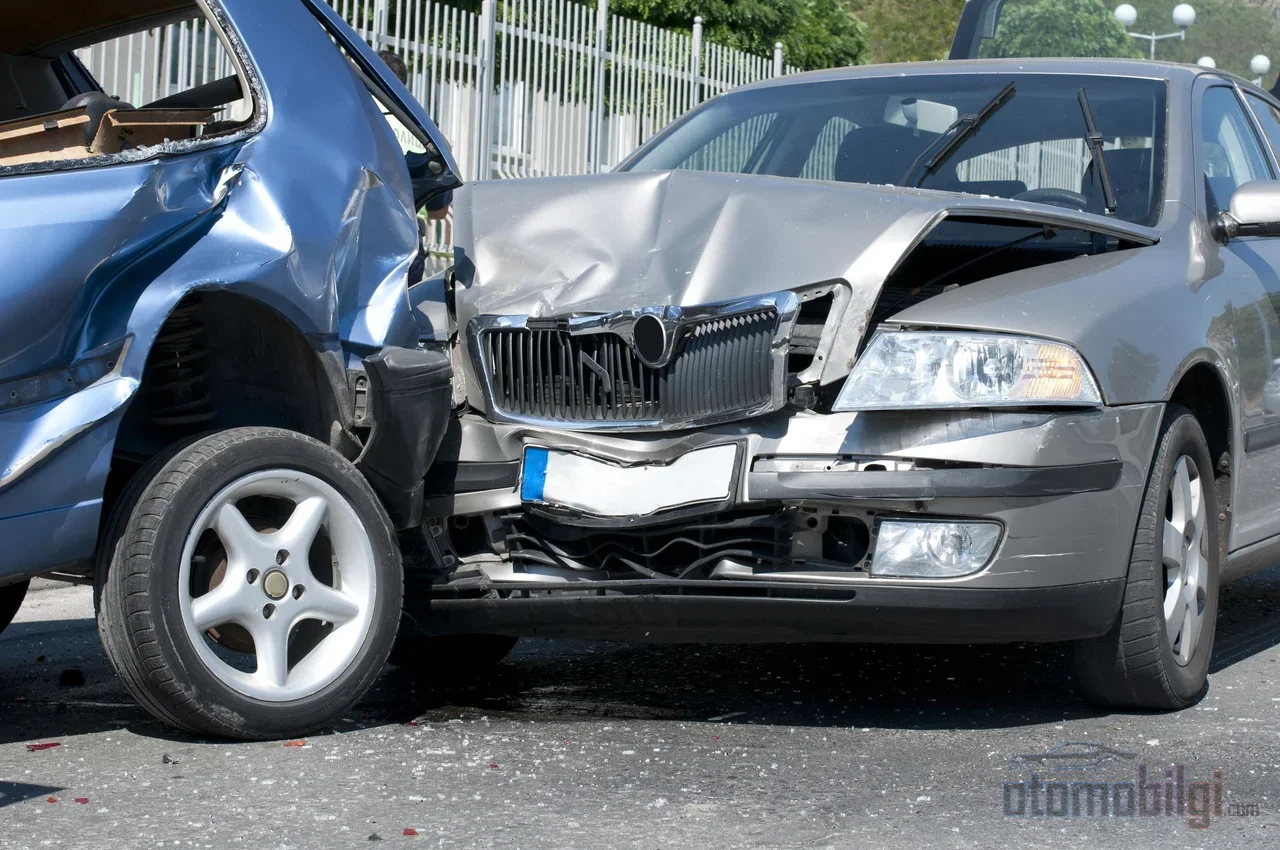
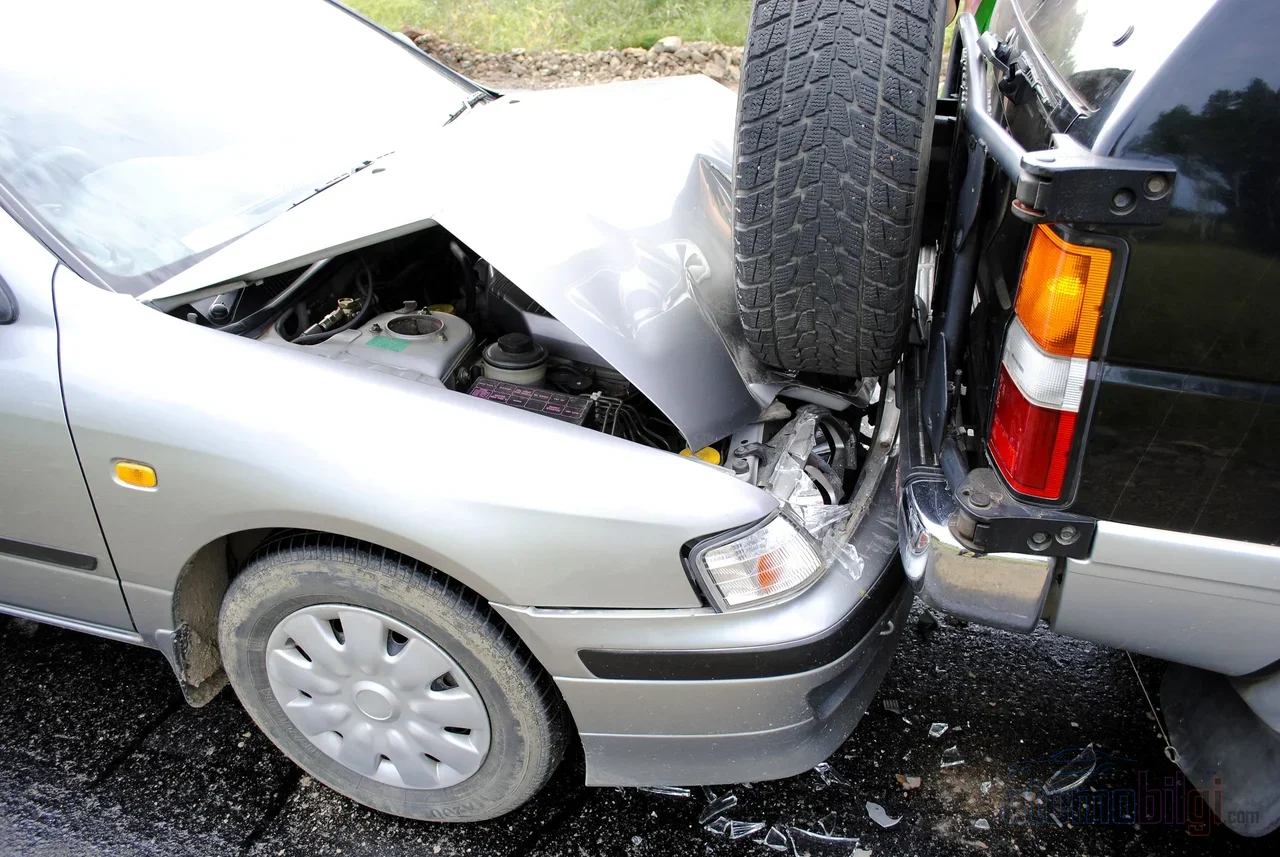
আপনি পেছনের গাড়িতে ধাক্কা মারলেন এবং 100% দোষী প্রমাণিত হলেন। ক্ষতির সম্পূর্ণ অংশ, দোষী পক্ষের ট্রাফিক বিমা থেকে পলিসির সীমার মধ্যে কভার করা হয়। দোষের হার %75 বা %50-এর মতো আংশিকভাবে বিতরণ করা থাকলে ক্ষতিপূরণও সেই অনুপাত অনুযায়ী করা হয়: আপনি %50 দোষী হলে সামনের পক্ষের ক্ষতির অর্ধেক আপনি পরিশোধ করেন। দোষের হারে আপত্তি জানানো সম্ভব; দুর্ঘটনার ছবি ও সাক্ষীর বক্তব্য এখানে কাজে লাগে।
আসল সমস্যাটি সীমা অতিক্রমের ক্ষেত্রে দেখা দেয়। সামনের পক্ষের ক্ষতি 60.000 TL হলে এবং আপনার ট্রাফিক বিমার সর্বোচ্চ সীমা 38.000 TL হলে, বাকি 22.000 TL দোষী চালক নিজেই পরিশোধ করেন। এখানে কাস্কোর ভূমিকা বাস্তব এবং সুনির্দিষ্ট: ট্রাফিক বিমার সীমার বাইরের অংশটি, ঐচ্ছিক আর্থিক দায় (İMM) কভারেজ যুক্ত করা থাকলে কাস্কো পলিসি দ্বারা গ্রহণ করা যেতে পারে। İMM, নাম থেকেই বোঝা যায়, বাধ্যতামূলক নয় - আপনি নিজে বেছে নেওয়া একটি অতিরিক্ত আর্থিক দায়িত্বের সুরক্ষা। এটাও যোগ করা যায় যে মানসিক ক্ষতিপূরণের দাবিগুলো ট্রাফিক বিমার আওতার বাইরে; এ ধরনের মামলার জন্য İMM সুরক্ষাই বিবেচনা করা উচিত।
নিজের গাড়ির ক্ষতি: ট্রাফিক বিমা কেন যথেষ্ট নয়?
একই দুর্ঘটনাটি এবার নিজের দিক থেকে দেখা যাক: আপনি কারও পেছনে ধাক্কা মারলেন, দুটি গাড়িই ক্ষতিগ্রস্ত হলো। আপনার ট্রাফিক বিমা সামনের পক্ষের ক্ষতি পরিশোধ করে; আপনার গাড়ির ক্ষতি হয় নিজের পকেট থেকে, নয়তো কাস্কো থেকে কভার করা হয়। আপনি দোষী পক্ষ হোক বা না হোক, এই নিয়ম বদলায় না। ট্রাফিক বিমা, আপনি দোষী এমন দুর্ঘটনায় নিজের গাড়ির ক্ষতি কোনো অবস্থাতেই পরিশোধ করে না।
আপনি নির্দোষ এমন দুর্ঘটনায় নিজের গাড়ির ক্ষতি সামনের পক্ষের ট্রাফিক বিমা পরিশোধ করে। অর্থাৎ "আমার কাস্কো আছে, সামনের পক্ষ পরিশোধ করুক বা না করুক" - এই চিন্তা এই পরিস্থিতিতে সঠিকভাবে কাজ করে; কিন্তু দোষ আপনার হলে সেই পলিসির আপনাকে স্পর্শ করার কখনো সময় হয় না। আর কাস্কো দোষের ভারসাম্য থেকে স্বাধীনভাবে কার্যকর হতে পারে বলে, ক্ষতিগ্রস্ত গাড়ি দ্রুত মেরামত করার সবচেয়ে সরাসরি উপায় হিসেবে এটি রয়ে যায়।
ট্রাফিক বিমা যেগুলো কভার করে না কিন্তু কাস্কো কভার করতে পারে এমন পরিস্থিতি এর মধ্যেই সীমাবদ্ধ নয়:
- গাড়ির ভেতরের ব্যক্তিগত জিনিসপত্রের ক্ষতি
- গাড়ি চুরি এবং চুরির চেষ্টার সময় সৃষ্ট ক্ষতি
- আগুন, ছিনতাই এবং সন্ত্রাসজনিত ক্ষতি
- ভুল জ্বালানি ব্যবহার
- ব্যক্তিগত দুর্ঘটনা কভারেজ, বিকল্প গাড়ি এবং রাস্তায় সহায়তা সেবা
মাঝে আরেকটি বিকল্পও আছে: সম্পূরক ট্রাফিক বিমা। এতে কাস্কোর কভারেজের মধ্যে মাত্র কয়েকটি অন্তর্ভুক্ত থাকে, প্রিমিয়াম তুলনামূলক কম কিন্তু ক্ষতির কেবল একটি অংশই কভার করে। এটি কাস্কোর বিকল্প নয়; সীমিত বাজেটের মানুষের জন্য একটি মধ্যবর্তী সমাধান হিসেবে এটি ভাবা বেশি যুক্তিসঙ্গত।
গাড়ি চুরি হলে কি কাস্কো পরিশোধ করে?
পরিশোধ করে; কারণ চুরি কাস্কোর প্রধান কভারেজগুলোর একটি। গাড়ি 30 দিন -এর মধ্যে খুঁজে না পাওয়া গেলে, চুরির দিনের বাজারমূল্য বিমাগ্রাহীকে পরিশোধ করা হয়। গাড়ি ক্ষতিগ্রস্ত অবস্থায় পাওয়া গেলে, সৃষ্ট ক্ষতি বিমা কোম্পানির সীমার মধ্যে কাস্কোর আওতায় কভার করা হয়। অর্থাৎ চোর গাড়ি নিয়ে অর্ধেক পথ গিয়ে ফেলে রেখে গেলে, সেই ক্ষতিও পলিসি থেকে কভার করা হয়।
এর একটি ব্যতিক্রম আছে: গাড়ি সরকারি দায়িত্ব বা পুলিশের পরিচয়ের অজুহাত দেখিয়ে চুরি হলে কাস্কো পরিশোধ করে না। ট্রাফিক বীমার ক্ষেত্রে এই ধরনের কোনো দৃশ্যপট নেই; চুরি হওয়া গাড়ির ক্ষতি, দোষী কেউই হোক না কেন, বাধ্যতামূলক বীমার বিষয় নয়। এই কারণেই বছরের পর বছর ধরে আমি একটি মাত্র বাক্যে সারসংক্ষেপ করি: যে প্রতিটি গাড়ির মূল্য আপনার কাছে অর্থবহ, সেই প্রতিটি গাড়ির জন্য ক্যাসকো একটি বীমা পণ্য নয়, বরং একটি প্রয়োজনীয়তা।
শিলাবৃষ্টি, বন্যা ও ভূমিকম্প: প্রাকৃতিক দুর্যোগে পরিস্থিতি কী?
প্রাকৃতিক দুর্যোগ থেকে সৃষ্ট ক্ষতিগুলো ট্রাফিক বীমার আওতায় পড়ে না। গাড়ির অপেক্ষায় থাকার সময় শিলাবৃষ্টি ঝড়লে বা বন্যার জল আপনার গাড়িকে ভাসিয়ে নিলে আপনি বাধ্যতামূলক বীমা থেকে কিছু আশা করতে পারবেন না। অন্যদিকে ক্যাসকোর ক্ষেত্রে শিলাবৃষ্টি "প্রাকৃতিক দুর্যোগ কভারেজ"-এর আওতায় কভার করা হয়; এই কভারেজ শুধু শিলাবৃষ্টিতে সীমাবদ্ধ নয়। বন্যা, জলোচ্ছ্বাস, বিদ্যুৎপাত, ঝড় ও মাটি ধসের মতো দুর্যোগও বিস্তৃত ক্যাসকো পলিসিতে কভারের আওতায় থাকে।
তবে একটি সতর্কতা না বললে চলবে না: প্রতিটি ক্যাসকো সব ধরনের প্রাকৃতিক দুর্যোগ স্বয়ংক্রিয়ভাবে কভার করে না। ভূমিকম্পের মতো কিছু ঝুঁকির জন্য সাধারণত অতিরিক্ত কভারেজের প্রয়োজন হতে পারে। পলিসি করার সময় কভারেজ তালিকাটি পড়ার গুরুত্ব আমি আগের চেয়ে অনেক বেশি জোর দিয়ে বলি; কভারেজের সীমানা ক্ষতির দিনে নয়, বরং পলিসির দিনেই জানা যায়। শিলাবৃষ্টির ক্ষতিতে নো-ক্লেইম ডিসকাউন্ট নষ্ট হবে কিনা - এটিও পাঠকদের কাছ থেকে আমি সবচেয়ে বেশি যে প্রশ্নগুলো পাই তার মধ্যে একটি; দোষের সঙ্গে সম্পর্কহীন এই ধরনের ক্ষতির ডিসকাউন্টের ওপর প্রভাব বীমা সংস্থার নীতির ওপর নির্ভর করে ভিন্ন হতে পারে।
বিপরীত পক্ষের কোনো বীমা না থাকলে কী করা হয়?
বিপরীত পক্ষ যদি বীমাহীন ও দোষী হয়, তাহলে বস্তুগত ও শারীরিক ক্ষতির খরচ সরাসরি তাকেই বহন করতে হবে। ক্ষতি বীমাহীন চালকের কাছ থেকে ব্যক্তিগতভাবে দাবি করা যেতে পারে, অথবা গ্যারান্টি ফান্ডে (Güvence Hesabı) আবেদন করা যেতে পারে। নির্দোষ পক্ষ, নিজের গাড়ি বীমাহীন হলেও, শারীরিক ক্ষতির জন্য বিপরীত পক্ষের ট্রাফিক বীমা থেকে ক্ষতিপূরণ দাবি করতে পারে। ধাক্কা দিয়ে পালিয়ে যাওয়া গাড়ির নম্বর প্লেট ধরা না পড়লে এবং আপনার ক্যাসকো না থাকলে, দুর্ভাগ্যবশত বস্তুগত ক্ষতির খরচ আপনাকেই নিজের পকেট থেকে দিতে হবে; এই পরিস্থিতিতে ক্যাসকোই একমাত্র সুরক্ষার পর্দা।
বীমাহীন গাড়ির মালিককে 2026 সাল অনুযায়ী যে জরিমানা দিতে হবে তা হলো 1.246 TL। প্রশাসনিক দিক সম্পর্কে একটি সাম্প্রতিক নিয়মও রয়েছে: 1 সেপ্টেম্বর 2026 থেকে ক্ষতির অভিযোগ একটি একক নম্বরের মাধ্যমে গ্রহণ করা হবে বলে জানানো হয়েছে; আবেদনের মুহূর্তটি কীভাবে নির্ধারিত হবে তা দেখানো এই নম্বরটি হলো Alo 193। এর বাস্তবায়নের প্রক্রিয়া অনুসরণ করা উপকারী হবে; আইন অফিসের সূত্রগুলোও এই নিয়মের জন্য যাচাই করার পরামর্শ দিচ্ছে।
সীমা, প্রিমিয়াম ও নো-ক্লেইম ডিসকাউন্ট
বাধ্যতামূলক ট্রাফিক বীমার কভারেজ সীমা প্রতি বছর হালনাগাদ করা হয়। 2026 পর্বের (1 জানুয়ারি 2026 – 31 ডিসেম্বর 2026) জন্য নির্ধারিত ধাপগুলো হলো 400.000 TL এবং 800.000 TL; আগের বছর এই মানগুলো ছিল 300.000 TL এবং 600.000 TL। সীমা বাড়ার সঙ্গে সঙ্গে বিপরীত পক্ষের বড় ক্ষতির পলিসির মাধ্যমে কভার করা যায় এমন অংশটি বড় হয়; তবে সীমা অতিক্রমের ঝুঁকি কখনোই শূন্য হয় না।
অন্যদিকে ক্যাসকো প্রিমিয়াম নির্ধারণকারী বিষয়গুলো এক হাতের আঙুলের সংখ্যা ছাড়িয়ে যায়: গাড়ির বৈশিষ্ট্য, চালকের ইতিহাস, পলিসিতে যোগ করা কভারেজ, মওকুফ, অতীতের ক্ষতি এবং পরে লাগানো অ্যাক্সেসরিজ। অ্যাক্সেসরি বিষয়ে একটি সতর্কতা: পরে যোগ করা পার্টস সম্পর্কে জানাতে ব্যর্থ হলে ক্ষতির দিনে সমস্যা তৈরি হতে পারে। ড্রাইভিং লাইসেন্সের শাস্তি পয়েন্টও প্রিমিয়াম হিসাবে ধরা হয়; বেশি পয়েন্ট মানে বেশি প্রিমিয়াম।
দুর্ঘটনামুক্ত ছাড় হলো প্রিমিয়ামের সবচেয়ে আলোচিত বিষয়। প্রথম দুর্ঘটনামুক্ত বছর শেষে %30, দ্বিতীয় বছর শেষে %40; প্রতিটি পরিষ্কার বছরে এক ধাপ করে উঠে সর্বোচ্চ %50 পর্যন্ত যায়; কিছু প্রয়োগে ট্রাফিক ও কাস্কো একসঙ্গে কভার করা ছাড়ের সাথে হ্রাস %60 পর্যন্ত পৌঁছাতে পারে। দুটি বিষয়ে লক্ষ্য রাখুন: কাস্কো পলিসি প্রথম ইস্যুর ঠিক 1 বছর পর নবায়ন হয় এবং শেষ তারিখ মিস করলে আপনার ছাড় ঝুঁকিতে পড়ে। এছাড়া কাস্কোতে দুর্ঘটনামুক্ত ছাড় গাড়ি বিক্রি হলে শেষ হয়, নতুন গাড়ি কিনলে চালু থাকে; অন্যদিকে ট্রাফিক বীমার ছাড় গাড়ি বিক্রির পরেও বহাল থাকে। একটি দুর্ঘটনায় ধাপটি সম্পূর্ণ হারাবে কি না, তা কোম্পানির প্রয়োগভেদে আলাদা; কখনো কখনো পরবর্তী বছরগুলোতে একটি দুর্ঘটনায় ছাড়ের অধিকার সম্পূর্ণ মুছে যায় না।
আপনার ঝুঁকি প্রোফাইল অনুযায়ী কীভাবে পছন্দ করবেন?
দীর্ঘ বছর ধরে ফোরামে একটি প্রশ্ন ঘুরে বেড়ায়: কাস্কো যদি আমার গাড়ি এবং ইএমআই দিয়ে বিপরীত পক্ষকে সুরক্ষা দেয়, তাহলে ট্রাফিক বীমা কেন বাধ্যতামূলক? বিপরীত মতটিও স্পষ্ট: এগুলো মূলত সম্পূর্ণ আলাদা দুই ধরনের বীমা; তৃতীয় পক্ষ ও সরকারি সম্পদ রক্ষার জন্য ট্রাফিক বীমা বাধ্যতামূলক করা হয়েছে। আমার অভিমত হলো: দুটিকে প্রতিদ্বন্দ্বী ভাবা বিষয়টির মূল তাৎপর্য থেকে দূরে সরিয়ে দেয়। ট্রাফিক বীমা আপনার জন্য একটি আইনি নিম্নসীমা; আর কাস্কো হলো সেই সীমার উপরে আপনার নিজের গাড়িকে কোথায় রাখবেন তার একটি সিদ্ধান্ত।
ব্যবহারিক মাপকাঠি আমার মতে তিনটি। প্রথমত, গাড়ির মূল্য: বর্তমান বাজারমূল্য আপনার কাছে অর্থবহ পরিমাণ হলে প্রথম দুর্ঘটনাতেই কাস্কো নিজের খরচ তুলে আনে। দ্বিতীয়ত, ব্যবহারের ধরন: ঘন ট্রাফিকে দীর্ঘ দূরত্ব চললে ঝুঁকির বণ্টন আপনার অনুকূলে থাকে না। তৃতীয়ত, বিপরীত পক্ষের সীমা অতিক্রমের ঝুঁকি: কাস্কোতে ইএমআই যোগ করা একটি মারাত্মক দুর্ঘটনায় আপনার পকেট থেকে বেরোবে এমন অর্থ সীমিত করার সবচেয়ে সস্তা বীমা। 2026-তে ইলেকট্রিক গাড়ির মালিকদের তালিকায় যোগ করার মতো কিছু বিষয় রয়েছে: ব্যাটারির ক্ষতি, চার্জিং স্টেশনে হতে পারে এমন ক্ষতি, কেবল ও সংযোগ সরঞ্জামের চুরি, হোম চার্জিং ইউনিটের (Wallbox) কভারেজ। ইলেকট্রিক গাড়ির জন্য এই বিশেষ আইটেমগুলো পলিসিতে ক্রমশ আদর্শ হয়ে উঠছে।
সারসংক্ষেপের সারসংক্ষেপ: ট্রাফিক বীমা বিপরীত পক্ষের ক্ষতি তখনই পায়, যদি আপনি দায়ী হন এবং সীমার মধ্যে থাকে। আপনার নিজের গাড়ি, চুরি, শিলাবৃষ্টি, বন্যা ও পার্কিং অবস্থায় হওয়া ক্ষতি হলো আপনার ও কাস্কোর মধ্যকার বিষয়। দুটিই করানো বিলাসিতা নয়; একটি করিয়ে অন্যটি এড়িয়ে যাওয়া, ক্ষতির দিনে সবচেয়ে দামি মূল্যের সিদ্ধান্ত।
সূত্রসমূহ
- 01.01.2026-31.12.2026 মেয়াদের কভারেজ সীমা (KMAZMSS) - TSB
- কাস্কো ও ট্রাফিক বীমার পার্থক্য কী? - Sigortam.net
- কাস্কো ও ট্রাফিক বীমার মধ্যে পার্থক্য কী? - Fiba Sigorta
- কাস্কো ও ট্রাফিক বীমার মধ্যকার মূল পার্থক্যগুলো কী? - Magdeburger
- ট্রাফিক বীমা ও কাস্কোর মধ্যকার পার্থক্য - HDI Sigorta
- ট্রাফিক বীমা কী কী কভার করে, 2026 সালের সীমা কত? - Sigortam.net
- গাড়ি চুরি হলে ক্যাসকো ক্ষতি কভার করে কি? - Sigortam.net
- ক্যাসকো শিলাবৃষ্টির ক্ষতি কভার করে কি? - Aksigorta
- ক্যাসকো বীমা - Allianz Türkiye
- প্রাকৃতিক দুর্যোগে ক্যাসকো গাড়ির ক্ষতি কভার করে কি? - Sompo Sigorta
- দুর্ঘটনায় ট্রাফিক বীমা না থাকলে কী হয়? - Supersigortam
- দুর্ঘটনার সময় ট্রাফিক বীমা না থাকলে কী করা প্রয়োজন? - Minval Hukuk
- ট্রাফিক বীমা ক্ষতিপূরণ: বিপরীত পক্ষ থেকে ক্ষতি আদায় - Sunay Yıldırım
- ক্যাসকো প্রিমিয়ামকে প্রভাবিত করার উপাদানগুলো - Fiba Sigorta
- দুর্ঘটনামুক্ত ছাড় কী? কখন হারানো যায়? - Türkiye Sigorta
- 2026 সালে ক্যাসকো বীমার নতুন প্রবণতা - Ideal Sigorta
- ট্রাফিক বীমা বনাম ক্যাসকো - Ekşi Sözlük