Kasko ou assurance responsabilité civile ? Laquelle indemnise dans quel cas ?
Partagez cette page
La garantie dommages (kasko) est une assurance facultative qui couvre les dommages subis par le véhicule de l'assuré ; l'assurance responsabilité civile automobile, quant à elle, est une assurance légalement obligatoire qui paie les dommages matériels et corporels causés à la partie adverse lorsque vous êtes fautif en cas d'accident. Ce que chacune couvre dépend de chez qui le dommage s'est produit et dans quelles conditions.
Points clés
- L'assurance responsabilité civile est obligatoire ; la garantie dommages est facultative et l'une ne remplace pas l'autre.
- Limites de couverture de l'assurance responsabilité civile pour la période 2026 : 400 000 TL et 800 000 TL par paliers.
- Les dommages tels que le vol, l'incendie, la grêle et les inondations sont couverts uniquement par la garantie dommages.
- L'assurance responsabilité civile ne paie pas les dommages de votre propre véhicule ; c'est la garantie dommages ou vous-même qui les payez.
- Amende pour véhicule non assuré 1 246 TL; la réduction pour absence de sinistre commence à partir de 30 % dès la fin de la première année.
Au début de ma carrière, la moitié des personnes venant dans les bureaux d'assurance posaient la même question : "J'ai déjà une assurance, à quoi sert cette garantie dommages ?" En trente ans, la réponse n'a pas changé ; seules les limites et les primes ont changé. Deux assurances, deux portes distinctes. L'une protège la partie adverse, l'autre vous. Ci-dessous, nous allons déterminer étape par étape, à travers des scénarios tirés de la vie réelle, quelle police couvre quel dommage.
Différence fondamentale : c'est l'assurance de celui qui subit le dommage qui intervient
L'assurance responsabilité civile obligatoire est une police qui doit être souscrite conformément à la loi n° 2918 sur le trafic routier. Elle couvre, dans les limites de la police, les dommages matériels et corporels causés à la partie adverse en cas d'accident dont vous êtes responsable. La garantie dommages, elle, couvre les dommages de votre propre véhicule et sa souscription est laissée à votre discrétion. Un véhicule sans assurance responsabilité civile ne peut pas circuler ; il ne peut même pas passer le contrôle technique. Ne pas souscrire de garantie dommages n'est pas une illégalité, mais un choix financier.
La logique de fonctionnement des deux polices est également différente. Les plafonds de l'assurance responsabilité civile sont fixés annuellement par l'État ; les compagnies d'assurance ne peuvent pas dépasser ce plafond. Avec la garantie dommages, c'est l'assuré qui fixe lui-même le plafond et construit sa police selon son budget et la valeur de son véhicule. Autrefois, cette différence paraissait peu importante ; aujourd'hui, comme les dommages de la partie adverse peuvent dépasser les limites, c'est précisément ici le premier domaine où la garantie dommages peut intervenir.
Il y a aussi la question de la situation de circulation. L'assurance responsabilité civile n'est valable que dans des cas comme un accident en circulation ; elle ne couvre pas les dommages survenus lorsque le véhicule est stationné. La garantie dommages intervient, que le véhicule soit en mouvement ou à l'arrêt à un feu. Que vous soyez impliqué dans un accident en stationnement ou en circulation, la garantie dommages peut couvrir votre propre dommage, sans tenir compte de qui est responsable.
| Sujet | Assurance responsabilité civile | Garantie dommages | |
|---|---|---|---|
| Obligation | Légalement obligatoire | Facultative | |
| Ce qu'elle protège | Les dommages de la partie adverse | Votre propre véhicule | |
| Dommage en stationnement | Non couvert | Couvert | |
| Vol, incendie, grêle | Non couvert | Couvert | |
| Plafond | Fixé annuellement par l'État | Défini par l'assuré |
Qui paie les dommages que vous causez au véhicule adverse ?
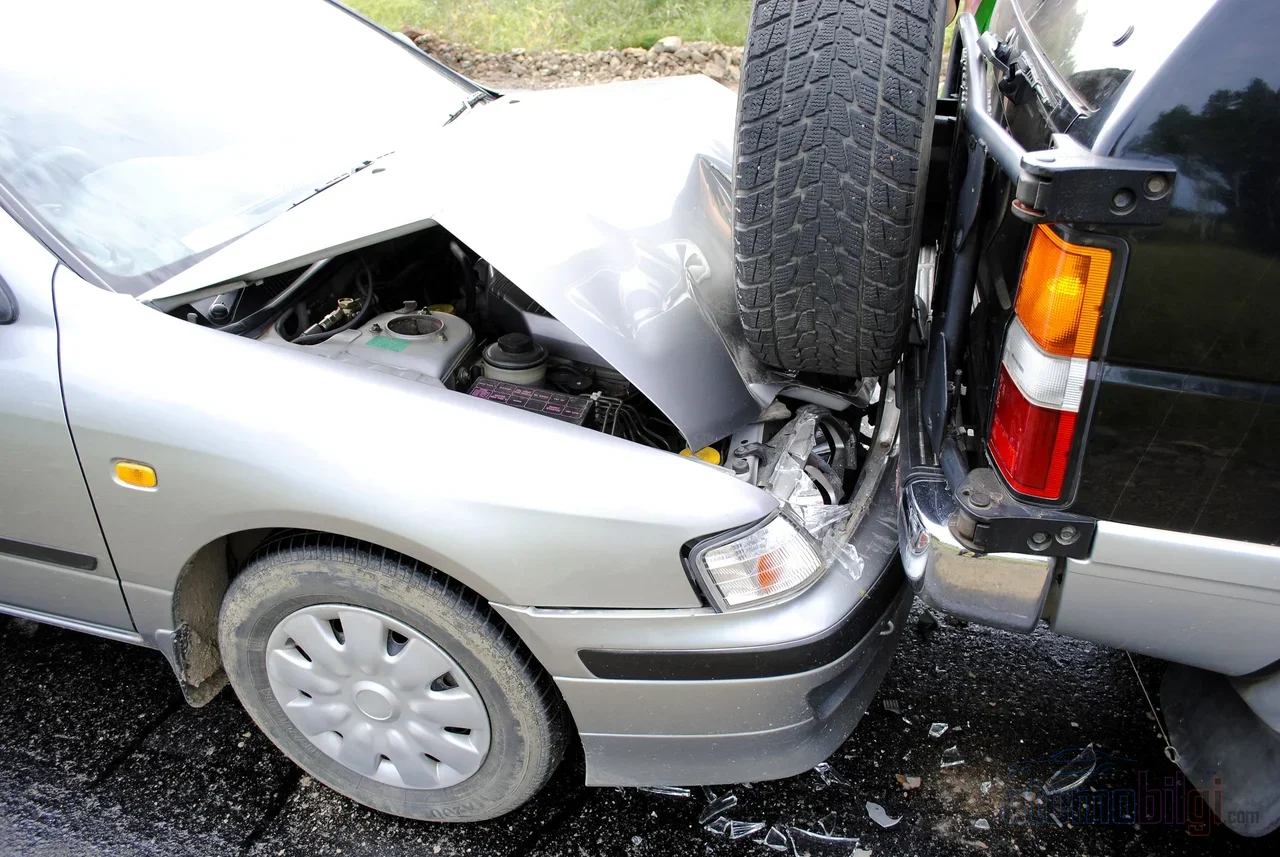
Vous avez heurté le véhicule qui vous précédait et vous êtes déclaré responsable à 100 %. La totalité des dommages est prise en charge par l'assurance responsabilité civile de la partie fautive, dans la limite des plafonds de la police. Si le taux de responsabilité est réparti partiellement, par exemple 75 % ou 50 %, l'indemnisation est effectuée selon ce même ratio : si vous êtes responsable à 50 %, vous payez la moitié des dommages de la partie adverse. Il est possible de contester le taux de responsabilité ; les photos de l'accident et les déclarations de témoins sont utiles à cet égard.
Le véritable problème apparaît en cas de dépassement du plafond. Si les dommages subis par la partie adverse s'élèvent à 60 000 TL et que le plafond supérieur de votre assurance responsabilité civile est de 38 000 TL , les 22 000 TL restants sont payés par le conducteur fautif lui-même. L'apport de l'assurance dommages ici est concret : la partie dépassant les plafonds de l'assurance responsabilité civile peut être prise en charge par la police d'assurance dommages si une garantie de responsabilité civile complémentaire facultative (İMM) y a été ajoutée. L'İMM, comme son nom l'indique, est une protection de responsabilité financière supplémentaire que vous choisissez vous-même, car elle n'est pas obligatoire. Ajoutons que les demandes d'indemnisation morale sont hors du champ de l'assurance responsabilité civile ; pour ce type de litiges, la protection İMM est le domaine à envisager.
Dommages à votre propre véhicule : pourquoi l'assurance responsabilité civile ne suffit-elle pas ?
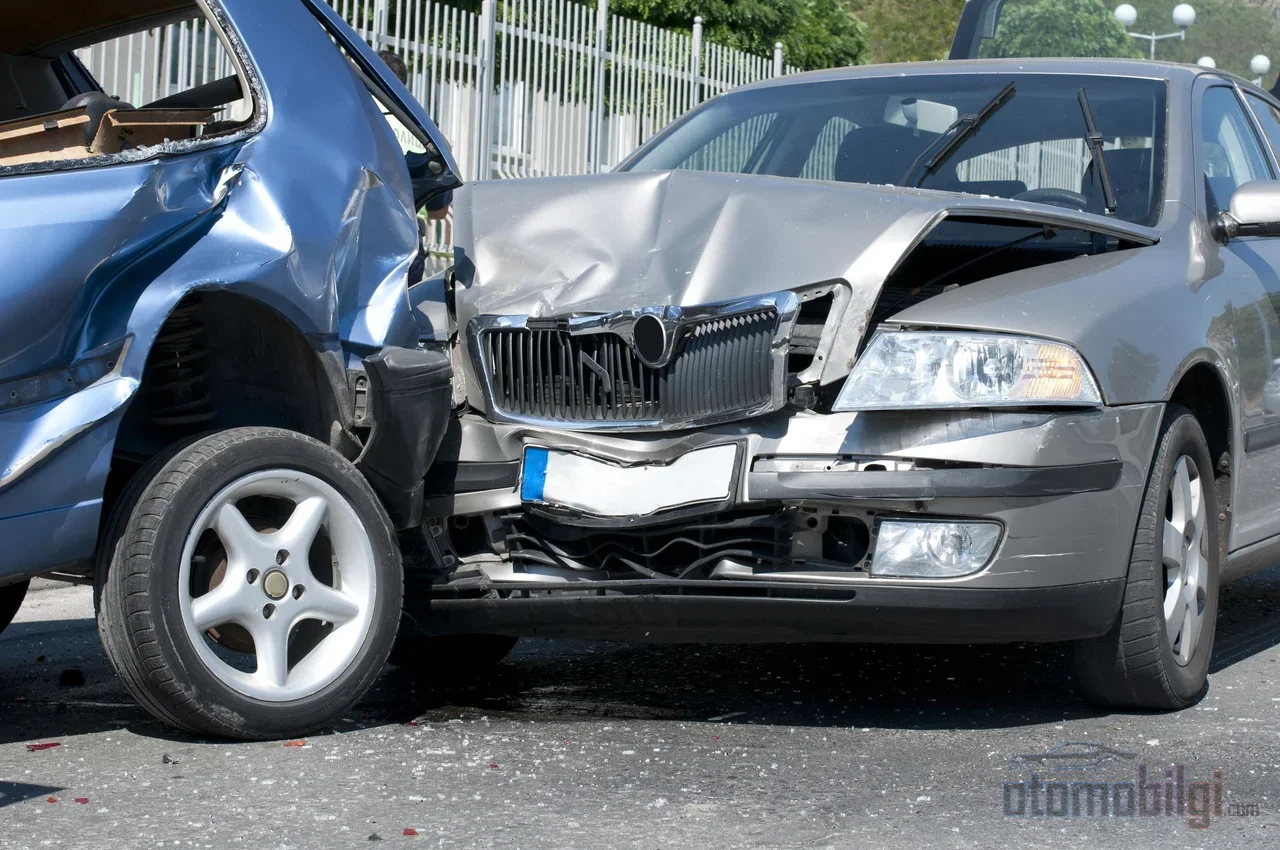
Regardons le même accident sous votre angle : vous avez heurté quelqu'un par l'arrière, les deux véhicules sont endommagés. Votre assurance responsabilité civile paie les dommages de la partie adverse ; les dommages à votre propre véhicule sont couverts soit de votre poche, soit par votre assurance dommages. Cette règle ne change pas, que vous soyez ou non la partie fautive. L'assurance responsabilité civile ne paie en aucun cas les dommages à votre propre véhicule dans un accident dont vous êtes responsable.
Dans un accident où vous n'êtes pas fautif, c'est l'assurance responsabilité civile de la partie adverse qui paie les dommages à votre véhicule. Autrement dit, la pensée « j'ai mon assurance dommages, peu importe que la partie adverse paie ou non » fonctionne correctement dans ce scénario ; mais lorsque la faute vous incombe, cette police ne vaut rien pour vous. L'assurance dommages, quant à elle, pouvant intervenir indépendamment de l'équilibre des responsabilités, demeure le moyen le plus direct de faire réparer rapidement votre véhicule endommagé.
Les situations non couvertes par l'assurance responsabilité civile mais pouvant l'être par l'assurance dommages ne s'arrêtent pas là :
- Dommages aux effets personnels se trouvant dans le véhicule
- Vol du véhicule et dommages survenus lors d'une tentative de vol
- Dommages dus à l'incendie, au racket et au terrorisme
- Utilisation d'un carburant inadapté
- Garantie d'accident personnel, véhicule de remplacement et services d'assistance routière
Il existe aussi une option intermédiaire : l'assurance responsabilité civile complémentaire. Elle ne comprend que quelques-unes des garanties de l'assurance dommages, sa prime est plus avantageuse mais elle ne couvre qu'une partie des dommages. Elle ne remplace pas l'assurance dommages ; il est plus pertinent de la considérer comme une solution intermédiaire pour les budgets limités.
Le vol du véhicule est-il couvert par l'assurance dommages ?
Oui ; car le vol fait partie des garanties principales de l'assurance dommages. Si le véhicule n'est pas retrouvé dans un délai de 30 jours , la valeur marchande du jour du vol est versée à l'assuré. Si le véhicule est retrouvé endommagé, les dommages subis sont couverts dans le cadre de l'assurance dommages, dans la limite des plafonds de la compagnie d'assurance. Autrement dit, si le voleur a parcouru la moitié du chemin avec le véhicule avant de l'abandonner, ces dommages sont également pris en charge par la police.
Il y a une exception : si la voiture a été volée en invoquant une mission officielle ou la qualité de policier, l'assurance tous risques ne paie pas. Du côté de l'assurance responsabilité civile automobile, ce scénario n'existe tout simplement pas ; le dommage causé à un véhicule volé, quel que soit le responsable, ne relève pas de l'assurance obligatoire. C'est pourquoi je résume depuis des années en une seule phrase : pour tout véhicule dont la valeur a un sens pour vous, l'assurance tous risques n'est pas un produit d'assurance mais une nécessité.
Grêle, inondation et séisme : quelle est la situation en cas de catastrophe naturelle ?
Les dommages résultant de catastrophes naturelles ne sont pas couverts par l'assurance responsabilité civile automobile. Si une averse de grêle éclate pendant que vous attendez au volant, ou si les eaux d'une inondation emportent votre véhicule, vous ne pouvez rien attendre de votre assurance obligatoire. Du côté de l'assurance tous risques en revanche, la grêle est couverte au titre de la "Garantie Catastrophes Naturelles" ; cette garantie ne se limite pas à la grêle. Les inondations, les crues, la foudre, les tempêtes et les glissements de terrain sont également couverts dans les polices d'assurance tous risques étendues.
Mais ne omettons pas un avertissement : toute assurance tous risques ne couvre pas automatiquement tous les types de catastrophes naturelles. Pour certains risques comme les séismes, une garantie supplémentaire est généralement nécessaire. J'insiste aujourd'hui bien plus qu'avant sur l'importance de lire la liste des garanties lors de la souscription de votre police ; les limites de la couverture se découvrent le jour du sinistre, pas le jour de la souscription. La question de savoir si un sinistre de grêle annule ou non la récompense de sinistralité fait également partie des questions les plus fréquentes des lecteurs ; l'effet de ce type de sinistre sans faute sur la récompense peut varier selon la pratique de la compagnie d'assurance.
Que faire si l'autre partie n'a pas d'assurance ?
Si l'autre partie n'est pas assurée et est responsable, elle doit prendre en charge elle-même les frais de dommages matériels et corporels. Le dommage peut être réclamé individuellement au conducteur non assuré ou l'on peut faire appel au Fonds de Garantie. La partie non responsable peut, même si son propre véhicule n'est pas assuré, demander une indemnisation pour dommages corporels auprès de l'assurance responsabilité civile de l'autre partie. Si la plaque du véhicule qui a pris la fuite ne peut être identifiée et que vous n'avez pas d'assurance tous risques, vous payez malheureusement le dommage matériel de votre poche ; dans ce scénario, l'assurance tous risques est la seule protection de l'assuré.
L'amende que paiera le propriétaire d'un véhicule non assuré à compter de 2026 1 246 TL. Il existe par ailleurs une disposition administrative récente : à partir du 1er septembre 2026, les déclarations de sinistre seront reçues via un numéro unique ; ce numéro, qui indique comment le moment de la demande sera consigné, est Alo 193. Il est utile de suivre la mise en oeuvre de cette mesure ; les sources de cabinets d'avocats recommandent également de vérifier cette disposition.
Limites, primes et récompense de sinistralité
Les limites de garantie de l'assurance responsabilité civile automobile obligatoire sont actualisées chaque année. Pour la période 2026 (1er janvier 2026 - 31 décembre 2026), les paliers fixés sont 400 000 TL et 800 000 TL; l'année précédente, ces valeurs étaient de 300 000 TL et 600 000 TL. Plus la limite augmente, plus la part des importants dommages causés à l'autre partie qui peut être couverte par la police s'accroît ; mais le risque de dépassement de limite n'est jamais nul.
Les facteurs qui déterminent la prime d'assurance tous risques dépassent les doigts d'une main : les caractéristiques du véhicule, l'historique du conducteur, les garanties ajoutées à la police, les franchises, les dommages antérieurs et les accessoires installés après l'achat. Une mise en garde concernant les accessoires : ne pas déclarer les pièces ajoutées ultérieurement peut poser problème le jour du sinistre. Les points de pénalité liés au permis de conduire entrent également dans le calcul de la prime ; un score élevé signifie une prime élevée.
La réduction pour absence de sinistre est l'élément le plus discuté de la prime. À la fin de la première année sans sinistre 30 %, à la fin de la deuxième année 40 %; chaque année sans sinistre permet de gravir un échelon jusqu'à 50 %; dans certaines pratiques, la réduction combinée à l'assurance responsabilité civile et à l'assurance tous risques peut diminuer jusqu'à 60 %. Attention à deux détails : la police d'assurance tous risques se renouvelle exactement 1 an après sa date d'émission initiale et manquer la date d'expiration met votre réduction en risque. Par ailleurs, la réduction pour absence de sinistre de l'assurance tous risques prend fin lorsque le véhicule est vendu et se poursuit avec l'achat d'un nouveau véhicule ; la réduction de l'assurance responsabilité civile, elle, persiste après la vente du véhicule. Le fait qu'un sinistre efface totalement ou non votre échelon dépend de la pratique de chaque compagnie ; il existe aussi des cas où le droit à réduction des années suivantes n'est pas totalement annulé par un sinistre.
Comment faire un choix selon votre propre profil de risque ?
L'une des questions circule depuis longtemps sur les forums : si l'assurance tous risques protège à la fois mon propre véhicule et la partie adverse via la responsabilité civile, pourquoi l'assurance responsabilité civile est-elle obligatoire ? Le contre-argument est clair : ce sont deux assurances fondamentalement différentes ; l'assurance responsabilité civile est rendue obligatoire pour protéger les tiers et les biens de l'État. Mon avis est le suivant : considérer les deux comme des concurrents, c'est passer à côté de l'esprit du sujet. L'assurance responsabilité civile est un plancher légal pour vous ; l'assurance tous risques, au-dessus de ce plancher, est une décision concernant la valeur que vous accordez à votre propre véhicule.
Les critères pratiques sont selon moi au nombre de trois. Premièrement, la valeur du véhicule : si sa valeur de marché représente un montant significatif pour vous, l'assurance tous risques s'amortit dès le premier sinistre. Deuxièmement, le mode d'utilisation : si vous parcourez de longues distances dans un trafic dense, la répartition des risques ne joue pas en votre faveur. Troisièmement, le risque de dépassement des limites par la partie adverse : ajouter une garantie responsabilité civile complémentaire à l'assurance tous risques est l'assurance la moins chère qui plafonne le montant que vous devrez payer de votre poche en cas d'accident grave. En 2026, les propriétaires de véhicules électriques ont aussi des éléments à ajouter à la liste : les dommages à la batterie, les dommages pouvant survenir aux bornes de recharge, le vol des câbles et équipements de connexion, la garantie pour borne de recharge domestique (Wallbox). Ces postes spécifiques aux véhicules électriques deviennent progressivement la norme dans les polices.
L'essentiel en bref : l'assurance responsabilité civile automobile couvre le préjudice de la partie adverse, si vous êtes en faute et dans la limite des plafonds. Votre propre véhicule, le vol, la grêle, l'inondation et les dommages au stationnement sont une affaire entre vous et l'assurance tous risques. Souscrire les deux n'est pas un luxe ; en souscrire un en négligeant l'autre, c'est la décision dont la réponse coûte le plus cher le jour du sinistre.
Sources
- Plafonds de garantie pour la période du 01.01.2026-31.12.2026 (KMAZMSS) - TSB
- Quelles sont les différences entre l'assurance tous risques et l'assurance responsabilité civile automobile ? - Sigortam.net
- Quelles sont les différences entre l'assurance tous risques et l'assurance responsabilité civile automobile ? - Fiba Sigorta
- Quelles sont les différences fondamentales entre l'assurance tous risques et l'assurance responsabilité civile automobile ? - Magdeburger
- Les différences entre l'assurance responsabilité civile automobile et l'assurance tous risques - HDI Sigorta
- Que couvre l'assurance responsabilité civile automobile, quels sont les plafonds 2026 ? - Sigortam.net
- L'assurance tous risques couvre-t-elle le vol du véhicule ? - Sigortam.net
- L'assurance tous risques couvre-t-elle les dommages causés par la grêle ? - Aksigorta
- Assurance tous risques - Allianz Türkiye
- L'assurance tous risques couvre-t-elle les dommages du véhicule en cas de catastrophe naturelle ? - Sompo Sigorta
- Que se passe-t-il en cas d'accident sans assurance responsabilité civile automobile ? - Supersigortam
- Que faire en cas d'accident si l'on n'a pas d'assurance responsabilité civile automobile ? - Minval Hukuk
- Indemnisation de l'assurance responsabilité civile automobile : subir un dommage causé par la partie adverse - Sunay Yıldırım
- Les facteurs qui influencent la prime de l'assurance tous risques - Fiba Sigorta
- Qu'est-ce que la réduction sans sinistre ? Quand est-elle perdue ? - Türkiye Sigorta
- Les nouvelles tendances de l'assurance tous risques en 2026 - Ideal Sigorta
- assurance responsabilité civile automobile vs assurance tous risques - Ekşi Sözlük