کاسکو یا بیمه شخص ثالث؟ در چه شرایطی کدام یک پرداخت میکند؟
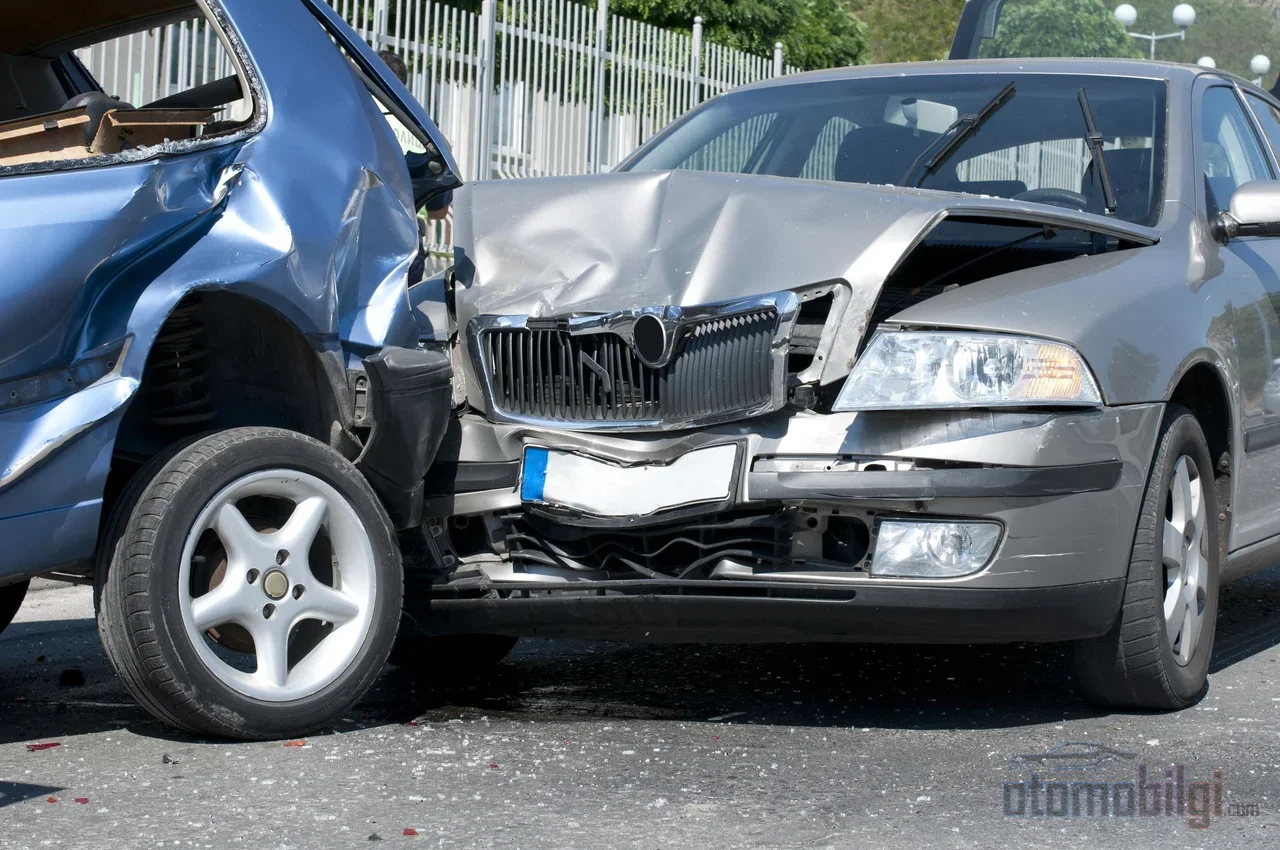
این صفحه را به اشتراک بگذارید
کاسکو بیمهای اختیاری است که خسارات وارده به خودروی خود بیمهگزار را پوشش میدهد؛ بیمه مسئولیت مدنی (ترافیک) اما بیمهای legally اجباری است که در تصادفی که مقصر شما هستید، خسارات مالی و جانی وارد شده به طرف مقابل را میپردازد. اینکه هرکدام چه خساراتی را میپردازند، بستگی دارد به اینکه خسارت در خودروی چه کسی و تحت چه شرایطی رخ داده است.
نکات برجسته
- بیمه ترافیک اجباری است؛ کاسکو اختیاری است و جای یکدیگر را نمیگیرند.
- سقف پوششهای بیمه ترافیک برای دوره 2026: 400.000 TL و 800.000 TL به صورت پلکانی.
- خساراتی مانند سرقت، آتشسوزی، تگرگ و سیل فقط تحت پوشش کاسکو هستند.
- بیمه ترافیک خسارت خودروی خودتان را نمیپردازد؛ یا کاسکو پرداخت میکند یا خودتان.
- جریمه خودروی بیمهنشده 1.246 TL است؛ تخفیف عدم خسارت از پایان سال اول 30% شروع میشود.
در سالهای ابتدایی این حرفه، نیمی از کسانی که به دفتر بیمه میآمدند همین سؤال را میپرسیدند: «من که بیمه دارم، این کاسکو به چه دردی میخورد؟» سی سال است که پاسخ تغییر نکرده؛ فقط سقفها و حق بیمهها عوض شدهاند. دو بیمه، دو در جداگانهاند. یکی طرف مقابل را محافظت میکند، دیگری شما را. در ادامه بر اساس سناریوهای واقعی، قدم به قدم مشخص میکنیم هر بیمهنامه چه خساراتی را میپردازد.
تفاوت اصلی: بیمه هر کسی که متضرر شده فعال میشود
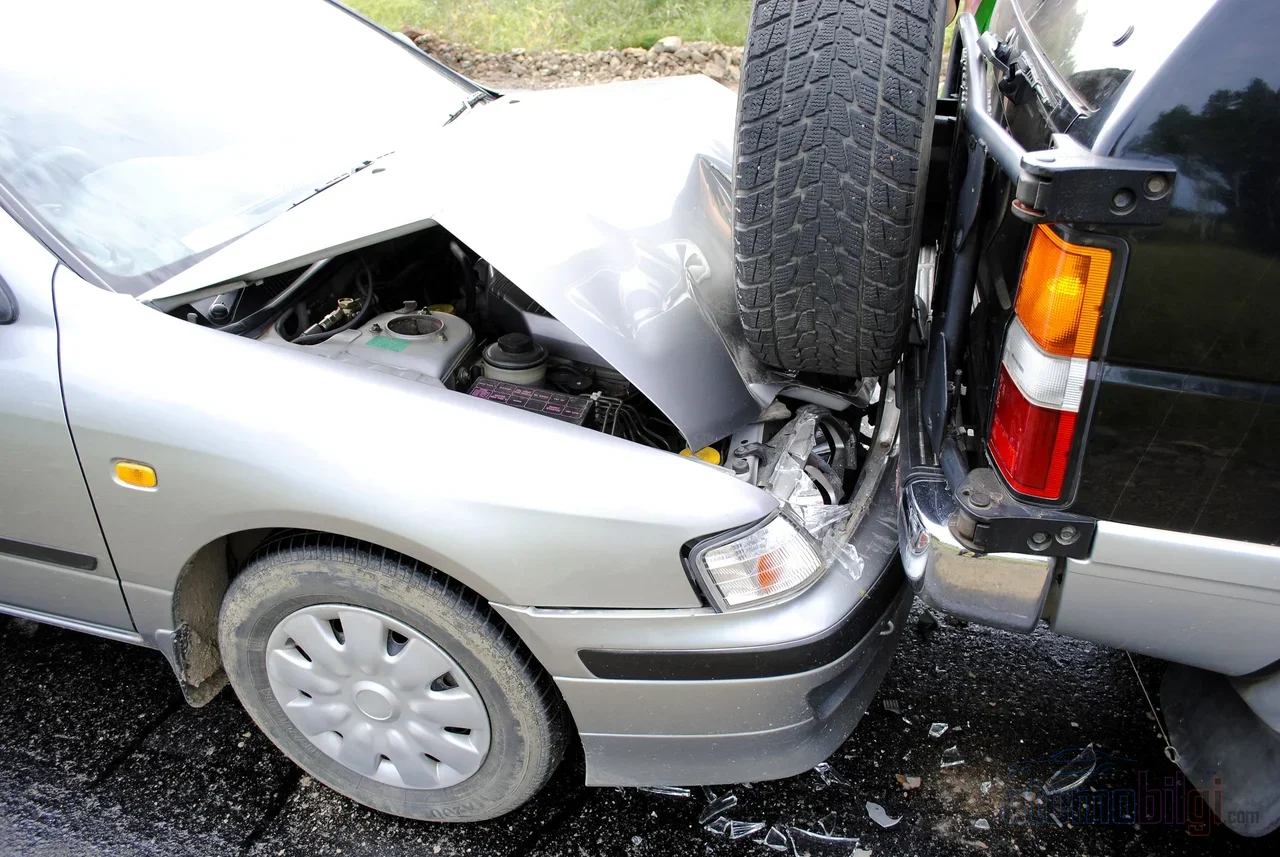
بیمه اجباری مسئولیت مدنی، بیمهنامهای است که طبق قانون ترافیک راههای کشور شماره 2918 تهیه آن الزامی است. در تصادفی که مقصر شما باشید، خسارات مالی و جانی وارد شده به طرف مقابل را در حدود سقف بیمهنامه میپردازد. کاسکو اما خسارات خودروی خودتان را پوشش میدهد و تهیه آن به اختیار شماست. خودروی بدون بیمه ترافیک نمیتواند در ترافیک تردد کند؛ حتی از معاینه فنی هم نمیتواند عبور کند. نخریدن کاسکو اما یک انتخاب مالی است، نه خلاف قانون.
منطق کار این دو بیمهنامه هم متفاوت است. سقفهای بیمه ترافیک هر سال توسط دولت تعیین میشود؛ شرکتهای بیمه نمیتوانند از این سقف فراتر بروند. در کاسکو، سقف را خود بیمهگزار تعیین میکند و بیمهنامه را متناسب با بودجه و ارزش خودروی خود تنظیم میکند. گذشته این تفاوت چندان مهم به نظر نمیرسید؛ اما امروز که خسارت طرف مقابل میتواند از سقفها فراتر برود، اولین جایی که کاسکو به کمک میآید دقیقاً همینجاست.
مسئله وضعیت حرکت هم هست. بیمه ترافیک فقط در مواردی مانند تصادف حین حرکت معتبر است؛ خساراتی که خودرو در حالت پارک ایجاد میکند را پوشش نمیدهد. کاسکو بدون توجه به اینکه خودرو در حرکت است یا پشت چراغقرمز منتظر است، فعال میشود. وقتی در حالت پارک یا حین تردد در ترافیک تصادفی رخ میدهد، کاسکو بدون توجه به اینکه مقصر چه کسی است، میتواند خسارت خود شما را پوشش دهد.
| موضوع | بیمه ترافیک | کاسکو | |
|---|---|---|---|
| اجبار | از نظر قانونی اجباری | اختیاری | |
| چه چیزی را محافظت میکند | خسارات طرف مقابل | خودروی خودتان | |
| خسارت در حالت پارک | پوشش نمیدهد | پوشش میدهد | |
| سرقت، آتشسوزی، تگرگ | پوشش نمیدهد | پوشش میدهد | |
| سقف پوشش | هر سال توسط دولت تعیین میشود | بیمهگزار تعیین میکند |
چه کسی خسارت وارد شده به خودروی طرف مقابل را میپردازد؟
به خودروی پشتی خود برخورد کردید و 100 درصد مقصر شناخته شدید. تمام خسارت، در حد محدودیتهای بیمهنامه، از بیمه مسئولیت مدنی طرف مقصر پرداخت میشود. اگر درجه تقصیر بهصورت جزئی مانند 75 درصد یا 50 درصد تقسیم شده باشد، پرداخت نیز بر اساس همان نسبت انجام میشود: اگر 50 درصد مقصر باشید، نیمی از خسارت طرف مقابل را میپردازید. اعتراض به درجه تقصیر امکانپذیر است؛ عکسهای حادثه و اظهارات شهود در این نقطه کارساز هستند.
مسئله اصلی در عبور از سقف پوشش رخ میدهد. اگر خسارت وارده به طرف مقابل 60,000 لیر باشد و سقف بیمه مسئولیت مدنی شما 38,000 لیر باشد، مبلغ باقیمانده 22,000 لیر را راننده مقصر خودش میپردازد. نقش بیمه بدنه در اینجا ملموس است: بخشی که از محدودیتهای بیمه مسئولیت مدنی فراتر میرود، در صورت افزودن پوشش مسئولیت مدنی اختیاری (IMM) توسط بیمه بدنه پوشش داده میشود. IMM همانطور که از نامش پیداست، یک محافظت اضافی از مسئولیت مالی است که بهصورت داوطلبانه و با انتخاب خودتان تهیه میکنید. همچنین باید افزود که مطالبات جبران خسارت معنوی خارج از پوشش بیمه مسئولیت مدنی هستند؛ برای چنین دعاویای، محافظت IMM حوزهای است که باید در نظر گرفته شود.
خسارت خودروی خودتان: چرا بیمه مسئولیت مدنی کافی نیست؟
همان حادثه را از سمت خودتان بررسی کنیم: به خودرویی از پشت برخورد کردید و هر دو خودرو آسیب دیدند. بیمه مسئولیت مدنی شما خسارت طرف مقابل را میپردازد؛ خسارت خودروی خودتان یا از جیب شما یا از بیمه بدنهتان جبران میشود. این قالب چه مقصر باشید چه نباشید تغییر نمیکند. بیمه مسئولیت مدنی در هیچ شرایطی خسارت خودروی خودتان در حادثهای که مقصر آن هستید را نمیپردازد.
در حادثهای که بیتقصیر هستید، خسارت خودروی خودتان را بیمه مسئولیت مدنی طرف مقابل میپردازد. یعنی تفکر «من بیمه بدنه دارم، طرف مقابل بپردازد یا نپردازد» در این سناریو درست کار میکند؛ اما وقتی تقصیر با شماست، آن بیمهنامه هرگز فرصتی برای رساندن به شما پیدا نمیکند. از آنجا که بیمه بدنه مستقل از توازن تقصیر فعال میشود، سریعترین و مستقیمترین راه برای تعمیر سریع خودروی آسیبدیده شما باقی میماند.
مواردی که بیمه مسئولیت مدنی پوشش نمیدهد اما بیمه بدنه میتواند پوشش دهد، به همینها محدود نمیشود:
- خسارت وسایل شخصی داخل خودرو
- خسارتهای ناشی از سرقت خودرو و تلاش برای سرقت
- خسارتهای ناشی از آتشسوزی، سرقت با زور و تروریسم
- استفاده اشتباه از سوخت
- پوشش حادثه فردی، خودروی جایگزین و خدمات کمک جادهای
یک گزینه دیگر هم وجود دارد: بیمه مسئولیت مدنی تکمیلی. تنها چند مورد از پوششهای بیمه بدنه را شامل میشود، حق بیمهاش مناسبتر است اما تنها بخشی از خسارت را جبران میکند. جایگزین بیمه بدنه نیست؛ بهعنوان راهحل میانی برای کسی که بودجه محدودی دارد، منطقیتر است آن را در نظر بگیریم.
اگر خودرو سرقت شود، بیمه بدنه میپردازد؟
میپردازد؛ چون سرقت یکی از پوششهای اصلی بیمه بدنه است. اگر خودرو تا 30 روز پیدا نشود، ارزش روز سرقتشده در روز حادثه به بیمهگزار پرداخت میشود. و اگر خودرو آسیبدیده پیدا شود، خسارت وارده در حد محدودیتهای شرکت بیمه در چارچوب بیمه بدنه جبران میشود. یعنی اگر سارق با خودرو نیمی از راه را رفته و آنجا رهایش کرده باشد، آن خسارت هم از بیمهنامه پرداخت میشود.
یک استثنا وجود دارد: اگر خودرو به بهانه مأموریت رسمی یا با عنوان پلیس به سرقت رفته باشد، بیمه کامل (کاسکو) خسارت نمیپردازد. در بخش بیمه اجباری ترافیک، چنین سناریویی اساساً وجود ندارد؛ خسارت وارد شده به خودروی به سرقت رفته، فارغ از اینکه مقصر چه کسی باشد، موضوع بیمه اجباری نیست. به همین دلیل سالهاست که همه اینها را در یک جمله خلاصه میکنم: برای هر خودرویی که ارزش آن برای شما معنادار است، بیمه کاسکو یک محصول بیمهای نیست، بلکه یک ضرورت است.
تگرگ، سیل و زلزله: وضعیت در بلایای طبیعی چگونه است؟
خسارتهای ناشی از بلایای طبیعی تحت پوشش بیمه اجباری ترافیک قرار نمیگیرد. اگر در حین انتظار پشت چراغ راهنمایی تگرگ ببارد یا سیل خودروی شما را با خود ببرد، نمیتوانید به بیمه اجباری خود امید ببندید. اما در بیمه کاسکو، خسارت تگرگ تحت پوشش «پوشش بلایای طبیعی» جبران میشود؛ این پوشش فقط به تگرگ محدود نیست. بلایایی مانند سیل، طغیان آب، صاعقه، طوفان و رانش زمین نیز در بیمهنامههای کامل کاسکو پوشش داده میشوند.
فقط یک هشدار را از قلم نیندازیم: هر بیمه کاسکو به طور خودکار همه انواع بلایای طبیعی را پوشش نمیدهد. برای برخی ریسکها مانند زلزله، معمولاً ممکن است به پوشش اضافی نیاز باشد. من اهمیت خواندن فهرست پوششها هنگام تهیه بیمهنامه را بسیار بیشتر از گذشته تأکید میکنم؛ محدوده پوشش در روز تهیه بیمهنامه مشخص میشود، نه روز وقوع خسارت. از دیگر پرسشهای پرتکرار خوانندگان این است که آیا خسارت تگرگ باعث از بین رفتن تخفیف عدم خسارت میشود یا خیر؛ تأثیر این نوع خسارتهای غیرمربوط به تقصیر بر تخفیف، بسته به رویه شرکت بیمه میتواند متفاوت باشد.
اگر طرف مقابل بیمه نداشته باشد چه باید کرد؟
اگر طرف مقابل بیمه نداشته باشد و مقصر حادثه باشد، خود او موظف است مستقیماً هزینههای خسارت مالی و جانی را جبران کند. میتوان خسارت را بهصورت فردی از راننده بدون بیمه مطالبه کرد یا به «صندوق ضمان» مراجعه نمود. طرف غیرمقصر، حتی اگر خودروی خودش بیمه نداشته باشد، میتواند برای خسارتهای بدنی از بیمه اجباری ترافیک طرف مقابل غرامت مطالبه کند. اگر پلاک خودروی متواری قابل شناسایی نباشد و شما بیمه کاسکو نداشته باشید، متأسفانه خسارت مالی را از جیب خود میپردازید؛ در چنین سناریویی کاسکو تنها سپر محافظ بیمهگزار است.
جریمهای که مالک خودروی بدون بیمه تا سال 2026 باید بپردازد 1.246 لیر. همچنین مقرره بهروزی در بخش اداری وجود دارد: اعلام شده است که از اول سپتامبر 2026، اعلام خسارتها از طریق یک شماره واحد دریافت خواهد شد؛ این شماره که نحوه ثبت لحظه درخواست را مشخص میکند Alo 193. است. پیگیری اجرایی شدن این مصوبه مفید است؛ منابع دفاتر حقوقی نیز برای این مقرره توصیه به راستیآزمایی میکنند.
محدودیتها، حق بیمهها و تخفیف عدم خسارت
محدودیتهای پوشش بیمه اجباری ترافیک هر سال بهروزرسانی میشود. سطوح تعیینشده برای دوره 2026 (اول ژانویه 2026 - 31 دسامبر 2026) 400.000 لیر و 800.000 لیر است؛ در سال قبل این مقادیر 300.000 لیر و 600.000 لیر بودند. هرچه محدودیت بیشتر شود، سهم قابل جبران خسارتهای سنگین طرف مقابل از طریق بیمهنامه افزایش مییابد؛ اما ریسک عبور از سقف پوشش هرگز صفر نمیشود.
عوامل تعیینکننده حق بیمه بدنه از انگشتان یک دست فراتر میروند: ویژگیهای خودرو، سابقه راننده، پوششهای اضافهشده به بیمهنامه، معافیتها، خسارتهای گذشته و لوازم جانبی نصبشده بعدی. یک هشدار درباره لوازم جانبی: اعلام نکردن قطعات اضافهشده بعدی میتواند در روز خسارت دردسرساز شود. امتیازهای منفی گواهینامه رانندگی نیز در محاسبه حق بیمه لحاظ میشود؛ امتیاز بالا یعنی حق بیمه بالا.
تخفیف عدم خسارت، پر بحثترین بخش حق بیمه است. در پایان اولین سال بدون خسارت 30٪ و در پایان سال دوم 40٪؛ با هر سال پاک یک پله بالا میرود و تا 50٪ افزایش مییابد؛ در برخی رویهها با تخفیفی که بیمه شخص ثالث و بدنه را با هم پوشش میدهد، کاهش آن به 60٪ هم میرسد. به دو نکته توجه کنید: بیمهنامه بدنه دقیقاً 1 سال پس از تاریخ صدور اولیه تمدید میشود و از دست دادن تاریخ پایان آن، تخفیف شما را به خطر میاندازد. همچنین در بیمه بدنه، تخفیف عدم خسارت با فروش خودرو پایان مییابد و با خرید خودروی جدید ادامه مییابد؛ اما تخفیف در بیمه شخص ثالث پس از فروش خودرو نیز باقی میماند. اینکه یک خسارت موجب از دست رفتن کامل پله میشود یا نه، بسته به رویه شرکتها متفاوت است؛ در برخی موارد حق تخفیف در سالهای بعد با یک خسارت کاملاً از بین نمیرود.
چگونه بر اساس پروفایل ریسک خود انتخاب کنیم؟
یکی از سوالات سالهاست که در انجمنها میچرخد: اگر بیمه بدنه هم خودروی خود من و هم با پوشش مسئولیت مدنی طرف مقابل را محافظت میکند، چرا بیمه شخص ثالث اجباری است؟ دیدگاه مخالف هم روشن است: این دو اساساً دو بیمه کاملاً متفاوت و بیربط به هم هستند؛ بیمه شخص ثالث برای محافظت از اشخاص ثالث و اموال دولتی الزامی شده است. نظر من این است: دیدن این دو به چشم رقیب، از دست دادن جوهره ماجراست. بیمه شخص ثالث برای شما یک حداقل قانونی است؛ بیمه بدنه اما تصمیمی درباره اینکه خودروی خود را بالاتر از آن حد در کجا قرار میدهید است.
به نظر من معیارهای عملی سه مورد هستند. اول ارزش خودرو: اگر ارزش روز بازار برای شما مبلغ معناداری است، بیمه بدنه خود را در اولین خسارت جبران میکند. دوم شیوه استفاده: اگر در ترافیک سنگین مسافت طولانی میرانید، توزیع ریسک به سود شما نیست. سوم ریسک فراتر رفتن از سقف خسارت طرف مقابل: افزودن پوشش مسئولیت مدنی به بیمه بدنه، ارزانترین بیمهای است که مبلغی را که در یک تصادف جدی باید از جیب خود بپردازید محدود میکند. در سال 2026 صاحبان خودروهای برقی نیز مواردی برای افزودن به فهرست دارند: خسارت باتری، خسارتهای احتمالی در ایستگاه شارژ، سرقت کابل و تجهیزات اتصال، پوشش شارژر خانگی (Wallbox). این موارد مخصوص خودروهای برقی به تدریج در بیمهنامهها استاندارد میشوند.
خلاصهی خلاصه: بیمه مسئولیت (ترافیک) خسارت طرف مقابل را میپردازد، البته اگر مقصر باشید و در سقف تعهدات. خودروی خودتان، سرقت، تگرگ، سیل و خسارت در حالت پارک، موضوع مربوط به شما و بیمه بدنه است. انجام هر دو تجمل نیست؛ انجام یکی و نادیده گرفتن دیگری، در روز حادثه پرهزینهترین پاسخ تصمیم است.
منابع
- سقف تعهدات دوره 01.01.2026-31.12.2026 (KMAZMSS) - TSB
- تفاوتهای بیمه بدنه و بیمه مسئولیت چیست؟ - Sigortam.net
- تفاوتهای بیمه بدنه با بیمه مسئولیت چیست؟ - Fiba Sigorta
- تفاوتهای اصلی بین بیمه بدنه و بیمه مسئولیت چیست؟ - Magdeburger
- تفاوتهای بیمه مسئولیت و بیمه بدنه - HDI Sigorta
- بیمه مسئولیت چه چیزهایی را پوشش میدهد و سقف تعهدات 2026 چقدر است؟ - Sigortam.net
- در صورت سرقت خودرو، آیا بیمه بدنه خسارت را جبران میکند؟ - Sigortam.net
- آیا بیمه بدنه خسارت تگرگ را پوشش میدهد؟ - Aksigorta
- بیمه بدنه - Allianz Türkiye
- آیا بیمه بدنه در بلایای طبیعی خسارت خودرو را پوشش میدهد؟ - Sompo Sigorta
- اگر در تصادف بیمه مسئولیت نداشته باشید چه میشود؟ - Supersigortam
- در لحظه تصادف اگر بیمه مسئولیت نداشته باشید چه باید کرد؟ - Minval Hukuk
- غرامت بیمه مسئولیت: دریافت خسارت از طرف مقابل - Sunay Yıldırım
- عوامل مؤثر بر حق بیمه بدنه - Fiba Sigorta
- تخفیف عدم خسارت چیست؟ چه زمانی از دست میرود؟ - Türkiye Sigorta
- روندهای جدید بیمه بدنه در 2026 - Ideal Sigorta
- بیمه مسئولیت در مقابل بیمه بدنه - Ekşi Sözlük