कैस्को बीमा या ट्रैफिक बीमा? किस स्थिति में कौन सा भुगतान करता है?
इस पेज को साझा करें
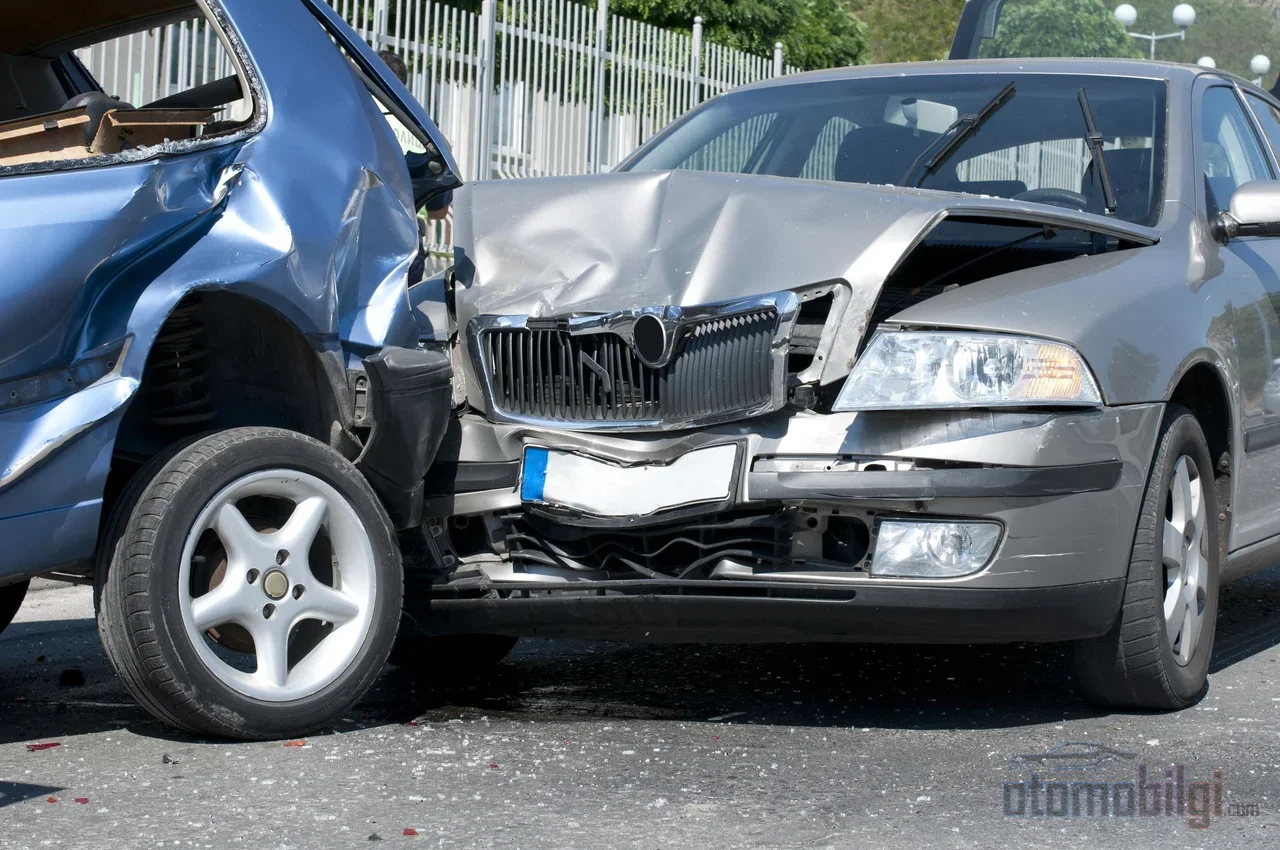
कास्को, बीमाधारक की अपने वाहन में हुई क्षतियों को कवर करने वाला एक वैकल्पिक बीमा है; जबकि ट्रैफिक बीमा एक कानूनी रूप से अनिवार्य बीमा है जो दोषी होने पर दुर्घटना में दूसरे पक्ष को हुई भौतिक और शारीरिक क्षतियों की भरपाई करता है। कौन सा बीमा किस क्षति की भरपाई करता है, यह इस बात पर निर्भर करता है कि क्षति किसके वाहन में और किन परिस्थितियों में हुई है।
मुख्य बिंदु
- ट्रैफिक बीमा अनिवार्य है; कास्को वैकल्पिक है और ये एक-दूसरे का विकल्प नहीं हैं।
- 2026 अवधि के लिए ट्रैफिक बीमा कवरेज सीमाएं: 400,000 TL और 800,000 TL स्तर।
- चोरी, आग, ओलावृष्टि और बाढ़ जैसी क्षतियां केवल कास्को कवरेज में आती हैं।
- आपके अपने वाहन में हुई क्षति का भुगतान ट्रैफिक बीमा नहीं करता; या तो कास्को करेगा या आप स्वयं।
- बिना बीमा वाले वाहन का जुर्माना 1,246 TL; दावा रहित छूट पहले वर्ष के अंत में 30% से शुरू होती है।
इस पेशे की शुरुआत में बीमा कार्यालयों में आने वाले आधे लोग यही सवाल पूछते थे: "मेरे पास पहले से ही बीमा है, तो यह कास्को किस काम आता है?" तीस सालों से जवाब नहीं बदला; केवल सीमाएं और प्रीमियम बदले। दो बीमा, दो अलग दरवाजे हैं। एक दूसरे पक्ष की रक्षा करता है, दूसरा आपकी। नीचे वास्तविक जीवन के परिदृश्यों के माध्यम से हम कदम दर कदम देखेंगे कि कौन सी पॉलिसी किस क्षति का भुगतान करती है।
मूल अंतर: जिसे नुकसान हुआ है, उसका बीमा लागू होता है
अनिवार्य ट्रैफिक बीमा 2918 संख्यक राजमार्ग यातायात कानून के अनुसार लेना अनिवार्य एक पॉलिसी है। यह दोषी होने पर दुर्घटना में दूसरे पक्ष को हुई भौतिक और शारीरिक क्षतियों की पॉलिसी सीमाओं के भीतर भरपाई करता है। वहीं कास्को आपके अपने वाहन में हुई क्षतियों को कवर करता है और इसे लेना आपकी इच्छा पर निर्भर है। बिना बीमा वाला वाहन सड़क पर नहीं निकल सकता; निरीक्षण से भी पास नहीं हो सकता। वहीं कास्को न लेना कानूनी नहीं, बल्कि एक आर्थिक विकल्प है।
दोनों पॉलिसियों के काम करने का तरीका भी अलग है। ट्रैफिक बीमा की ऊपरी सीमाएं सरकार द्वारा सालाना तय की जाती हैं; बीमा कंपनियां इस चौखटे से ऊपर नहीं जा सकतीं। कास्को में ऊपरी सीमा बीमाधारक स्वयं तय करता है और अपने बजट तथा वाहन के मूल्य के अनुसार पॉलिसी तैयार करता है। पहले यह अंतर बहुत मायने नहीं रखता था; लेकिन आज जब दूसरे पक्ष की क्षति सीमाओं से अधिक हो सकती है, तब यही वह पहला क्षेत्र है जहां कास्को लागू हो सकता है।
एक गतिविधि की स्थिति का मुद्दा भी है। ट्रैफिक बीमा केवल चलती हुई स्थिति में दुर्घटना जैसी स्थितियों में मान्य है; वाहन पार्क होने की स्थिति में हुई क्षतियों को कवर नहीं करता। कास्को, चाहे वाहन चल रहा हो या ट्रैफिक लाइट पर रुका हो, लागू हो जाता है। जब आप पार्क की अवस्था में या ट्रैफिक में चलते हुए दुर्घटना में शामिल होते हैं, तो कास्को इस बात को देखे बिना कि कौन दोषी है, आपकी अपनी क्षति की भरपाई कर सकता है।
| विषय | ट्रैफिक बीमा | कास्को | |
|---|---|---|---|
| अनिवार्यता | कानूनी रूप से अनिवार्य | वैकल्पिक | |
| क्या सुरक्षित रखता है | दूसरे पक्ष की क्षतियां | आपका अपना वाहन | |
| पार्क की स्थिति में क्षति | कवर नहीं करता | कवर करता है | |
| चोरी, आग, ओलावृष्टि | कवर नहीं करता | कवर करता है | |
| ऊपरी सीमा | सरकार द्वारा सालाना तय की जाती है | बीमाधारक तय करता है |
दूसरे वाहन को हुई आपकी क्षति कौन चुकाता है?
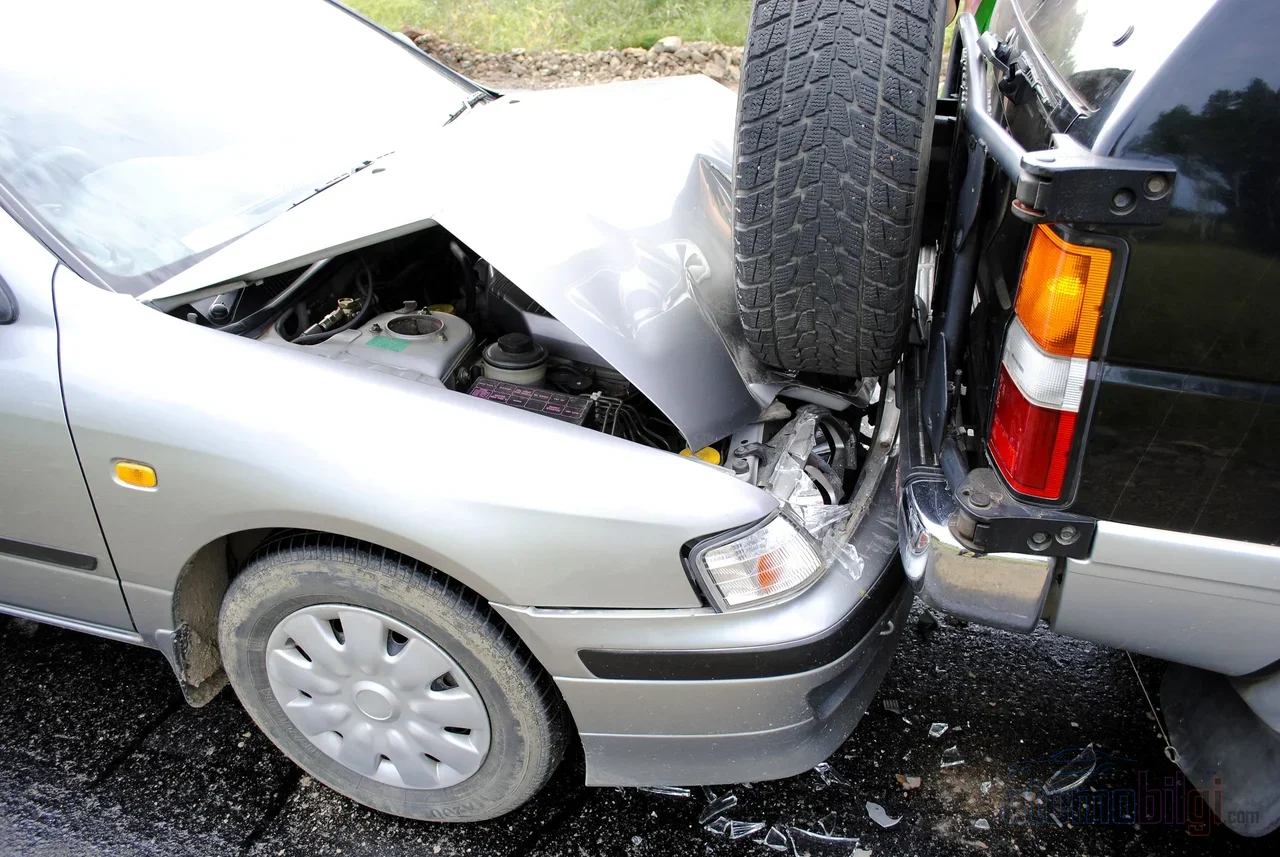
आपने पीछे की गाड़ी से टक्कर मारी और आप 100% दोषी निकले। सारा नुकसान, दोषी पक्ष के ट्रैफिक बीमा से, पॉलिसी सीमाओं के भीतर कवर किया जाता है। यदि दोष दर 75% या 50% जैसे आंशिक वितरण में है, तो भुगतान भी उसी अनुपात में किया जाता है: यदि आप 50% दोषी हैं, तो आप सामने वाले पक्ष के नुकसान का आधा भुगतान करते हैं। दोष दर के विरुद्ध आपत्ति करना संभव है; दुर्घटना की तस्वीरें और गवाहों के बयान इस स्थिति में काम आते हैं।
असली मुद्दा सीमा से अधिक होने पर सामने आता है। सामने वाले पक्ष को हुआ नुकसान 60.000 TL है और आपके ट्रैफिक बीमा की ऊपरी सीमा 38.000 TL है, तो शेष 22.000 TL दोषी ड्राइवर स्वयं चुकाता है। यहाँ कैस्को का योगदान ठोस है: ट्रैफिक बीमा सीमाओं से अधिक का हिस्सा, यदि ऐच्छिक मालिकिया मसूलियत (IMM) कवरेज जोड़ा गया हो, तो कैस्को पॉलिसी द्वारा उठाया जा सकता है। IMM, नाम से ही स्पष्ट है, एक अतिरिक्त वित्तीय दायित्व सुरक्षा है जिसे आप अनिवार्य न होने पर स्वयं चुनकर लेते हैं। यह भी जोड़ें कि नैतिक मुआवजे के दावे ट्रैफिक बीमा के दायरे से बाहर हैं; इस तरह के मामलों के लिए IMM सुरक्षा वह क्षेत्र है जिस पर विचार किया जाना चाहिए।
अपनी गाड़ी का नुकसान: ट्रैफिक बीमा क्यों काफी नहीं है?
उसी दुर्घटना को अपनी तरफ से देखें: आपने पीछे से किसी को टक्कर मारी, दोनों गाड़ियां क्षतिग्रस्त हुईं। आपका ट्रैफिक बीमा सामने वाले पक्ष का नुकसान चुकाता है; आपकी गाड़ी का नुकसान या तो आपकी जेब से या आपके कैस्को से कवर किया जाता है। चाहे आप दोषी पक्ष हों या न हों, यह नियम नहीं बदलता। ट्रैफिक बीमा, जिस दुर्घटना में आप दोषी हैं, उसमें अपनी गाड़ी का नुकसान किसी भी स्थिति में नहीं चुकाता।
जिस दुर्घटना में आप निर्दोष हैं, उसमें अपनी गाड़ी का नुकसान सामने वाले पक्ष का ट्रैफिक बीमा चुकाता है। यानी "मेरे पास कैस्को है, सामने वाला चुकाए या न चुकाए" की सोच इस परिदृश्य में सही काम करती है; लेकिन जब दोष आपकी हो, तो उस पॉलिसी का आपके लिए कोई महत्व नहीं रहता। कैस्को दोष संतुलन से स्वतंत्र होकर सक्रिय हो सकता है, इसलिए यह क्षतिग्रस्त गाड़ी को जल्दी से मरम्मत कराने का सबसे सीधा तरीका बना हुआ है।
ट्रैफिक बीमा जो कवर नहीं करता लेकिन कैस्को कवर कर सकता है, ऐसी स्थितियां इन्हीं तक सीमित नहीं हैं:
- गाड़ी के अंदर की व्यक्तिगत वस्तुओं का नुकसान
- गाड़ी की चोरी और चोरी के प्रयास के दौरान हुआ नुकसान
- आग, डकैती और आतंकवाद से हुए नुकसान
- गलत ईंधन का उपयोग
- व्यक्तिगत दुर्घटना कवरेज, प्रतिस्थापन वाहन और सड़क सहायता सेवाएं
एक और विकल्प भी है: पूरक ट्रैफिक बीमा। इसमें कैस्को कवरेज में से कुछ ही शामिल होते हैं, प्रीमियम अधिक किफायती है लेकिन नुकसान का केवल एक हिस्सा ही कवर करता है। यह कैस्को का विकल्प नहीं है; इसे सीमित बजट वाले व्यक्ति के मध्यवर्ती समाधान के रूप में सोचना अधिक उचित होगा।
गाड़ी चोरी हो जाए तो क्या कैस्को भुगतान करता है?
करता है; क्योंकि चोरी, कैस्को के मुख्य कवरेज में से एक है। यदि गाड़ी 30 दिन के भीतर नहीं मिलती, तो चोरी के दिन का प्रचलित मूल्य बीमाधारक को चुकाया जाता है। यदि गाड़ी क्षतिग्रस्त अवस्था में मिलती है, तो हुआ नुकसान बीमा कंपनी की सीमाओं के भीतर कैस्को कवरेज में कवर किया जाता है। यानी अगर चोर गाड़ी से आधा रास्ता जाकर छोड़ दे, तो वह नुकसान भी पॉलिसी से कवर किया जाता है।
एक अपवाद है: यदि कार आधिकारिक कर्तव्य या पुलिस की हैसियत के बहाने चोरी की गई हो, तो कैस्को भुगतान नहीं करता। यातायात बीमा की ओर यह परिदृश्य है ही नहीं; चोरी हुई वाहन का नुकसान, दोषी कोई भी हो, अनिवार्य बीमा का विषय नहीं है। इसलिए मैं वर्षों से इसे एक ही वाक्य में सारांशित करता हूँ: आपके लिए जिस वाहन का मूल्य अर्थपूर्ण हो, उसके लिए कैस्को एक बीमा उत्पाद नहीं बल्कि एक आवश्यकता है।
ओला, बाढ़ और भूकंप: प्राकृतिक घटनाओं में स्थिति क्या है?
प्राकृतिक आपदाओं से हुए नुकसान यातायात बीमा के दायरे में नहीं आते। यदि आपकी गाड़ी खड़ी होने के दौरान ओले गिरे, या बाढ़ का पानी आपकी गाड़ी को बहा ले गया, तो आप अपने अनिवार्य बीमा से उम्मीद नहीं कर सकते। कैस्को की ओर ओले "प्राकृतिक आपदा कवरेज" के अंतर्गत कवर किए जाते हैं; यह कवरेज केवल ओले तक सीमित नहीं है। बाढ़, जलप्रलय, बिजली गिरना, तूफ़ान और भूस्खलन जैसी आपदाएँ भी व्यापक कैस्को पॉलिसियों में कवर होती हैं।
पर एक चेतावनी न भूलें: हर कैस्को हर प्रकार की प्राकृतिक आपदा को स्वतः कवर नहीं करता। भूकंप जैसे कुछ जोखिमों के लिए आमतौर पर अतिरिक्त कवरेज की आवश्यकता हो सकती है। पॉलिसी बनवाते समय कवरेज सूची पढ़ने के महत्व पर मैं पहले से कहीं अधिक ज़ोर देता हूँ; कवरेज की सीमाएँ नुकसान के दिन नहीं, पॉलिसी के दिन पता चलती हैं। ओले के नुकसान में दावा-मुक्त छूट बिगड़ेगी या नहीं, यह भी पाठकों से मुझे सबसे अधिक मिलने वाले प्रश्नों में से है; दोष से संबंधित न होने वाले ऐसे नुकसान का छूट पर प्रभाव, बीमा कंपनी की प्रथा के अनुसार भिन्न हो सकता है।
यदि सामने वाले पक्ष का बीमा नहीं है तो क्या किया जाए?
यदि सामने वाला पक्ष बिना बीमा का और दोषी है, तो भौतिक और शारीरिक नुकसान की लागत वह स्वयं सीधे वहन करने के लिए बाध्य है। नुकसान बिना बीमा वाले चालक से व्यक्तिगत रूप से माँगा जा सकता है या गारंटी फंड (Guvence Hesabi) का सहारा लिया जा सकता है। दोषहीन पक्ष, अपने वाहन का बीमा न होने पर भी, सामने वाले पक्ष के यातायात बीमा से शारीरिक नुकसान के लिए क्षतिपूर्ति माँग सकता है। यदि टक्कर देकर भागने वाले वाहन का नंबर प्लेट पता नहीं चल पाता और आपके पास कैस्को नहीं है, तो भौतिक नुकसान दुर्भाग्य से आपकी जेब से चुकाना पड़ता है; इस परिदृश्य में कैस्को ही बीमित को सुरक्षित रखने वाला एकमात्र सहारा है।
बिना बीमा वाहन स्वामी द्वारा 2026 तक चुकाया जाने वाला जुर्माना 1,246 TL. और प्रशासनिक पक्ष से जुड़ा एक ताज़ा नियम भी है: 1 सितंबर 2026 से नुकसान की सूचनाएँ एक ही नंबर के माध्यम से प्राप्त की जाएँगी, ऐसा बताया जा रहा है; आवेदन का समय कैसे निश्चित किया जाएगा यह दर्शाने वाला यह नंबर Alo 193. इस प्रणाली के लागू होने पर नज़र रखना लाभदायक है; कानूनी कार्यालयों के स्रोत भी इस नियम के लिए सत्यापन की सलाह दे रहे हैं।
सीमाएँ, प्रीमियम और दावा-मुक्त छूट
अनिवार्य यातायात बीमा की कवरेज सीमाएँ हर वर्ष अद्यतन होती हैं। 2026 अवधि (1 जनवरी 2026 - 31 दिसंबर 2026) के लिए निर्धारित स्तर 400,000 TL और 800,000 TL हैं; पिछले वर्ष ये मान 300,000 TL और 600,000 TL थे। सीमा बढ़ने के साथ सामने वाले पक्ष के बड़े नुकसान का पॉलिसी से कवर हो सकने वाला हिस्सा बढ़ता है; लेकिन सीमा पार होने का जोखिम कभी भी शून्य नहीं होता।
कैस्को प्रीमियम को निर्धारित करने वाले कारक एक हाथ की उंगलियों से भी अधिक हैं: वाहन की विशेषताएं, ड्राइवर का इतिहास, पॉलिसी में जोड़ी गई कवरेज, छूट (मुआफियां), पिछले नुकसान और बाद में लगाए गए एक्सेसरीज़। एक्सेसरीज़ के बारे में एक चेतावनी: बाद में जोड़े गए पुर्जों की घोषणा न करना, नुकसान के दिन समस्या पैदा कर सकता है। ड्राइविंग लाइसेंस से जुड़े दंड अंक भी प्रीमियम गणना में शामिल होते हैं; उच्च अंक का मतलब है उच्च प्रीमियम।
नुकसान-मुक्त छूट, प्रीमियम का सबसे अधिक चर्चित तत्व है। पहले नुकसान-मुक्त वर्ष के अंत में 30%, दूसरे वर्ष के अंत में 40%; हर साफ वर्ष के साथ एक स्तर ऊपर चढ़ते हुए 50% तक जाती है; कुछ प्रथाओं में ट्रैफिक और कैस्को दोनों को साथ कवर करने वाली छूट के साथ कमी 60% तक पहुंच सकती है। दो विवरणों पर ध्यान दें: कैस्को पॉलिसी पहली बार जारी होने की तारीख से ठीक 1 साल बाद नवीनीकृत होती है और समाप्ति तिथि चूकना आपकी छूट को जोखिम में डालता है। इसके अलावा कैस्को में नुकसान-मुक्त छूट वाहन बिकने पर समाप्त हो जाती है और नया वाहन खरीदने पर जारी रहती है; जबकि ट्रैफिक बीमा में छूट वाहन बिकने के बाद भी बनी रहती है। क्या एक नुकसान से स्तर पूरी तरह खो जाएगा, यह कंपनियों की प्रथा के अनुसार अलग-अलग होता है; कुछ मामलों में आगामी वर्षों में छूट का अधिकार एक नुकसान से पूरी तरह मिटता नहीं है।
अपनी जोखिम प्रोफ़ाइल के अनुसार पसंद कैसे करें?
सवालों में से एक लंबे समय से फोरमों में घूम रहा है: अगर कैस्को, अपने वाहन और इम्म (तीसरे पक्ष की देयता) दोनों की रक्षा करता है तो ट्रैफिक बीमा अनिवार्य क्यों है? विपरीत दृष्टिकोण भी स्पष्ट है: ये मूल रूप से असंबंधित दो अलग बीमा हैं; ट्रैफिक बीमा तीसरे पक्षों और सरकारी संपत्तियों की रक्षा के लिए अनिवार्य रखा गया है। मेरा मत है: दोनों को प्रतिद्वंद्वी समझना, बात की आत्मा को चूक जाना है। ट्रैफिक बीमा आपके लिए एक कानूनी न्यूनतम सीमा है; कैस्को उस सीमा से ऊपर अपने वाहन को कहां रखना है, इस संबंध में एक निर्णय है।
व्यावहारिक मानदंड मेरे अनुसार तीन हैं। पहला वाहन का मूल्य: यदि बाजार मूल्य आपके लिए एक सार्थक राशि है तो कैस्को पहले ही नुकसान में खुद को वसूल लेता है। दूसरा उपयोग की शैली: यदि आप भारी ट्रैफिक में लंबी दूरी तय करते हैं तो जोखिम वितरण आपके पक्ष में नहीं होता। तीसरा सामने वाले पक्ष की सीमा पार करने का जोखिम: कैस्को में इम्म जोड़ना, गंभीर दुर्घटना में आपकी जेब से निकलने वाली राशि को सीमित करने वाला सबसे सस्ता बीमा है। 2026 में इसके अलावा इलेक्ट्रिक वाहन मालिकों को सूची में जोड़ने योग्य कुछ चीजें हैं: बैटरी क्षति, चार्जिंग स्टेशन पर होने वाली संभावित क्षतियां, केबल और कनेक्शन उपकरण की चोरी, घरेलू चार्जिंग यूनिट (Wallbox) कवरेज। इलेक्ट्रिक वाहनों के लिए विशेष ये तत्व, पॉलिसियों में धीरे-धीरे मानक बनते जा रहे हैं।
सार का सार: यातायात बीमा सामने वाले पक्ष का नुकसान तभी भरता है जब आप दोषी हों और सीमाओं के भीतर हो। आपकी अपनी गाड़ी, चोरी, ओलावृष्टि, बाढ़ और पार्किंग में हुआ नुकसान आप और कैस्को (kasko) के बीच का विषय है। दोनों करवाना कोई विलासिता नहीं है; एक करवाकर दूसरे को छोड़ देना, नुकसान के दिन सबसे महंगा जवाब देने वाला निर्णय होता है।
स्रोत
- 01.01.2026-31.12.2026 अवधि की कवरेज सीमाएं (KMAZMSS) - TSB
- कैस्को और यातायात बीमा में क्या अंतर हैं? - Sigortam.net
- कैस्को और यातायात बीमा में क्या अंतर हैं? - Fiba Sigorta
- कैस्को और यातायात बीमा के बीच मुख्य अंतर क्या हैं? - Magdeburger
- यातायात बीमा और कैस्को के बीच अंतर - HDI Sigorta
- यातायात बीमा क्या-क्या भरता है, 2026 की सीमाएं कितनी हैं? - Sigortam.net
- गाड़ी चोरी होने पर क्या कैस्को नुकसान भरता है? - Sigortam.net
- क्या कैस्को ओलावृष्टि का नुकसान भरता है? - Aksigorta
- कैस्को बीमा - Allianz Türkiye
- प्राकृतिक आपदाओं में क्या कैस्को गाड़ी का नुकसान भरता है? - Sompo Sigorta
- दुर्घटना में यातायात बीमा न होने पर क्या होता है? - Supersigortam
- दुर्घटना के समय यातायात बीमा न होने पर क्या करना चाहिए? - Minval Hukuk
- यातायात बीमा मुआवजा: सामने वाले पक्ष से नुकसान की प्राप्ति - Sunay Yıldırım
- कैस्को प्रीमियम को प्रभावित करने वाले कारक - Fiba Sigorta
- नो-क्लेम छूट क्या है? कब खो जाती है? - Türkiye Sigorta
- 2026 में कैस्को बीमा के नए रुझान - Ideal Sigorta
- यातायात बीमा बनाम कैस्को - Ekşi Sözlük