अपक्षति छूट न खोने की महंगी गणितीय गणना
इस पेज को साझा करें
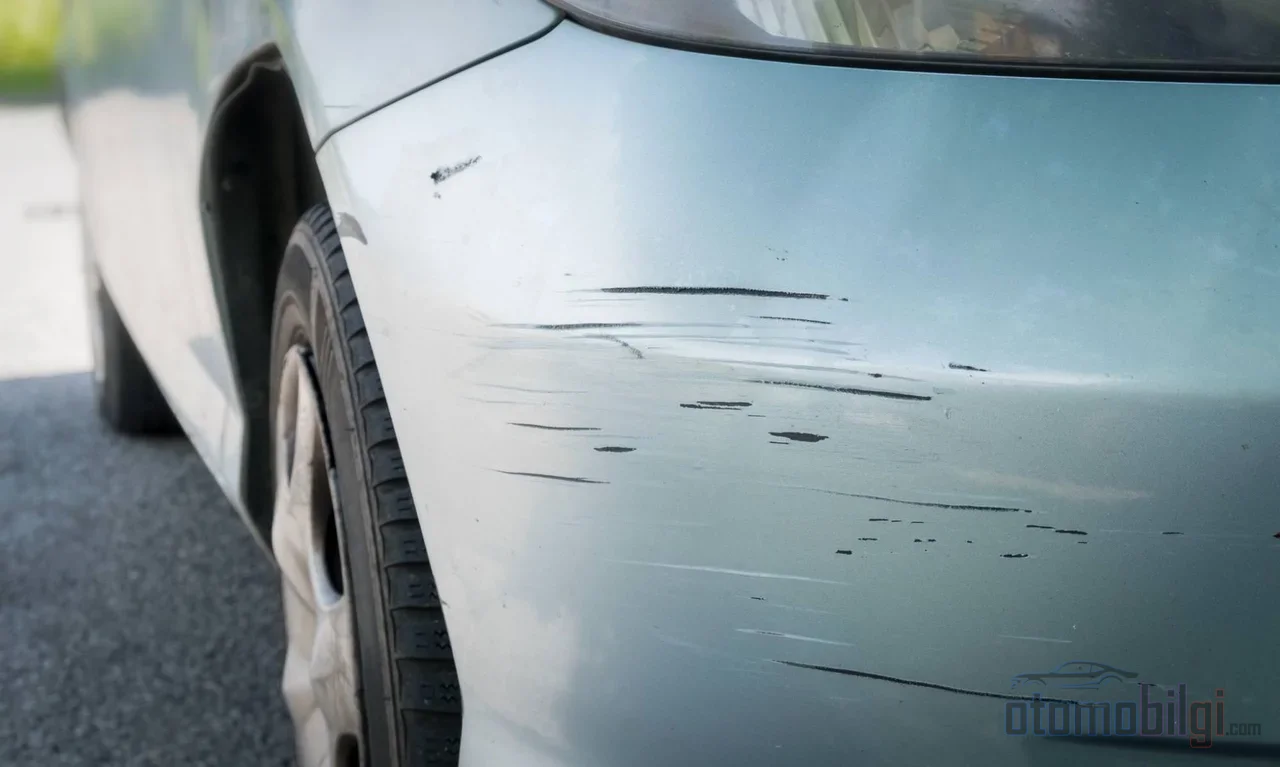
एक्सीडेंट-फ्री छूट (Hasarsızlık indirimi) यातायात और कैस्को बीमा में उस चालक को अगले नवीनीकरण पर दिया जाने वाला प्रीमियम डिस्काउंट है जो पॉलिसी अवधि को बिना किसी क्लेम के पूरा करता है; यह चरणबद्ध संरचना पर काम करता है, व्यक्ति के नाम पर दर्ज होता है, और छोटे नुकसान पर गलत निर्णय लेने की स्थिति में वर्षों में जमा हुआ अधिकार चुपचाप खत्म हो सकता है। इसलिए खरोंच वाले बंपर की मरम्मत लागत निकालते समय ध्यान देने योग्य आंकड़ा वह मरम्मत लागत नहीं, बल्कि खोई जाने वाली छूट है।
मुख्य बातें
- कैस्को में एक्सीडेंट-फ्री छूट आमतौर पर 5-7 स्तरीय संरचना में काम करती है; पहले वर्ष के अंत में नवीनीकरण पर 30% के आसपास और पांचवें वर्ष के अंत में 65% स्तर तक पहुंचा जा सकता है।
- यह वाहन से नहीं, व्यक्ति से जुड़ा होता है; वाहन बिक जाने या कंपनी बदलने पर भी अधिकार चालक के पास रहता है।
- जिन दस्तावेजित दुर्घटनाओं में दोष 100% दूसरे पक्ष पर होता है, वे छूट को प्रभावित नहीं करतीं.
- एक ही पॉलिसी अवधि में एकाधिक नुकसान, छूट के पूरी तरह मिट जाने का कारण बन सकता है।
- नुकसान की सूचना देने का बीमित का दायित्व दुर्घटना के बाद अधिकतम 5 कार्यदिवस के भीतर है।
एक्सीडेंट-फ्री छूट कैसे काम करती है और क्यों मूल्यवान है?
यह सीढ़ी वाले तर्क पर आधारित है: बीमा कंपनी हर नुकसान-मुक्त वर्ष को पुरस्कृत करती है और नवीनीकरण प्रीमियम पर एक डिस्काउंट दर लागू करती है। यह दर चरणबद्ध सीढ़ी की तरह बढ़ती है। कैस्को में अधिकांश कंपनियों में पांच से सात के बीच स्तर होते हैं; आम प्रथा में पहले वर्ष के अंत में नवीनीकरण पर 30%, दूसरे वर्ष 40%, तीसरे वर्ष 50%, चौथे वर्ष 60% और पांचवें वर्ष 65% स्तर तक पहुंचा जाता है। कंपनियों के बीच आंकड़े बदलते हैं: कुछ पहले वर्ष 20% से शुरू करके पांच वर्षों में 60% तक देती हैं, तो कुछ के चार्ट में 70% मिलना भी संभव है। यानी यहां कोई एक निश्चित तालिका नहीं है जो सबको पता हो; पॉलिसी की शर्तों और कंपनी की प्रथा को देखना जरूरी है।
यातायात बीमा में भी इसी तरह की सीढ़ी होती है लेकिन चढ़ाई अलग होती है। नए चालक चौथे स्तर से शुरू करते हैं; कुल आठ स्तरों की संरचना होती है। ऊपरी स्तरों तक पहुंचने में धैर्य लगता है, जबकि खोना तेजी से होता है। पहला वर्ष दुर्घटना के साथ पूरा करने वाले चालक पर सरप्राइम लग सकता है, और लगातार नुकसान वाले वर्षों में प्रीमियम वृद्धि गंभीर स्तर तक पहुंच सकती है। इसलिए यातायात बीमा में छूट स्तरों की सुरक्षा का मामला कैस्को से भी अधिक महंगा हो सकता है।
छूट के मूल्य को समझने का सबसे स्वाभाविक तरीका एक नमूना गणना है। जो वाहन मालिक पहले वर्ष में अपने कैस्को पर 10,000 TL देता है, वह 10% छूट के साथ अगले वर्ष 9,000 TL, 20% छूट के साथ 8,000 TL देता है। आंकड़े छोटे लग सकते हैं लेकिन सीढ़ी के ऊपरी स्तरों पर अंतर खुलता है: ऊंचे छूट स्तर के साथ नवीनीकरण करने वाले चालक का भुगतान किया प्रीमियम और शून्य से शुरू करने वाले चालक का भुगतान किया प्रीमियम बीच का अंतर, कुछ वर्षों में पूरी पेंट की मरम्मत से भी महंगा होता है। इसलिए छोटे नुकसान की वास्तविक लागत, बिल पर लिखी राशि नहीं, बल्कि खोए गए छूट स्तर का दीर्घकालिक प्रीमियम प्रभाव है।
छूट क्या खोती है, क्या नहीं?
नियमों को जाने बिना किए गए सबसे महंगी गलतियाँ इसी शीर्षक के अंतर्गत एकत्र की जाती हैं। दोषी पक्ष की स्थिति से शुरुआत करते हैं। किसी दुर्घटना में यदि आप दोषी होते हैं और बीमा भुगतान करता है, तो छूट का पूरा या कुछ हिस्सा कट जाता है। उसी पॉलिसी अवधि में दूसरा या तीसरा दावा होने पर पूरी छूट पूरी तरह मिट सकती है। पॉलिसी नवीनीकरण में अंतराल करना भी, विशेष रूप से कैस्को में, स्तर के शून्य हो जाने का परिणाम देता है। और एक पारंपरिक भ्रम: जब वाहन बेचा जाता है, तो छूट वाहन को हस्तांतरित नहीं होती; क्योंकि यह अधिकार रजिस्ट्रेशन सर्टिफिकेट धारक के बीमा इतिहास से जुड़ा होता है।
जो स्थितियाँ छूट नहीं तोड़तीं, वे ड्राइवर को राहत देती हैं। जब दोष पूरी तरह दूसरे पक्ष पर हो और आधिकारिक रूप से प्रलेखित हो, तो सभी कंपनियों में आम तौर पर यह छूट को प्रभावित नहीं करता। मिनी कैस्को कवरेज के अंतर्गत आने वाले छोटे खरोंच, क्षतिग्रस्त होने और रगड़ आमतौर पर छूट नहीं तोड़ते। कांच के टूटने या रेडियो चोरी होने जैसी एक बार की घटनाएँ कंपनी के अनुसार बदलती हैं; कुछ पॉलिसियों में यह छूट नहीं तोड़तीं, कुछ में तोड़ती हैं। इस क्षेत्र का अनुभवी किसी के लिए रुख स्पष्ट है: पॉलिसी पर हस्ताक्षर करने से पहले इन शर्तों को पढ़ना, बाद में कवरेज में आश्चर्य का सामना करने से सस्ता है। इसके अलावा, यदि आप चाहें तो छूट को एक दावे के विरुद्ध बीमित कर सकते हैं। क्लेम-फ्री प्रोटेक्शन कवर के नाम से जाना जाने वाला यह अतिरिक्त सुरक्षा, पॉलिसी अवधि के भीतर एक बार दावा करने पर आपके स्तर की सुरक्षा सुनिश्चित करता है। यह हर किसी के लिए आवश्यक नहीं हो सकता; लेकिन सड़क पर अधिक समय बिताने वालों या भीड़भाड़ वाले शहरी ट्रैफिक में वाहन चलाने वालों के लिए इसकी कीमत के लायक होना या न होना, इसकी गणना करना मूल्यवान है।
इसके अलावा, आप चाहें तो क्षति को दावे के विरुद्ध बीमित कर सकते हैं। क्लेम-फ्री प्रोटेक्शन कवर के नाम से जाना जाने वाला यह अतिरिक्त सुरक्षा, पॉलिसी अवधि के भीतर एक बार क्षति की सूचना देने पर आपके स्तर की सुरक्षा सुनिश्चित करता है। यह हर किसी के लिए आवश्यक नहीं हो सकता; लेकिन सड़क पर अधिक समय बिताने वालों या भीड़भाड़ वाले शहरी ट्रैफिक में वाहन चलाने वालों के लिए इसकी कीमत के लायक होना या न होना, इसकी गणना करना मूल्यवान है।
दावा करना हमेशा छूट को शून्य नहीं करता
एक दावा का रिकॉर्ड हमेशा आपदा का मतलब नहीं होता। पहले दावे पर छूट अक्सर आंशिक रूप से कट जाती है; ड्राइवर एक कदम पीछे चला जाता है, पूरी तरह शून्य पर नहीं लौटता। पूर्ण मिटाना अक्सर उसी अवधि में लगातार होने वाले दावों में प्रासंगिक होता है। यानी एक दुर्घटना आपको सीढ़ी के सबसे निचले कदम पर ले जाने के लिए बाध्य नहीं है; लेकिन प्रत्येक कदम नीचे जाना, अगले साल प्रीमियम पर सीधे प्रभाव डालता है।
छोटे दावे में निर्णय: जेब से भुगतान करें या बीमा को सूचित करें?
बॉडी पर गहरी न होने वाली खरोंच, पार्किंग में दबा हुआ फेंडर, बैरियर से रगड़ा हुआ बंपर... इन सभी से एक ही सवाल उठता है: क्या क्षति पॉलिसी से कवर की जानी चाहिए, या अपनी जेब से भुगतान किया जाना चाहिए? उत्तर गणित से बाहर कहीं नहीं है। यदि क्षति पॉलिसी से कवर की जाती है, तो दुर्घटना रिकॉर्ड में दर्ज हो जाती है और अगले साल उच्च प्रीमियम का जोखिम पैदा होता है। वही क्षति के लिए भुगतान न करके अपनी जेब से भुगतान करने वाला ड्राइवर, क्लेम-फ्री छूट को बनाए रखता है।
निर्णय का तर्क दो संख्याओं की तुलना पर आधारित है: क्षति की मरम्मत राशि और कदम खोने की दीर्घकालिक प्रीमियम लागत। पहली संख्या मैकेनिक से आती है; दूसरी की गणना वर्तमान प्रीमियम, कटौती की जाने वाली छूट के प्रतिशत और शेष वर्षों के आधार पर की जाती है। उच्च छूट स्तर वाले ड्राइवर के लिए, उदाहरण के लिए, 50-60% छूट का अधिकार खोने की वर्षों में फैली लागत, आसानी से एक छोटी मरम्मत बिल को पार कर सकती है। निचले कदम पर एक ड्राइवर के लिए वही गणना उलटी हो सकती है। एक निश्चित सीमा देना सही नहीं है; प्रत्येक ड्राइवर को अपनी पॉलिसी के साथ इन दो संख्याओं की तुलना करनी चाहिए।
Ek olarak, tek taraflı kazaların ek rules hain. Bariyer, pole ya deewar se takraav ho, aur doosri taraf ka koi involvement na ho, aise accidents mein compulsory traffic insurance apni hi vehicle ka nuksaan khud cover karti hai; yeh tarah ke nuksaan sirf kasko ke liye eligible hain. Matlab, sirf traffic insurance ke saath chalne wala driver ko is situation mein khud jeb se pay karna hoga; jabki kasko wala driver nuksaan report karke apni step girane, ya khud repair ka kharcha uthakar apni discount banaye rakhne, dono mein se choose karta hai.
Doosri Vehicle aur Step Transfer: Aksar Kiye Jaane Wale Galtiyan
Ghar mein doosri vehicle rakhanewaalon ki sabse badi galti yeh expect karna hai ki pehli vehicle par jama hua discount automatically doosri vehicle par apply ho jayega. Traffic insurance mein aisi koi automatic right nahi hoti; har policy apne apne history ke hisaab se evaluate hoti hai aur discount policies ke beech transfer nahi hota. Kasko mein table zyada flexible hai: hasar-free kiya gaya haq nayi vehicle aur nayi company mein carry kiya ja sakta hai, yahan tak ki life-partners ke beech bhi transfer possible hai. Lekin baaki family members mein transfer allowed nahi hai.
Doosre haath ki vehicle kharidte waqt bhi detail decisive hoti hai. Vehicle ki purani policy ki details dena step transfer kaam kar sake, iske liye critical hai; warna system automatic transfer perform nahi karega. Alag vehicle category mein shift hone par bhi discount continue rehta hai. Kuch companies pehli vehicle ka maximum step document karne wale driver ko doosri vehicle par starting level se upar discount de sakti hain. Yeh options policy renewal discussion mein poochne ke liye wait karte hain; yeh apne aap darwaze par nahi aate.
Apna Hasar-Free Haq Kaise Query Karein?
Aapke jama kiye hue step aur past damage records kya hain, yeh guess karke nahi, query karke pata karna chahiye. Insurance Information and Monitoring Center ki web query service se, number plate ya chassis number se, aap kasko history, damage history aur badle gaye parts ki details dekh sakte hain. e-Devlet ke through traffic policy aur damage information query service bhi maujood hai. Apna plate number 5664 par SMS karke, aap vehicle ke damage records ke baare mein jaan sakte hain. Doosre haath ki vehicle kharidne mein, yeh query check karne ka sabse seedha tareeka hai ki seller ne jo bataya, kya woh records se match karta hai ya nahi.
Damage Report Karte Waqt Dhyan Dene Wali Baatein
Aapka decision chahe insurance use karne ka ho ya jeb se pay karne ka, reporting rules jaanna zaroori hai. Damage report accident ke turant baad insurance company ko karni chahiye; insured ki reporting duty maximum 5 working days ki hoti hai. Sirf property damage wale accidents mein, parties milke ek accident determination report bana sakti hain; yeh report doosri party ka kaam easy karti hai aur fault distribution ke official record hone ko ensure karti hai. Jo party faultless hai, uske discount ko protect karne ke liye bhi fault ko document karna zaroori hai; agar koi record nahi hai, toh yeh haq claim nahi kiya ja sakta.
Hasarsızlık durumunda istenen belgeler genişletilir: beyan ya da kaza tutanağı, anlaşmalı kaza tespit tutanağı, alkol raporu, ड्राइविंग लाइसेंस जैसे दस्तावेज़ मांगे जाते हैं। इन दस्तावेज़ों को दुर्घटना के समय इकट्ठा कर लेना, बाद में फोन कॉल के चक्कर में समय बर्बाद करने से बेहतर है। पहले ये काम एजेंसी के दरवाजे पर कागज-कलम से चलते थे; अब सूचना और प्रक्रिया ज्यादातर डिजिटल हो गई है, लेकिन 5 वर्षों की अवधि और दस्तावेज़ों की व्यवस्था पुरानी ही है।
अपने No-Claim बोनस प्रभाव की गणितीय गणना का तर्क
पाठक के लिए छोड़ा गया संकल्प यह है: वर्तमान मूल्य बताने के बजाय गणना के तर्क को समझना। विधि चार चरणों में है। सबसे पहले अपने वर्तमान छूट स्तर और दर का पता लगाएं। फिर संभावित क्षति की मरम्मत राशि का पता लगाएं। इसके बाद यह गणना करें कि क्षति की सूचना देने पर आप किस स्तर पर गिरेंगे और इससे अगले साल प्रीमियम में कितनी अतिरिक्त लागत आएगी; घटी छूट प्रीमियम में अतिरिक्त वृद्धि के रूप में नहीं, बल्कि खोई हुई छूट के रूप में दिखती है। अंत में इस अंतर को क्षति की दीर्घ अवधि में फैलाकर तुलना करें: केवल एक वर्ष नहीं, बल्कि छूट के फिर से पुराने स्तर पर लौटने में लगने वाले वर्षों के आधार पर सोचें।
यह गणना एक बार कर लेने वाला ड्राइवर, दूसरी बार सोचने के लिए मजबूर नहीं होता। बंपर खुंचने के बाद यह समझना कि बात पुलिस रिपोर्ट से ज्यादा अपनी पॉलिसी के प्रतिशत पर होती है, ही बीमा से संबंध के परिपक्व होने का बिंदु है। सीढ़ी की रक्षा करना, सीढ़ी चढ़ने से कम मेहनत का काम है; लेकिन वर्षों चढ़ने वालों का एक कदम कुर्बान करने से पहले दो बार सोचना भी स्वाभाविक है।
संक्षेप में कहें तो: नो-क्लेम बोनस, ड्राइवर के धैर्य का बीमा कंपनी के सामने बदला है। यह प्रति व्यक्ति निर्धारित होता है, कंपनी दर कंपनी दरें बदलती हैं, और दोष तथा दर्ज क्षतियों के साथ यह समाप्त हो जाता है। छोटी क्षति को जेब से उठाना है या बीमा से, इसका उत्तर क्षति राशि और स्तर गिरने की दीर्घकालिक प्रीमियम लागत की तुलना से मिलता है। कागज पर सरल यह गणना, व्यवहार में सबसे ज्यादा पैसे बचाने वाली होती है।
स्रोत
- नो-क्लेम छूट क्या है? इसे कब खोया जाता है?
- कास्को नो-क्लेम छूट क्या है और इसका लाभ कैसे उठाया जाता है?
- कास्को में नो-क्लेम छूट के स्तर क्या हैं?
- नो-क्लेम छूट क्या है?
- नो-क्लेम छूट ट्रैफिक और कास्को बीमा में क्या-क्या लाभ प्रदान करती है?
- ट्रैफिक बीमा के स्तर क्या हैं?
- वेब के माध्यम से जांच - बीमा सूचना और निगरानी केंद्र
- एकपक्षीय दुर्घटना में ट्रैफिक बीमा किन स्थितियों में भुगतान करता है?
- कास्को नो-क्लेम छूट से संबंधित जानकारी