Hasarsızlık İndiriminizi Kaybetmemenin Pahalı Matematiği
Bu Sayfayı Paylaşın
Hasarsızlık indirimi, trafik ve kasko sigortasında poliçe dönemini hasarsız kapatan sürücüye bir sonraki yenilemede uygulanan prim indirimidir; kademeli bir yapıyla çalışır, kişiye tanımlıdır ve küçük bir hasarda yanlış karar verildiğinde yıllar içinde birikmiş hakkı sessizce eritebilir. Bu yüzden çizikli bir tamponun tamir ücretini hesaplarken üzerinde durulması gereken rakam, o tamir ücreti değil, kaybedilecek indirimdir.
Öne Çıkanlar
- Kaskoda hasarsızlık indirimi genellikle 5-7 basamaklı bir yapıyla işler; ilk yıl sonunda yenilemede %30 civarı, beşinci yıl sonunda %60-65 seviyesine ulaşılabilir.
- İndirim araca değil, kişiye tanımlıdır; araç satılsa veya şirket değiştirse de hak sürücüde kalır.
- Kusurun %100 karşı tarafta olduğu belgeli kazalar indirimi bozmaz.
- Aynı poliçe döneminde birden fazla hasar, indirimin tamamen silinmesine yol açabilir.
- Hasar bildirimi için sigortalının yükümlülüğü kaza sonrası en geç 5 iş günüdür.
Hasarsızlık İndirimi Nasıl Birikir ve Neden Kıymetlidir?
Sistem basit bir mantıkla kurulmuş: Sigorta şirketi, hasarsız geçen her yılı ödüllendirir ve poliçe yenilemesinde prime bir indirim oranı uygular. Bu oran basamaklı bir merdiven gibi yükselir. Kaskoda şirketlerin çoğunda beş ile yedi arası basamak bulunur; yaygın uygulamada ilk yıl sonunda yenilemede %30, ikinci yıl %40, üçüncü yıl %50, dördüncü yıl %60 ve beşinci yıl %65 seviyesine çıkılır. Şirketler arasında rakamlar değişir: bazıları ilk yıl %20 ile başlayıp beş yılda %60'a varan oran verir, bazılarının tablosunda %70'e rastlamak mümkündür. Yani burada herkesin bildiği tek bir sabit tablo yoktur; poliçenin şartlarına ve şirketin uygulamasına bakmak gerekir.
Trafik sigortasında da benzer bir merdiven vardır ama tırmanış farklıdır. Yeni sürücüler 4. basamaktan başlar; toplam sekiz basamaklı bir yapı söz konusudur. Üst basamaklara çıkmak sabır ister, kaybetmek ise hızlıdır. İlk yılını kazayla kapatan bir sürücüye sürprim uygulanabildiği gibi, üst üste hasarlı yıllarda prim artışı ciddi boyutlara ulaşabilir. Bu yüzden trafik sigortasında indirim kademelerini korumak, kaskodan bile daha pahalı bir meseleye dönüşebilir.
İndirimin değerini kavramanın en doğal yolu örnek bir hesaptır. İlk yılında kaskosuna 10.000 TL ödeyen bir araç sahibi, %10 indirimle bir sonraki yıl 9.000 TL, %20 indirimle 8.000 TL öder. Rakamlar küçük görünebilir ama merdivenin üst basamaklarında fark açılır: yüksek bir indirim kademesiyle yenileyen sürücünün ödediği prim ile sıfırlanan bir sürücünün ödediği prim arasındaki fark, bazı yıllarda bir boyanın bütün tamirinden pahalıdır. Bu yüzden küçük bir hasarın gerçek maliyeti, fatura üzerinde yazan tutar değil, kaybedilen indirim kademesinin uzun vadeli prim etkisidir.
İndirimi Ne Kaybeder, Ne Kaybetmez?
Kuralları bilmeden yapılan en pahalı hatalar bu başlık altında toplanır. Kaybeden tarafınetmekle başlayalım. Kusurlu olduğunuz bir kazada sigorta ödeme yaptığında indirimin tamamı ya da bir kısmı düşer. Aynı poliçe döneminde ikinci, üçüncü bir hasar yaşanırsa indirim tamamen silinebilir. Poliçeyi yenilemekte uzun süre ara vermek de özellikle kaskoda kademenin sıfırlanmasıyla sonuçlanır. Ve klasik bir yanılgı: araç satıldığında indirim araca devredilmez; çünkü hak ruhsat sahibinin sigorta geçmişine tanımlıdır.
Bozmayan durumlar ise sürücüyü rahatlatır. Kusurun tümüyle karşı tarafta olduğu ve resmî olarak belgelendiği kazalar, tüm şirketlerde ortak olarak indirimi etkilemez. Mini onarım teminatı kapsamına giren küçük çizik, göçme ve sıyrıklar genellikle merdiveni bozmaz. Cam kırılması veya radyo çalınması gibi tek seferlik olaylar ise şirkete göre değişir; bazı poliçelerde bozmaz, bazılarında bozar. İşin tozunu yutmuş biri için tavır nettir: poliçeyi imzalamadan önce bu şartları okumak, hasar anında sürpriz yaşamamaktan daha ucuzdur.
Ayrıca dilerseniz indirimi tek hasara karşı sigortalayabilirsiniz. Hasarsızlık Koruma Teminatı diye geçen ek güvence, poliçe süresi içinde bir kereye mahsus hasar bildiriminde kademenizin korunmasını sağlar. Herkes için gerekli olmayabilir; ama trafikte çok zaman geçirenler ya da sıkışık şehir trafiğinde araç kullananlar için fiyatının değip değmeyeceğini hesaba katmaya değer.
Hasar bildirimi indirimi her zaman sıfırlamaz
Bir hasar kaydı her zaman felaket anlamına gelmez. İlk hasarda indirim çoğu zaman kısmi olarak düşer; sürücü bir önceki basamağa geriler, tamamen başa dönmez. Tam silinme daha çok aynı dönemde üst üste gelen hasarlarda gündeme gelir. Yani tek bir kaza, merdivenin en alt basamağına indirmek zorunda değildir; ama her basamak düşüşü, ertesi yıl prime doğrudan yansır.
Küçük Hasarda Karar: Cepten mi Ödemeli, Sigortaya mı Bildirmeli?
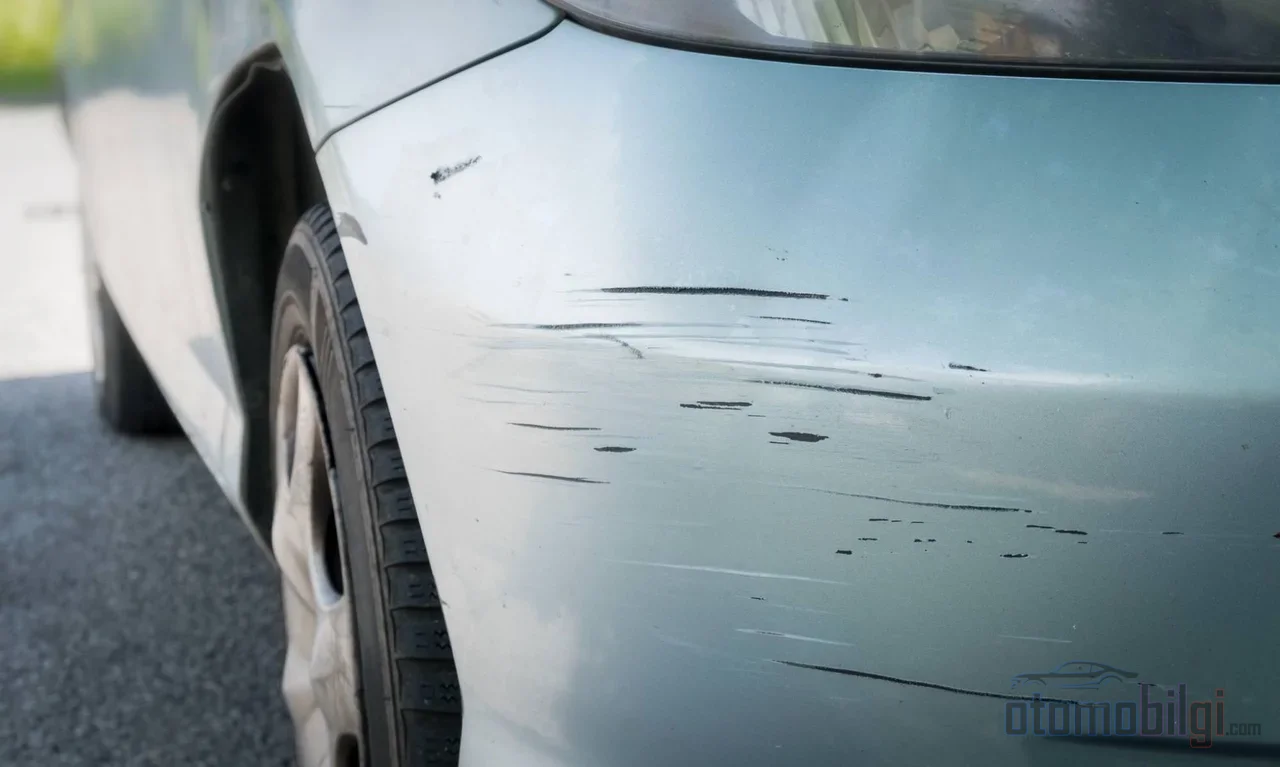
Kaportadaki derin olmayan bir çizik, otoparkta ezilmiş bir çamurluk, bariyere sürtmüş bir tampon... Bunların hepsi şu soruyu doğurur: Hasar poliçeden karşılanmalı mı, yoksa kendi cebinden mi ödenmeli? Yanıt matematikten başka bir yerde değil. Hasar poliçeden karşılanırsa kaza kayda geçer ve bir sonraki yılda daha yüksek prim riski doğar. Aynı hasarı ödemeyip kendi cebinden karşılayan sürücü, hasarsızlık indirimini korumaya devam eder.
Karar mantığı iki sayının karşılaştırmasına dayanır: hasarın onarım tutarı ile basamak kaybının uzun vadeli prim maliyeti. Birinci sayı tamirciden çıkar; ikincisi ise mevcut prim, düşülecek indirim yüzdesi ve kalan yıllar üzerinden hesaplanır. İndirim kademesi yüksek bir sürücü için, örneğin %50-60 indirim hakkını kaybetmenin yıllara yayılan maliyeti, görünüşte küçük bir tamir faturasını kolayca geçebilir. Düşük basamakta bir sürücü için aynı hesap tersine dönebilir. Kesin bir eşik vermek doğru değildir; her sürücünün kendi poliçesiyle bu iki sayıyı karşılaştırması gerekir.
Bir de tek taraflı kazaların ayrı bir kuralı var. Bariyere, direğe ya da duvara çarpılan, karşı tarafın bulunmadığı kazalarda zorunlu trafik sigortası kendi aracınızın hasarını ödemez; bu tür hasarlar yalnızca kasko kapsamındadır. Yani trafik sigortasıyla seyreden bir sürücü bu durumda zaten cepten ödemek zorundadır; kaskosu olan sürücü ise hasarı bildirip kademesini düşürmek ile tamiratı kendisi karşılayıp indirimini korumak arasında seçim yapar.
İkinci Araç ve Basamak Aktarımı: Sık Yapılan Hatalar
Evde ikinci araç bulunanların en yaygın hatası, ilk araçta biriken indirimin otomatik olarak ikinci araca yansımasını beklemektir. Trafik sigortasında böyle bir otomatik hak yoktur; her poliçe kendi geçmişine göre değerlendirilir ve indirim poliçeler arasında aktarılamaz. Kaskoda tablo daha esnektir: kazanılmış hasarsızlık hakkı yeni araca ve yeni şirkete taşınabilir, hatta eşler arasında aktarım mümkündür. Diğer aile bireylerine aktarım ise kapalıdır.
İkinci el araç alırken de ayrıntı belirleyicidir. Aracın eski poliçe bilgilerini vermek, basamak aktarımının işleyebilmesi için kritiktir; aksi halde sistem otomatik aktarım yapamayabilir. Farklı araç türüne geçiş de indirimin devamını bozabilir. Bazı şirketler ise ikinci araçta ilk aracın maksimum basamağını belgeleyen sürücüye başlangıç seviyesinin üzerinde bir indirim uygulayabilir. Bu imkânlar poliçe yenileme görüşmesinde sorulmayı bekler; kendiliğinden kapıya gelmez.
Hasarsızlık Hakkınızı Nasıl Sorgularsınız?
Biriktirdiğiniz kademenin ve geçmiş hasar kayıtlarınızın ne olduğunu tahminle değil, sorgulayarak öğrenmek gerekir. Sigorta Bilgi ve Gözetim Merkezi'nin web sorgulama hizmeti, plaka ya da şasi numarasıyla kasko geçmişini, hasar geçmişini ve değişen parça bilgilerini görüntülemenizi sağlar. e-Devlet üzerinden trafik poliçe ve hasar bilgileri sorgulama hizmeti de mevcuttur. Plakanızı 5664 numarasına SMS ile göndererek araç hasar kaydı öğrenebilirsiniz. İkinci el araç alımında bu sorgulama, satıcının söylediğiyle kayıtların uyuşup uyuşmadığını kontrol etmenin en düz yoludur.
Hasar Bildiriminde Dikkat Edilecek Noktalar
Kararınız ister sigortadan kullanmak ister cepten ödemek olsun, bildirim kurallarını bilmek şart. Hasar bildirimi kazadan hemen sonra sigorta şirketine yapılmalıdır; sigortalının bildirim yükümlülüğü en geç 5 iş günüdür. Maddi hasarlı kazalarda taraflar birlikte kaza tespit tutanağı tutabilir; bu tutanak hem karşı tarafın işini kolaylaştırır hem de kusur dağılımının resmî kayda geçmesini sağlar. Kusursuz tarafın indiriminin korunabilmesi için de kusurun belgelenmesi gerekir; kayıt yoksa hak savunulamaz.
Pert hallerinde istenen belgeler genişler: beyan ya da kaza zaptı, anlaşmalı kaza tespit tutanağı, alkol raporu, sürücü belgesi gibi evraklar istenir. Bu evrakları kaza anında toplayabilmek, sonradan telefon trafiğiyle vakit kaybetmemekten iyidir. Eskiden bu işler ajans kapısında, kağıt-kalemle yürürdü; şimdi bildirim ve takip çoğunlukla dijitalleşti, ama 5 iş günlük süre ve evrak düzeni aynen eski titizliğini koruyor.
Kendi Prime Etkisini Hesaplama Mantığı
Okuyucuya bırakılan kısım şu: güncel fiyat vermek yerine hesaplama mantığını kuşanmak. Yöntem dört adımdan ibarettir. Önce mevcut indirim kademenizi ve oranınızı öğrenin. Sonra olası hasarın tamir tutarını öğrenin. Ardından hasar bildirilirse düşeceğiniz basamağı ve bunun ertesi yıl primegetireceği ek maliyeti hesaplayın; düşen indirim, prime fazladan zam olarak değil, kaybedilen indirim olarak yansır. Son olarak bu farkı, hasarın uzun vadesine yayarak karşılaştırın: tek yıl değil, indirim tekrar eski seviyesine dönene kadar geçecek yıllar üzerinden düşünün.
Bu hesabı bir kez yapan sürücü, ikinci kez düşünmek zorunda kalmaz. Bariyer sürtmesinin ardından kaportacı ile polis şerhinden çok, kendi poliçesindeki yüzdeyle konuşulduğunu fark etmek, sigortayla ilişkinin olgunlaştığı noktadır. Merdiveni korumak, merdiveni tırmanmaktan daha az zahmetli; ama yıllarca tırmananların bir adımı gözden çıkarmadan önce iki kez düşünmesi de doğaldır.
Özetlemek gerekirse: hasarsızlık indirimi, sürücünün sabrının sigorta şirketi nezdindeki karşılığıdır. Kişiye tanımlıdır, şirketten şirkete oranları değişir, kusurlu ve kayıtlı hasarlarla erir. Küçük hasarın cepten mi sigortadan mı karşılanacağı, hasar tutarıyla basamak kaybının uzun vadeli prim maliyetinin karşılaştırmasıyla cevap bulur. Kâğıt üzerinde basit bu hesap, uygulamada en çok paradan olanı savedir.
Kaynaklar
- Hasarsızlık İndirimi Nedir? Ne Zaman Kaybedilir?
- Kasko Hasarsızlık İndirimi Nedir, Nasıl Yararlanılır?
- Kaskoda Hasarsızlık İndirimi Basamakları Nelerdir?
- Hasarsızlık İndirimi Nedir?
- Hasarsızlık İndirimi Trafik ve Kaskoda Ne Gibi Avantajlar Sağlar?
- Trafik Sigortası Basamakları Nelerdir?
- Web ile Sorgulama - Sigorta Bilgi ve Gözetim Merkezi
- Tek Taraflı Kazada Trafik Sigortası Hangi Durumlarda Ödeme Yapar?
- Kasko Hasarsızlık İndirimi Ile İlgili Bilgiler