Дорогая математика того, как не потерять свою скидку за безаварийную езду
Поделиться этой страницей
Скидка за безаварийность - это скидка на премию, применяемая при следующем продлении полиса ОСАГО и КАСКО водителю, завершившему период действия полиса без аварий; она работает по ступенчатой системе, привязана к конкретному человеку и при неверном решении в случае мелкого ущерба может незаметно «съесть» накопленные за годы права. Поэтому, подсчитывая стоимость ремонта поцарапанного бампера, число, на которое стоит обратить внимание, - это не стоимость ремонта, а потерянная скидка.
Основные моменты
- Скидка за безаварийность по КАСКО обычно 5-7 ступеней работает по такой системе; при продлении по окончании первого года около 30% , по окончании пятого года можно достичь уровня 60-65% .
- Скидка привязана не к автомобилю, а к человеку ; даже если автомобиль продан или страховая компания сменена, право остаётся за водителем.
- Документально подтверждённые аварии, в которых вина на 100% у другой стороны, скидку не нарушают.
- Несколько страховых случаев в одном периоде полиса могут привести к полному обнулению скидки.
- Обязанность страхователя уведомить о страховом случае после аварии - не позднее 5 рабочих дней.
Как накапливается скидка за безаварийность и почему она ценна?
Система устроена по простой логике: страховая компания поощряет каждый безаварийный год и применяет процент скидки на премию при продлении полиса. Этот процент растёт, как ступенчатая лестница. У большинства компаний по КАСКО от пяти до семи ступеней; в распространённой практике при продлении по окончании первого года скидка составляет 30%, на второй год - 40%, на третий - 50%, на четвёртый - 60%, а на пятый год достигает уровня 65%. Цифры у компаний различаются: некоторые начинают с 20% в первый год и к пяти годам дают до 60%, у других в таблице можно встретить и 70%. То есть здесь нет единой фиксированной таблицы, известной всем; нужно смотреть на условия полиса и практику компании.
В ОСАГО существует похожая лестница, но подъём по ней иной. Новые водители начинают с 4-й ступени; всего в системе восемь ступеней. Подняться на верхние ступени требует терпения, а потерять их можно быстро. Водителю, завершившему первый год с аварией, может быть применена надбавка к премии, а при нескольких подряд аварийных годах рост премии может достигать серьёзных размеров. Поэтому сохранение ступеней скидки в ОСАГО - вопрос даже более дорогой, чем в КАСКО.
Самый наглядный способ понять ценность скидки - примерный расчёт. Владелец автомобиля, заплативший 10 000 TL за КАСКО в первый год, на следующий год заплатит 9 000 TL при скидке 10% и 8 000 TL при скидке 20%. Цифры могут казаться небольшими, но на верхних ступенях лестницы разница растёт: разница между премией водителя, продлевающего полис с высокой ступенью скидки, и премией водителя с обнулённой скидкой в некоторые годы дороже полного ремонта одной покраски. Поэтому реальная стоимость мелкого ущерба - это не сумма, указанная в счёте, а долгосрочное влияние потерянной ступени скидки на премию.
Что лишает скидки, а что нет?
Самые дорогие ошибки, совершаемые из-за незнания правил, собраны в этом разделе. Начнём с того, что теряет виновная сторона. Если страховая выплачивает возмещение по аварии, в которой виноваты вы, вся скидка или её часть сгорает. Если в течение того же полисного периода происходит второй или третий страховой случай, скидка может быть аннулирована полностью. Долгий перерыв в продлении полиса, особенно по каско, также приводит к обнулению ступени. И классическое заблуждение: при продаже автомобиля скидка не переходит к машине, поскольку право привязано к страховой истории владельца свидетельства о регистрации.
Ситуации, не нарушающие скидку, напротив, успокаивают водителя. Аварии, в которых вина полностью лежит на другой стороне и официально задокументирована, во всех компаниях одинаково не влияют на скидку. Мелкие царапины, вмятины и потёртости, покрываемые гарантией мелкого ремонта, как правило, лестницу не ломают. Разовые события, такие как разбитое стекло или кража магнитолы, зависят от компании: в одних полисах они не влияют на скидку, в других - влияют. Для того, кто досконально знает это дело, совет однозначен: прочитать эти условия до подписания полиса дешевле, чем пережить сюрприз в момент страхового случая.
Кроме того, при желании можно застраховать скидку от одного страхового случая. Дополнительная гарантия, называемая «Защита безаварийности», обеспечивает сохранение вашей ступени при однократном заявлении о страховом случае в течение срока действия полиса. Она может быть нужна не всем; но тем, кто много времени проводит на дороге или ездит в плотном городском трафике, стоит просчитать, оправдывает ли она свою цену.
Страховой случай не всегда обнуляет скидку
Запись о страховом случае не всегда означает катастрофу. При первом случае скидка чаще всего снижается частично: водитель опускается на одну ступень вниз, но не возвращается в самое начало. Полное обнуление чаще возникает при нескольких случаях подряд в одном периоде. То есть одна авария не обязана опускать вас на самую нижнюю ступень лестницы; однако каждое падение на ступень напрямую отражается на премии следующего года.
Решение при мелком ущербе: платить из своего кармана или заявлять в страховую?
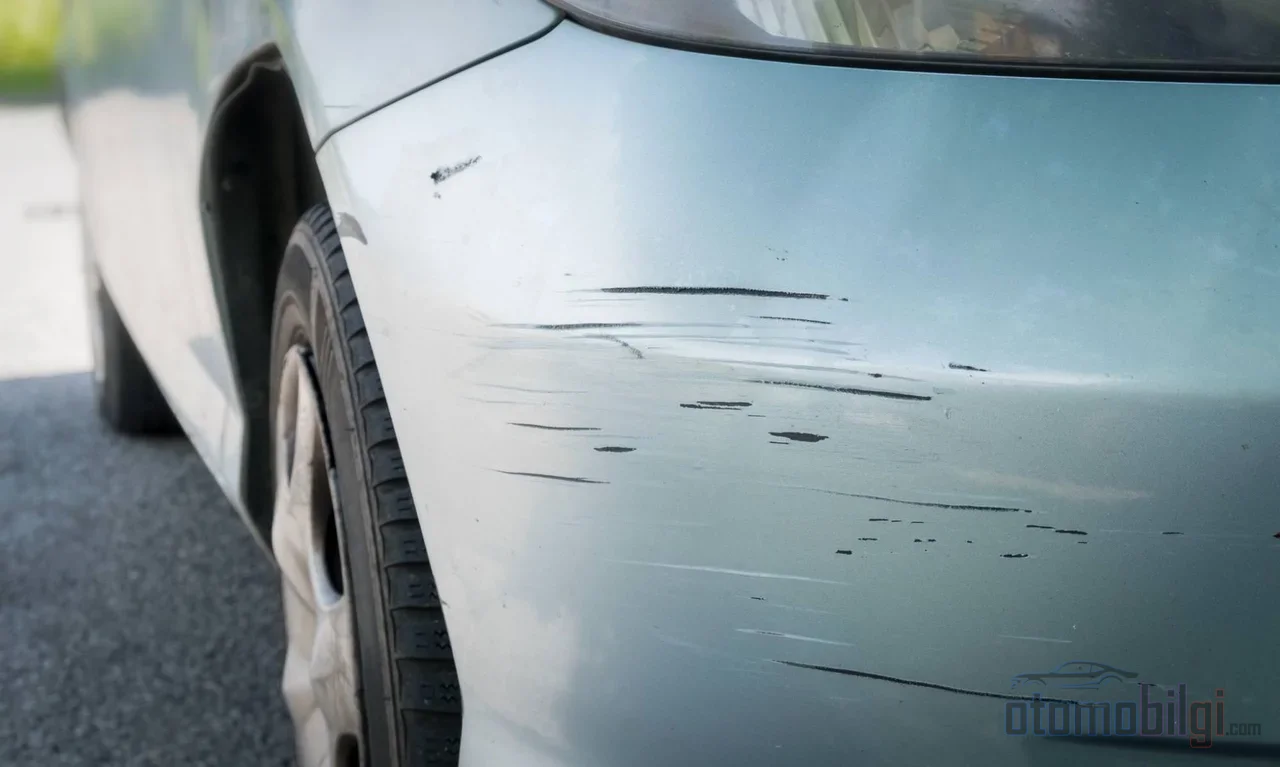
Неглубокая царапина на кузове, смятое крыло на парковке, бампер, чиркнувший о барьер... Всё это порождает один вопрос: должен ли ущерб покрываться полисом или его следует оплатить из собственного кармана? Ответ кроется не где-нибудь, а в математике. Если ущерб покрывается полисом, авария фиксируется в записи, и возникает риск более высокой премии в следующем году. Водитель, который не заявляет этот ущерб и покрывает его сам, сохраняет скидку за безаварийность.
Логика решения основана на сравнении двух чисел: суммы ремонта ущерба и долгосрочной стоимости премии при потере ступени. Первое число даёт мастер по ремонту; второе рассчитывается на основе текущей премии, процента скидки, который будет списан, и оставшихся лет. Для водителя с высокой ступенью скидки, например, потеря права на скидку в 50-60%, растянутая по годам, легко может превысить на вид небольшой счёт за ремонт. Для водителя на низкой ступени тот же расчёт может оказаться обратным. Указывать точный порог неверно; каждому водителю следует сравнить эти два числа применительно к собственному полису.
Есть также отдельное правило для однократных аварий. При столкновении с барьером, столбом или стеной, когда нет второй стороны, обязательное страхование автогражданской ответственности не оплачивает ущерб вашему собственному автомобилю; такой ущерб покрывается только каско. То есть водитель, едущий только с ОСАГО, в этом случае вынужден платить из своего кармана; водитель же с каско выбирает между тем, чтобы заявить об ущербе и понизить свой класс, или самому оплатить ремонт и сохранить скидку.
Второй автомобиль и перенос класса: Частые ошибки
Самая распространённая ошибка тех, у кого дома два автомобиля, - ожидание того, что скидка за безаварийность первого автомобиля автоматически перейдёт на второй. В страховании автогражданской ответственности такого автоматического права нет; каждый полис оценивается по собственной истории, и скидка не может передаваться между полисами. С каско картина гибче: заработанное право на безаварийность можно перенести на новый автомобиль и в новую компанию, более того, возможен перенос и между супругами. Перенос другим членам семьи закрыт.
При покупке подержанного автомобиля важна деталь. Предоставление информации о старом полисе автомобиля критично для работы переноса класса; иначе система может не выполнить автоматический перенос. Переход на другой тип автомобиля также может нарушить сохранение скидки. Некоторые компании могут предоставить водителю, документирующему максимальный класс первого автомобиля, скидку выше стартового уровня. Эти возможности ждут, чтобы о них спросили при обсуждении продления полиса; сами они к порогу не придут.
Как проверить ваше право на безаварийность?
Узнать, каким является ваш накопленный класс и какие есть записи о прошлых страховых случаях, нужно не гаданием, а запросом. Сервис веб-проверки Центра страховой информации и надзора позволяет по номеру автомобиля или номеру шасси просмотреть историю каско, историю страховых случаев и информацию о заменённых деталях. Также доступен сервис проверки полисов ОСАГО и информации о страховых случаях через e-Devlet. Отправив номер своего автомобиля SMS-сообщением на номер 5664, вы можете узнать историю повреждений автомобиля. При покупке подержанного автомобиля такая проверка - самый прямой способ убедиться, соответствуют ли слова продавца записям.
На что обратить внимание при заявлении о страховом случае
Независимо от того, решите ли вы воспользоваться страховкой или заплатить из своего кармана, необходимо знать правила уведомления. Заявление о страховом случае следует подать страховой компании сразу после аварии; обязанность страхователя уведомить составляет не более 5 рабочих дней. При авариях с материальным ущербом стороны могут совместно составить протокол о ДТП; такой протокол облегчает дело другой стороне и обеспечивает официальную фиксацию распределения вины. Чтобы сохранить скидку стороны, не виноватой в аварии, вина должна быть задокументирована; без записи право защитить невозможно.
В перечень документов при травмах входят дополнительные бумаги: заявление или протокол о ДТП, согласованный акт об установлении обстоятельств аварии, справка об алкогольном освидетельствовании, водительское удостоверение и т.п. Собрать эти документы прямо на месте аварии лучше, чем потом терять время на телефонную переписку. Раньше все эти дела решались в дверях агентства с бумагой и ручкой; теперь уведомления и отслеживание в основном оцифрованы, но срок в 5 рабочих дней и порядок с документами сохраняют прежнюю строгость.
Логика самостоятельного расчёта эффекта скидки за безаварийность
Часть, оставленная читателю, такова: вместо актуальной цены овладеть логикой расчёта. Метод состоит из четырёх шагов. Сначала узнайте вашу текущую ступень скидки и её процент. Затем выясните сумму ремонта возможного ущерба. После этого рассчитайте, на какую ступень вы опуститесь при подаче заявления о страховом случае и какие дополнительные расходы это принесёт в следующем году; потерянная скидка отражается в премии не как лишняя надбавка, а как утраченная скидка. Наконец, растяните эту разницу на весь долгий срок ущерба и сравните: думайте не об одном годе, а о годах, которые пройдут, пока скидка снова вернётся к прежнему уровню.
Водитель, который однажды сделал этот расчёт, не вынужден думать второй раз. Осознать после царапины на бампере, что разговор следует вести не с кузовщиком и не с полицейской отметкой, а с процентами в собственном полисе - вот признак зрелости отношений со страховкой. Беречь лестницу менее хлопотно, чем подниматься по ней; но и тем, кто годами поднимался, естественно дважды подумать, прежде чем пожертвовать ступенью.
Если подытожить: скидка за безаварийность - это отражение терпения водителя в глазах страховой компании. Она привязана к конкретному лицу, её проценты меняются от компании к компании, и она тает при виновных и зафиксированных ДТП. Вопрос, покрывать ли мелкий ущерб из своего кармана или через страховку, решается сравнением суммы ущерба с долгосрочной стоимостью потери ступени в премии. Этот на бумаге простой расчёт на практике экономит больше всего денег.
Источники
- Что такое бонус-малус (скидка за безаварийность)? Когда её можно потерять?
- Что такое скидка за безаварийность по каско и как ею воспользоваться?
- Каковы ступени скидки за безаварийность по каско?
- Что такое скидка за безаварийность?
- Какие преимущества даёт скидка за безаварийность по ОСАГО и каско?
- Каковы ступени страхования ОСАГО?
- Проверка через веб-сайт - Центр информации и надзора по страхованию
- Какая страховая выплата производится по ОСАГО при одностороннем ДТП?
- Информация о скидке за безаварийность по каско