Die teure Mathematik, Ihren Schadenfreiheitsrabatt nicht zu verlieren
Diese Seite teilen
Der Schadenfreiheitsrabatt ist eine Prämienermäßigung, die dem Fahrer, der die Policenperiode in der Kfz-Haftpflicht- und Kaskoversicherung schadenfrei abschließt, bei der nächsten Verlängerung gewährt wird; er funktioniert nach einem gestuften System, ist an die Person gebunden und kann bei einer falschen Entscheidung nach einem kleinen Schaden das über Jahre angesammelte Recht still schmelzen lassen. Deshalb ist bei der Berechnung der Reparaturkosten für eine zerkratzte Stoßstange die entscheidende Zahl nicht der Reparaturpreis selbst, sondern der Rabatt, der dadurch verloren geht.
Das Wichtigste in Kürze
- In der Kaskoversicherung funktioniert der Schadenfreiheitsrabatt in der Regel nach einem 5-7 Stufen umfassenden System; am Ende des ersten Jahres liegt die Verlängerung bei rund 30 % , am Ende des fünften Jahres kann ein Niveau von 60-65 % erreicht werden.
- Der Rabatt ist nicht an das Fahrzeug, sondern an die Person gebunden; auch wenn das Fahrzeug verkauft oder der Versicherer gewechselt wird, bleibt der Anspruch beim Fahrer.
- Dokumentierte Unfälle, bei denen der Unfallgegner zu 100 % die Schuld trägt, lassen den Rabatt unberührt.
- Mehrere Schäden innerhalb derselben Policenperiode können dazu führen, dass der Rabatt vollständig gestrichen wird.
- Den Schaden muss der Versicherungsnehmer nach einem Unfall spätestens innerhalb von 5 Werktagen melden.
Wie sammelt sich der Schadenfreiheitsrabatt an und warum ist er so wertvoll?
Das System beruht auf einer einfachen Logik: Der Versicherer belohnt jedes schadenfrei verlaufene Jahr und wendet bei der Policenverlängerung einen Rabattsatz auf die Prämie an. Dieser Satz steigt wie eine gestufte Leiter. In der Kasko haben die meisten Unternehmen zwischen fünf und sieben Stufen; in der üblichen Praxis steigt man bei der Verlängerung nach dem ersten Jahr auf 30 %, nach dem zweiten auf 40 %, nach dem dritten auf 50 %, nach dem vierten auf 60 % und nach dem fünften Jahr auf ein Niveau von 65 %. Die Zahlen variieren von Unternehmen zu Unternehmen: Manche beginnen im ersten Jahr mit 20 % und gewähren nach fünf Jahren bis zu 60 %, in der Tabelle mancher Anbieter ist sogar 70 % anzutreffen. Es gibt also keine einzige feste Tabelle, die jeder kennt; man muss die Bedingungen der Police und die Praxis des jeweiligen Unternehmens prüfen.
In der Kfz-Haftpflichtversicherung gibt es eine ähnliche Leiter, nur der Aufstieg verläuft anders. Neue Fahrer beginnen auf Stufe 4; die Struktur umfasst insgesamt acht Stufen. Der Aufstieg in die oberen Stufen erfordert Geduld, der Abstieg geht dagegen schnell. Ein Fahrer, der sein erstes Jahr mit einem Unfall abschließt, kann mit einem Prämienaufschlag belegt werden, und bei mehreren schadenreichen Jahren in Folge kann der Prämienanstieg ernsthafte Ausmaße annehmen. Deshalb kann es in der Kfz-Haftpflichtversicherung, die Rabattstufen zu halten, zu einer noch teureren Angelegenheit werden als in der Kasko.
Der natürlichste Weg, den Wert des Rabatts zu verstehen, ist eine Beispielrechnung. Ein Fahrzeughalter, der im ersten Jahr eine Kaskoprämie von 10.000 TL zahlt, zahlt im Folgejahr mit 10 % Rabatt 9.000 TL und mit 20 % Rabatt 8.000 TL. Die Zahlen mögen klein erscheinen, aber auf den oberen Stufen der Leiter öffnet sich eine Schere: Der Unterschied zwischen der Prämie, die ein Fahrer mit hoher Rabattstufe zahlt, und der Prämie, die ein Fahrer mit null Rabatt zahlt, ist in manchen Jahren teurer als die komplette Reparatur einer Lackierung. Deshalb sind die wahren Kosten eines kleinen Schadens nicht der auf der Rechnung stehende Betrag, sondern die langfristige Prämienwirkung der verlorenen Rabattstufe.
Was lässt den Rabatt verfallen und was nicht?
Die teuersten Fehler, die ohne Kenntnis der Regeln gemacht werden, werden unter dieser Überschrift zusammengefasst. Beginnen wir mit dem, was die verlierende Seite zu tragen hat. Wenn die Versicherung bei einem Unfall zahlt, an dem Sie schuld sind, wird der ganze Rabatt oder ein Teil davon abgezogen. Tritt im selben Versicherungszeitraum ein zweiter oder dritter Schaden ein, kann der Rabatt vollständig gestrichen werden. Auch eine lange Unterbrechung bei der Verlängerung der Police führt insbesondere bei der Kasko dazu, dass die Stufe auf null zurückgesetzt wird. Und ein klassischer Irrtum: Wenn das Fahrzeug verkauft wird, geht der Rabatt ans Fahrzeug über; das ist falsch, denn das Recht ist auf die Versicherung des Fahrzeugscheininhabers definiert.
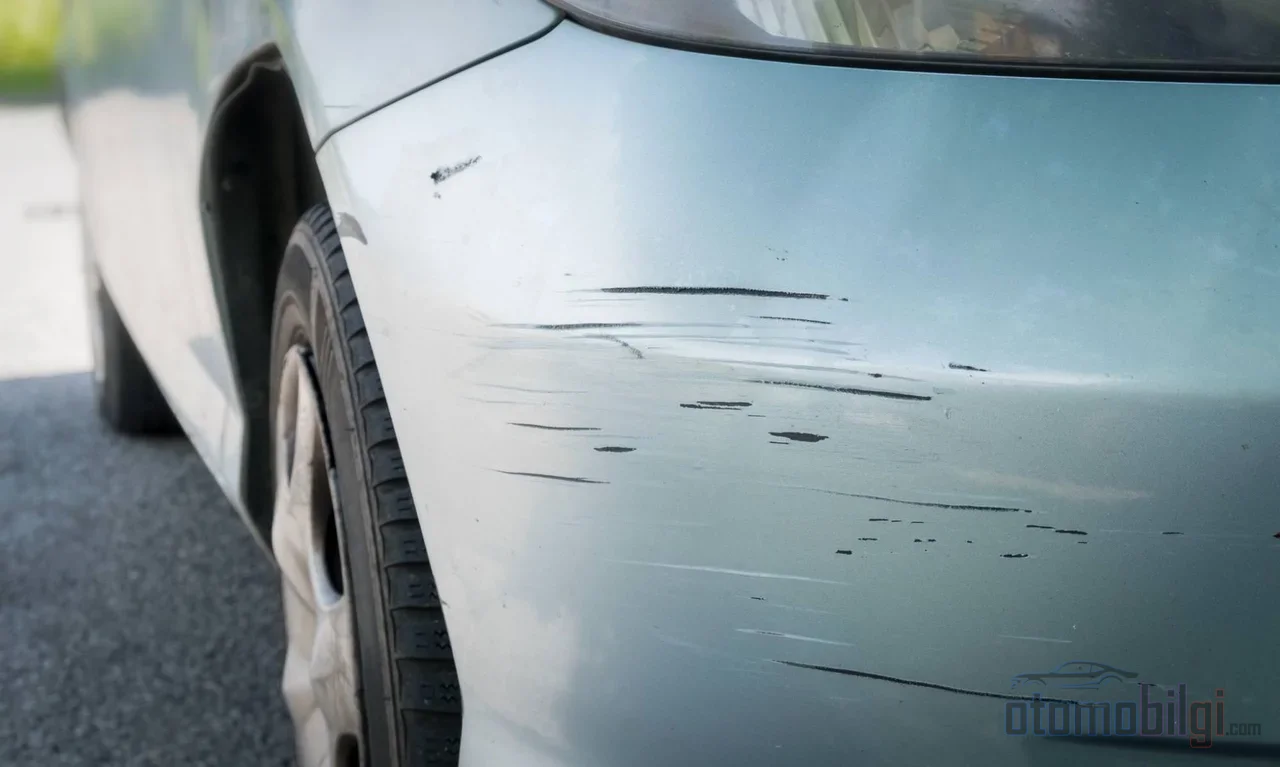
Situationen, die den Rabatt nicht beeinträchtigen, entlasten den Fahrer. Unfälle, bei denen die Schuld vollständig beim gegnerischen Teil liegt und offiziell dokumentiert ist, wirken bei allen Unternehmen einheitlich nicht auf den Rabatt. Kleine Kratzer, Dellen und Schürfungen, die unter die Mini-Reparaturdeckung fallen, zerstören die Stufe in der Regel nicht. Glasschäden oder ein gestohlenes Radio, also einmalige Ereignisse, sind je nach Unternehmen unterschiedlich; in manchen Policen schaden sie nicht, in anderen schon. Für jemanden, der den Rabatt erhalten möchte, ist die Haltung klar: Es ist billiger, diese Bedingungen vor der Unterschrift unter die Police zu lesen, als bei einem Schaden plötzlich überrascht zu werden.
Außerdem können Sie den Rabatt auf Wunsch gegen einen einzigen Schaden versichern lassen. Die sogenannte Schadenfreiheitsklausel-Schutzdeckung sorgt dafür, dass Ihre Stufe bei einer einmaligen Schadenmeldung innerhalb der Laufzeit der Police erhalten bleibt. Das mag nicht für jeden notwendig sein; aber für Vielfahrer oder alle, die im dichten Stadtverkehr fahren, lohnt es sich zu berechnen, ob sich der Preis dafür lohnt.
Eine Schadenmeldung setzt den Rabatt nicht immer auf null zurück
Eine Schadeneintragung bedeutet nicht immer eine Katastrophe. Beim ersten Schaden wird der Rabatt meist teilweise abgezogen; der Fahrer rückt um eine Stufe zurück, beginnt aber nicht ganz von vorn. Eine vollständige Streichung kommt eher bei Schäden vor, die sich im selben Zeitraum häufen. Ein einzelner Unfall muss also nicht auf die unterste Stufe der Leiter führen; doch jede Stufe wirkt sich im Folgejahr direkt auf den Beitrag aus.
Entscheidung bei kleinen Schäden: aus eigener Tasche zahlen oder der Versicherung melden?
Ein nicht sehr tiefer Kratzer im Lack, ein zerdrückter Kotflügel auf dem Parkplatz, ein Stoßfänger, der an einer Leitplanke geschliffen hat ... All das wirft dieselbe Frage auf: Sollte der Schaden über die Versicherung gedeckt oder aus eigener Tasche bezahlt werden? Die Antwort liegt woanders als in der Mathematik. Wird der Schaden über die Versicherung gedeckt, wird der Unfall registriert und es entsteht das Risiko eines höheren Beitrags im Folgejahr. Der Fahrer, der denselben Schaden aus eigener Tasche begleicht, behält weiterhin seinen Schadenfreiheitsrabatt.
Die Entscheidungslogik basiert auf dem Vergleich zweier Zahlen: der Reparaturkosten des Schadens und der langfristigen Beitragskosten des Stufenverlusts. Die erste Zahl kommt von der Werkstatt; die zweite wird anhand des aktuellen Beitrags, des abzuziehenden Rabattprozentsatzes und der verbleibenden Jahre berechnet. Für einen Fahrer mit hoher Rabattstufe, der beispielsweise sein Recht auf 50-60 % Rabatt verliert, kann der sich über Jahre verteilende Kosten eine scheinbar kleine Reparaturrechnung problemlos übersteigen. Für einen Fahrer auf niedriger Stufe kann sich dieselbe Rechnung umkehren können. Eine feste Schwelle anzugeben ist nicht richtig; jeder Fahrer muss diese beiden Zahlen mit seiner eigenen Police vergleichen.
Außerdem gibt es eine eigene Regel für Alleinunfälle. Bei Unfällen, bei denen man gegen eine Leitplanke, einen Pfahl oder eine Wand gefahren ist und kein Gegner beteiligt war, übernimmt die verpflichtende Verkehrsversicherung den Schaden am eigenen Fahrzeug nicht; solche Schäden sind nur durch die Kaskoversicherung gedeckt. Ein Fahrer, der nur mit der Verkehrsversicherung unterwegs ist, muss in diesem Fall ohnehin aus eigener Tasche zahlen; ein Fahrer mit Kaskoversicherung wählt hingegen zwischen dem Melden des Schadens mit anschließender Herabstufung seiner Stufe oder dem Selberzahlen der Reparatur, um seinen Rabatt zu behalten.
Zweitfahrzeug und Stufenübertragung: Häufig gemachte Fehler
Der häufigste Fehler von Haushalten mit einem Zweitwagen ist die Erwartung, dass der beim ersten Fahrzeug angesammelte Rabatt automatisch auf das zweite Fahrzeug übertragen wird. In der Verkehrsversicherung gibt es ein solches automatisches Recht nicht; jede Police wird anhand ihrer eigenen Vorgeschichte bewertet, und der Rabatt bleibt an die Policen gebunden. Bei der Kasko ist die Lage flexibler: Der schadenfreie Anspruch kann auf das neue Fahrzeug und die neue Gesellschaft übertragen werden, sogar eine Übertragung zwischen Ehepartnern ist möglich. Die Übertragung auf andere Familienmitglieder ist dagegen ausgeschlossen.
Beim Kauf eines Gebrauchtwagens ist das Detail entscheidend. Damit die Stufenübertragung über die alten Policedaten des Fahrzeugs funktionieren kann, ist dies zwingend erforderlich, andernfalls führt das System keine automatische Übertragung durch. Auch der Wechsel auf eine andere Fahrzeugart kann den Fortbestand des Rabatts beeinflussen. Manche Gesellschaften wenden beim Zweitwagen einen Rabatt oberhalb des Einstiegsniveaus an, wenn der Fahrer eine dokumentierte Maximalstufe der Schadenfreiheitsklasse vorweisen kann. Diese Möglichkeiten erwarten, dass man bei der Verlängerung der Police danach fragt; von selbst kommen sie nicht an die Tür.
Wie fragen Sie Ihren Schadenfreiheitsanspruch ab?
Was Ihre gesammelte Stufe und Ihre Schadenvorgeschichte betrifft, sollte man dies nicht schätzen, sondern durch eine Abfrage herausfinden. Über den Web-Abfragedienst des Versicherungs-Informations- und Aufsichtszentrums können Sie anhand des Kennzeichens oder der Fahrgestellnummer die Kaskohistorie, die Schadenhistorie und die Angaben zu ausgetauschten Teilen einsehen. Auch der Abfragedienst für Verkehrsversicherungs- und Schadensdaten über e-Devlet steht zur Verfügung. Wenn Sie Ihr Kennzeichen per SMS an die Nummer 5664 senden, können Sie den Fahrzeugschadensverlauf erfahren. Beim Gebrauchtwagenkauf ist diese Abfrage der direkteste Weg zu prüfen, ob die Angaben des Verkäufers mit den Einträgen übereinstimmen.
Wichtige Punkte bei der Schadenmeldung
Ob Sie sich entscheiden, die Versicherung in Anspruch zu nehmen oder selbst zu zahlen, Sie müssen die Meldepflichten kennen. Die Schadenmeldung sollte unmittelbar nach dem Unfall an die Versicherungsgesellschaft erfolgen; die Meldepflicht des Versicherungsnehmers beträgt spätestens 5 Werktage. Bei Sachschadenunfällen können die Beteiligten gemeinsam ein Unfallfeststellungsprotokoll aufnehmen; dieses Protokoll erleichtert die Abwicklung mit der Gegenseite und sorgt dafür, dass die Haftigungsverteilung offiziell dokumentiert wird. Damit der Rabatt der unverschuldeten Partei erhalten bleibt, muss die Schuldlosigkeit dokumentiert werden; ohne Aufzeichnung kann das Recht nicht geltend gemacht werden.
Bei Totalschaden erweitert sich die Liste der geforderten Unterlagen: Erklärung bzw. Unfallprotokoll, vereinbartes Feststellungsprotokoll, Alkoholtestbericht, Führerschein und ähnliche Dokumente werden verlangt. Es ist besser, diese Unterlagen bereits im Moment des Unfalls zusammenstellen zu können, als später Zeit mit Telefonaten zu verlieren. Früher liefen diese Dinge am Schalter der Agentur mit Papier und Stift; heute sind Meldung und Verfolgung meist digitalisiert, aber die Frist von 5 Werktagen und die Ordnung der Unterlagen bewahren ihren alten Eifer.
Die Rechenlogik zur eigenen Berechnung des Bonus-Malus-Effekts
Was dem Leser überlassen bleibt, ist Folgendes: statt eines aktuellen Preises die Rechenlogik zu verinnerlichen. Die Methode besteht aus vier Schritten. Zuerst ermitteln Sie Ihre aktuelle Rabattstufe und Ihren Prozentsatz. Dann ermitteln Sie den Reparaturbetrag des möglichen Schadens. Anschließend berechnen Sie, welche Stufe Sie bei Schadenmeldung verlieren würden und welche Mehrkosten Ihnen daraus im Folgejahr entstehen; der verlorene Rabatt wirkt sich nicht als zusätzliche Erhöhung des Beitrags, sondern als entgangener Rabatt aus. Schließlich vergleichen Sie diese Differenz, verteilt über die lange Laufzeit des Schadens: Denken Sie nicht nur an ein Jahr, sondern an die Jahre, bis der Rabatt wieder sein altes Niveau erreicht hat.
Wer diese Rechnung einmal angestellt hat, muss kein zweites Mal darüber nachdenken. Zu erkennen, dass es nach einer Blechschädigung weniger um den Karosseriebauer und den Polizeivermerk geht als um den Prozentsatz in der eigenen Police, ist der Punkt, an dem die Beziehung zur Versicherung gereift ist. Die Leiter zu schützen ist weniger mühsam, als die Leiter zu erklimmen; aber es ist natürlich, dass jahrelange Aufsteiger zweimal nachdenken, bevor sie eine Sprosse opfern.
Zusammengefasst: Der schadenfreie Rabatt ist der Gegenwert der Geduld des Fahrers gegenüber der Versicherungsgesellschaft. Er ist personengebunden, die Sätze unterscheiden sich von Gesellschaft zu Gesellschaft, und er schmilzt mit schuldhaften und registrierten Schäden dahin. Ob ein kleiner Schaden aus eigener Tasche oder über die Versicherung beglichen wird, findet seine Antwort im Vergleich der Schadenssumme mit den langfristigen Beitragskosten des Stufenverlusts. Diese auf dem Papier einfache Rechnung ist in der Praxis die Geldsparwirkung schlechthin.
Quellen
- Was ist der Schadenfreiheitsrabatt? Wann geht er verloren?
- Was ist der Schadenfreiheitsrabatt in der Kaskoversicherung und wie kann man ihn nutzen?
- Welche Stufen gibt es beim Schadenfreiheitsrabatt in der Kaskoversicherung?
- Was ist der Schadenfreiheitsrabatt?
- Welche Vorteile bietet der Schadenfreiheitsrabatt in der Verkehrs- und Kaskoversicherung?
- Welche Stufen gibt es in der Verkehrsversicherung?
- Abfrage über das Web - Versicherungsinformations- und Aufsichtszentrum
- Bei welchem Unfall zahlt die Verkehrsversicherung eine Einmalzahlung?
- Informationen zum Schadenfreiheitsrabatt in der Kaskoversicherung