La coûteuse équation pour ne pas perdre votre bonus sans sinistre
Partagez cette page
La réduction sans sinistre est une remise de prime appliquée lors du renouvellement suivant au conducteur qui clôture une période de police sans sinistre en assurance responsabilité civile et dommages ; elle fonctionne par paliers, est attachée à la personne, et une mauvaise décision face à un petit sinistre peut faire fondre silencieusement, au fil des années, un droit accumulé. C'est pourquoi, lorsqu'on calcule le coût de réparation d'un pare-chocs rayé, le chiffre à examiner n'est pas le coût de la réparation, mais la réduction perdue.
Points clés
- En assurance dommages, la réduction sans sinistre fonctionne généralement selon une structure de 5 à 7 paliers ; à la fin de la première année, lors du renouvellement, on atteint environ 30 % , et à la fin de la cinquième année 60-65 % peuvent être atteints.
- La réduction est attachée non pas au véhicule, mais à la personne ; même si le véhicule est vendu ou si l'assureur change, le droit reste au conducteur.
- Les accidents documentés dont la responsabilité est à 100 % du tiers ne détruisent pas la réduction.
- Plusieurs sinistres au cours d'une même période de police peuvent entraîner l'effacement total de la réduction.
- En cas de sinistre, l'obligation de déclaration de l'assuré après un accident est de 5 jours ouvrés au plus tard.
Comment la réduction sans sinistre s'accumule-t-elle et pourquoi est-elle précieuse ?
Le système repose sur une logique simple : la compagnie d'assurance récompense chaque année sans sinistre et applique un taux de réduction sur la prime au renouvellement de la police. Ce taux grimpe comme un escalier. En assurance dommages, la plupart des compagnies ont entre cinq et sept paliers ; dans la pratique courante, on atteint 30 % au renouvellement après la première année, 40 % la deuxième, 50 % la troisième, 60 % la quatrième et 65 % la cinquième. Les chiffres varient selon les compagnies : certaines commencent à 20 % la première année et offrent jusqu'à 60 % en cinq ans, tandis que dans le barème de certaines, il est possible de trouver jusqu'à 70 %. Il n'existe donc pas ici de tableau fixe unique connu de tous ; il faut examiner les conditions de la police et la pratique de la compagnie.
En assurance responsabilité civile, il existe une échelle similaire mais la progression est différente. Les nouveaux conducteurs démarrent au 4e palier ; la structure compte huit paliers au total. Monter vers les paliers supérieurs demande de la patience, les perdre est rapide. Un conducteur qui clôture sa première année par un accident peut se voir appliquer une surprime, et en cas d'années sinistrées consécutives, l'augmentation de prime peut atteindre des proportions considérables. C'est pourquoi préserver les paliers de réduction en assurance responsabilité civile peut devenir un enjeu encore plus coûteux que l'assurance dommages.
La manière la plus concrète de comprendre la valeur de la réduction est un exemple de calcul. Un propriétaire de véhicule qui paie 10 000 TL d'assurance dommages sa première année paiera 9 000 TL l'année suivante avec 10 % de réduction, puis 8 000 TL avec 20 %. Les chiffres peuvent sembler modestes, mais l'écart se creuse aux paliers supérieurs de l'échelle : dans certaines années, la différence entre la prime payée par un conducteur qui renouvelle avec un palier de réduction élevé et celle payée par un conducteur remis à zéro est plus chère que la réparation complète d'une carrosserie. C'est pourquoi le véritable coût d'un petit sinistre n'est pas le montant inscrit sur la facture, mais l'effet à long terme sur la prime du palier de réduction perdu.
Qu'est-ce qui fait perdre la réduction, et qu'est-ce qui ne la fait pas perdre ?
Les erreurs les plus coûteuses commises sans connaître les règles sont regroupées sous ce titre. Commençons par les torts de la partie perdante. Lors d'un accident où vous êtes en faute, si l'assurance effectue un paiement, la totalité ou une partie de votre réduction est perdue. Si un deuxième ou troisième sinistre survient au cours de la même période de police, la réduction peut être entièrement annulée. Interrompre longtemps le renouvellement de la police entraîne également, notamment pour l'assurance tous risques, la remise à zéro du niveau. Et une idée fausse classique : lorsque le véhicule est vendu, la réduction n'est pas transférée au véhicule ; car ce droit est associé à l'historique d'assurance du titulaire de la carte grise.
Les situations qui ne font pas perdre la réduction rassurent le conducteur. Les accidents où la faute incombe entièrement à l'autre partie et où elle est officiellement documentée n'affectent pas la réduction, de manière commune dans toutes les entreprises. Les petites rayures, bosses et éraflures relevant de la garantie de réparation mineure ne font généralement pas perdre le niveau. Les incidents ponctuels comme un bris de vitre ou le vol d'une autoradio varient selon l'assureur ; dans certaines polices ils ne font pas perdre la réduction, dans d'autres si. Pour quiconque a de l'expérience en la matière, la conduite est claire : lire ces conditions avant de signer la police coûte moins cher que d'avoir une surprise au moment du sinistre.
De plus, si vous le souhaitez, vous pouvez assurer votre réduction contre un seul sinistre. La garantie supplémentaire appelée Protection de Bonus Sans Sinistre permet de préserver votre niveau en cas de déclaration de sinistre, une seule fois pendant la durée de la police. Elle peut ne pas être nécessaire pour tout le monde ; mais cela vaut la peine de calculer si elle vaut son prix pour ceux qui passent beaucoup de temps sur la route ou qui conduisent dans un trafic urbain dense.
Une déclaration de sinistre ne remet pas toujours la réduction à zéro
Un dossier de sinistre ne signifie pas toujours catastrophe. Lors d'un premier sinistre, la réduction baisse souvent partiellement ; le conducteur recule d'un niveau, sans revenir complètement au point de départ. L'annulation totale intervient plutôt en cas de sinistres successifs au cours de la même période. Ainsi, un seul accident n'est pas obligé de vous faire descendre au plus bas niveau de l'échelle ; mais chaque descente d'un niveau se répercute directement sur la prime de l'année suivante.
Décision en cas de petit sinistre : payer de sa poche ou le déclarer à l'assurance ?
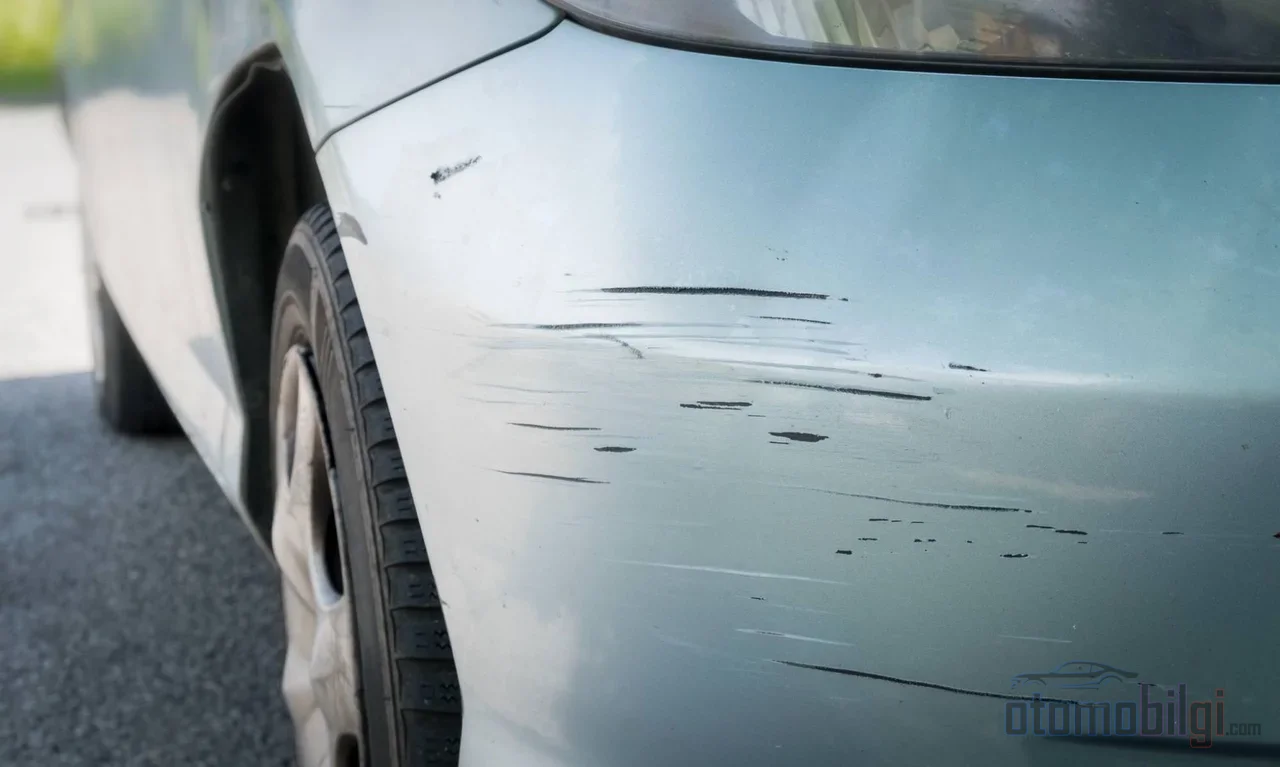
Une rayure peu profonde sur la carrosserie, un aile enfoncée sur un parking, un pare-chocs frotté contre une barrière... Tout cela soulève la même question : le sinistre doit-il être couvert par la police ou payé de sa propre poche ? La réponse ne se trouve nulle part ailleurs que dans les mathématiques. Si le sinistre est couvert par la police, l'accident est enregistré et il existe un risque de prime élevée à l'échéance suivante. Le conducteur qui paie le même sinistre de sa poche conserve sa réduction sans sinistre.
La logique de décision repose sur la comparaison de deux chiffres : le coût de réparation du dommage et le coût à long terme de la perte de niveau en termes de prime. Le premier chiffre sort du garage ; le second se calcule à partir de la prime actuelle, du pourcentage de réduction à perdre et des années restantes. Pour un conducteur avec un niveau de réduction élevé, par exemple, perdre un droit de réduction de 50-60 % peut coûter, réparti sur plusieurs années, bien plus qu'une facture de réparation apparemment modeste. Pour un conducteur à un niveau bas, le même calcul peut s'inverser. Il n'est pas juste de donner un seuil précis ; chaque conducteur doit comparer ces deux chiffres avec sa propre police.
Il existe aussi une règle distincte pour les accidents sans tiers. Dans les accidents où l'on heurte une glissière, un poteau ou un mur sans partie adverse, l'assurance responsabilité civile obligatoire ne couvre pas les dommages de votre propre véhicule ; ces dommages relèvent uniquement de l'assurance tous risques. Ainsi, un conducteur assuré uniquement en responsabilité civile devra dans ce cas payer de sa poche ; le conducteur disposant d'une assurance tous risques choisit entre déclarer le sinistre et perdre son niveau de bonus, ou payer lui-même les réparations et conserver son bonus.
Second véhicule et transfert de niveau : erreurs fréquentes
L'erreur la plus courante des personnes possédant un second véhicule est d'attendre que le bonus accumulé sur le premier véhicule se reflète automatiquement sur le second. En assurance responsabilité civile, un tel droit automatique n'existe pas ; chaque police est évaluée selon son propre historique et le bonus ne peut être transféré d'une police à l'autre. Avec l'assurance tous risques, le tableau est plus souple : le droit au bonus sans sinistre acquis peut être transféré à un nouveau véhicule et à une nouvelle compagnie, et le transfert entre compagnies est même possible. Le transfert à d'autres membres de la famille est en revanche exclu.
Lors de l'achat d'un véhicule d'occasion, le détail est déterminant. Fournir les informations de l'ancienne police du véhicule est essentiel pour que le transfert de niveau puisse fonctionner ; sinon, le système risque de ne pas effectuer le transfert automatiquement. Le passage à un type de véhicule différent peut rompre le maintien du bonus. Certaines compagnies peuvent aussi appliquer, sur le second véhicule, un bonus supérieur au niveau de départ au conducteur justifiant du niveau maximal atteint sur le premier véhicule. Ces possibilités attendent d'être posées lors de l'entretien de renouvellement de la police ; elles ne viennent pas d'elles-mêmes frapper à votre porte.
Comment vérifier votre droit au bonus sans sinistre ?
Pour connaître le niveau accumulé et vos antécédents de sinistres, il ne faut pas estimer mais interroger. Le service de consultation en ligne du Centre d'Information et de Surveillance des Assurances permet d'afficher, à partir de la plaque ou du numéro de châssis, l'historique de l'assurance tous risques, l'historique des sinistres et les informations sur les pièces remplacées. Un service de consultation des polices et sinistres de responsabilité civile est également disponible via e-Devlet. En envoyant votre plaque par SMS au 5664, vous pouvez connaître le dossier de sinistralité du véhicule. Lors de l'achat d'un véhicule d'occasion, c'est le moyen le plus direct de vérifier si les déclarations du vendeur concordent avec les registres.
Points à surveiller lors de la déclaration de sinistre
Que vous décidiez d'utiliser votre assurance ou de payer de votre poche, il est indispensable de connaître les règles de déclaration. La déclaration de sinistre doit être faite à la compagnie d'assurance immédiatement après l'accident ; le délai pour l'assuré est de 5 jours ouvrés au maximum. Dans les accidents avec tiers, les parties peuvent ensemble rédiger un constat amiable ; ce constat facilite à la fois l'indemnisation de la partie adverse et la reconnaissance officielle de la répartition des torts. Pour que la partie non responsable conserve son bonus, la documentation des torts est nécessaire ; autrement, le droit ne peut être défendu.
Les documents requis en cas de sinistre s'élargissent : déclaration ou procès-verbal d'accident, constat amiable d'accident, rapport d'alcoolémie, permis de conduire et autres pièces sont demandées. Pouvoir réunir ces documents au moment de l'accident vaut mieux que de perdre du temps ensuite en allers-retours téléphoniques. Autrefois, ces démarches se faisaient au guichet de l'agence, papier et stylo à la main ; aujourd'hui, la déclaration et le suivi sont pour la plupart dématérialisés, mais le délai de 5 jours ouvrés et la rigueur documentaire conservent leur exactitude d'antan.
La logique de calcul de votre propre effet bonus
La part laissée au lecteur est la suivante : plutôt que de donner un prix actuel, s'approprier la logique de calcul. La méthode se compose de quatre étapes. D'abord, connaissez votre niveau et votre taux de réduction actuels. Ensuite, renseignez-vous sur le montant de réparation du dommage éventuel. Puis, calculez le cran que vous perdrez en cas de déclaration du sinistre et le surcoût de prime que cela entraînera l'année suivante ; la réduction perdue se répercute non pas comme une hausse supplémentaire de la prime, mais comme une réduction perdue. Enfin, comparez cet écart en l'étalant sur la longue durée du sinistre : ne raisonnez pas sur une seule année, mais sur les années qui s'écouleront jusqu'au retour de la réduction à son niveau initial.
Le conducteur qui fait ce calcul une fois n'est pas obligé d'y penser une seconde fois. Réaliser, après un accrochage de pare-chocs, que l'on parle davantage du pourcentage figurant sur sa propre police qu'avec le carrossier ou la mention policière, c'est là que la relation avec l'assurance atteint sa maturité. Protéger l'échelle demande moins d'efforts que la gravir ; mais il est naturel que ceux qui grimpent depuis des années réfléchissent à deux fois avant de sacrifier une marche.
En résumé : la réduction sans sinistre est la contrepartie de la patience du conducteur auprès de la compagnie d'assurance. Elle est propre à chaque personne, ses taux varient d'une compagnie à l'autre, et elle fond avec les sinistres responsables et déclarés. La question de savoir si un petit dommage sera pris en charge de sa poche ou par l'assurance trouve sa réponse en comparant le montant du dommage au coût de prime à long terme de la perte de niveau. Ce calcul simple sur le papier est, dans la pratique, ce qui économise le plus d'argent.
Sources
- Qu'est-ce que la réduction sans sinistre ? Quand la perd-on ?
- Qu'est-ce que la réduction sans sinistre de l'assurance dommages et comment en bénéficier ?
- Quels sont les paliers de la réduction sans sinistre de l'assurance dommages ?
- Qu'est-ce que la réduction sans sinistre ?
- Quels avantages la réduction sans sinistre offre-t-elle pour l'assurance responsabilité civile et l'assurance dommages ?
- Quels sont les paliers de l'assurance responsabilité civile automobile ?
- Interrogation en ligne - Centre d'Information et de Contrôle des Assurances
- Dans quels cas l'assurance responsabilité civile indemnise-t-elle en cas d'accident impliquant une seule partie ?
- Informations sur la réduction sans sinistre de l'assurance dommages