ریاضیات گرانقیمت از دست ندادن تخفیف بیخسارتی
این صفحه را به اشتراک بگذارید
تخفیف بدون خسارت، تخفیفی است که در بیمه ترافیک و بیمه بدنه در دورهٔ سرشار بعدی به رانندهای که دورهٔ بیمهنامه را بدون خسارت پشت سر گذاشته اعمال میشود؛ با ساختاری پلکانی کار میکند، به فرد تعلق دارد و در یک خسارت کوچک، اگر تصمیم اشتباهی گرفته شود، میتواند در طول سالها حقی انباشتهشده را بیسروصدا آب کند. به همین دلیل هنگام محاسبهٔ هزینهٔ تعمیر یک سپر خطدار، عددی که باید روی آن مکث کرد، همان هزینهٔ تعمیر نیست، بلکه تخفیفی است که از دست میرود.
نکات برجسته
- تخفیف بدون خسارت در بیمه بدنه معمولاً با ساختاری ۵ تا ۷ پلهای کار میکند؛ در پایان سال اول، در سرسپردگی حدود ۳۰٪ و در پایان سال پنجم سطح ۶۰ تا ۶۵٪ قابل دستیابی است.
- تخفیف به خودرو تعلق ندارد، بلکه به فرد اختصاص دارد؛ حتی اگر خودرو فروخته شود یا شرکت تغییر کند، این حق نزد راننده باقی میماند.
- حوادث مستند که ۱۰۰٪ تقصیر با طرف مقابل است، تخفیف را خراب نمیکنند.
- چندین خسارت در یک دورهٔ بیمهنامه واحد میتواند به حذف کامل تخفیف منجر شود.
- وظیفهٔ بیمهشده برای اعلام خسارت پس از حادثه، حداکثر ۵ روز کاری است.
تخفیف بدون خسارت چگونه انباشته میشود و چرا ارزشمند است؟
سامانه با منطقی ساده طراحی شده است: شرکت بیمه هر سال بدون خسارت را پاداش میدهد و در سرسپردگی بیمهنامه نرخی تخفیف روی حق بیمه اعمال میکند. این نرخ مانند پلههای نردبانی بالا میرود. در بیمه بدنه، نزد اکثر شرکتها بین پنج تا هفت پله وجود دارد؛ در رویهٔ رایج، در پایان سال اول ۳۰٪، سال دوم ۴۰٪، سال سوم ۵۰٪، سال چهارم ۶۰٪ و سال پنجم به سطح ۶۵٪ میرسد. ارقام بین شرکتها متفاوت است: برخی از ۲۰٪ در سال اول شروع کرده و طی پنج سال تا ۶۰٪ میرسند، و در جدول برخی دیگر امکان دیدن نرخ ۷۰٪ وجود دارد. یعنی اینجا جدول ثابت واحدی که همه بشناسند وجود ندارد؛ باید به شرایط بیمهنامه و رویهٔ شرکت نگریست.
در بیمه ترافیک نیز نردبانی مشابه وجود دارد اما مسیر صعود متفاوت است. رانندگان تازهکار از پلهٔ ۴ شروع میکنند؛ ساختاری در مجموع هشت پلهای در کار است. بالا رفتن به پلههای بالاتر صبر میخواهد، اما از دست دادنش سریع است. از رانندهای که سال اول خود را با حادثه به پایان میرساند ممکن است جریمهٔ بیمهای اعمال شود و در سالهای متوالی خسارتدار، افزایش حق بیمه میتواند ابعاد جدی پیدا کند. به همین دلیل حفظ پلههای تخفیف در بیمه ترافیک میتواند به موضوعی گرانتر از بیمه بدنه تبدیل شود.
طبیعیترین راه درک ارزش تخفیف، یک محاسبهٔ نمونه است. صاحب خودرویی که در سال اول ۱۰٫۰۰۰ تومان بیمه بدنه پرداخت کرده، سال بعد با ۱۰٪ تخفیف ۹٫۰۰۰ تومان و با ۲۰٪ تخفیف ۸٫۰۰۰ تومان میپردازد. اعداد ممکن است کوچک به نظر برسند اما در پلههای بالای نردبان اختلاف باز میشود: تفاوت بین حق بیمهای که راننده با یک پلهٔ تخفیف بالا سرسپردگی میکند و حق بیمهای که رانندهٔ صفرشده میپردازد، در برخی سالها از کل هزینهٔ تعمیر یک رنگکاری گرانتر است. به همین دلیل هزینهٔ واقعی یک خسارت کوچک، مبلغ درجشده روی فاکتور نیست، بلکه اثر بلندمدت پلهٔ تخفیف از دسترفته بر حق بیمه است.
چه چیزهایی تخفیف را از دست میدهند و چه چیزهایی از دست نمیدهند؟
گرانترین اشتباهاتی که بدون دانستن قوانین انجام میشود، زیر این عنوان گردآوری شده است. بیاییم از طرف بازنده شروع کنیم. وقتی در تصادفی که مقصر آن هستید بیمه غرامت پرداخت میکند، تمام یا بخشی از تخفیف کسر میشود. اگر در همان دوره بیمهنامه خسارت دوم یا سومی رخ دهد، تخفیف ممکن است بهطور کامل حذف شود. مدت طولانی تمدید نکردن بیمهنامه نیز بهویژه در بیمه بدنه منجر به صفر شدن پله تخفیف میشود. و یک تصور غلط رایج: هنگام فروش خودرو، تخفیف به خودرو منتقل نمیشود؛ زیرا این حق به سابقه بیمهای مالک شناسنامه خودرو تعلق دارد.
اما شرایطی که تخفیف را از بین نمیبرد، آرامش خاطر راننده را فراهم میکند. تصادفهایی که مقصریت آن کاملاً متعلق به طرف مقابل است و بهطور رسمی مستند شده، در همه شرکتها بهصورت مشترک بر تخفیف اثر نمیگذارد. خراشها، فرورفتگیها و سایشهای کوچکی که تحت پوشش ضمانت تعمیر جزئی قرار میگیرند، معمولاً نردبان تخفیف را خراب نمیکنند. حوادث یکباره مانند شکستن شیشه یا سرقت رادیو بسته به شرکت متفاوت است؛ در برخی بیمهنامهها تخفیف را از بین نمیبرد و در برخی دیگر از بین میبرد. برای کسی که تجربه این ماجرا را داشته باشد، موضع روشن است: خواندن این شرایط قبل از امضای بیمهنامه، ارزانتر از غافلگیری هنگام بروز خسارت است.
همچنین در صورت تمایل میتوانید تخفیف خود را در برابر یک خسارت بیمه کنید. پوشش اضافی که با عنوان ضمانت حفظ تخفیف بدون خسارت شناخته میشود، تضمین میکند که پله تخفیف شما در صورت اعلام یکبار خسارت در طول دوره بیمهنامه محفوظ بماند. ممکن است برای همه ضروری نباشد؛ اما برای کسانی که زمان زیادی را در ترافیک میگذرانند یا در ترافیک شلوغ شهرها رانندگی میکنند، ارزش محاسبه کردن اینکه آیا قیمتش میارزد یا نه را دارد.
اعلام خسارت همیشه تخفیف را صفر نمیکند
یک رکورد خسارت همیشه به معنای فاجعه نیست. در خسارت اول، تخفیف اغلب بهصورت جزئی کسر میشود؛ راننده یک پله به عقب برمیگردد، نه اینکه کاملاً به ابتدا بازگردد. حذف کامل بیشتر در خسارتهای پشتسرهم در یک دوره مطرح میشود. یعنی یک تصادف لزوماً مجبور نیست شما را به پایینترین پله نردبان برساند؛ اما هر پله افت، مستقیماً در حق بیمه سال بعد منعکس میشود.
تصمیم در خسارت کوچک: پرداخت از جیب خود یا اعلام به بیمه؟
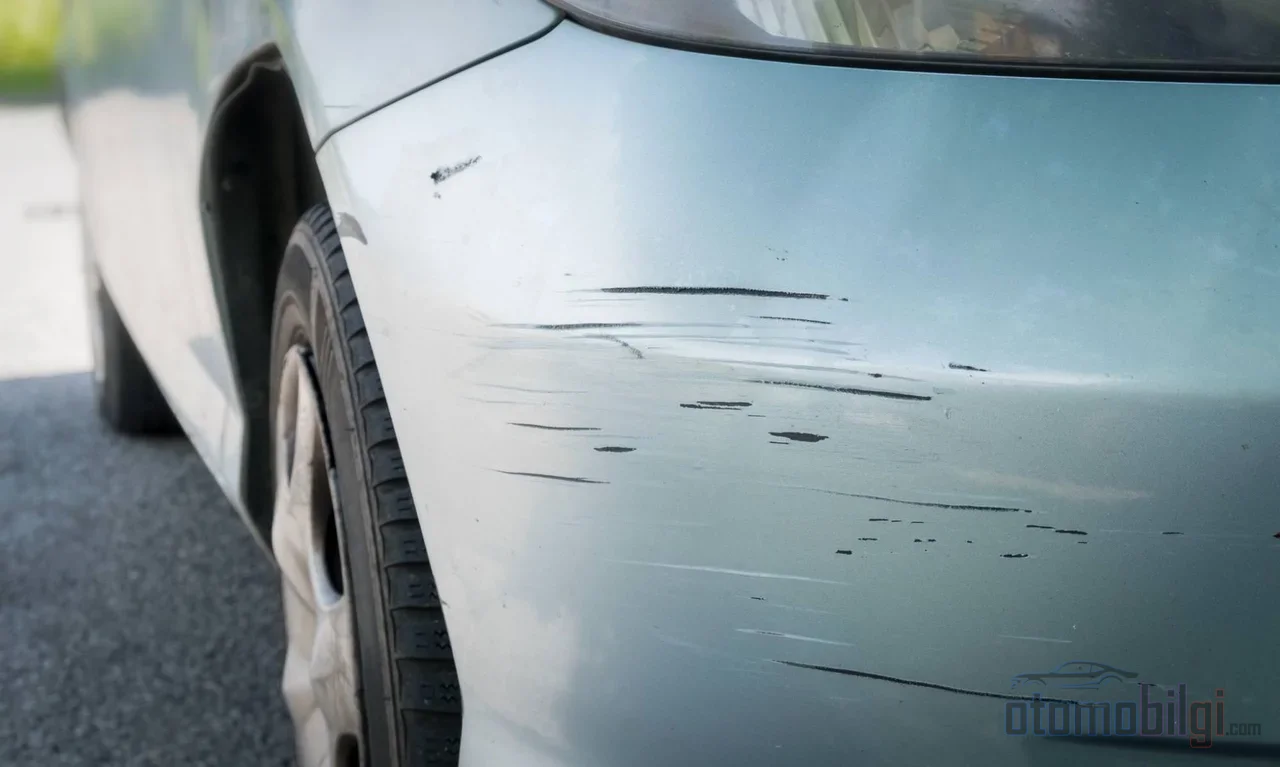
یک خراش عمیق روی بدنه، یک گلگیر لهشده در پارکینگ، یک سپر خطافتاده از مانع... همه اینها این سؤال را ایجاد میکنند: آیا خسارت باید از بیمهنامه پرداخت شود یا از جیب خودتان؟ پاسخ جای دیگری جز ریاضیات نیست. اگر خسارت از بیمهنامه پرداخت شود، تصادف ثبت میشود و ریسک حق بیمه بالاتر در سال بعد ایجاد میشود. رانندهای که همان خسارت را از جیب خود پرداخت میکند، همچنان تخفیف بدون خسارت خود را حفظ میکند.
منطق تصمیم بر اساس مقایسه دو عدد است: هزینه تعمیر خسارت در برابر هزینه بلندمدت حق بیمه ناشی از از دست دادن پله. عدد اول از تعمیرکار بیرون میآید؛ دومی بر اساس درصد تخفیفی که کسر خواهد شد و سالهای باقیمانده محاسبه میشود. برای رانندهای با پله تخفیف بالا، برای مثال هزینه چندساله از دست دادن حق تخفیف 50-60 درصدی، میتواند بهراحتی از یک فاکتور تعمیر بهظاهر کوچک فراتر رود. برای رانندهای در پله پایین، همین محاسبه ممکن است برعکس شود. تعیین یک آستانه قطعی درست نیست؛ هر راننده باید این دو عدد را با بیمهنامه خود مقایسه کند.
Ayrıca تکطرفی تصادفات için ayrı bir قاعده وجود دارد. در تصادفهایی که برخورد با گاردریل، تیر یا دیوار رخ داده و طرف مقابل وجود ندارد، بیمه اجباری شخص ثالث خسارت خودروی خودتان را پرداخت نمیکند؛ این نوع خسارتها فقط تحت پوشش بیمه بدنه (کاسکو) هستند. یعنی رانندگی که با بیمه شخص ثالث حرکت میکند در این وضعیت ناچار است از جیب خود بپردازد؛ اما رانندهای که بیمه بدنه دارد باید بین اعلام خسارت و کاهش پله تخفیف یا پرداخت هزینه تعمیر توسط خودش و حفظ تخفیف، یکی را انتخاب کند.
خودروی دوم و انتقال پله: اشتباهات رایج
رایجترین اشتباه کسانی که خودروی دوم در خانه دارند، انتظار این است که تخفیف انباشتهشده در خودروی اول بهطور خودکار به خودروی دوم منتقل شود. در بیمه شخص ثالث چنین حقی بهطور خودکار وجود ندارد؛ هر بیمهنامه بر اساس سوابق خودش ارزیابی میشود و تخفیف بین بیمهنامهها قابل انتقال نیست. در بیمه بدنه شرایط انعطافپذیرتر است: حق بیخسارتی کسبشده به خودروی جدید و شرکت جدید قابل انتقال است و حتی انتقال بین همسران نیز ممکن است. اما انتقال به سایر اعضای خانواده امکانپذیر نیست.
در خرید خودروی دست دوم نیز جزئیات تعیینکننده است. ارائه اطلاعات بیمهنامه قبلی خودرو برای عملکرد انتقال پله حیاتی است؛ در غیر این صورت سیستم ممکن است نتواند انتقال خودکار را انجام دهد. تغییر نوع خودرو نیز میتواند ادامه تخفیف را مختل کند. برخی شرکتها نیز به رانندهای که حداکثر پله خودروی اول را برای خودروی دوم مستند کند، تخفیفی بالاتر از سطح اولیه اعطا میکنند. این امکانات باید در جلسه تمدید بیمهنامه پرسیده شود؛ خودبهخود به سراغ شما نمیآیند.
چگونه حق بیخسارتی خود را استعلام کنید؟
باید وضعیت پله انباشتهشده و سوابق خسارت خود را نه با حدس، بلکه با استعلام بیاموزید. سرویس استعلام آنلاین مرکز اطلاعات و نظارت بیمه (SBM) امکان مشاهده سوابق بیمه بدنه، سوابق خسارت و اطلاعات قطعات تعویضی را با شماره پلاک یا شماره شاسی فراهم میکند. سرویس استعلام اطلاعات بیمهنامه شخص ثالث و خسارت از طریق e-Devlet نیز موجود است. میتوانید با ارسال پیامک شماره پلاک خود به شماره 5664، از سوابق خسارت خودرو مطلع شوید. در خرید خودروی دست دوم، این استعلام سادهترین راه برای بررسی تطابق گفتههای فروشنده با سوابق ثبتشده است.
نکات مهم در اعلام خسارت
چه تصمیم شما استفاده از بیمه باشد و چه پرداخت از جیب خود، دانستن مهلتهای اعلام خسارت ضروری است. اعلام خسارت باید بلافاصله پس از حادثه به شرکت بیمه انجام شود؛ الزام اعلام خسارت بیمهگذار حداکثر 5 روز کاری است. در تصادفات با خسارت مالی، طرفین میتوانند با هم صورتجلسه تشخیص تصادف تنظیم کنند؛ این صورتجلسه هم کار طرف مقابل را آسان میکند و هم باعث میشود توزیع مقصر بودن بهطور رسمی ثبت شود. برای حفظ تخفیف طرف بدون تقصر نیز، تقصر باید مستند شود؛ بدون سابقه ثبتشده، حق قابل دفاع نیست.
در وضعیت خسارت کلی، مدارک مورد نیاز گستردهتر میشود: اظهارنامه یا صورتجلسه تصادف، صورتجلسه توافقی تشخیص تصادف، گزارش الکل، گواهینامه رانندگی و مدارکی از این دست درخواست میشود. بهتر است این مدارک را در لحظه تصادف جمعآوری کنید تا بعداً با پیگیریهای تلفنی وقت تلف نکنید. گذشته این کارها با کاغذ و قلم در دفتر نمایندگی انجام میشد؛ اکنون اعلانها و پیگیریها عمدتاً دیجیتالی شدهاند، اما مهلت 5 روز کاری و نظم مدارک همچنان همان دقت قدیمی را حفظ کردهاند.
منطق محاسبه اثر پله تخفیف خودتان
بخشی که به خواننده واگذار شده این است: به جای ارائه قیمت روز، منطق محاسبه را در اختیار بگیرید. روش از چهار مرحله تشکیل شده است. ابتدا پله و نرخ تخفیف فعلی خود را بیابید. سپس مبلغ تعمیر خسارت احتمالی را جویا شوید. پس از آن، پلهای که در صورت اعلام خسارت سقوط میکنید و هزینه اضافی که این موضوع سال بعد به حق بیمه تحمیل میکند را محاسبه کنید؛ تخفیف از دست رفته نه بهعنوان افزایش اضافی حق بیمه، بلکه بهصورت تخفیف از دست رفته اعمال میشود. در نهایت، این اختلاف را در طول دوره بلندمدت خسارت پخش کنید و مقایسه کنید: نه فقط یک سال، بلکه بر اساس سالهایی که طول میکشد تا تخفیف دوباره به سطح قبلی خود بازگردد فکر کنید.
رانندهای که این محاسبه را یک بار انجام دهد، مجبور نیست بار دوم به آن فکر کند. پی بردن به اینکه پس از ساییدگی به سپر، بیشتر از تعمیرکار و ثبت شرح پلیس، با درصدي که در بیمهنامه خودتان است صحبت میشود، نقطه بلوغ رابطه با بیمه است. نگه داشتن نردبان کمتر از بالا رفتن از آن زحمت دارد؛ اما طبیعی است کسانی که سالها بالا رفتهاند، پیش از چشمپوشی از یک پله دو بار فکر کنند.
خلاصه اینکه: خسارت، مبادله صبر راننده در بیمه است. این نرخ از شرکتی به شرکت دیگر برای هر فرد متفاوت است و با خسارتهای ثبتشده از بین میرود. پاسخ به اینکه هزینه تعمیر از جیب شخصی پرداخت شود یا از بیمه، با مقایسه مبلغ خسارت و هزینه بلندمدت حق بیمه ناشی از سقوط پله پیدا میشود. این محاسبه ساده روی کاغذ، در عمل بیشترین صرفهجویی را به همراه دارد.
منابع
- تخفیف بدون خسارت چیست و چه زمانی از دست میرود؟
- تخفیف بدون خسارت بیمه بدنه چیست و چگونه میتوان از آن استفاده کرد؟
- پلههای تخفیف بدون خسارت در بیمه بدنه کدامند؟
- تخفیف بدون خسارت چیست؟
- تخفیف بدون خسارت در بیمه شخص ثالث و بیمه بدنه چه مزایایی فراهم میکند؟
- پلههای بیمه شخص ثالث کدامند؟
- استعلام از طریق وب - مرکز اطلاعات و نظارت بیمه
- بیمه شخص ثالث در چه مواردی در تصادف یکطرفه غرامت پرداخت میکند؟
- اطلاعات مربوط به تخفیف بدون خسارت بیمه بدنه